Delta Neutral Arbitrage: Ein detaillierter Blick auf die Strategie
Die drei Strategien von Delta Neutral Arbitrage, die Herkunft der Rendite, das Asset-Profil und das Risikomanagement – erläutert vom Curator Velox Trading Group anhand von Live-Vault-Daten.
Delta Neutral Arbitrage hat seit dem Start am 15. Mai 2026 in jedem vollen Monat eine positive Rendite erzielt. Dieser Beitrag erklärt, was der Vault tatsächlich tut, woher seine Rendite stammt, was er handelt und wie sein Risiko gesteuert wird.
Wir haben den Curator, Velox Trading Group, gebeten, die Strategie in eigenen Worten zu erläutern. Seine Antworten sind unten zitiert, ergänzt um die aktuellen Vault-Daten.
Wer ist Velox?
Velox Trading Group ist ein quantitatives Handelshaus für digitale Assets, gegründet 2021. Das Team besteht aus HFT-Tradern, Ingenieuren, Mathematikern und Data Scientists. In ihren Worten:
"Wir machen eine Sache: Delta-neutralen Handel, durch jeden Marktzyklus seit dem Start, für unseren eigenen Fonds und für institutionelle Managed Accounts in USD und BTC. Jeder Teil des Stacks ist proprietär und im eigenen Haus entwickelt, von der Ausführung und der Marktauswahl bis zu den automatisierten Risikosystemen, die Positionen rund um die Uhr überwachen und neu ausbalancieren."
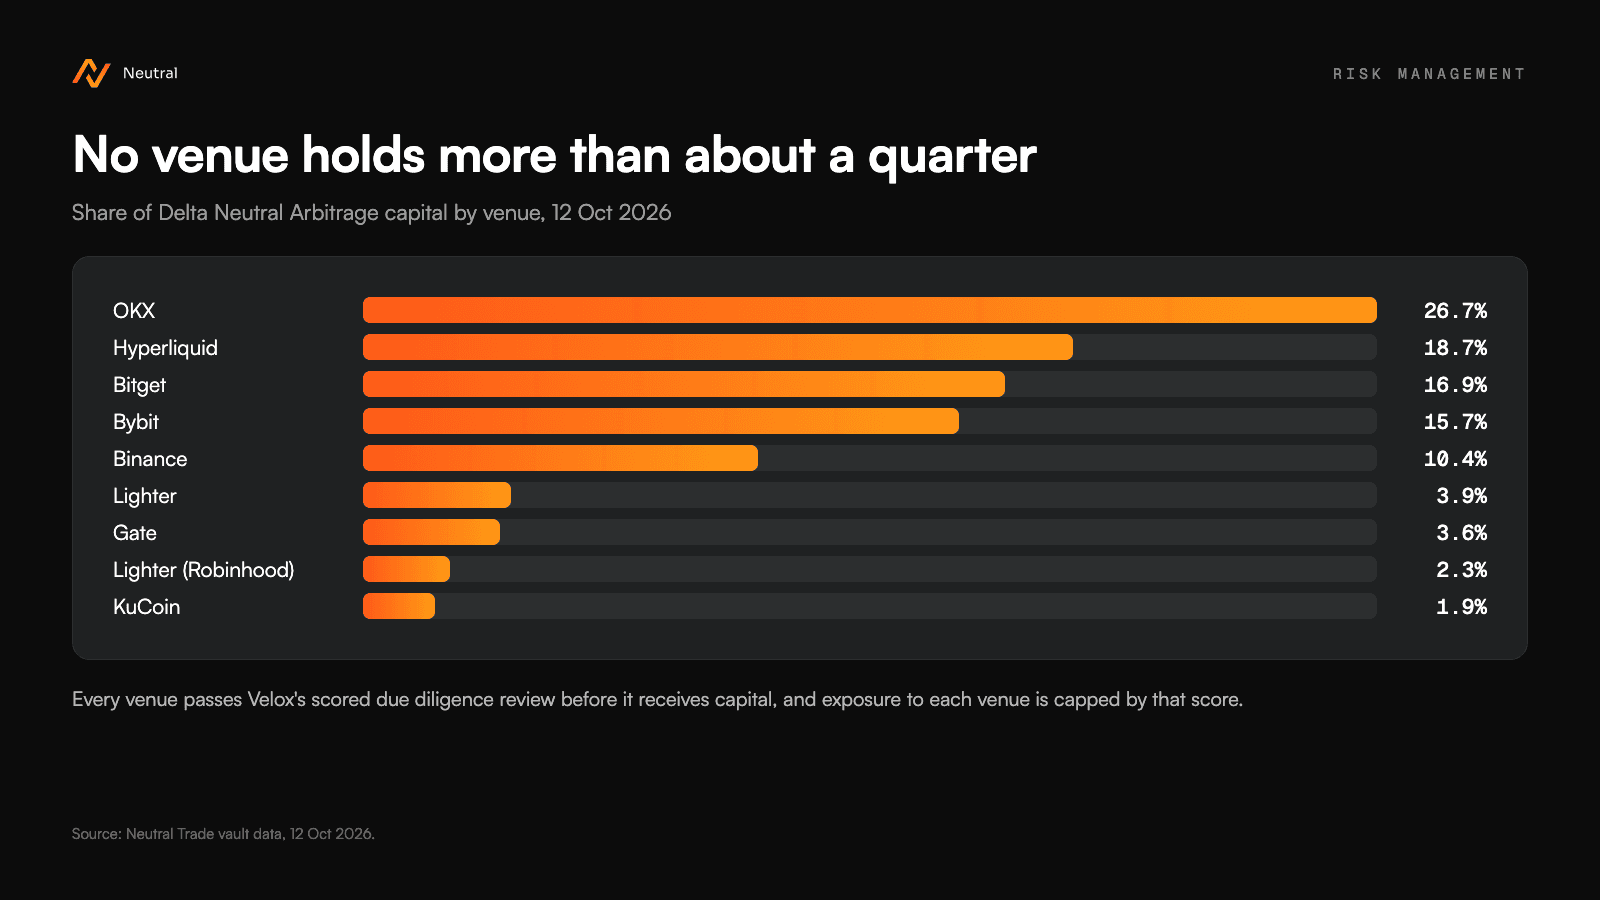
Jede Börse, an der Velox handelt, muss zunächst ein eigenes, bewertetes Due-Diligence-Framework durchlaufen, bevor sie Kapital erhält, und das Engagement an der Börse wird durch diese Bewertung begrenzt.
Was "delta neutral" hier bedeutet
Jede Position im Vault wird durch eine gleich große, entgegengesetzte Position im selben Asset ausgeglichen. Die Rendite hängt nicht davon ab, ob der Preis dieses Assets steigt oder fällt.
Velox beschreibt dies als strengeren Standard als marktneutral. In einem marktneutralen Portfolio werden Long- und Short-Positionen in unterschiedlichen Assets gehalten, sodass das Portfolio weiterhin der relativen Wertentwicklung dieser Assets ausgesetzt ist. In einem delta-neutralen Portfolio liegt die Absicherung im selben Asset, sodass dieses Engagement in die relative Wertentwicklung entfällt.
Die drei Strategien
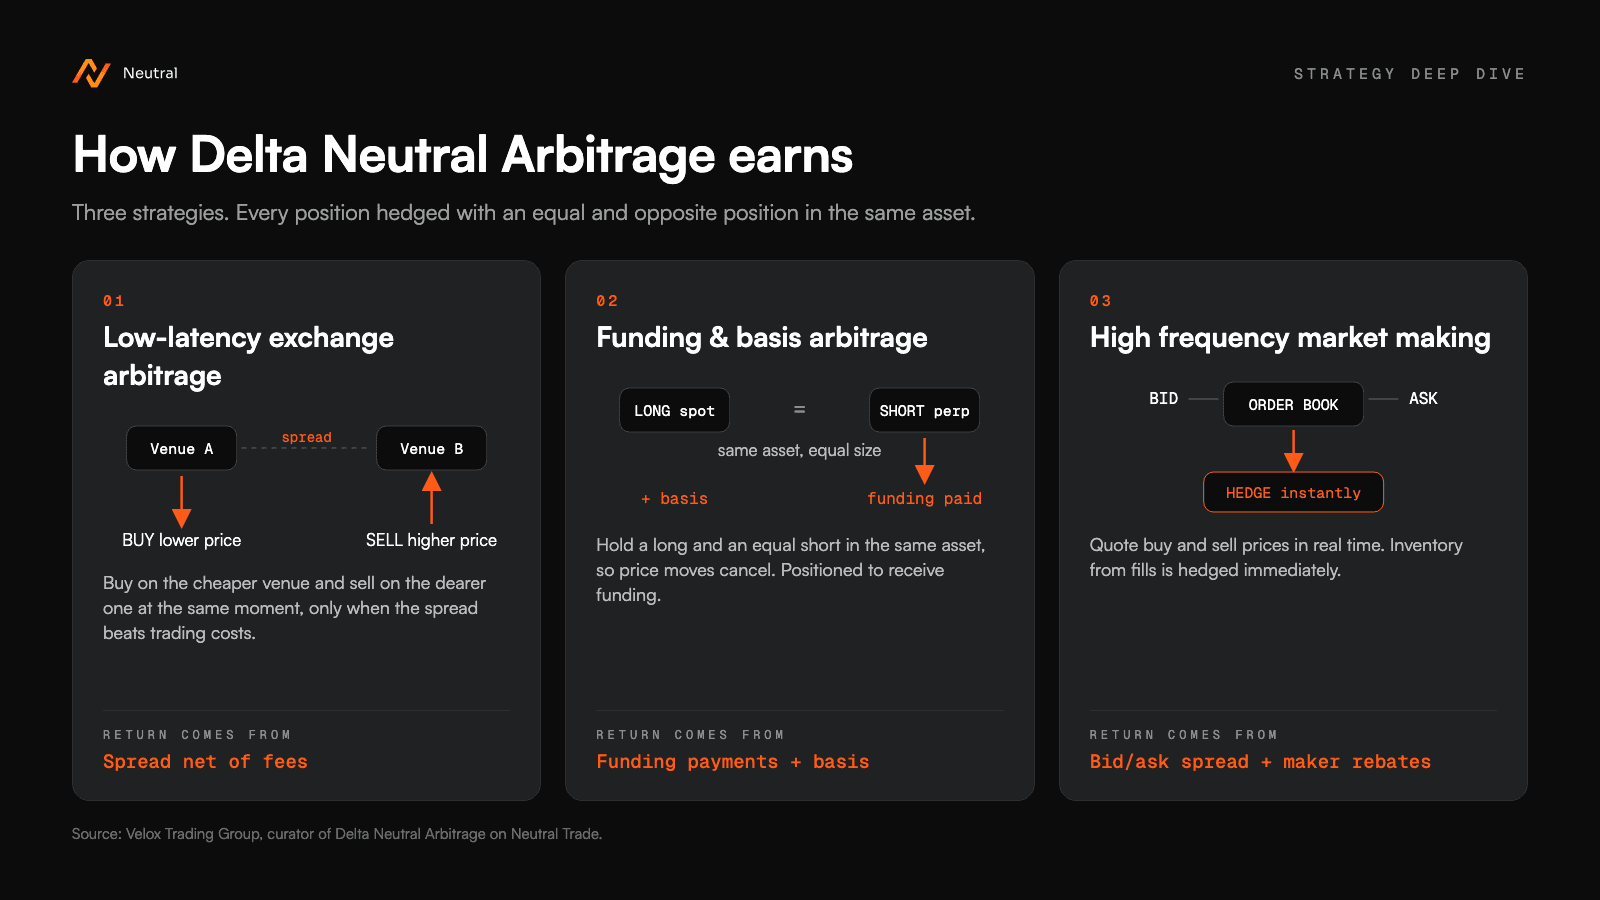
Das folgende Diagramm fasst die drei Strategien und die jeweilige Renditequelle zusammen.
1. Latenzarme Börsenarbitrage
Der Vault nutzt Preisunterschiede desselben Instruments an verschiedenen Börsen. Ist der Spread zwischen zwei Börsen größer als die Handelskosten, kauft er an der günstigeren Börse und verkauft im selben Moment an der teureren.
Woher die Rendite stammt: der Spread, abzüglich Gebühren, erzielt ohne gerichtetes Marktrisiko.
2. Funding- und Basis-Arbitrage
Der Vault hält eine Long-Position und eine gleich große Short-Position im selben Asset. Das kann Spot gegen Perpetual sein oder Perpetual gegen Perpetual, sodass sich Kursbewegungen aufheben.
Die Rendite stammt aus den Funding-Zahlungen und aus der Preisdifferenz (der Basis) zwischen den beiden Positionen. Ist das Funding positiv, zahlen Longs an Shorts. Ist es negativ, zahlen Shorts an Longs. Velox positioniert die Strategien so, dass sie auf der empfangenden Seite stehen.
Woher die Rendite stammt: Funding-Zahlungen plus Basis.
3. Hochfrequentes Market Making
Der Vault stellt fortlaufend Kauf- und Verkaufskurse in den Orderbüchern der Börsen und passt sie in Echtzeit an, sobald sich der Markt bewegt. Bestände aus ausgeführten Orders werden sofort abgesichert, sodass das Buch delta-neutral bleibt.
Woher die Rendite stammt: der Bid/Ask-Spread und Maker-Rebates, erzielt über eine große Zahl kleiner Trades.
Das Asset-Profil
Der Vault handelt hauptsächlich die 200 größten Assets nach Marktkapitalisierung. Die Allokation skaliert mit Größe und Liquidität: Größere Assets erhalten größere Allokationen, kleinere Assets werden auf niedrigere Limits begrenzt. Das maximale Engagement pro Asset wird zusätzlich nach ADL-Risiko, Open Interest und Volatilität angepasst.
Velox beziffert die Kapazität der Strategie auf rund $100M bei den aktuellen Börsen und Märkten. Die Kapazität wächst mit der Zahl der gehandelten Börsen und Märkte.
Wie das Risiko gesteuert wird
Velox nennt drei Hauptrisiken und beschreibt, wie jedes davon adressiert wird.
ADLs und Liquidationen. Jeder Markt wird vor dem Einsatz geprüft. Automatisierte Systeme balancieren Sicherheiten neu aus und sichern rund um die Uhr erneut ab. Ein latenzarmes ADL-Signal überwacht jede Börse in Echtzeit und reduziert oder schließt Positionen, wenn das ADL-Risiko steigt.
Ungünstiges Funding. Positionen werden auf viele Assets und Börsen verteilt, mit Limits pro Position. Das begrenzt die Auswirkung, wenn ein einzelner Markt dreht.
Kontrahentenrisiko. Jede Börse durchläuft eine bewertete Due-Diligence-Prüfung, die regelmäßig aktualisiert wird. Das Engagement pro Börse wird anhand ihrer Bewertung begrenzt.
Das Kapital des Vaults ist auf neun Börsen verteilt. Zum 12. Oktober 2026 lag der größte Anteil an einer einzelnen Börse bei 26.7%.
Was der Vault bisher erreicht hat
Der Vault ging am 15. Mai 2026 live. Er erzielte +0.69% im Juni, +0.45% im Juli, +1.15% im August und +0.75% im September. Jeder dieser Monate ist positiv.
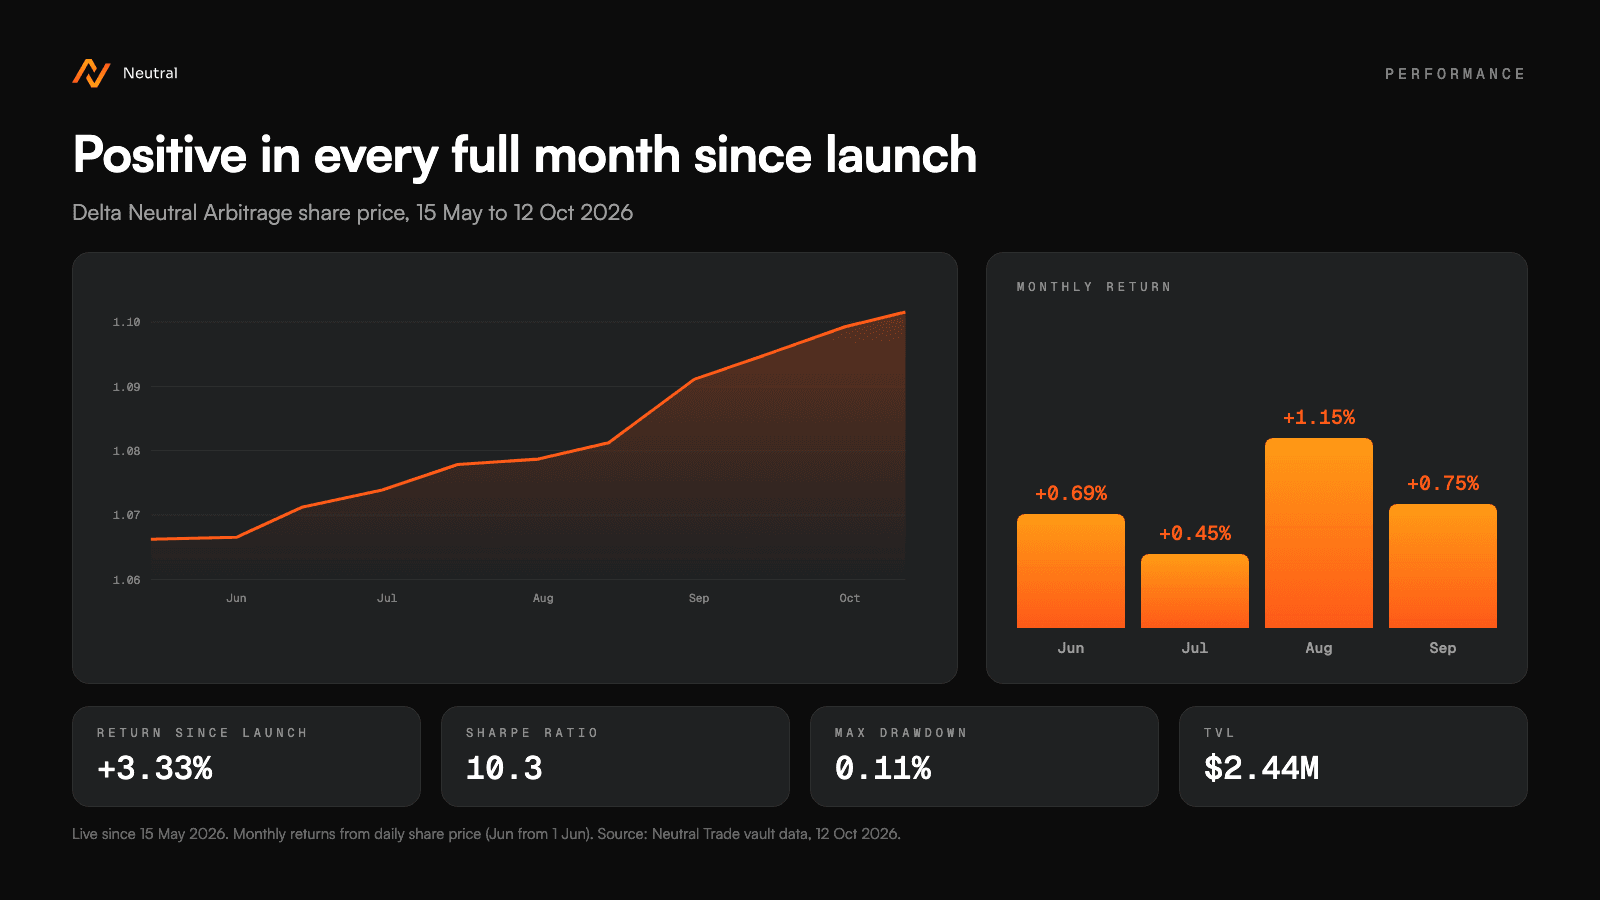
Zum 12. Oktober 2026 zeigt der Vault:
- Eine Rendite seit Start von 3.33%
- Eine Sharpe Ratio von 10.3
- Einen maximalen Drawdown von 0.11%
- $2.44M TVL
Diese Kennzahlen wurden über weniger als fünf Monate gemessen, der Track Record ist also kurz. Verstehen Sie sie als frühes Bild des Verhaltens der Strategie, nicht als Prognose.
In Delta Neutral Arbitrage einzahlen
Die aktuelle Performance, die Börsenallokation und die Details zum Curator finden Sie auf der Strategieseite.
Delta Neutral Arbitrage öffnen
Dies ist der erste Beitrag unserer Deep-Dive-Reihe zu Strategien. Weitere Beiträge finden Sie im Neutral Trade Blog.