Wichtige Designüberlegungen für Neutral Autopilot
Co-Founder & CEO Derek Lee darüber, was unter Autopilot liegt: Verwahrung, die den Vault nie verlässt, individuelle High-Water-Marks, verifiziertes Reporting und warum wir uns für fair statt für einfach entschieden haben.
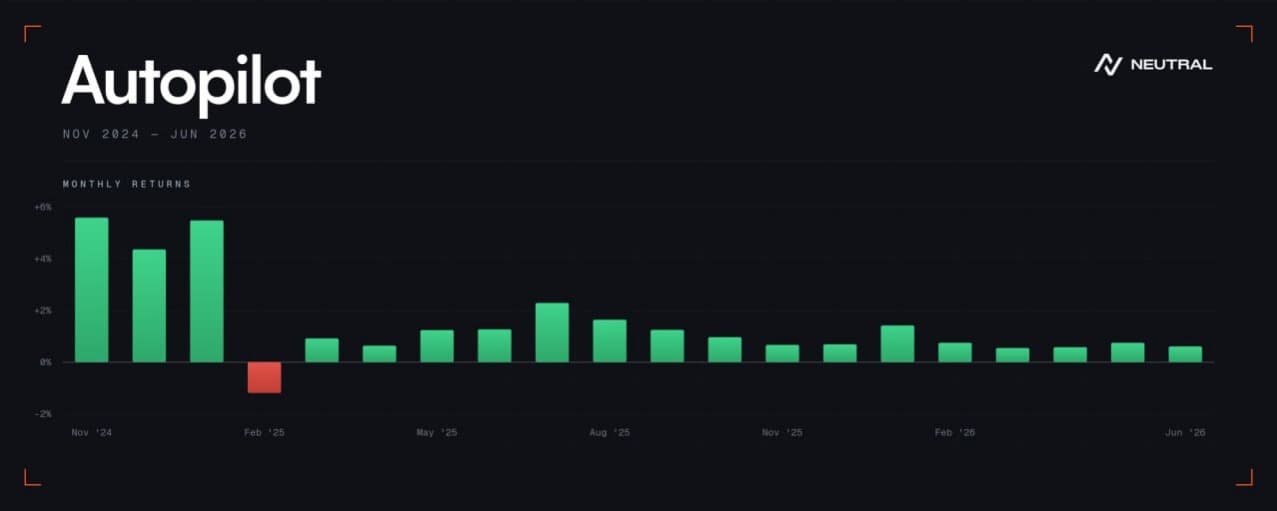
Nachdem wir Neutral Trade mit 2 Jahren On-Chain-Track-Record auf Solana betrieben haben, ist uns Folgendes klar geworden: Aus Sicht eines Einzahlers ist es schwierig, die richtige Strategie auszuwählen. Sie müssen jede einzelne verstehen, ihre Performance verfolgen, jeden Drawdown beurteilen und wissen, wann Sie wechseln sollten.
Dieses Problem haben wir selbst geschaffen. Wir haben immer weiter gute Strategien gelistet, und jede neue machte die Entscheidung schwerer statt leichter.
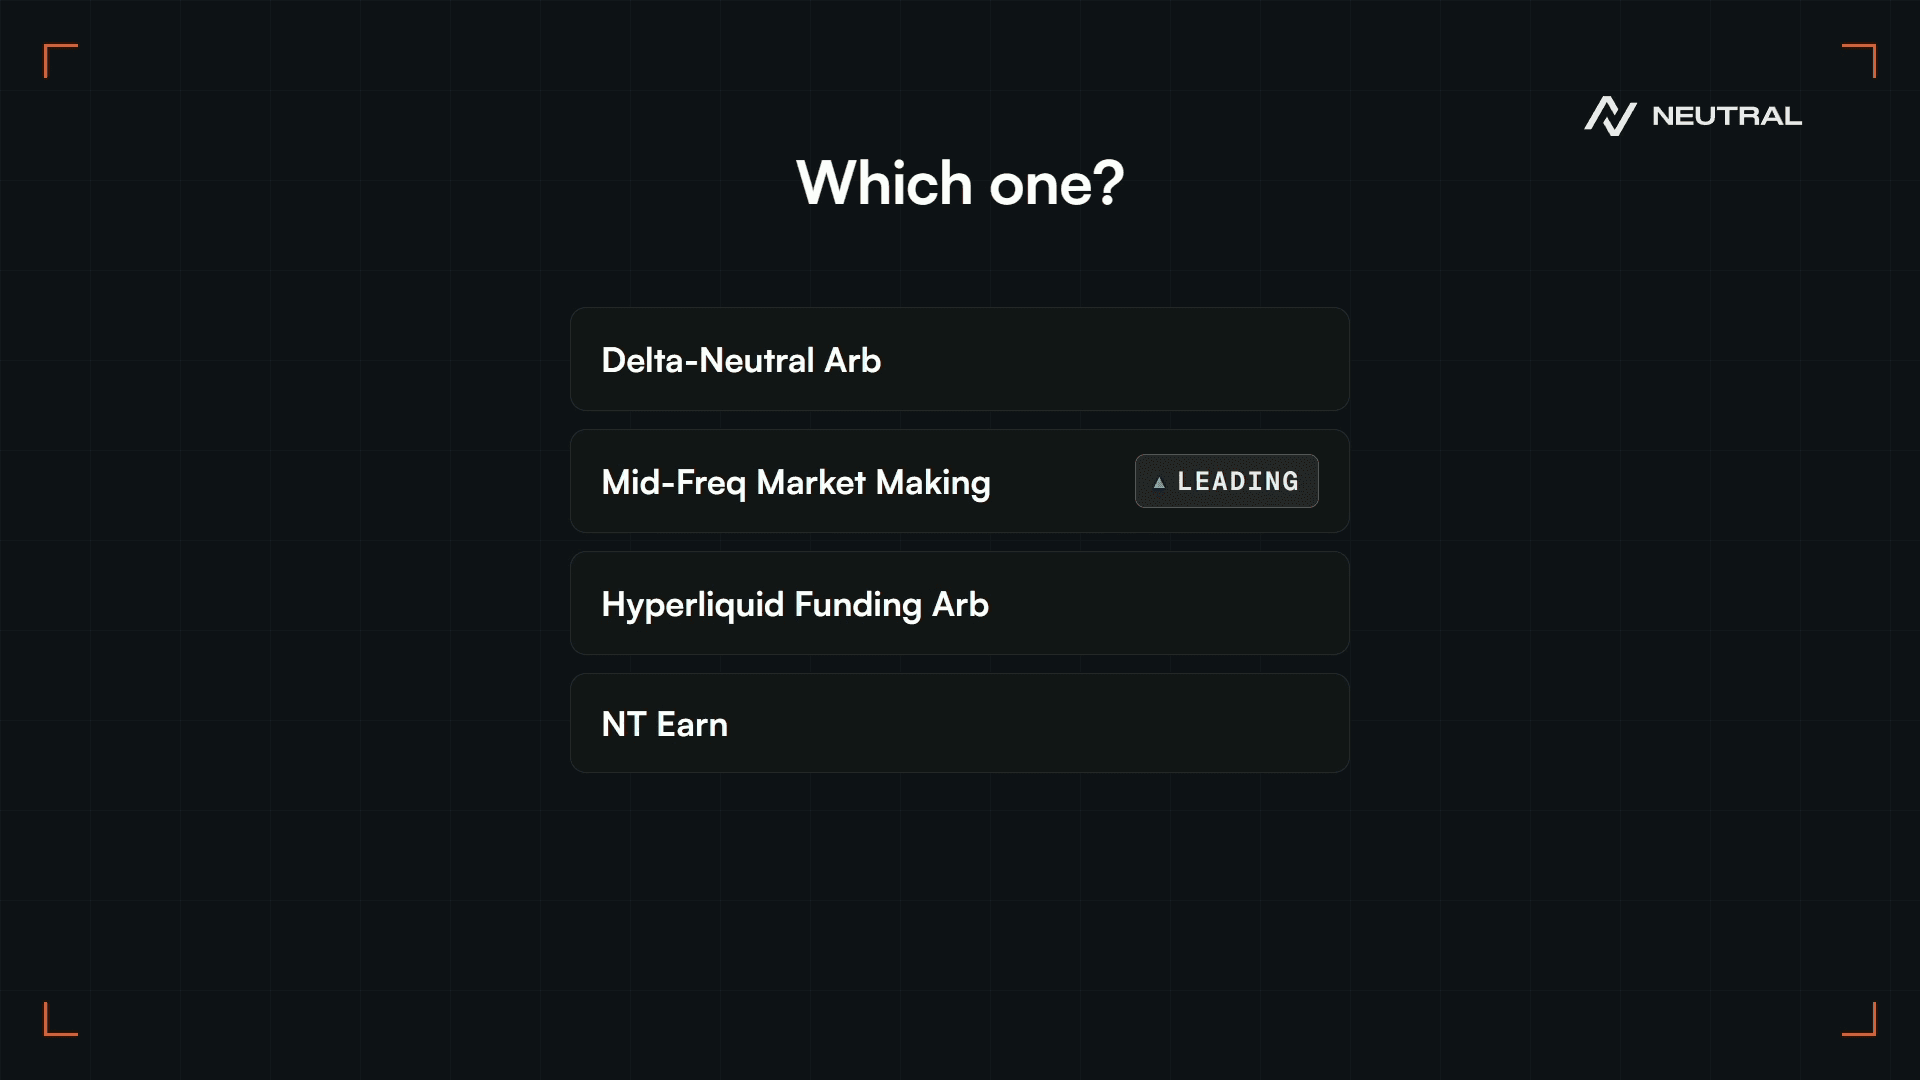
Deshalb haben wir Autopilot gebaut. Eine Einzahlung, verteilt auf unsere aktiven Strategien und neu gewichtet, wenn sich die Bedingungen ändern.
Das ist das Produkt in einem Satz. Der Rest dieses Textes handelt davon, was darunter liegt, denn in diesem Markt ist das Darunter der Teil, den Ihnen niemand zeigt.
Was Autopilot tatsächlich tut
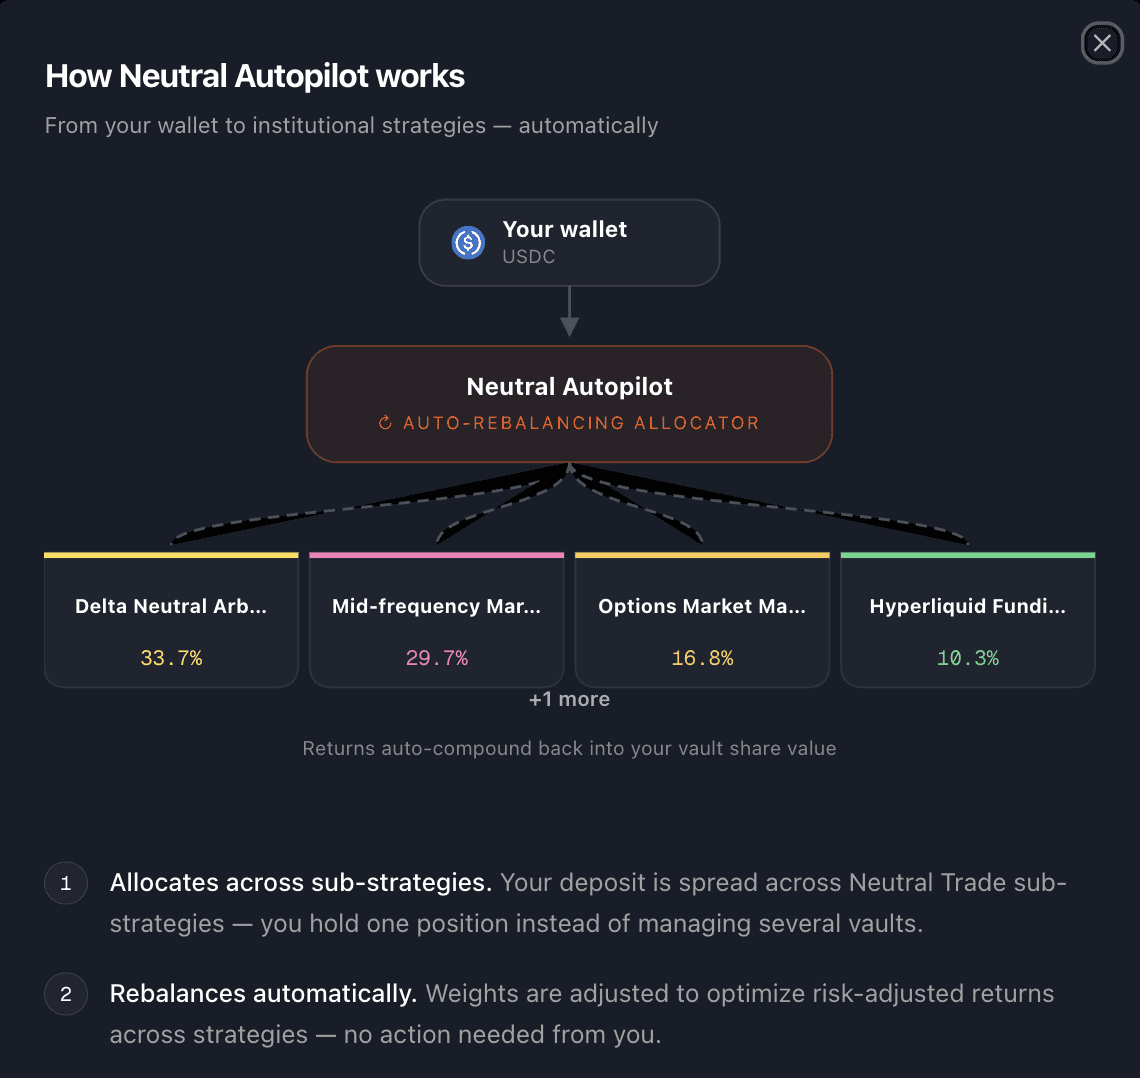
Autopilot ist ein Allokator. Ähnlich wie ein Multi-Strategie-Hedgefonds nimmt er Ihre Einzahlung, verteilt sie auf die Strategien, die auf Neutral laufen, und entscheidet, wie viel jede einzelne erhält. Wenn sich die Bedingungen ändern, ändert er die Gewichtungen. Das ist die gesamte Aufgabe, und es ist die Aufgabe, die Sie sonst selbst erledigen müssten.
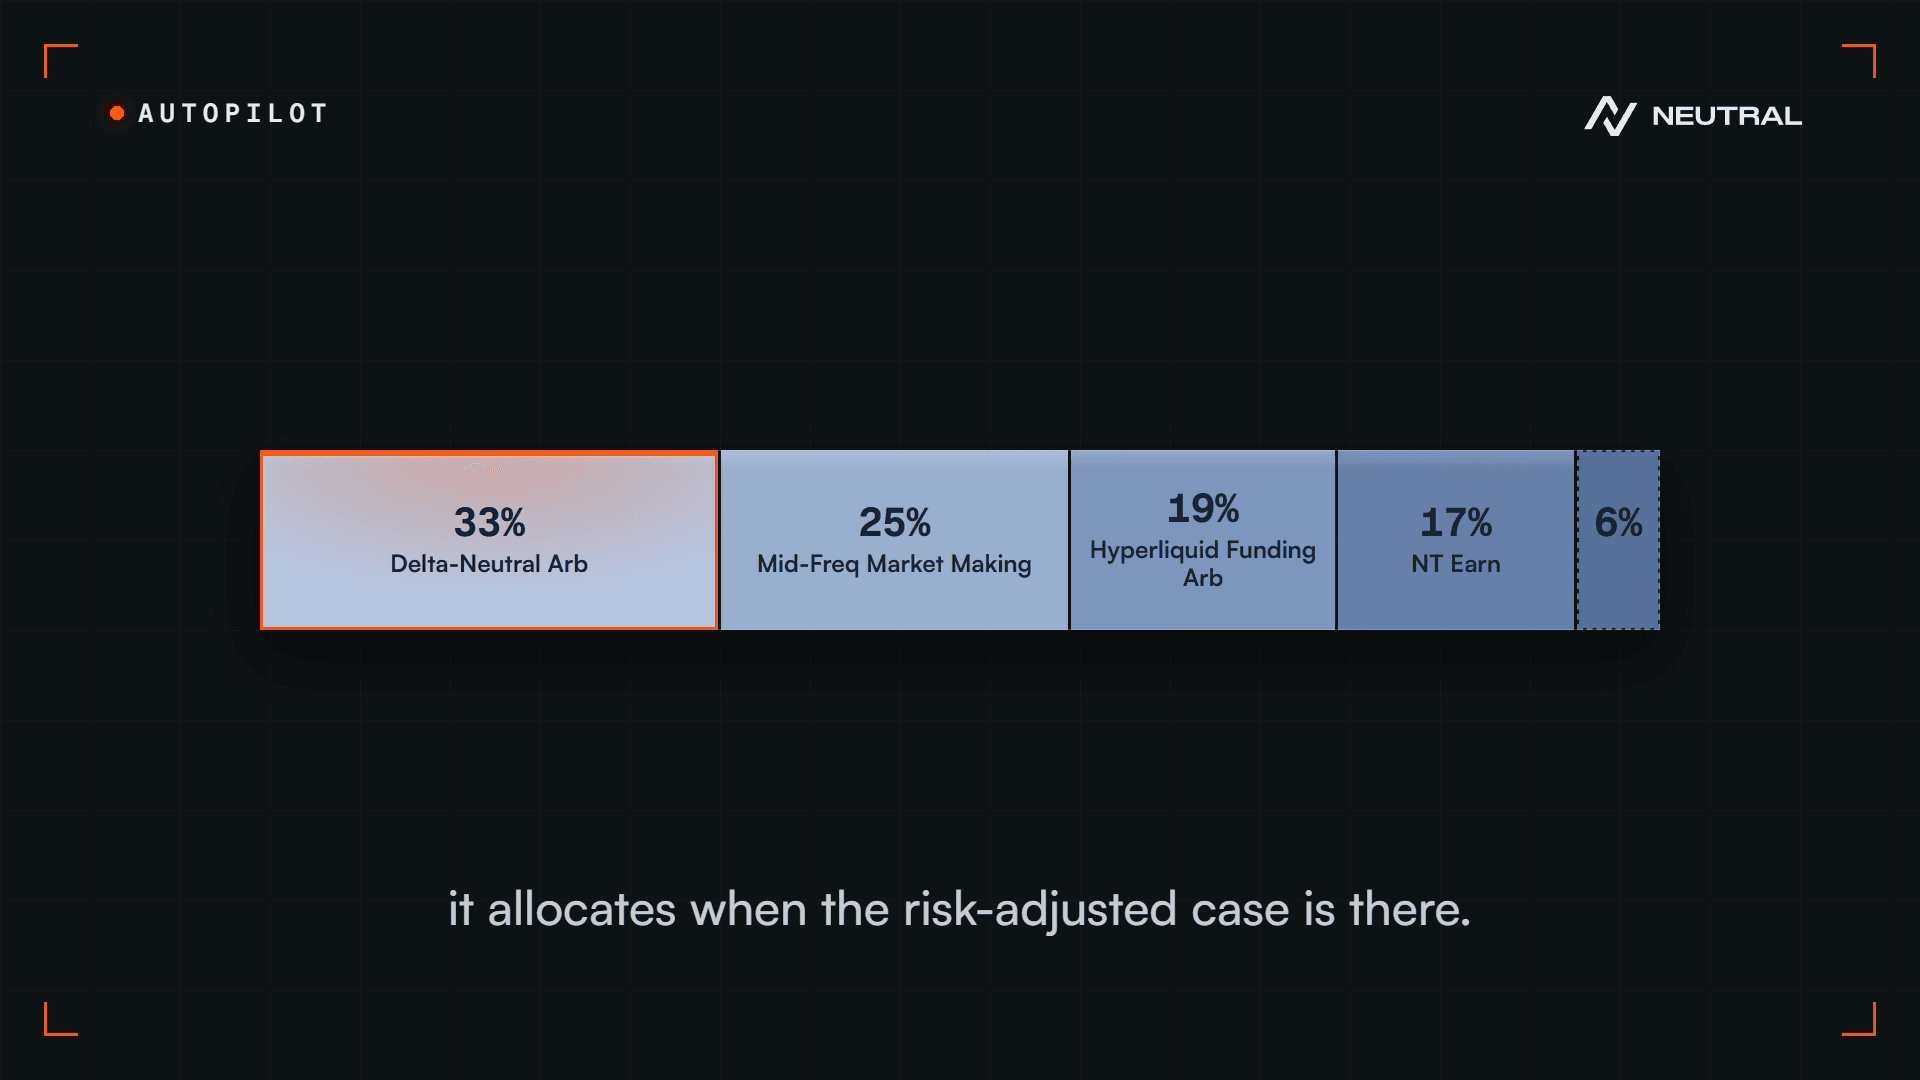
Die Auswahl, auf die er allokieren kann, ist nicht fest. Sie wächst, wenn wir neue Strategien listen, und eine Strategie muss über einen längeren Zeitraum live auf Neutral gelaufen sein, bevor sie eine Allokation erhalten kann. Die Gewichtungen werden laufend neu berechnet, aber sie ändern sich nur, wenn die erwartete Verbesserung die Kosten der Änderung rechtfertigt.
Der Kern bleibt marktneutral. Höchstens 5% dürfen in direktionalen Strategien liegen. Alles andere verdient an Dingen, die keinen steigenden Markt brauchen: dem Spread, der Funding Rate, die gehebelte Longs zahlen, um long zu bleiben, und Preisunterschieden zwischen Handelsplätzen.
Warum mehrere Strategien und nicht nur eine?
Eine einzelne Strategie ist ein einzelner Edge. Edges verlieren an Wirkung, wenn die Trades überlaufen sind (so wie alle unsere JLP Delta Neutral Strategie nachgebaut haben, als sie 2024 erstmals startete), und sie verlieren an Wirkung aus Gründen, die nur für sie gelten: Ein Spread verengt sich, ein Handelsplatz ändert seine Gebührenordnung, jemand taucht mit schnellerer Infrastruktur auf. Sie sind außerdem an Bedingungen geknüpft. Das Marktregime, das zu einer Strategie passt, ist selten das Regime, das zu einer anderen passt, und keine Strategie verdient in jedem Markt auf dieselbe Weise.
Deshalb führen wir stattdessen ein ganzes Buch davon. Unterschiedliche Edges, unterschiedlich bezogen, die nicht alle davon abhängen, dass dieselben Bedingungen anhalten. Das schlechte Quartal eines Trading-Desks sollte nicht Ihr schlechtes Jahr werden.
Aber gute Strategien zu sammeln ist nicht dasselbe wie ein Portfolio zu bauen, und das ist der Punkt, den ich unterstreichen würde. Wir beobachten weit mehr Firmen (80+), als wir onboarden (7 davon bis heute), und jeder Kandidat wird am Gesamtbuch gemessen statt für sich allein: Korrelation, Überschneidung bei Assets, was er tatsächlich beiträgt. Wir wählen oft eine kleinere unkorrelierte Strategie statt einer größeren, die sich mit dem überschneidet, was wir bereits betreiben.
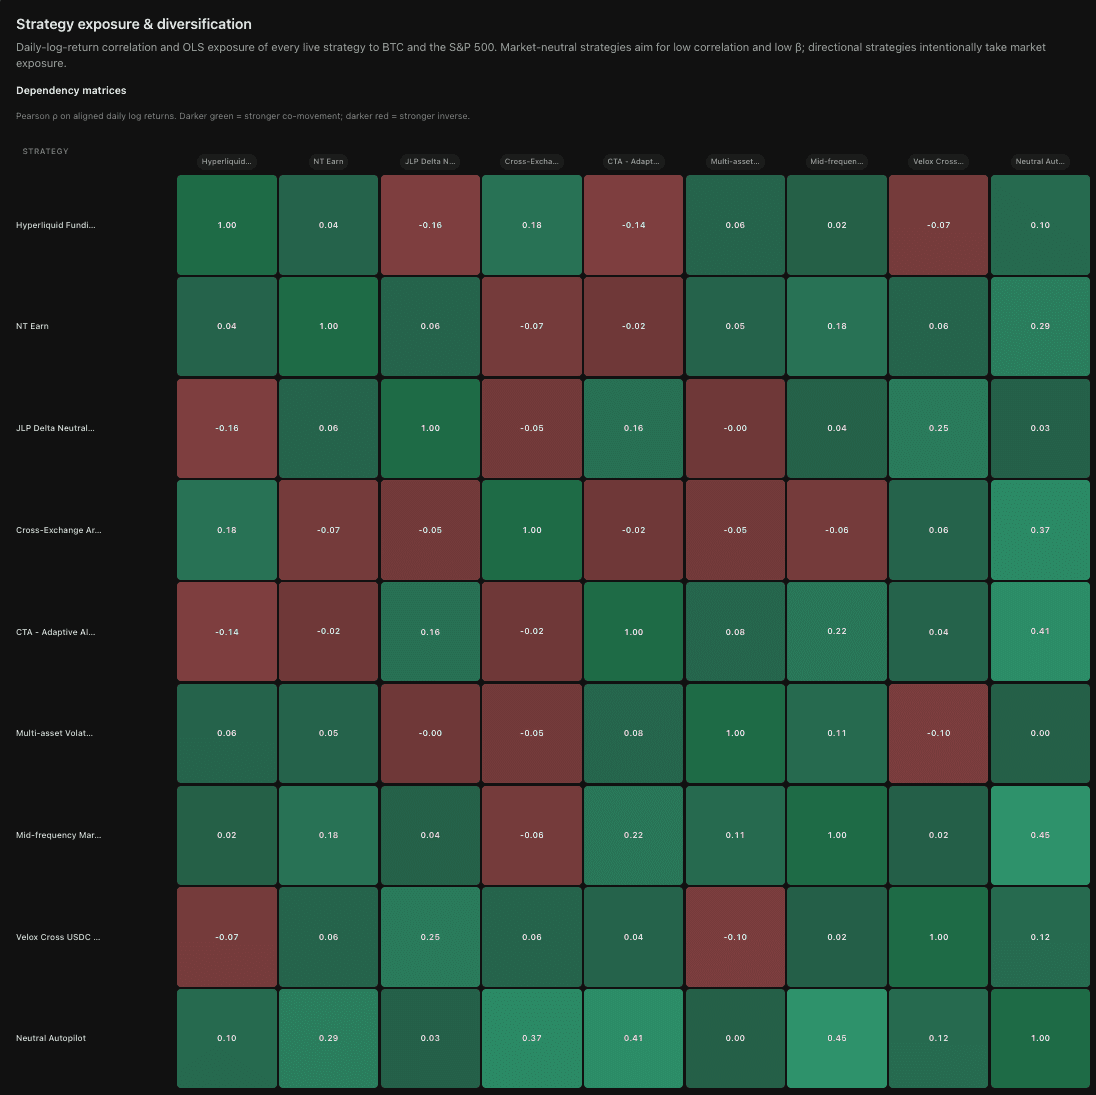
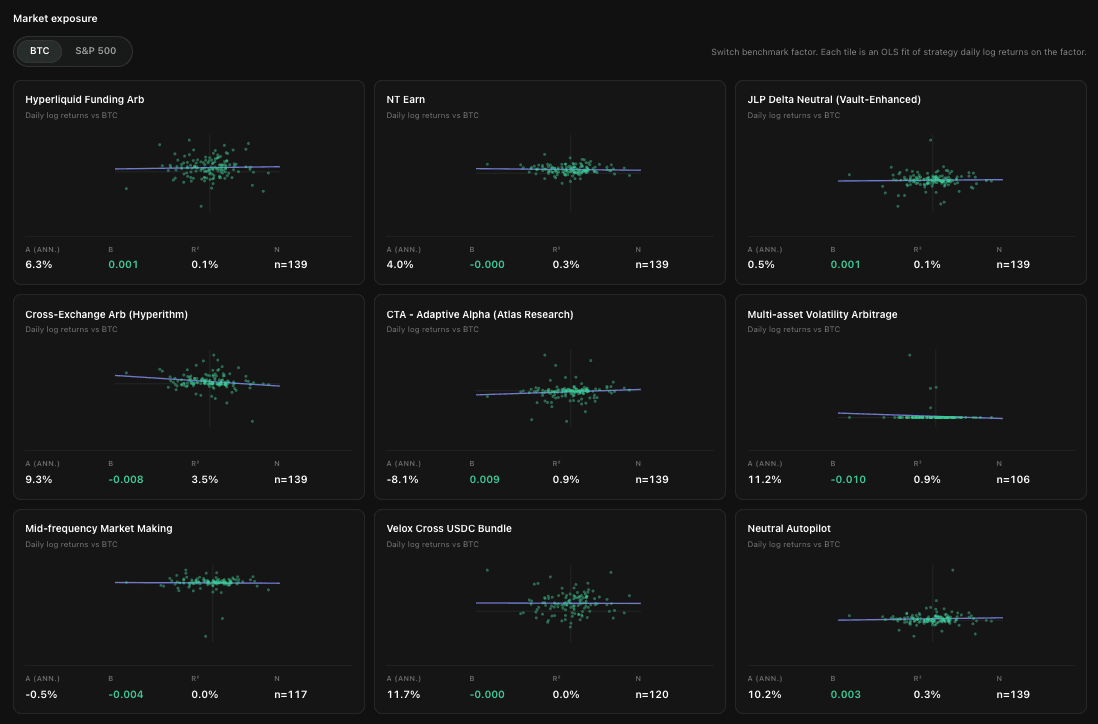
Die Frage lautet nie „Ist diese Strategie gut?“ Sie lautet „Wird das Portfolio besser, wenn wir sie hinzufügen?“ Das sind unterschiedliche Fragen, und die zweite ist die eigentliche Aufgabe.
Sicherheitsüberlegungen
1) Die Trading-Firma verwahrt Ihre Einzahlungen nie — sie erhält ausschließlich Handelszugriffsrechte
Das ist die Frage, die ich als Erstes beantwortet haben wollte, und fast niemand stellt sie. Wenn Sie in einen Vault einzahlen, wohin fließt das Geld tatsächlich?
Bei vielen Vault-Designs geht es an die Trading-Firma. Das ist kein Vault. Das ist ein unbesicherter Kredit. Sie verleihen Geld an einen Trading-Desk und hoffen, dass er sich anständig verhält, und wir alle wissen, wie dieses Hoffen endet. 3AC im letzten Zyklus. Stream Finance in diesem.
Man sollte präzise sein, worauf es in diesen Fällen ankommt. Wie die endgültigen Erkenntnisse auch ausfallen: Das strukturelle Problem war dasselbe — Transparenz.
Wir verifizieren, statt zu vertrauen. Live-Track-Records mit täglichem PnL und Zeitstempeln, historische Trade-Logs und Read-only-API-Zugriff auf die Börsen, den wir täglich mit den Angaben der Firma abgleichen. Jede Firma durchläuft ein vollständiges KYB der juristischen Person, und ein nicht überprüfbarer Track Record verhindert das Onboarding grundsätzlich, was auch immer sonst für diese Firma spricht. Wir haben über zwei Jahre hinweg mehr als 80 Trading-Firmen geprüft. Der größte Teil dieser Arbeit besteht, wie sich zeigt, aus Nein-Sagen.
Darüber hinaus erhalten unsere Partner-Strategieanbieter auf Neutral Trade ein reines Ausführungs-Unterkonto. Es kann handeln. Es kann nicht abheben. Sie übernehmen keine Verwahrung.
Die Sicherheiten hinter den zentralisierten Legs liegen überhaupt nicht auf der Börse: Sie werden off-exchange bei Copper und Ceffu gehalten und dem Handelsplatz als Margin gespiegelt, sodass ein Ausfall der Börse die Sicherheiten nicht mitreißt. On-Chain-Operationen laufen über Fordefi MPC mit Whitelists für Transfers, Mittelbewegungen sind auf von uns vorab freigegebene Adressen beschränkt, und wesentliche Änderungen an einem Vault unterliegen einem 12-Stunden-Timelock.
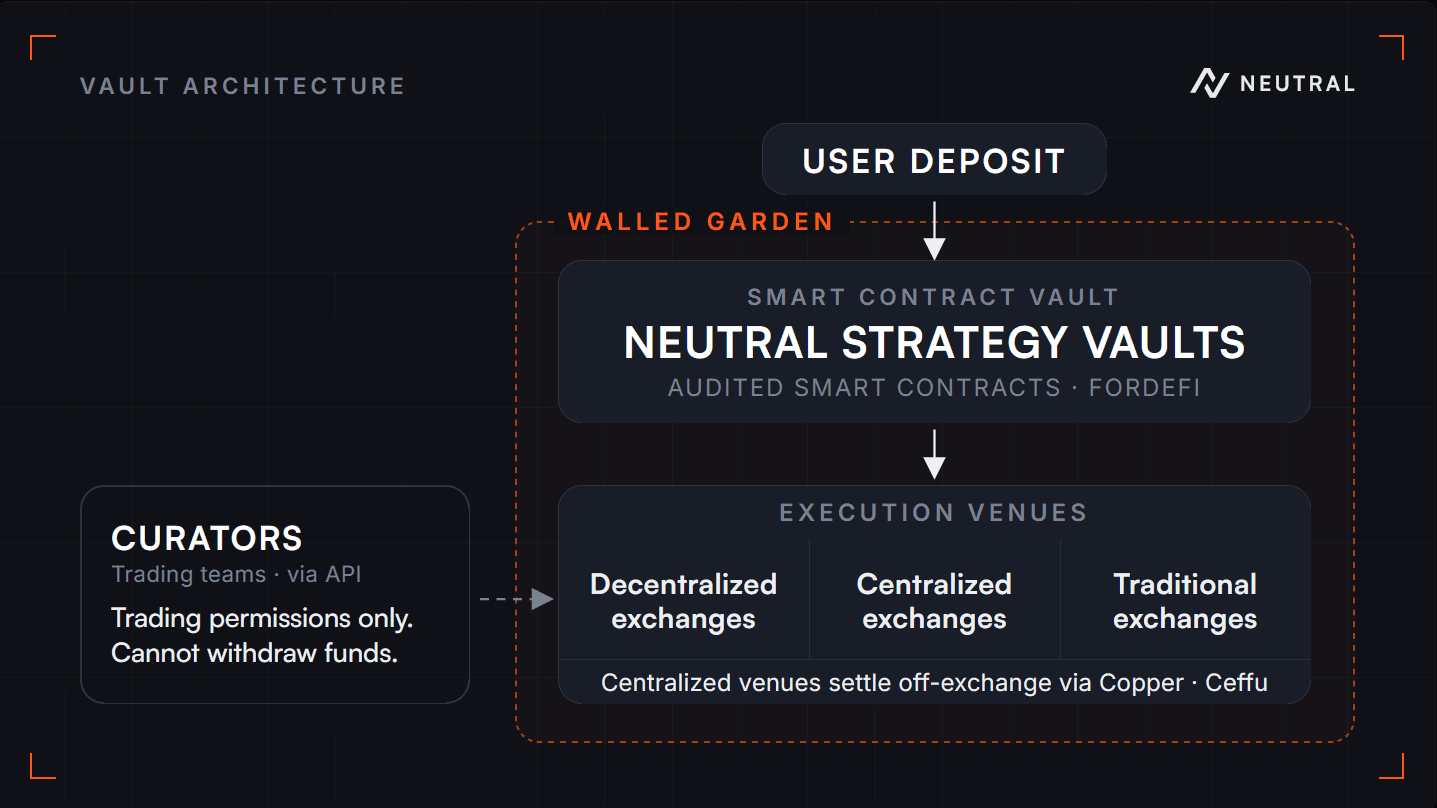
All das aufzubauen hat zwei Jahre gedauert, und ich sage es ganz offen: Es ist das am wenigsten vermarktbare Gut, das wir besitzen. Aber die Sicherheit der Gelder ist eine dieser Vorkehrungen, die Sie überhaupt nichts kostet — bis zu dem Tag, an dem sie Sie alles kostet.
2) Risiko wird durch Infrastruktur begrenzt
Unsere Limits sind dort verankert, wo über sie nicht verhandelt werden kann: Hebelobergrenzen, Positionslimits, ausschließlich freigegebene Handelsplätze, ausschließlich freigegebene Instrumente, alles auf der Infrastrukturebene durchgesetzt, nicht in einem Richtliniendokument. Autopilot betreibt zusätzlich eine harte Obergrenze für direktionale Exposure. Eine Trading-Firma kann kein Limit verletzen, dessen Erreichen ihr nie erlaubt wurde.
Jede Sub-Strategie liegt in einem eigenen isolierten Vault, sodass ein Ausfall nicht die anderen mitreißt. Wir behandeln jeden Vault als eigenen Wirkungsradius.
3) Audits
Die Smart Contracts der Strategie-Vaults wurden von Offside Labs, Quantstamp und Halborn auditiert (docs.neutral.trade/neutral-strategy-vaults/security).
Jedes Smart-Contract-Upgrade erfordert einen 12-Stunden-Timelock mit einem 3/5-Quorum auf isolierten Geräten, gemäß den Best Practices in DeFi.
Echte Transparenz
Alles oben Gesagte ist eine Behauptung. Hier können Sie es überprüfen.
Öffnen Sie die Autopilot-Seite und scrollen Sie nach unten. Sie sehen die Live-Allokation. Jede Strategie im Buch, den darin liegenden Dollarbetrag und ihren Anteil am Gesamtvolumen.
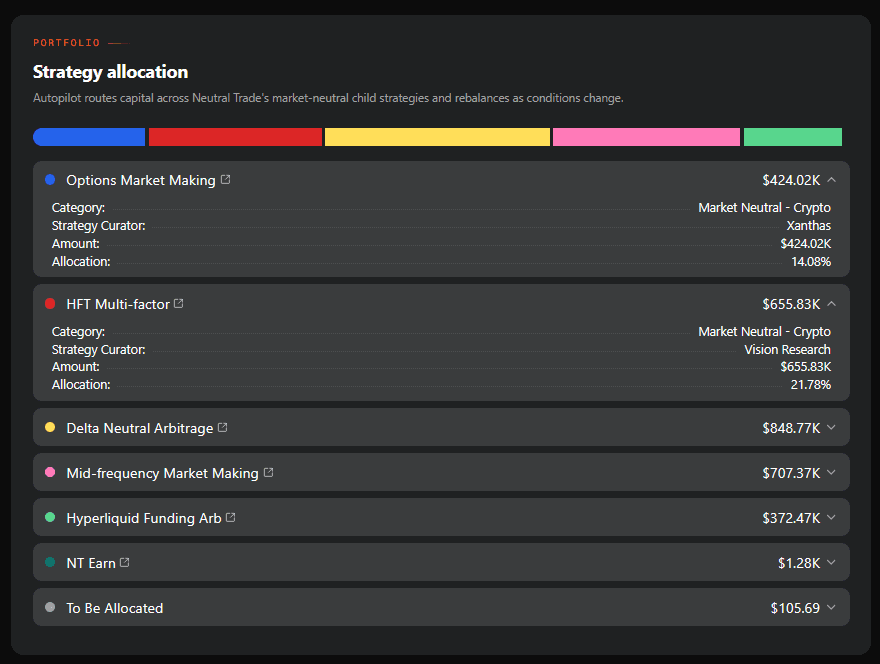
Darunter steht die Risiko-Telemetrie, live aggregiert aus jedem untergeordneten Vault. Wie viele Assets gehandelt werden und über wie viele Handelsplätze. Welche Verwahrer die Sicherheiten halten und in welchem Verhältnis. Wie viel an jeder Börse gehandelt wird. Wo das Coin-Exposure auf der Marktkapitalisierungskurve liegt, denn ein breites Buch ist nur dann Diversifikation, wenn die Assets liquide sind, und das sollten Sie selbst überprüfen können.
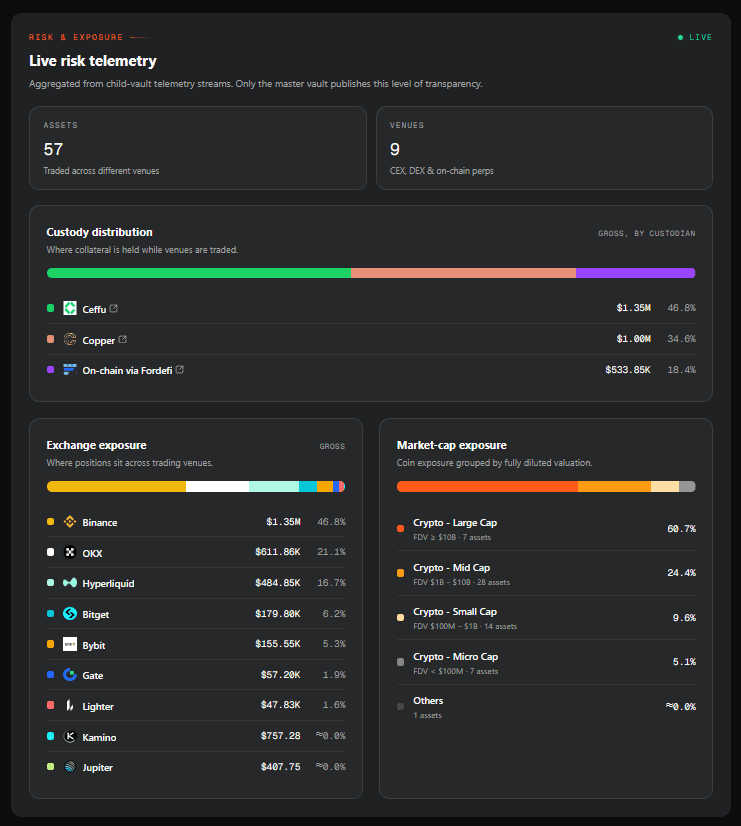
Darüber hinaus wird der NAV hinter all dem täglich dreifach verifiziert: Neutral Trade x die Trading-Firma x Accountable. Mehr über die Datenanalyse lesen Sie hier.
Warum ein Strategie-Vault statt eines renditetragenden Stablecoins?
1) Ihre gesamte Einzahlung arbeitet
Sehen Sie sich nun an, woher die beliebteste Renditestruktur des Marktes kommt: das Design aus Stablecoin plus gestaktem Stablecoin. USDe und sUSDe sind das bekannte Paar, und der ganze Markt hat ihren Mechanismus übernommen.
Die Mechanik ist einfach — die Rendite wird auf das gesamte Angebot des Stablecoins erwirtschaftet, aber nur an den gestakten Teil ausgezahlt. Wenn also die Hälfte des Angebots gestakt ist, weist die gestakte Version ungefähr die doppelte reale Rendite der Strategie aus. Nicht weil die Strategie mehr verdient hätte, sondern weil die Halter, die nicht gestakt haben, stillschweigend für jene zahlen, die es getan haben.
Und dann ist da noch die Peg-Bindung. Wenn erhebliche Abflüsse kommen, treffen Rücknahmen schneller ein, als die Strategie ihre Positionen auflösen kann, und der Synthetic löst sich von seiner Bindung. Nun muss der Emittent sie verteidigen: Market Maker bezahlen, Liquidität mieten, den Spread schlucken. Dieses Geld kommt nicht aus dem Nichts. Es kommt aus derselben Rendite, die eigentlich Ihnen zustehen sollte, und in einer ausreichend schlechten Woche übersteigen die Kosten der Dollar-Verteidigung alles, was die Strategie verdient hat, und jede vereinnahmte Kommission.
Das wirft eine Frage auf, die in diesem Modell niemand gern gestellt bekommt: Warum Market Maker dafür bezahlen, eine Peg-Bindung zu verteidigen, wenn man die Rendite einfach an die Menschen weitergeben könnte, die sie finanziert haben?
Wir haben uns dieses Problem nie eingehandelt. Neutral hat keine Peg-Bindung zu verteidigen: keinen synthetischen Dollar, keine fest beauftragten Market Maker, keine gemietete Liquidität. Sie halten einen Anteil an einem Vault, und der Anteil ist so viel wert, wie die Strategie wert ist. Er steigt, wenn die Strategie verdient, und fällt, wenn sie es nicht tut, und es gibt keine dritte Zahl dazwischen, die jemand mit Ihrer Rendite stützen muss.
Eine Peg-Bindung ist ein Versprechen, das bei ruhigem Wetter gegeben wird. Wir geben lieber keine Versprechen, die das Wetter brechen kann.
2) Transparente Gebührenstruktur
Bei einem renditetragenden Stablecoin handelt der Emittent, der Emittent bewertet sein eigenes Buch, und der Emittent entscheidet, was an Sie ausgezahlt wird. Sie haben keine Möglichkeit, irgendetwas davon zu überprüfen. Angenommen, er verdient 30% auf Ihr Geld und zahlt Ihnen 8%. Das ist ein Anteil von 70%, still einbehalten, und nichts in der Struktur würde es Ihnen je verraten. Sie würden 8% sehen, annehmen, das sei die Rendite der Strategie, und sich dafür bedanken.
Bei Neutral-Strategien werden die Gebühren im Voraus angegeben und ausdrücklich aufgeteilt: zwischen Management und Performance sowie zwischen Strategiemanager und Vault-Betreiber, veröffentlicht auf jeder Strategieseite. Autopilot ist bis zum 1. September 2026 kostenlos nutzbar; danach fällt eine jährliche Gebühr von 1% an.
3) Einen fairen Anteil an Gebühren zahlen — auf Ihre eigenen Gewinne
Hier ist ein Problem, von dem die meisten Einzahler nicht einmal wissen, dass es existiert, und es ist ein gutes Beispiel für den Unterschied zwischen dem sauberen Bau von Infrastruktur und dem Vereinfachen, weil die saubere Version schwer ist.
In der klassischen Vermögensverwaltung sind Performancegebühren mit einer High-Water-Mark verbunden: Der Manager verdient eine Performancegebühr nur auf Gewinne oberhalb Ihres bisherigen Höchststands. Werden Renditen in einem Drawdown wieder abgegeben, verdient der Manager nichts mehr, bis Sie wieder schadlos gestellt sind. Es ist der grundlegende Fairnessmechanismus der gesamten Fondsbranche.
Die meisten DeFi-Vaults setzen eine vereinfachte Variante um: Sie kristallisieren Gebühren alle paar Tage, wobei die High-Water-Mark auf Vault-Ebene geführt wird. Eine Marke für alle, gebunden an den Allzeithoch-Anteilspreis des Vaults selbst.
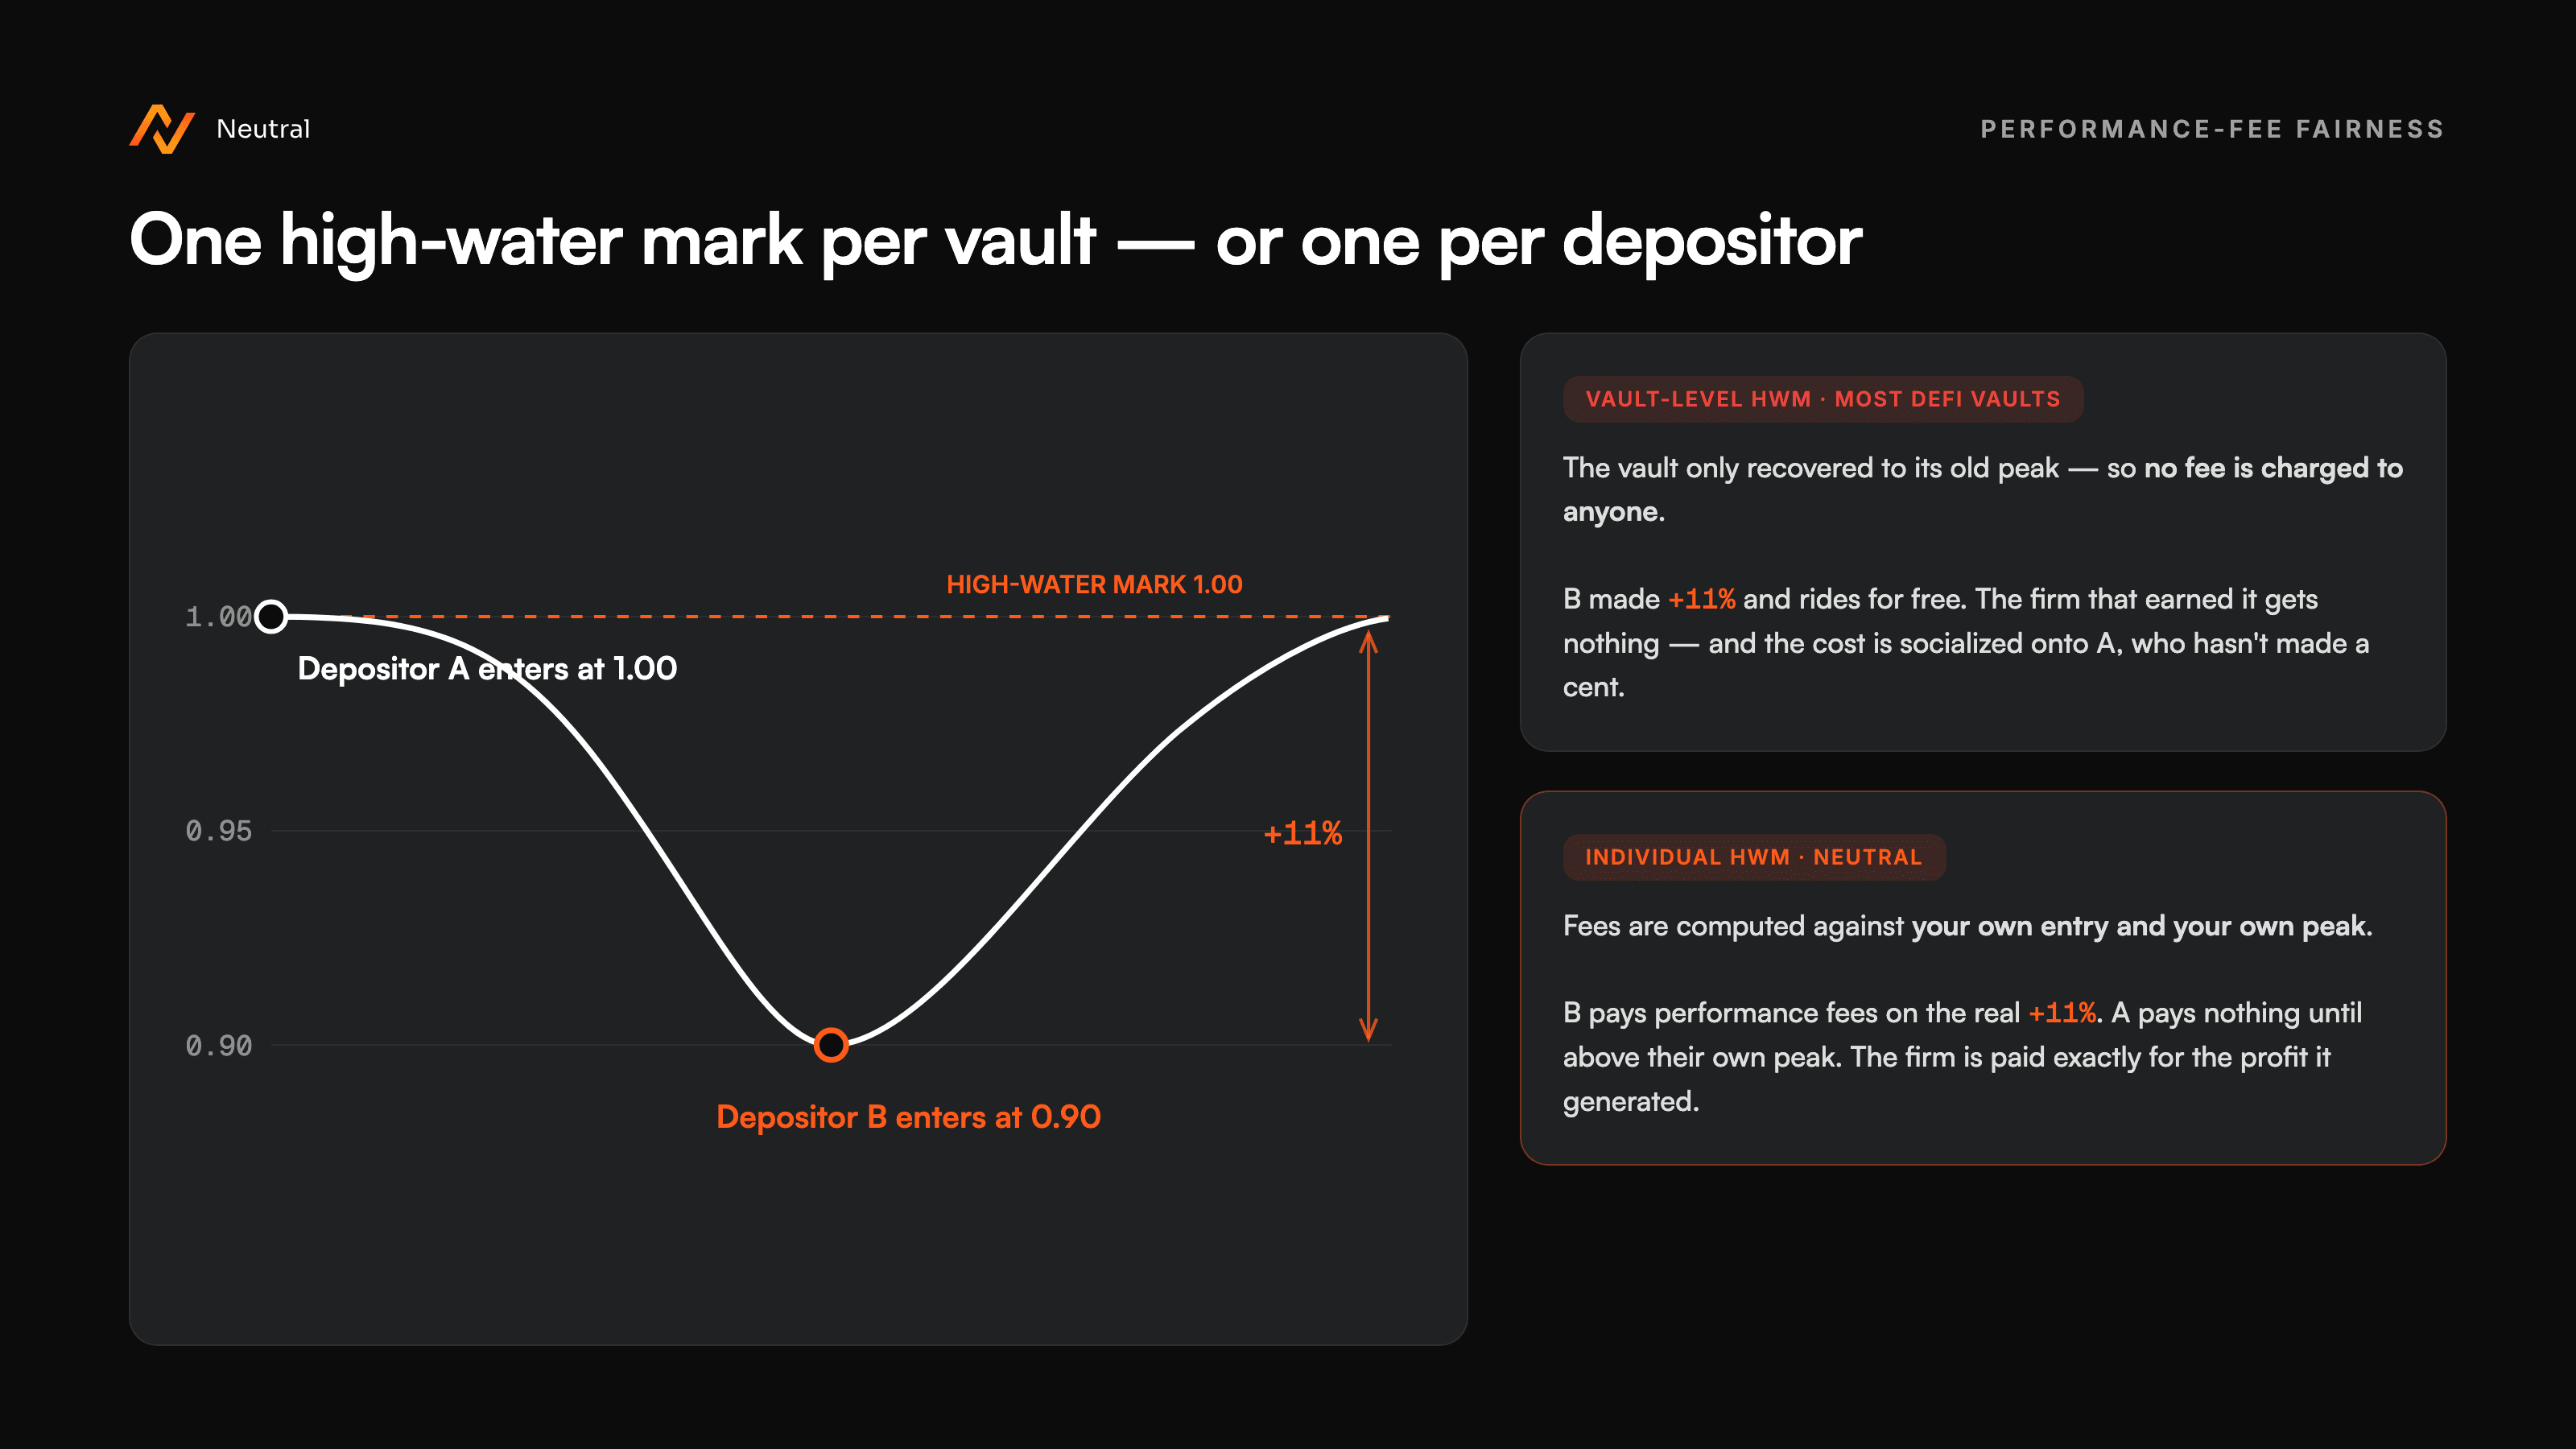
Wir haben stattdessen individuelle High-Water-Marks gebaut. Auf Neutral werden Ihre Gebühren gegen Ihren eigenen Einstieg und Ihren eigenen Höchststand berechnet. Zahlen Sie während eines Drawdowns ein und profitieren Sie von der Erholung, dann zahlen Sie eine Performancegebühr auf Ihre tatsächlichen Gewinne. Und das zu Recht, denn für Sie sind es tatsächliche Gewinne. Sitzen Sie den Drawdown aus, zahlen Sie nichts, bis die Strategie Sie über Ihren eigenen bisherigen Höchststand hinausführt. Die Trading-Firma wird genau für den Gewinn bezahlt, den sie tatsächlich erwirtschaftet hat, nicht mehr und nicht weniger, und niemandes Erholung wird von jemand anderem subventioniert.
Das ist deutlich schwerer zu bauen als eine Marke auf Vault-Ebene: Es bedeutet, den Gebührenstand pro Einzahler zu führen statt einer einzigen Zahl pro Vault. Aber „fair“ und „einfach umzusetzen“ erwiesen sich als zwei verschiedene Dinge, und wir haben uns für fair entschieden.
Diese Funktion gilt nur für Sub-Strategien, auf die wir über Autopilot allokieren. Autopilot selbst erhebt keine Performancegebühren.
TL;DR
Eine Einzahlung, verteilt auf unsere aktiven marktneutralen Strategien: Cross-Exchange-Arbitrage, Funding-Rate-Arbitrage, Delta-Neutral, Market Making, Optionen. Betrieben von professionellen Quant-Firmen, neu gewichtet und ausbalanciert, wenn sich die Bedingungen ändern.
Jede Strategie wird vollständig erklärt: was sie handelt, woher die Rendite kommt, was sie zerbricht. Die Allokationsverhältnisse sind auf der Seite sichtbar. Wenn Sie lieber Ihre eigene Mischung zusammenstellen, statt uns allokieren zu lassen, geht das auch: Zahlen Sie direkt in die Strategien ein und legen Sie Ihre eigenen Gewichtungen fest.
Einzahlungen sind täglich möglich. Rücknahmen laufen in einem wöchentlichen Zyklus mit Vorankündigung.
Die Launch-Ankündigung finden Sie auf X.
Dafür war DeFi meiner Meinung nach gedacht. Die guten Strategien sollten nicht Menschen vorbehalten sein, die bereits Geld haben, und die Renditen sollten aus echtem Handel kommen und nicht von der nächsten Person, die den Token kauft. Dafür braucht es Infrastruktur, die sich jemand hinsetzen und bauen muss. Das ist langsamer, als einen Token zu launchen, und es ist die einzige Version davon, die Bestand hat.
Sind wir nur eine weitere Renditeplattform? Es sieht gleich aus. Wir sind nicht gleich.
Jetzt mit Autopilot verdienen →