2026年7月业绩:方向性策略回吐部分收益的一个月
Neutral Trade 各金库的2026年7月业绩:市场中性策略稳步复利,一只方向性策略回吐了此前的收益,以及两者对投资组合构建的启示。
诚实的业绩报告,意味着连同不好看的月份一起公布。7月在某一个具体的地方正是这样的月份——而在其他所有地方,它安静而不错。
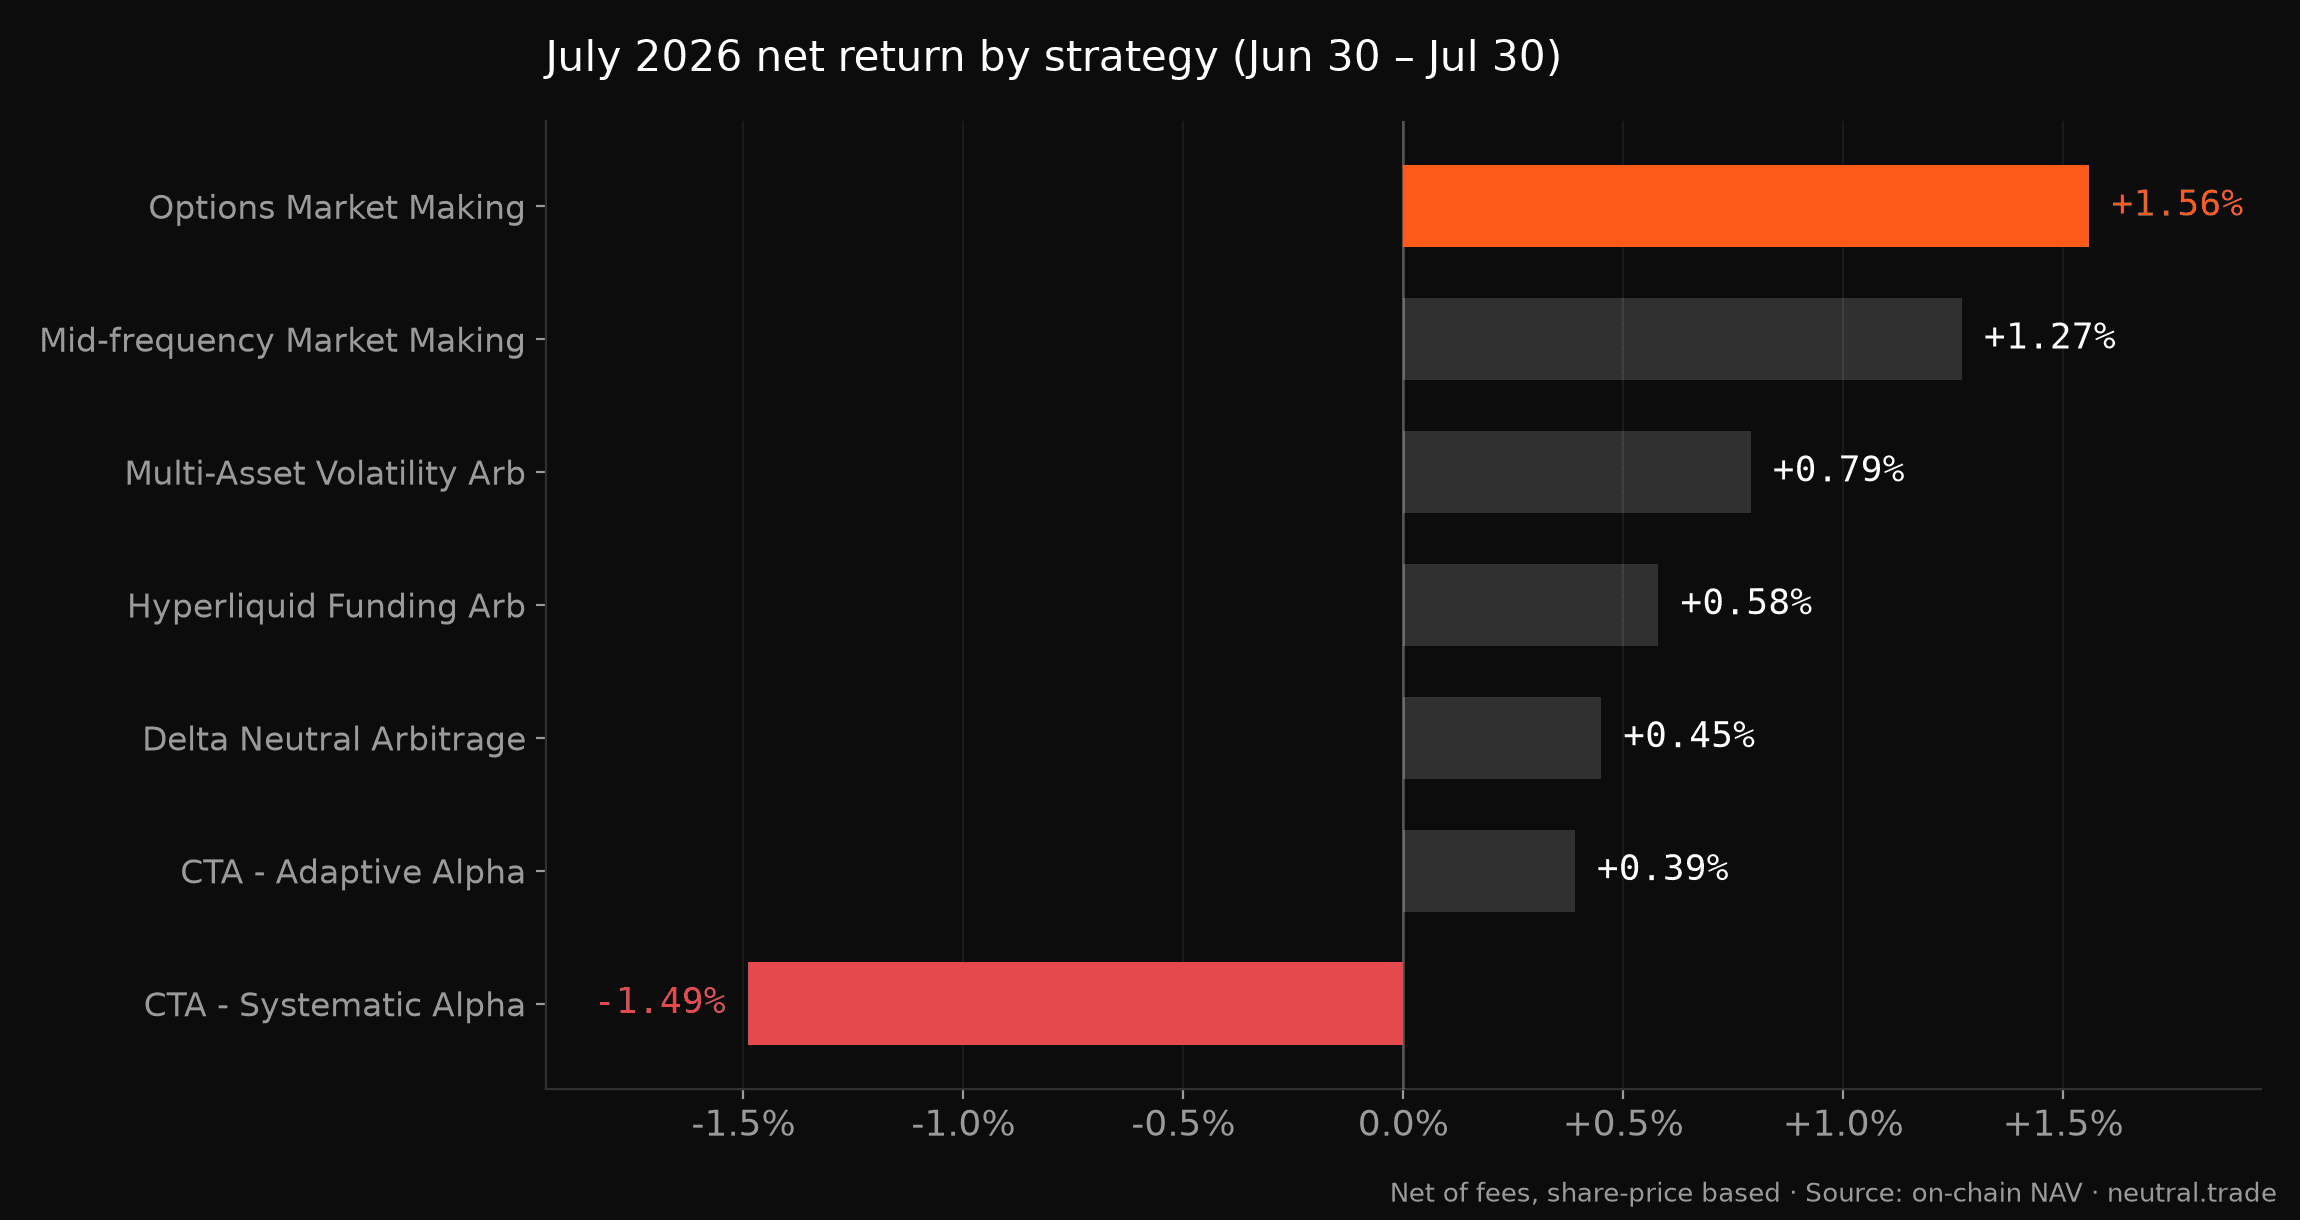
比特币本月上涨 +9.3%。我们的市场中性金库按设计不会捕捉这一行情;它们在 +0.45% 到 +1.56% 之间稳步复利。而我们规模最大的方向性策略 CTA - Systematic Alpha,用十一周时间最高攀升至 +11.9%,随后在本月最后三天回吐了其中近一半。
以下是全部内容。
平台各金库的7月回报
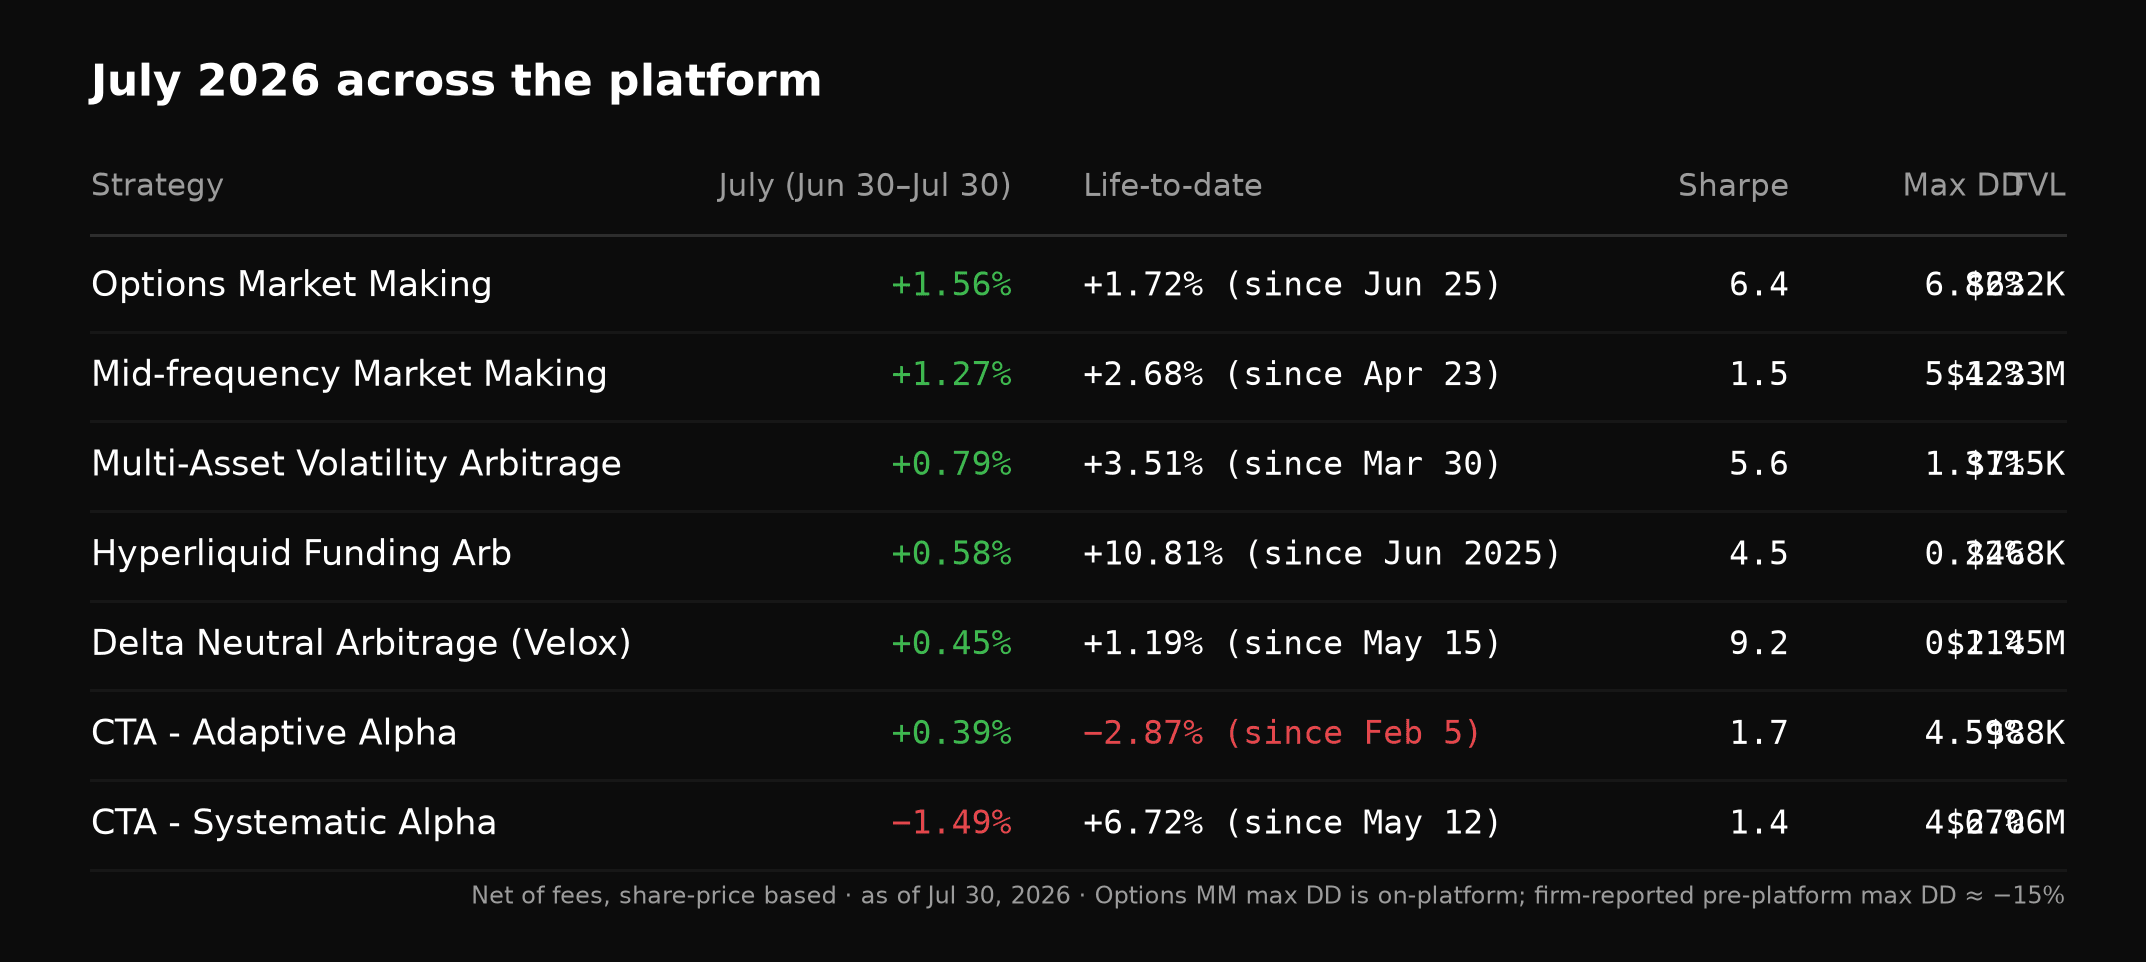
已扣除费用,基于份额净值,截至2026年7月30日。本表覆盖在7月拥有完整一个月实盘记录的金库。已排除:HFT Multi-factor(7月17日上线)与 CTA - Longshort Alpha(7月23日起交易),因为月份不完整;以及尚未公开上线的金库。
Systematic Alpha 发生了什么
该策略于5月12日开始交易,并连续攀升十一周——以脉冲式上行,其间出现过数次 3–4 个百分点的回吐——最高达到 7月27日累计 +11.9%。在随后的三天里,它回吐了近一半的累计收益,以及7月的全部收益,收于 +6.72%,7月回报为 −1.49%。
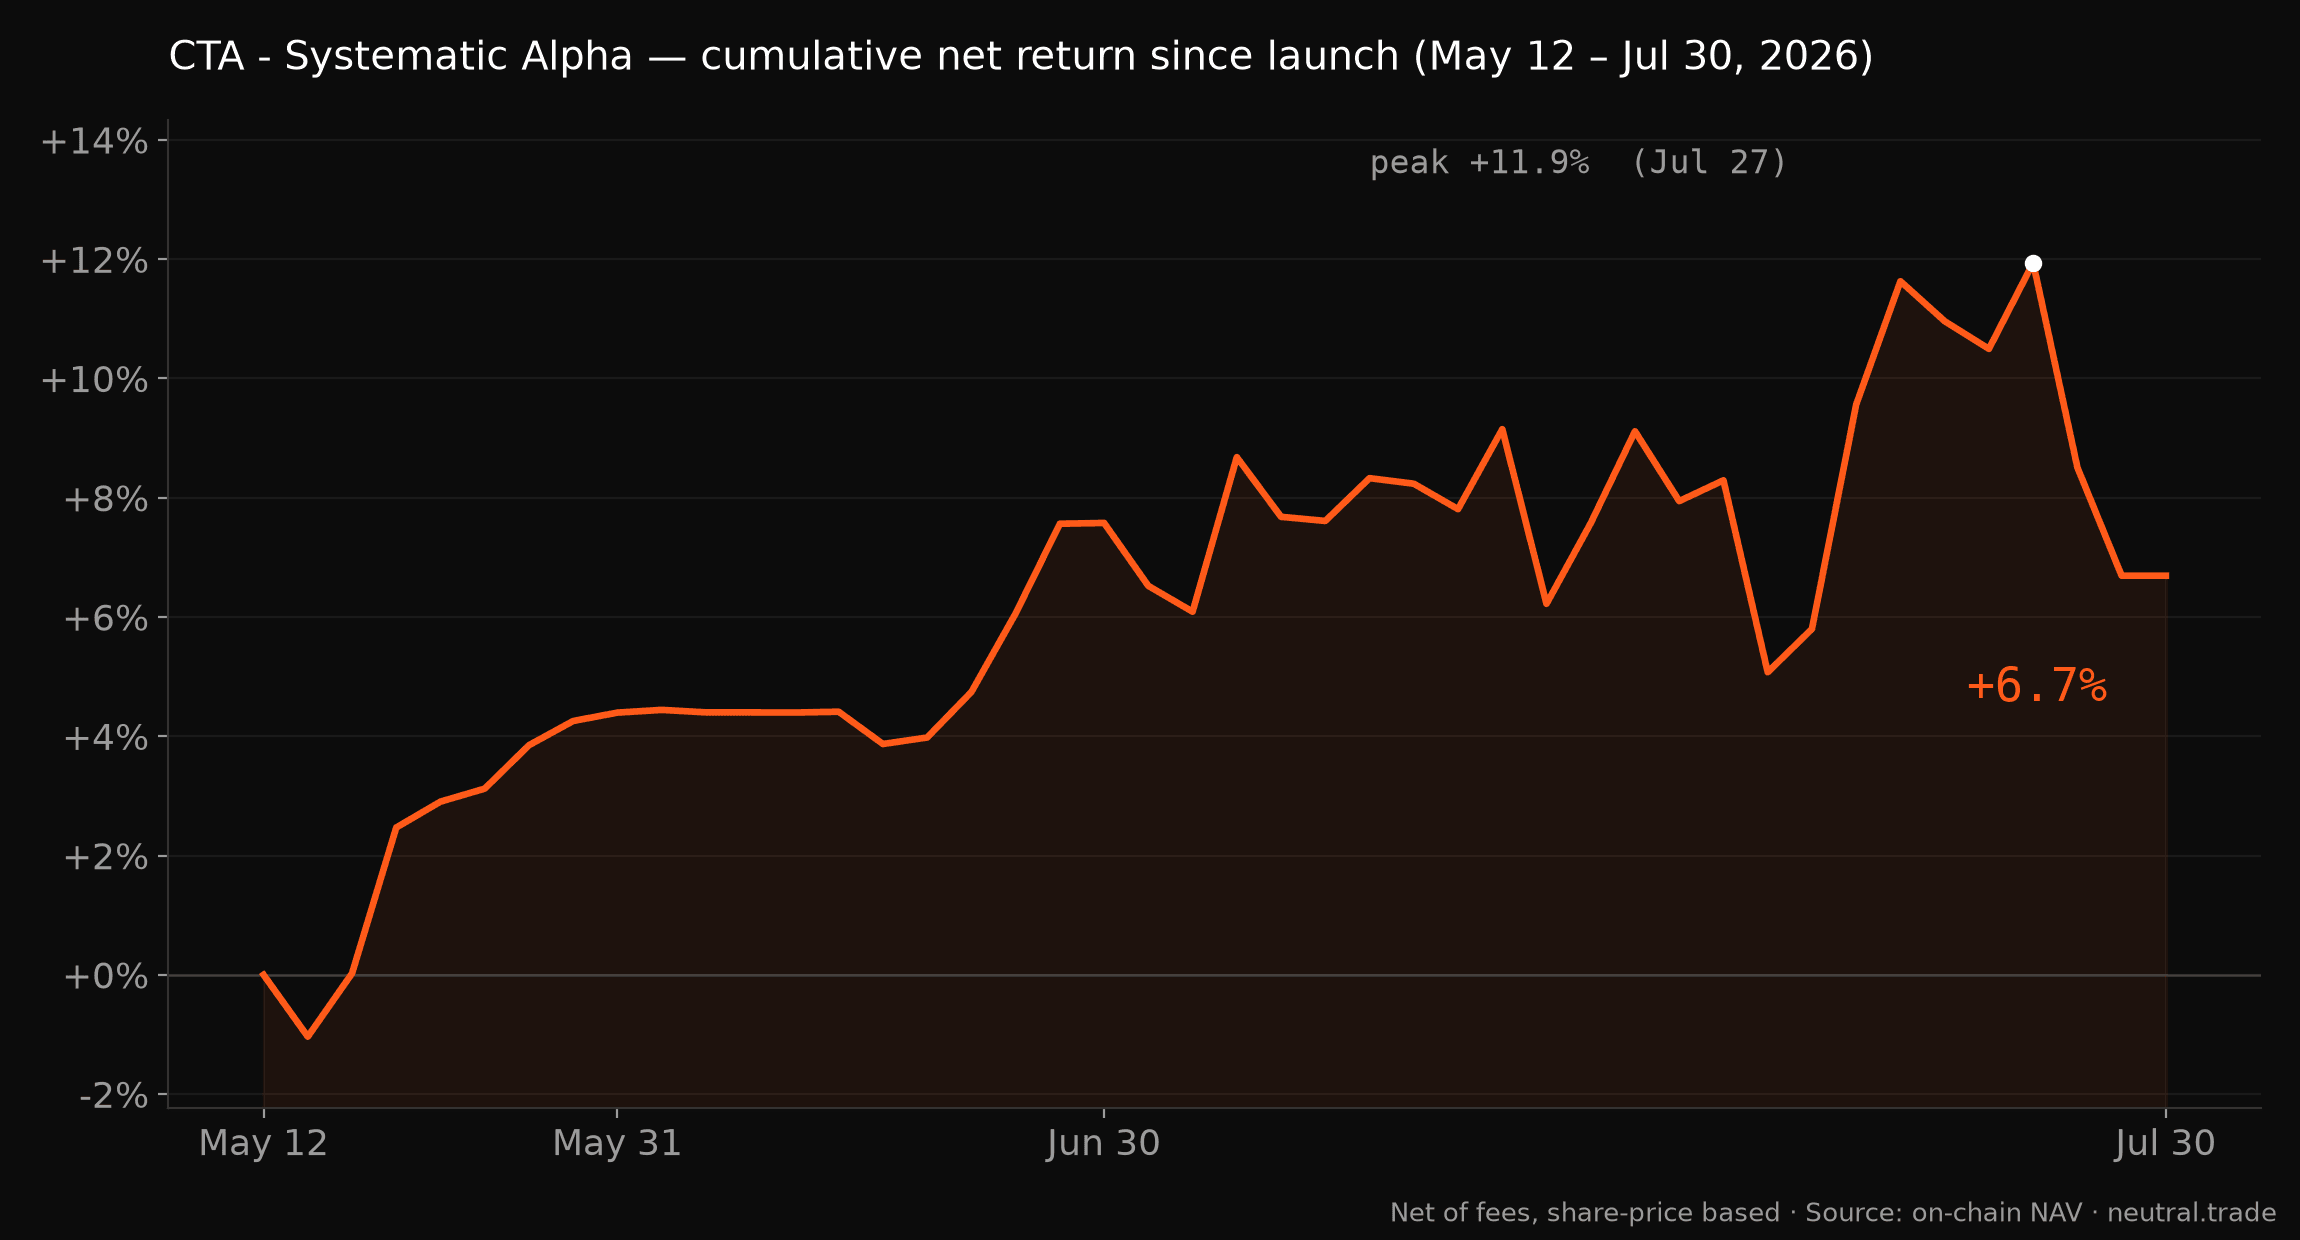
策略上线时我们就提示过这种可能性,如今它真的发生了,值得再说一遍:Systematic Alpha 是一只以季度至年度为周期的方向性策略。它在美国股票 ETF 和股指期货上运行均值回归与趋势跟踪。这类策略不会带来平滑的月度收益——它们以脉冲方式累积收益,其间也会回吐一部分。它 1.4 的夏普比率对于一个方向性组合而言是可观的,而这与 delta 中性的 Velox 金库所呈现的 9.2 完全是两个数字,因为它们是完全不同的产品。
如果这种规模的三天回吐不是你愿意承受的,那么市场中性金库正是为你而设。同时运行这两类策略,意义就在于此。
比特币上涨 +9.3% 的月份是用来做什么的
当 BTC 上涨 9.3% 时,一只赚取 0.58% 的资金费套利金库看起来很慢。这种比较忽略了每种工具各自的作用。
把时间往回推一个季度,看看反面的例子。在第二季度,比特币下跌 −13.67% ——而每一只实盘公开金库都轻松跑赢了它。市场中性组合在该季度全线收正,即便是表现最弱的 CTA - Adaptive Alpha,也只下跌 2.78%,而比特币的跌幅是两位数。
市场中性并不在意 BTC 往哪个方向走。这就是产品的全部要义:不依赖方向的回报,让你的投资组合在周期的两个半程里都有资产在赚钱。7月是另外那半程——而市场中性组合在强势月份中做了它应该做的事:安静地持续复利,回撤以零点几个百分点计。
策略说明
**Options Market Making**(7月 +1.56%,自6月25日以来 +1.72%)。Xanthas 在比特币波动率曲面上的组合是7月平台上表现最强的。请注意,该金库在平台上五周内已录得 6.82% 的最大回撤——它被刻意设计得比我们的 delta 中性策略波动更大,而这是双向的。
**Mid-frequency Market Making**(7月 +1.27%)。自上线以来的每一个完整月份都收正。目前它在买卖两侧的报价对应 9.6% 的年化收益率。
**Multi-Asset Volatility Arbitrage**(7月 +0.79%)。稳健的复利者。按月申购,最低 $50k;存款分批开放,以保护策略的超额收益。
**Hyperliquid Funding Arb**(7月 +0.58%,成立以来 +10.81%)。十四个月的实盘、可链上验证的业绩记录,最大回撤 0.22%——这是平台上关于资金费收割效果的最长连续证明。
**Delta Neutral Arbitrage (Velox)**(7月 +0.45%)。自上线以来夏普比率 9.2,最大回撤 0.11%。几乎没有波澜——这正是设计使然。
**CTA - Adaptive Alpha**(7月 +0.39%,成立以来 −2.87%)。另一只方向性策略,仍未从春季的回撤中回本。6月和7月都收正;趋势策略天然是一阵一阵的,而这就是该周期中段的样子。
事务公告
Hyperithm 的 Cross-Exchange Arb 金库在7月8日经策略管理机构决定进入清盘退出,自2025年12月30日以来以 +8.1% 的成立以来回报收官。存款人可以提取资金,或使用 Transfer 功能在一笔交易中把资金重新配置到任何其他金库。
过往业绩不代表未来结果。所有数字均已扣除费用,并可在链上验证。完整数据,包括费前数字与基准,见 neutral.trade/analytics。