2026 年 7 月績效:方向性部位回吐部分獲利的一個月
Neutral Trade 各金庫 2026 年 7 月的績效:市場中性策略穩定複利,一個方向性策略回吐了它的獲利,以及這兩者對投資組合建構的啟示。
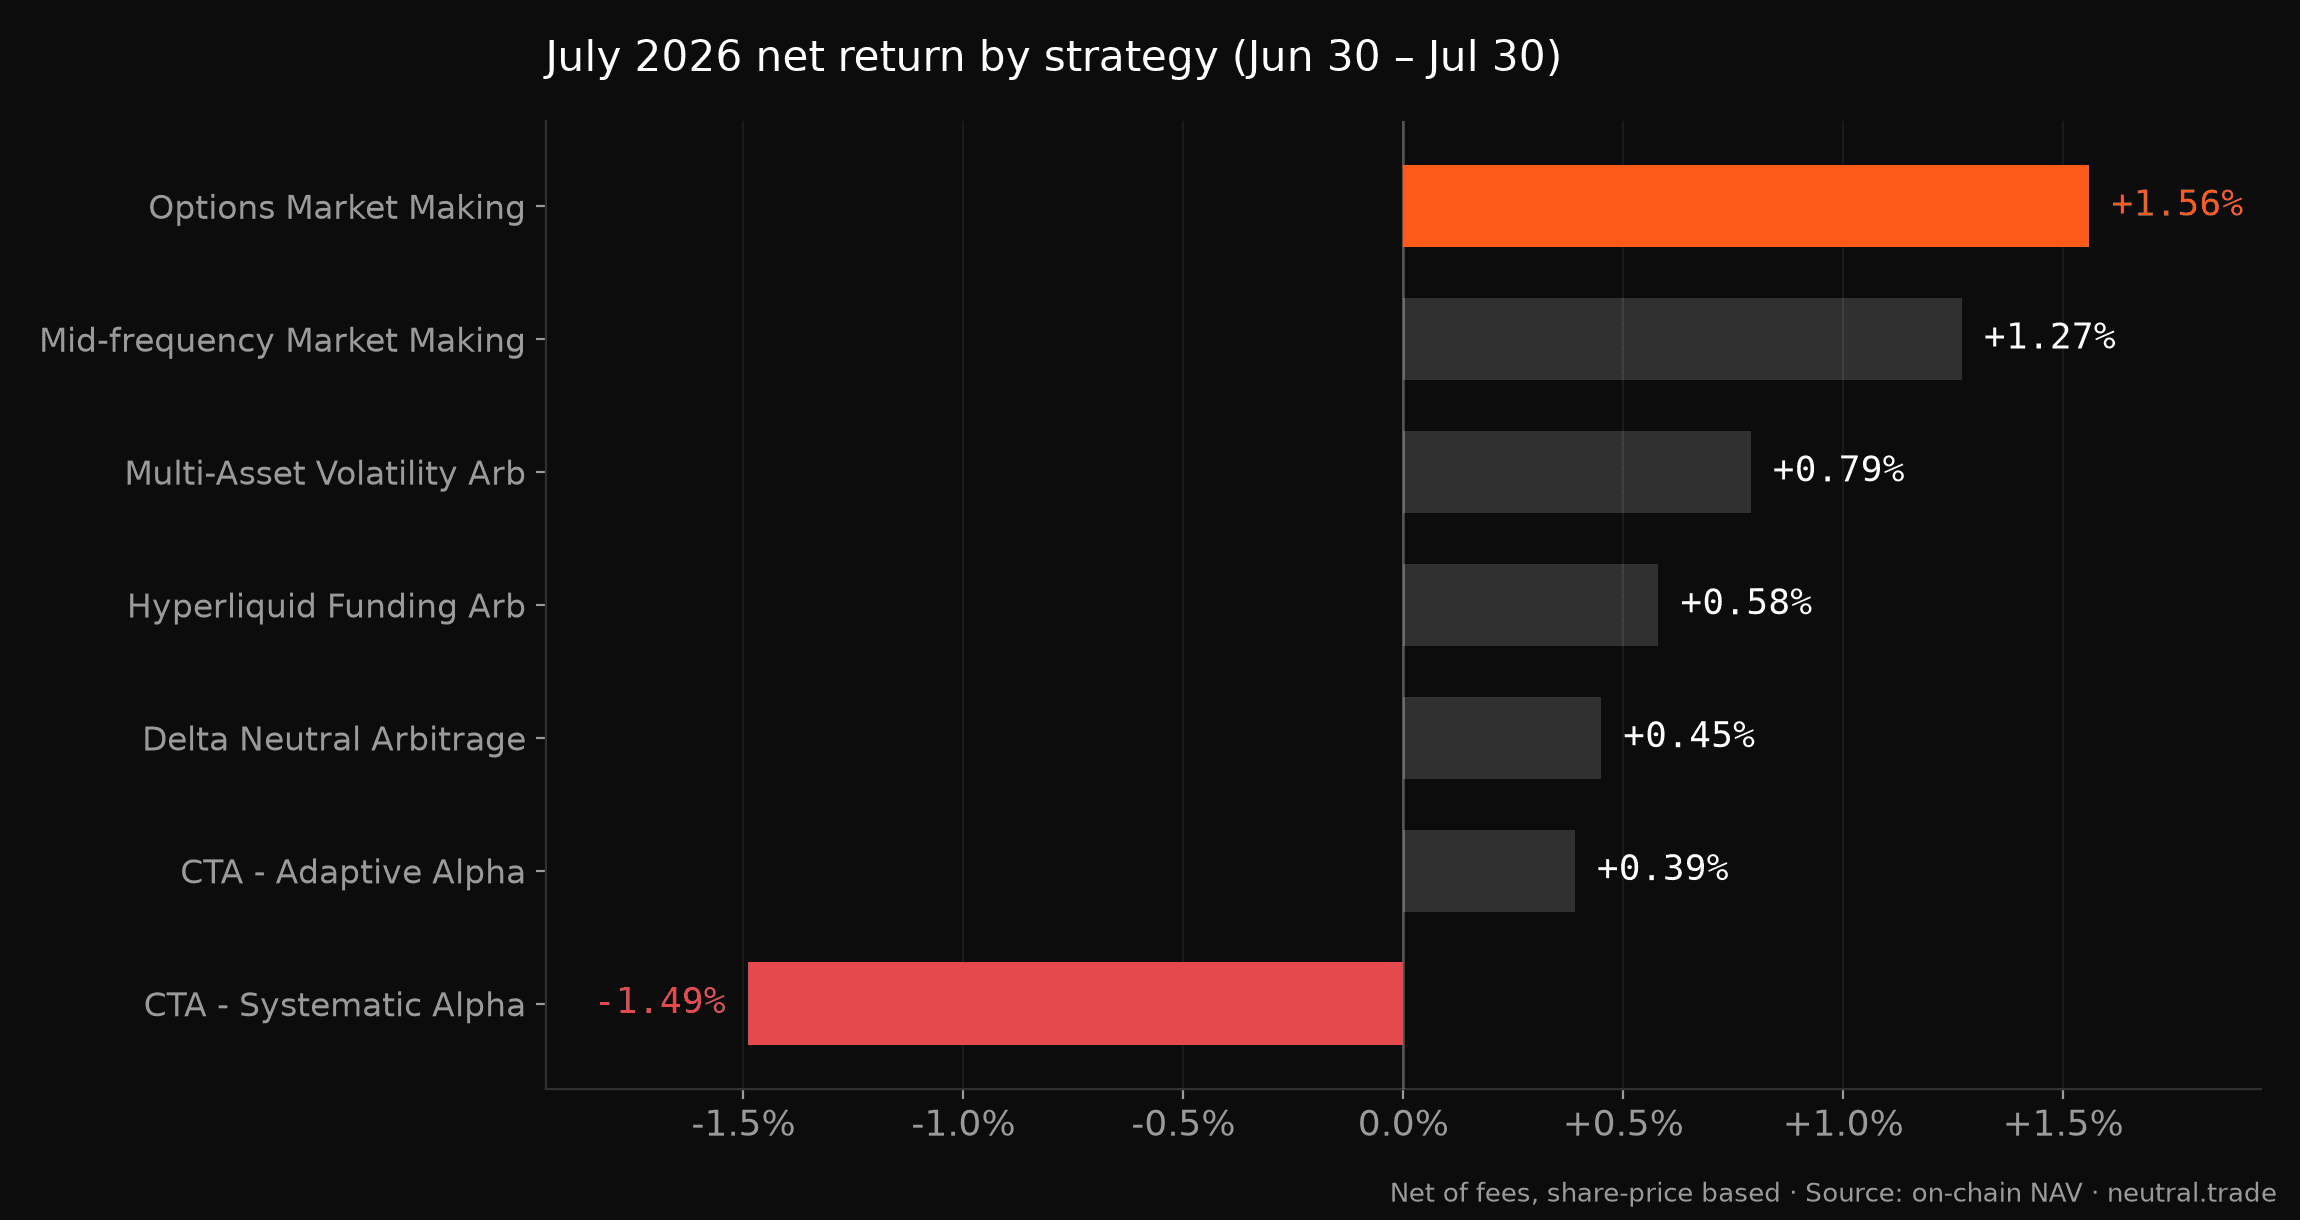
誠實的績效報告,代表也要公布不好看的月份。七月在某一個特定的地方就是這樣的月份——而在其他每個地方都是平靜而不錯的一個月。
比特幣本月上漲 +9.3%。我們的市場中性金庫依設計並未捕捉這段行情;它們穩定複利,介於 +0.45% 至 +1.56% 之間。而我們最大的方向性策略 CTA - Systematic Alpha,用了十一週攀升至最高 +11.9%,隨後在本月最後三天回吐了其中近一半。
以下是完整內容。
平台各金庫的七月報酬
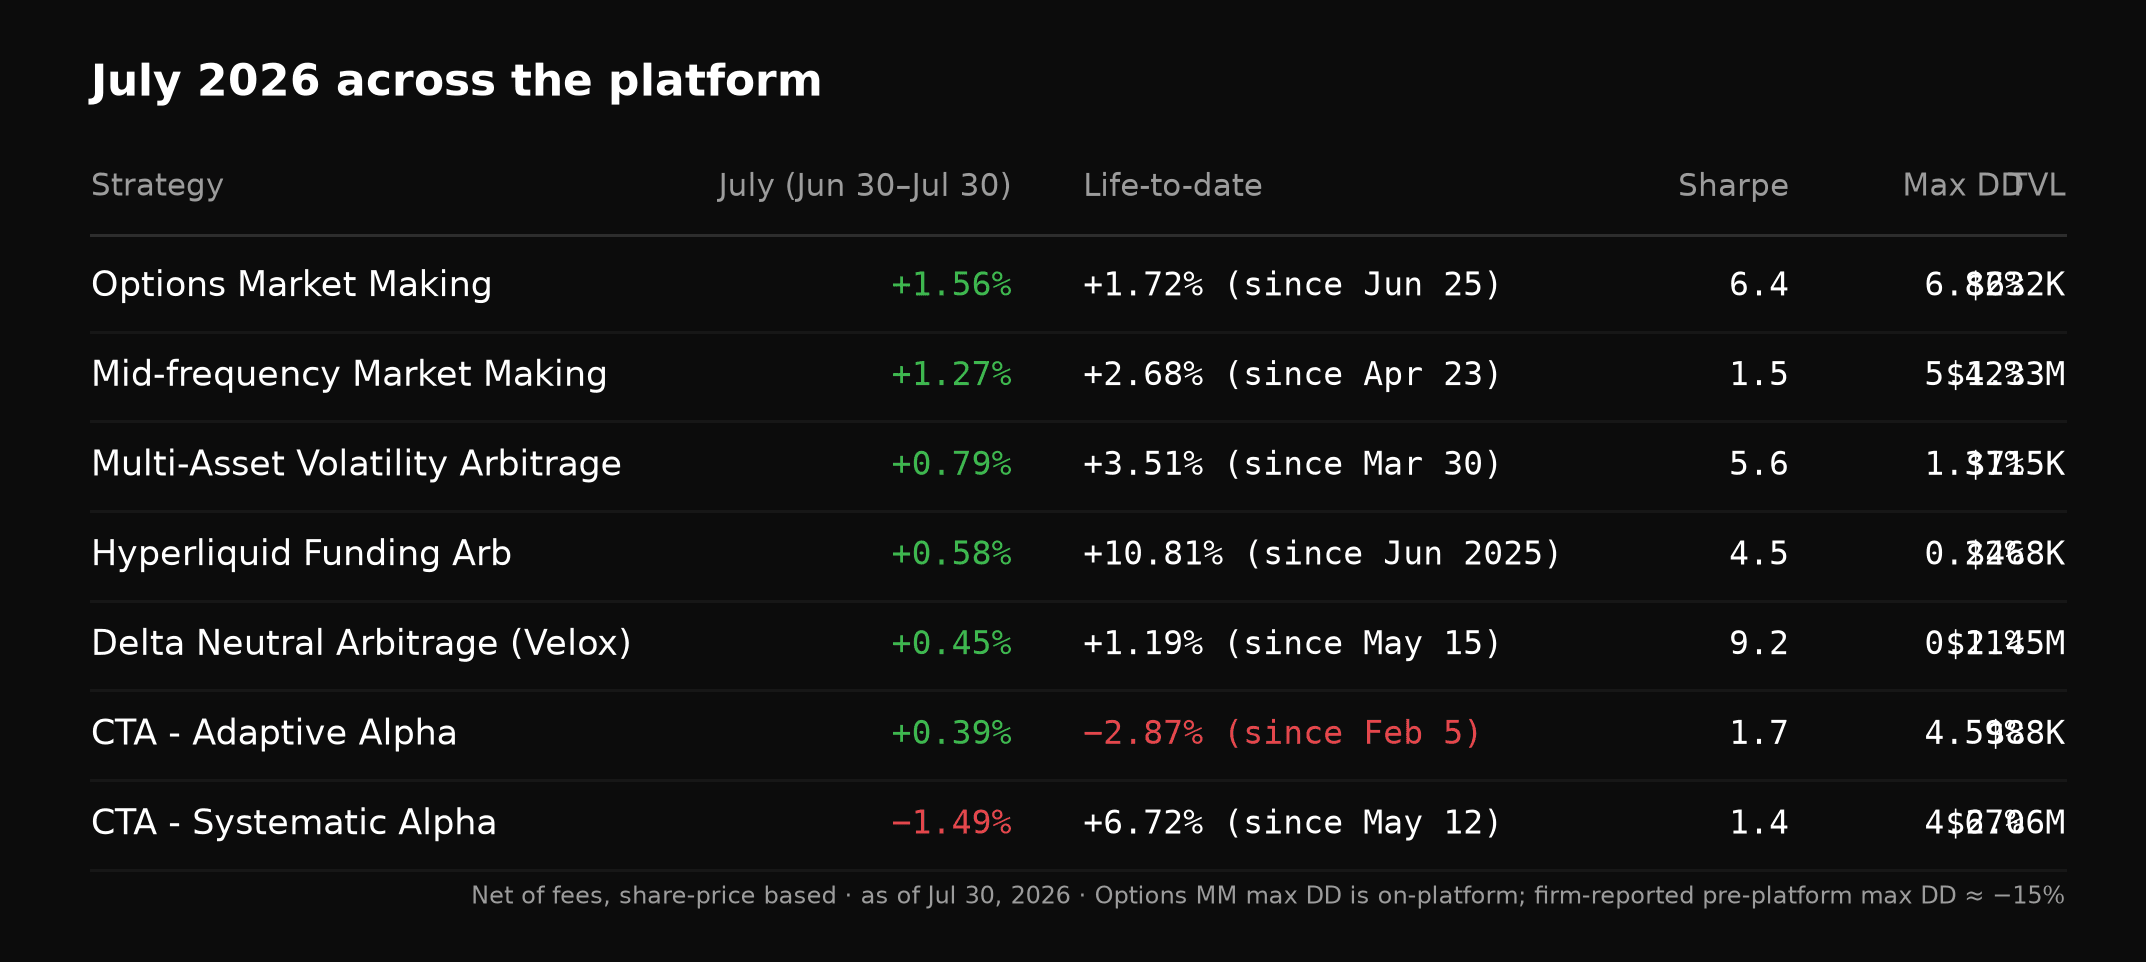
扣除費用後,以每股淨值為基礎,截至 2026 年 7 月 30 日。此表涵蓋在七月擁有完整一個月實盤紀錄的金庫。不含:HFT Multi-factor(7 月 17 日上架)與 CTA - Longshort Alpha(自 7 月 23 日開始交易)等不完整月份,以及尚未公開上線的金庫。
Systematic Alpha 發生了什麼
該策略自 5 月 12 日開始交易,連續攀升十一週——過程呈爆發式推進,中間曾數次回吐 3–4 個百分點——最高達到 7 月 27 日累計 +11.9%。接下來三天,它交回了近一半的累計獲利,以及七月的全部獲利,收月於 +6.72%,七月報酬為 −1.49%。
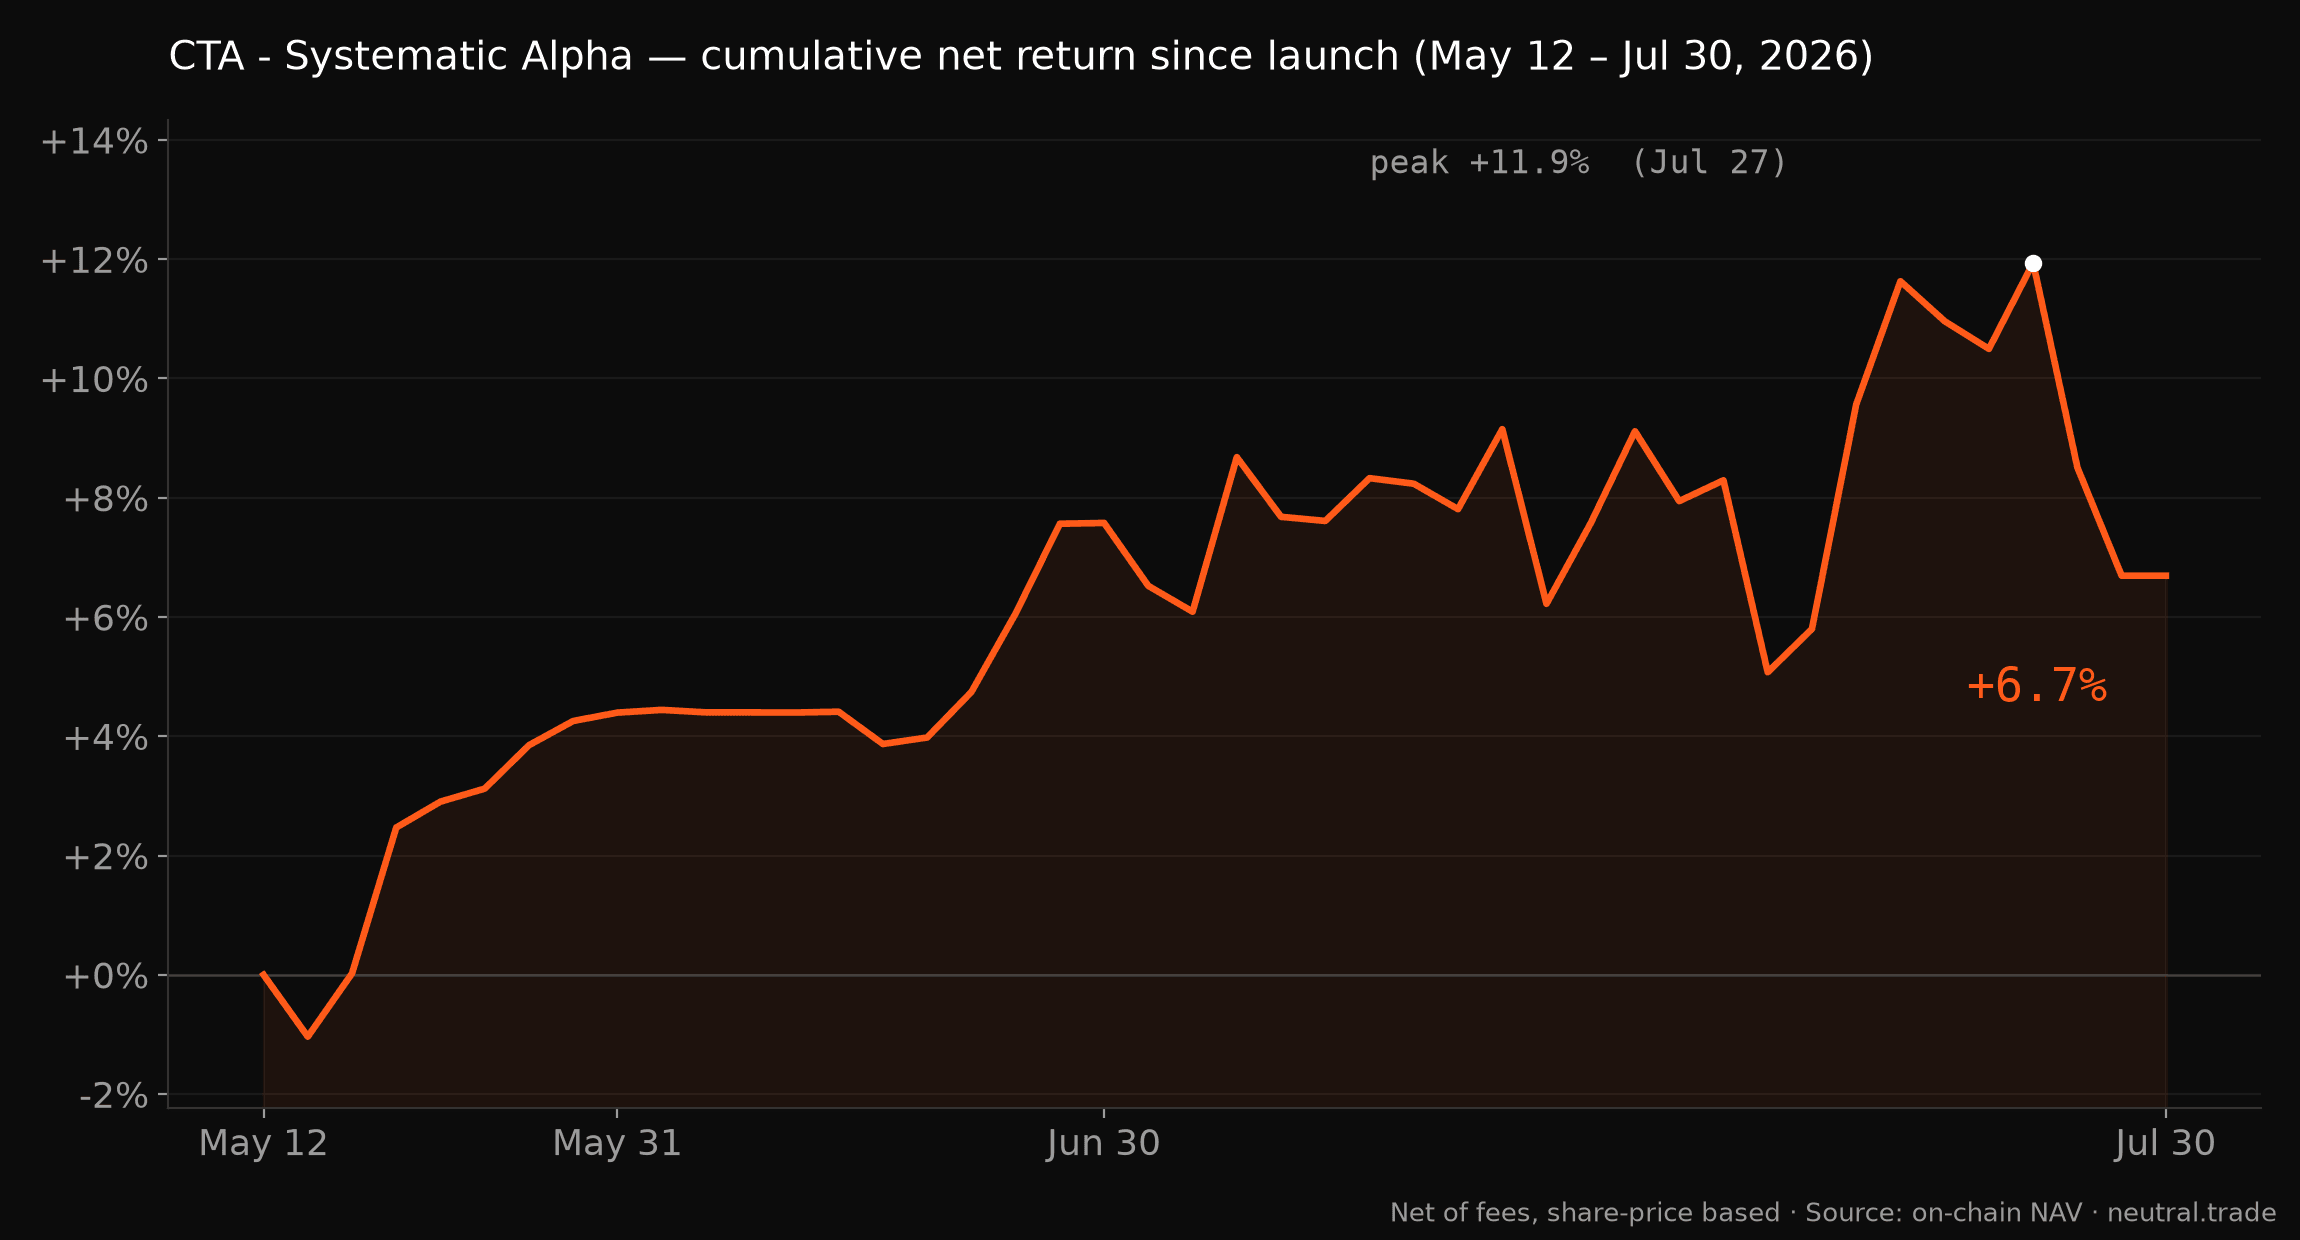
策略上線時我們已提示過這種可能性,如今既已發生,值得再說一次:Systematic Alpha 是一個以季度至年度為期的方向性策略。它在美國股票 ETF 與指數期貨上執行均值回歸與趨勢跟蹤。這類策略不會提供平滑的月度獲利——它們以爆發方式累積,並在期間回吐一部分。它 1.4 的夏普比率對一個方向性帳簿而言相當可觀,而這與 delta 中性的 Velox 金庫所呈現的 9.2 完全是不同的數字,因為它們是完全不同的產品。
如果這種三天規模的回吐不是你願意承受的,市場中性金庫正是為你而設。同時運行兩者,意義就在這裡。
比特幣上漲 +9.3% 的月份,用意在哪裡
當 BTC 上漲 9.3% 時,一個賺取 0.58% 的資金費率套利金庫看起來很慢。這樣的比較忽略了每種工具各自的作用。
把時間往回推一季來看反例。第二季比特幣下跌 −13.67%——而每一個上線的公開金庫都輕鬆勝過此表現。市場中性帳簿全數以正報酬收季,即使是表現最弱的 CTA - Adaptive Alpha,也僅下跌 2.78%,對比比特幣兩位數的跌幅。
市場中性不在意 BTC 往哪個方向走。這就是這項產品的全部:不依賴方向的報酬,因此在週期的兩個半邊,你的投資組合裡都有東西在賺取收益。七月是另外那半邊——市場中性帳簿在強勢月份做了它應該做的事:安靜地持續複利,回撤僅以不到一個百分點的幅度計算。
策略說明
**Options Market Making**(七月 +1.56%,自 6 月 25 日起 +1.72%)。Xanthas 在比特幣波動率曲面上的帳簿是平台七月表現最強的策略。請注意,五週內在平台上已錄得 6.82% 的最大回撤——此金庫刻意比我們的 delta 中性策略更具波動性,而這是雙面刃。
**Mid-frequency Market Making**(七月 +1.27%)。自上線以來的每個完整月份都以正報酬收月。目前以 9.6% 的年化利率在帳簿雙邊報價。
**Multi-Asset Volatility Arbitrage**(七月 +0.79%)。穩定的複利者。採月度申購,最低 5 萬美元;存款分批開放,以保護策略優勢。
**Hyperliquid Funding Arb**(七月 +0.58%,成立至今 +10.81%)。十四個月的實盤、可在鏈上驗證的紀錄,最大回撤 0.22%——是平台上關於資金費率收割成效最長的連續證明。
**Delta Neutral Arbitrage (Velox)**(七月 +0.45%)。自上線以來夏普比率 9.2,最大回撤 0.11%。幾乎沒有波瀾——這是設計使然。
**CTA - Adaptive Alpha**(七月 +0.39%,成立至今 −2.87%)。另一個方向性策略,仍因春季的一次回撤而處於水位之下。六月與七月皆以正報酬收月;趨勢策略本質上就是一段一段的,這正是該週期中段的樣子。
其他事項
Hyperithm 的 Cross-Exchange Arb 金庫於 7 月 8 日依策展機構的決定進入清算退場,自 2025 年 12 月 30 日以來的成立至今報酬為 +8.1%。存款人可以提領,或使用 Transfer 在一筆交易中重新配置到任何其他金庫。
過往績效不保證未來結果。所有數字均為扣除費用後,並可在鏈上驗證。完整資料,包含毛報酬數字與基準,請見 neutral.trade/analytics。