Stablecoins in alltäglichen Transaktionen
Der Aufstieg von Stablecoins im Zahlungsverkehr
Originalartikel: https://neutraltrade.medium.com/stablecoins-in-everyday-transactions-3d27fe4535a8
Stablecoins in alltäglichen Transaktionen
Der Aufstieg von Stablecoins im Zahlungsverkehr
Kryptowährungen haben sich von spekulativen Anlagen zu praktischen Finanzinstrumenten entwickelt. Was als Nischenexperiment im Internet begann, hat sich mittlerweile zu einem praktischen Werkzeug für den Alltag entwickelt.
Was Stablecoins bei alltäglichen Transaktionen wirklich auszeichnet, ist ihre Fähigkeit, die Volatilität zu verringern, die die meisten Kryptowährungen belastet. Niemand möchte sich Sorgen machen, dass sich der Wert seines Zahlungsmittels zwischen dem Moment, in dem das Smartphone an der Kasse gehalten wird, und dem Moment der Abwicklung ändert.
Stablecoins lösen genau dieses Problem. Die Bindung an den US-Dollar (oder andere Währungen) garantiert, dass die Kosten für einen Kaffee oder eine Taxifahrt genau dem entsprechen, was der Nutzer erwartet. Das macht sie zu einem weitaus praktischeren Tauschmittel als Token wie Bitcoin oder Ethereum.
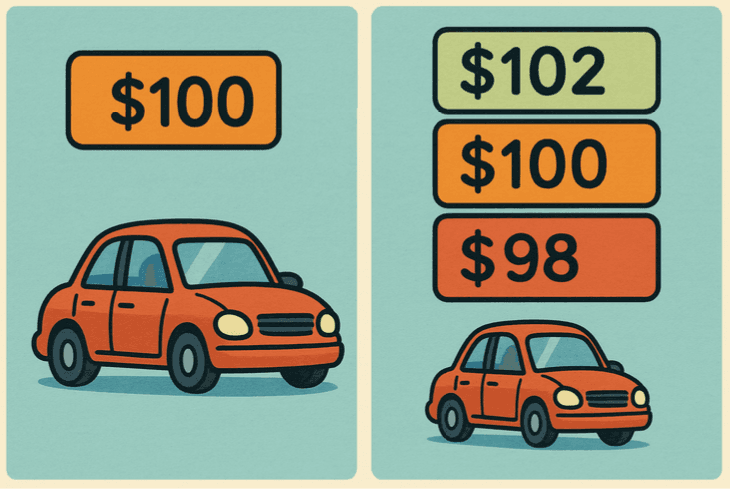
Im obigen Beispiel kann sich der Wert, den der Verkäufer letztlich erhält, ändern, wenn jemand mit einem volatilen Asset bezahlt (rechts dargestellt) – und zwar zwischen dem Moment, in dem der Käufer die Zahlung genehmigt, und dem Moment, in dem sie bestätigt wird.
Das liegt daran, dass der Wert des Assets stark steigen oder fallen kann, sodass der letztlich gezahlte Preis höher oder niedriger als erwartet ausfallen kann.
Bei Stablecoins ändert sich lediglich die Zahlungsmethode, sodass der Preis fest bei 100 $ bleibt (links dargestellt). So entsteht eine Transaktion mit stabilem Wert, bei der der Käufer genau weiß, wie viel er zahlt, und der Verkäufer genau weiß, wie viel er erhält.
Diese Stabilität schützt nicht nur Verbraucher, sie fördert auch die Akzeptanz durch Händler. Unternehmen können Waren in Stablecoins bepreisen, ohne ihre Preise ständig an Wertschwankungen anpassen zu müssen!
Durch die Kombination von Vorhersehbarkeit mit der Effizienz von Blockchain-Infrastruktur werden Stablecoins für viele alltägliche Anwendungsfälle nicht nur zu einer Alternative zu traditionellen Systemen, sondern zu einer überlegenen Lösung.
Hier verschiebt sich die Erzählung: weg von der Spekulation mit volatilen Assets, hin zu reibungslosen Transaktionen mit niedrigen Gebühren, angetrieben von stabilen, grenzenlosen digitalen Dollar.
Grenzüberschreitende Zahlungen
Der globale Markt für grenzüberschreitende Zahlungen befindet sich in einem stetigen Aufwärtstrend und soll laut einem Bericht von JP Morgan bis 2027 jährlich um fünf Prozent wachsen.
Diese Prognose verdeutlicht, wie traditionelle Systeme, die weiterhin teuer und langsam sind, durch die globale Digitalisierung unter Druck geraten, sich weiterzuentwickeln. Dieses Wachstum spiegelt die steigende Nachfrage nach schnelleren, effizienteren internationalen Transaktionen wider – in einer Zeit, in der wirtschaftliche Aktivität nicht mehr durch nationale Grenzen oder traditionelle Systeme eingeschränkt wird.
Traditionelle Finanzsysteme halten Menschen häufig innerhalb nationaler Grenzen fest, da grenzüberschreitende Überweisungen komplexe Zwischenhändler, hohe Gebühren, Papierkram und lange Wartezeiten mit sich bringen. Geld von einem Land in ein anderes zu senden, bedeutet meist den Weg über Banken, Überweisungsdienste oder Zahlungsdienstleister. Jeder davon bringt zusätzlichen Aufwand mit sich.
Für jemanden in China, der Geld in die Vereinigten Staaten senden möchte, kann der Prozess mehrere Korrespondenzbanken, strenge Kapitalkontrollen, unterschiedliche Zeitzonen und mögliche Ablehnungen umfassen – all das kann dazu führen, dass das Geld erst Tage oder sogar Wochen später auf dem Konto des Empfängers ankommt.
Mit Stablecoins verschwinden diese Hürden weitgehend.
Alles, was benötigt wird, ist eine kompatible Wallet und die Adresse des Empfängers. Man kann die Ziel-Wallet-Adresse einfach kopieren und einfügen, den Betrag bestätigen und das Geld in Sekunden direkt über Grenzen hinweg senden, ohne die Transaktion gegenüber mehreren Institutionen rechtfertigen zu müssen.
Diese Direktheit sorgt dafür, dass sich der Vorgang weniger wie das Navigieren durch ein bürokratisches Labyrinth anfühlt und mehr wie das Senden einer E-Mail oder Nachricht – einfach und klar.
In der Praxis eröffnet dies Menschen auf der ganzen Welt neue Möglichkeiten. Zum Beispiel:
- Ein Freelancer in Japan kann sofort Zahlungen in USDC von einem Kunden in Italien erhalten, ohne den Umweg über internationale Banküberweisungen.
- Familien, die im Ausland arbeiten, können Geld nach Hause senden, ohne lange Wartezeiten, komplizierte Verfahren oder hohe Gebühren.
- Reisende können Geld zwischen Ländern bewegen, ohne sich um Öffnungszeiten von Banken oder Verfahren sorgen zu müssen.
Keine Zwischenhändler: direkte Peer-to-Peer-Zahlungen
Das traditionelle Finanzsystem ist stark von Zwischenhändlern abhängig. Ob Bank, Überweisungsdienst oder Zahlungsdienstleister – jede Transaktion durchläuft in der Regel mehrere Stationen, bevor sie ihr Ziel erreicht. Diese Mittelsmänner verlangsamen den Prozess nicht nur, sondern erhöhen auch die Kosten für den Geldtransfer, besonders bei grenzüberschreitenden Zahlungen.
Für Menschen in Regionen mit eingeschränktem Bankzugang kann dieses System noch stärker einschränkend wirken, da der Zugang zu globalen Zahlungen häufig strenge Voraussetzungen oder unverhältnismäßig hohe Gebühren erfordert.
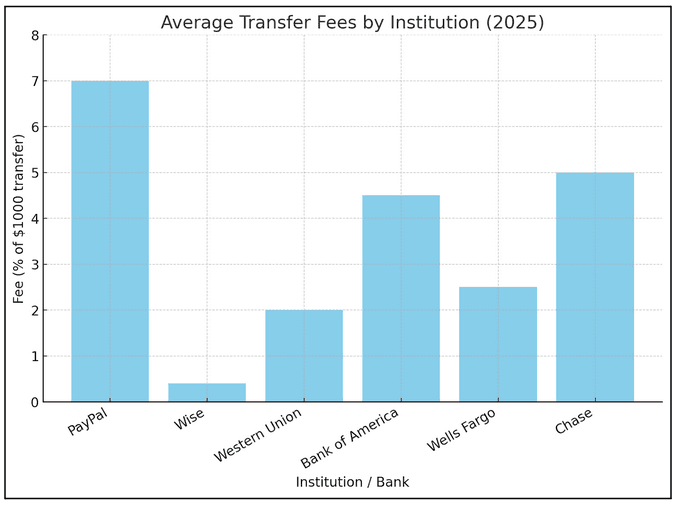
Die obige Grafik verdeutlicht dieses Problem. Bei großen Anbietern wie PayPal, Chase, Bank of America und Western Union liegt die durchschnittliche Gebühr für eine Überweisung von 1.000 $ bei etwa 3,6 %. Das bedeutet, dass bei jeder Transaktion rund 36 $ verloren gehen – ohne versteckte Wechselkursaufschläge oder zusätzliche Verzögerungen überhaupt mitzurechnen.
Während einige Anbieter wie Wise wettbewerbsfähigere Konditionen bieten, zeigt das Gesamtbild ein Finanzsystem, in dem Zwischenhändler erheblichen Wert allein dafür abschöpfen, Geld von einem Ort zum anderen zu bewegen.
Stablecoins verändern diese Dynamik, indem sie direkte Peer-to-Peer-Zahlungen ermöglichen, ohne auf Banken oder finanzielle Torwächter angewiesen zu sein. Mit nichts weiter als einer Internetverbindung können Nutzer Assets in Sekunden weltweit übertragen – ohne Korrespondenzbanken, Genehmigungsverzögerungen oder überhöhte Servicegebühren.
Diese Direktheit reduziert nicht nur Reibungsverluste, sondern erweitert auch den Zugang für Menschen in Regionen mit schwacher oder ausgrenzender Bankinfrastruktur. Indem Zwischenhändler entfallen, geben Stablecoins die Kontrolle über das Geld an den Einzelnen zurück und machen Finanztransaktionen schneller, einfacher und inklusiver.
Transaktionen: Niedrigere Kosten, größere Reichweite
In diesem Abschnitt betrachten wir die finanziellen Vorteile von Stablecoins gegenüber traditionellen Zahlungsmethoden im Alltag.
Einer der klarsten Vorteile liegt in den Kosten für den Geldtransfer. Traditionelle Zahlungsmethoden, Banküberweisungen und Überweisungsdienste sind alle mit Gebühren verbunden, die sich mit der Zeit summieren.
Stablecoins hingegen laufen über Blockchain-Infrastruktur, wo die einzigen Kosten die Netzwerk-Transaktionsgebühr sind – ein Betrag, der bei Blockchains wie Solana so gering ist, dass er kaum ins Gewicht fällt.
Eine USDC-Überweisung auf Solana kostet im Durchschnitt weniger als 0,01 $ pro Transaktion, unabhängig davon, ob 10 $ oder 10.000 $ gesendet werden. Dieser Unterschied ist eindeutig nicht minimal, sondern transformativ, er positioniert Stablecoins als die natürliche Weiterentwicklung digitaler Zahlungen.
Bei Banken ist das Senden von nur 1 $ oder 2 $ unpraktisch, da die Gebühr die Zahlung auffressen kann. Stablecoins stellen diese Logik auf den Kopf: Das Senden kleiner Beträge kostet nicht mehr als das Senden großer Beträge.
Auf diese Weise senken Stablecoin-Überweisungen nicht nur die Kosten, sie erweitern auch die Möglichkeiten. Durch minimale Gebühren werden kleine Finanztransaktionen wirtschaftlich sinnvoll. Das fördert neue Formen wirtschaftlicher Aktivität und lässt mehr Geld in den Händen der Nutzer statt bei Zwischenhändlern.
Finanzielle Kontrolle
Stablecoins geben Nutzern mehr Autonomie über ihr Geld und verringern die Abhängigkeit von traditionellen Banken und Zwischenhändlern. Statt Gelder Institutionen anzuvertrauen, die den Zugang einschränken könnten, können Nutzer Stablecoins direkt halten und selbst entscheiden, wie und wann sie ihre Assets bewegen.
Diese Kontrolle wird noch stärker, wenn sie mit Self-Custody-Lösungen kombiniert wird.
Die wichtigsten Vorteile von Stablecoins im Überblick:
- Direktes Eigentum an Assets: Nutzer sind nicht auf Banken angewiesen, die Konten häufig Limits auferlegen.
- Self-Custody-Optionen: Maximale Unabhängigkeit, wobei die Gelder auch dann sicher bleiben, wenn zentralisierte Plattformen ausfallen.
- Globale Zugänglichkeit: Jeder mit einem Smartphone und einer Internetverbindung kann Stablecoins speichern und versenden, ohne dafür eine institutionelle Genehmigung zu benötigen.
Auch wenn Self-Custody Nutzern maximale Kontrolle gibt, bringt sie auch mehr Verantwortung mit sich. Der Verlust des Zugriffs auf private Keys oder Recovery-Phrasen bedeutet den dauerhaften Verlust des Zugriffs auf die Gelder, da es keine zentrale Stelle gibt, die Passwörter zurücksetzen oder Konten entsperren kann.
Die Verantwortung liegt allein bei Ihnen: Schützen Sie Ihre Keys und verlieren Sie sie niemals … sonst
Stablecoins beim alltäglichen Einkaufen
Eingabetaste drücken oder klicken, um das Bild in voller Größe anzuzeigen
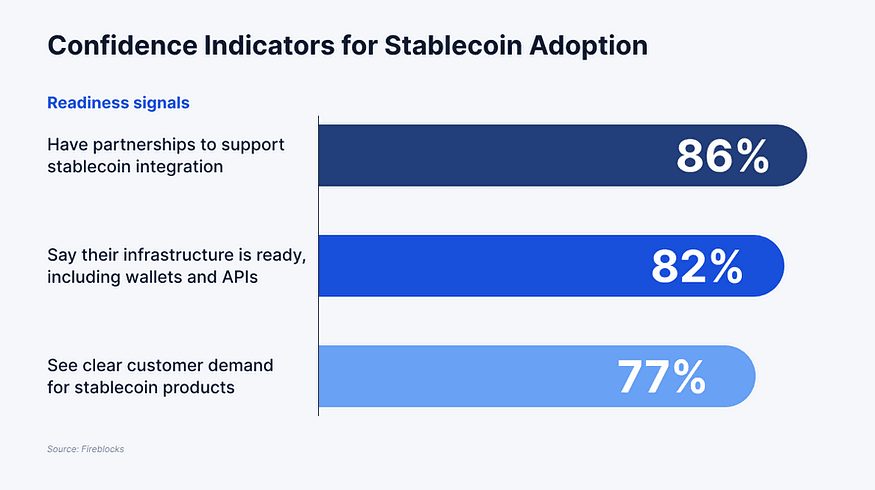
Zu Beginn dieses Abschnitts lohnt sich ein Blick auf diese Grafik von Fireblocks, die zeigt, wie bereit die Finanzbranche ist, Stablecoins in gängige Zahlungssysteme zu integrieren. Die Umfrage erfasste die Einschätzungen von 295 Teilnehmern, von denen die meisten (61 %) der Führungsebene (C-Suite) angehörten, während der Rest leitende Positionen innehatte.
Die Befragten kamen aus einer Vielzahl von Organisationen, darunter traditionelle Banken, Challenger-Banken, Krypto-Dienstleister, bankenunabhängige Zahlungsunternehmen wie Merchant-Account-Anbieter sowie Payment-Gateways.
Die Ergebnisse zeigen, dass 86 % der Teilnehmer bereits über Partnerschaften zur Unterstützung der Stablecoin-Integration verfügen, 82 % geben an, dass ihre Infrastruktur – einschließlich Wallets und APIs – bereit ist, und 77 % sehen eine klare Kundennachfrage nach Stablecoin-Produkten. Diese Kombination aus Bereitschaft und Nachfrage zeigt, dass die Akzeptanz nicht nur theoretischer Natur ist. Das Ökosystem legt aktiv die Grundlagen dafür, dass Stablecoins von experimentellen Pilotprojekten zu vollwertigen, realen Zahlungslösungen werden.
Wie praktisch Stablecoins sind, zeigt sich besonders im alltäglichen Konsum. Von Lebensmitteln über Restaurants bis hin zu E-Commerce-Plattformen werden Stablecoins zunehmend als Zahlungsmittel akzeptiert. Händler profitieren von der Geschwindigkeit und den niedrigen Gebühren, während Verbraucher die Einfachheit schätzen, direkt aus ihrer Wallet zu bezahlen.
Mehrere wichtige Unternehmen zeigen, wie diese Akzeptanz konkret aussieht:
- Shopify: Eine der größten E-Commerce-Plattformen erlaubt Händlern bereits, Stablecoin-Zahlungen zu akzeptieren, sodass Käufer genauso einfach mit digitalen Dollar bezahlen können wie mit einer Kreditkarte.
- Kast: Über Karten, die einem Smartphone hinzugefügt oder in physischer Form beantragt werden können, ermöglicht Kast Nutzern, Stablecoins überall dort auszugeben, wo traditionelle Karten akzeptiert werden – online wie auch vor Ort.
- Stripe: Durch die Integration von Stablecoin-Unterstützung in seine Zahlungsinfrastruktur ermöglicht Stripe Händlern, digitale Dollar direkt an der Kasse zu akzeptieren, und trägt so dazu bei, die Lücke zwischen Krypto- und traditionellen Zahlungssystemen zu schließen.
Diese Integrationen schaffen ein nahtloses Erlebnis, bei dem sich Stablecoin-Transaktionen kaum von traditionellen Zahlungen unterscheiden, gleichzeitig aber auf schnellerer und deutlich günstigerer Blockchain-Infrastruktur laufen. Zusammen zeigen sie, dass Stablecoins sich über krypto-native Plattformen hinaus entwickeln und zu einem praktischen Werkzeug für den Massenmarkt werden.
Ausblick: Steht die breite Akzeptanz bevor?
Da Stablecoins weiter an Bedeutung gewinnen, stellt sich die naheliegende Frage, wie die breite Akzeptanz in Zukunft aussehen wird. Ein wichtiger Faktor in dieser Diskussion ist der Aufstieg von Central Bank Digital Currencies (CBDCs). Regierungen weltweit erforschen digitale Versionen ihrer nationalen Währungen, die Zahlungen vereinfachen und Finanzsysteme modernisieren könnten.
Auch wenn CBDCs das Potenzial haben, die Nutzung von digitalem Geld auszuweiten, werfen sie Bedenken hinsichtlich Zentralisierung und Überwachung auf, da die Kontrolle vollständig bei Regierungen und Zentralbanken liegt. Das steht im Gegensatz zu Stablecoins, die zwar von privaten Akteuren ausgegeben werden, aber weiterhin die Eigenschaften offener, grenzenloser Blockchain-Assets besitzen.
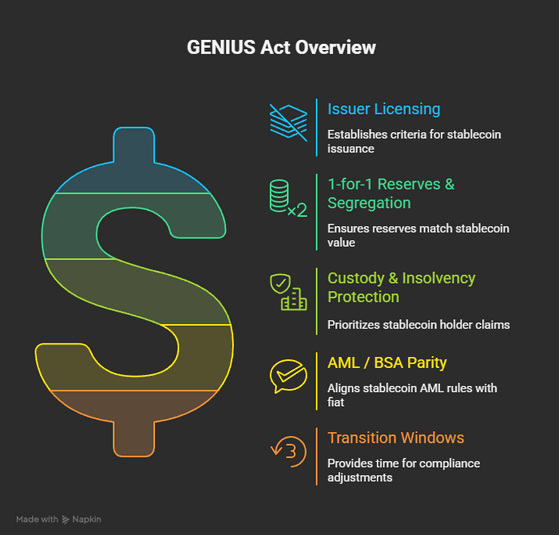
Damit Stablecoins im Alltag breite Verwendung finden, müssen mehrere Voraussetzungen erfüllt sein. Die erste ist klare Regulierung, die Unternehmen und Verbrauchern Rechtssicherheit gibt. Ein aktuelles Beispiel ist der in den Vereinigten Staaten verabschiedete Genius Act, ein wegweisendes Gesetz, das einen umfassenden Rahmen für Stablecoins schaffen soll. Der Genius Act konzentriert sich darauf, angemessene Reserven, Transparenz und Risikomanagement bei den Emittenten sicherzustellen und gleichzeitig Verbraucher zu schützen, die für Zahlungen auf diese digitalen Assets angewiesen sind. Mit der Festlegung von Standards schafft der Genius Act einen Präzedenzfall dafür, wie große Volkswirtschaften Stablecoins verantwortungsvoll einführen könnten.
Eine weitere zentrale Voraussetzung ist der Ausbau der Infrastruktur. Selbst mit bestehender Regulierung muss die zugrunde liegende Technologie skalierbar, zuverlässig und sicher sein. Wallets, APIs und Zahlungsinfrastruktur müssen reibungslos zusammenarbeiten, damit sich Stablecoin-Transaktionen so nahtlos anfühlen wie eine Kreditkartenzahlung oder eine Banküberweisung. Die gute Nachricht: Wie bereits erwähnt, ist die Mehrheit der Finanzinstitute in dieser Hinsicht bereits bereit, mit Partnerschaften und Systemen, die die Integration unterstützen.
Schließlich wird die Akzeptanz durch Händler der entscheidende Treiber für den Durchbruch im Massenmarkt sein. Für Verbraucher ist es die Möglichkeit, in ihren Lieblingsgeschäften, auf Online-Plattformen und bei lokalen Unternehmen mit Stablecoins zu bezahlen, die sie als Geld statt als bloßes Nischen-Finanzinstrument normalisiert. Unternehmen wie Stripe und Shopify ebnen den Weg, doch eine breitere Akzeptanz wird nötig sein, um Stablecoins fest im täglichen Handel zu verankern. Durch die Kombination aus regulatorischer Klarheit, starker Infrastruktur und weitverbreiteter Akzeptanz durch Händler sind Stablecoins auf dem besten Weg, ihre Rolle im globalen Finanzsystem zu festigen. Was als spekulative Nische der Krypto-Welt begann, positioniert sich nun als Rückgrat einer neuen Geld-Ära – grenzenlos, effizient und für den Alltag gemacht.
Dieser Wandel kommt nicht erst irgendwann in ferner Zukunft – er vollzieht sich bereits genau vor unseren Augen.
So arbeiten Ihre Stablecoins für Sie
Stablecoins beweisen bereits, dass sie schneller, günstiger und zuverlässiger sind als traditionelles Geld. Sie sparen Nutzern Gebühren, reduzieren Bürokratie und werden beim alltäglichen Einkaufen zunehmend akzeptiert. Doch damit ist die Geschichte nicht zu Ende. Einer der am meisten übersehenen Vorteile ist, dass Stablecoins Rendite erwirtschaften können, statt untätig in der Wallet zu liegen.
Plattformen wie Neutral Trade und andere Akteure im DeFi-Bereich bauen diese Idee weiter aus. Über Produkte wie NT Earn und JLP Delta-Neutral erhalten Nutzer Zugang zu Rendite-Produkten, die darauf ausgelegt sind, ihr Guthaben wachsen zu lassen.
Das macht Stablecoins von einem Werkzeug der Bequemlichkeit zu einem Werkzeug des Wachstums. Sie sind nicht nur grenzenlos und effizient, sie sind produktiv.
Website: https://www.neutral.trade/ · Docs · X · Discord · Telegram