Considérations clés de conception de Neutral Autopilot
Derek Lee, cofondateur et CEO, sur ce qui se trouve sous Autopilot : une garde des fonds qui ne quitte jamais le vault, des high-water marks individuels, un reporting vérifié, et pourquoi nous avons choisi l'équitable plutôt que le simple.
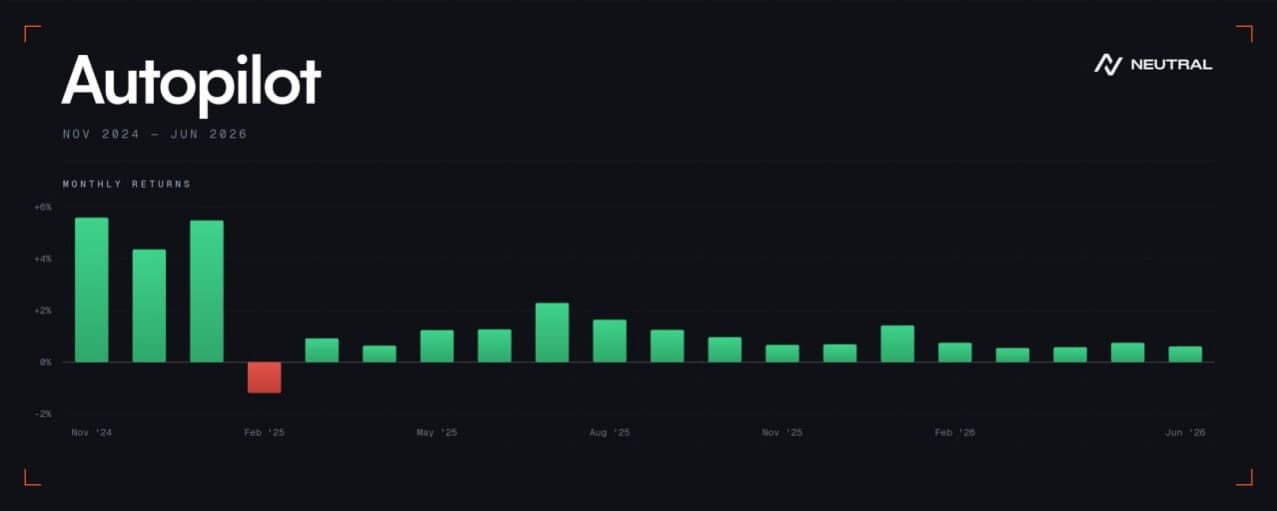
Après avoir dirigé Neutral Trade avec 2 ans d'historique de performance on-chain sur Solana, voici ce que nous avons constaté : du point de vue d'un déposant, choisir la bonne stratégie est difficile. Vous devez apprendre à connaître chacune d'elles, suivre leur performance, juger chaque drawdown et savoir quand changer.
C'est un problème que nous avons créé. Nous avons continué à lister de bonnes stratégies, et chaque nouvelle stratégie rendait la décision plus difficile au lieu de la simplifier.
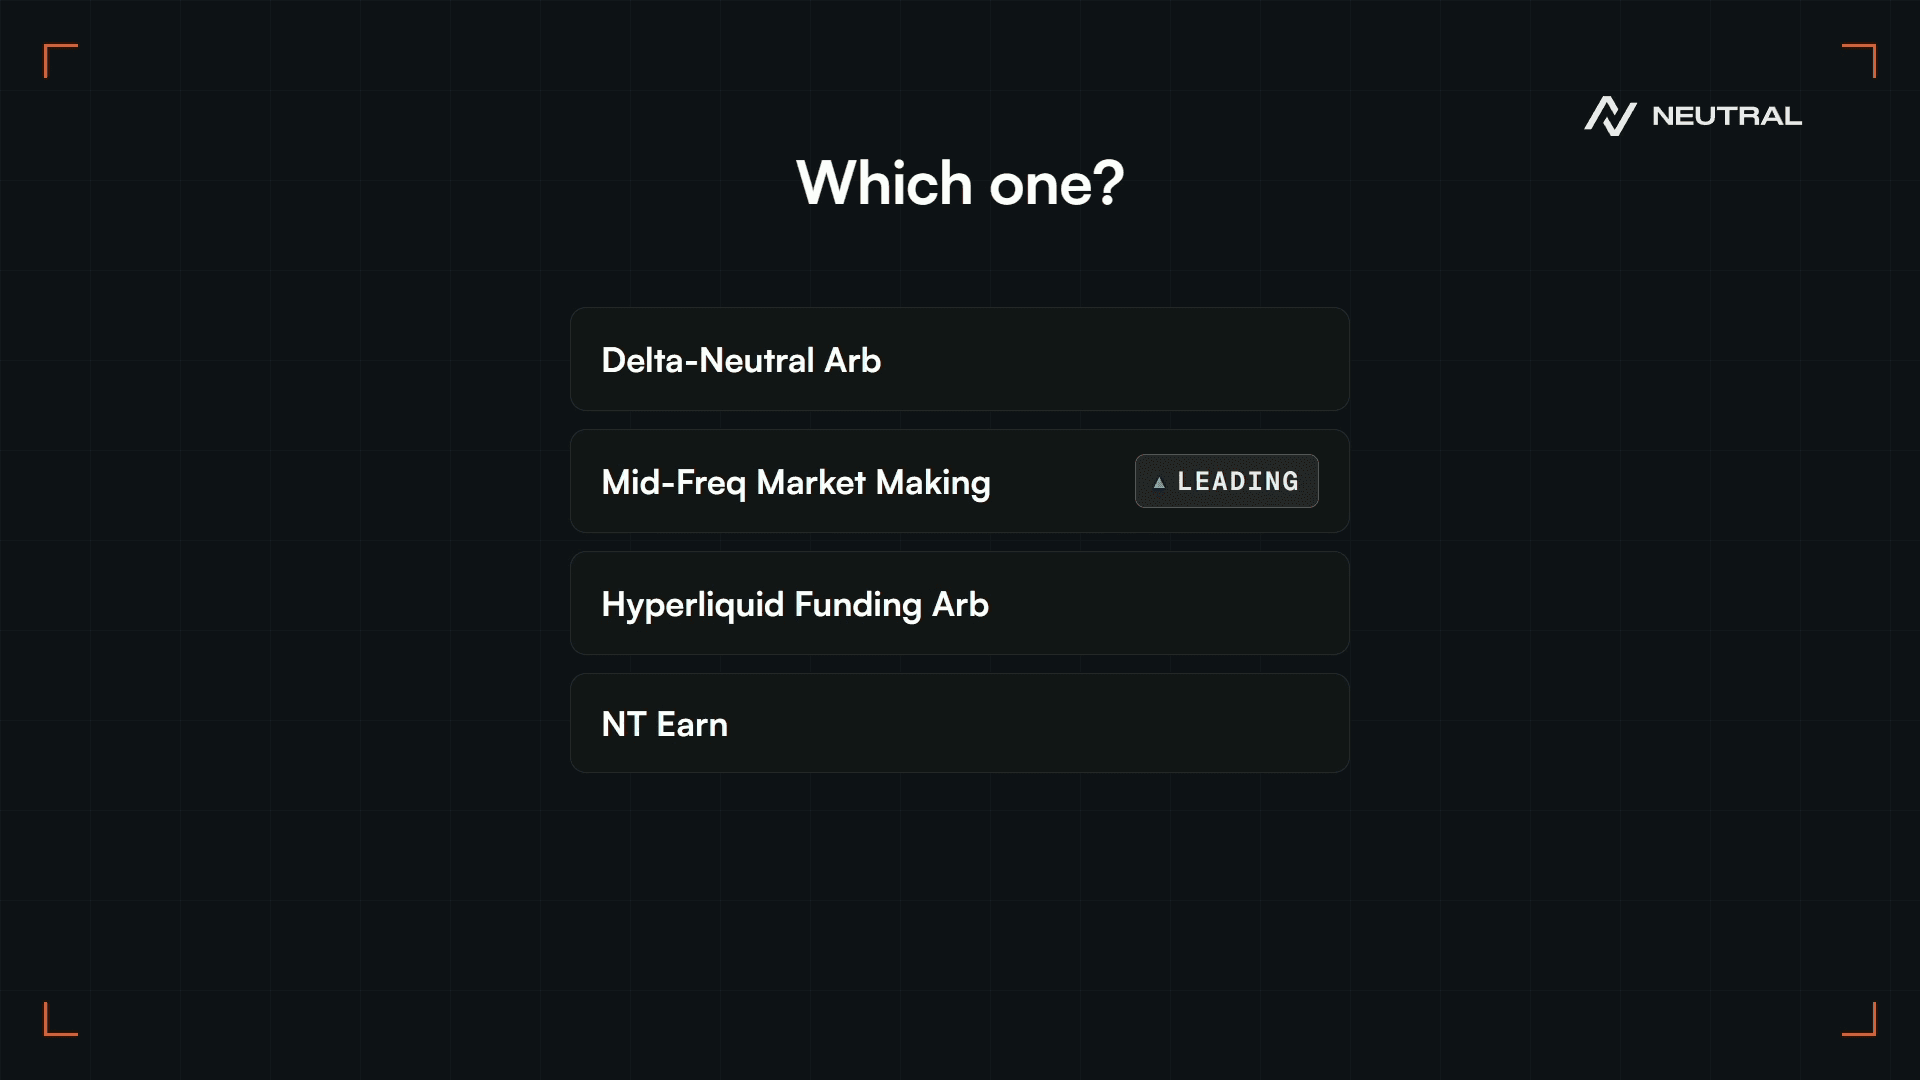
Nous avons donc construit Autopilot. Un seul dépôt, alloué à l'ensemble de nos stratégies actives et rééquilibré à mesure que les conditions évoluent.
Voilà le produit en une phrase. La suite décrit ce qui se trouve en dessous, car sur ce marché, le dessous est la partie que personne ne vous montre.
Ce que fait réellement Autopilot
Autopilot est un allocateur. À la manière d'un hedge fund multi-stratégies, il prend votre dépôt, le répartit entre les stratégies actives sur Neutral et décide de la part attribuée à chacune. Quand les conditions changent, il modifie les pondérations. C'est tout son travail, et c'est le travail que vous feriez vous-même autrement.
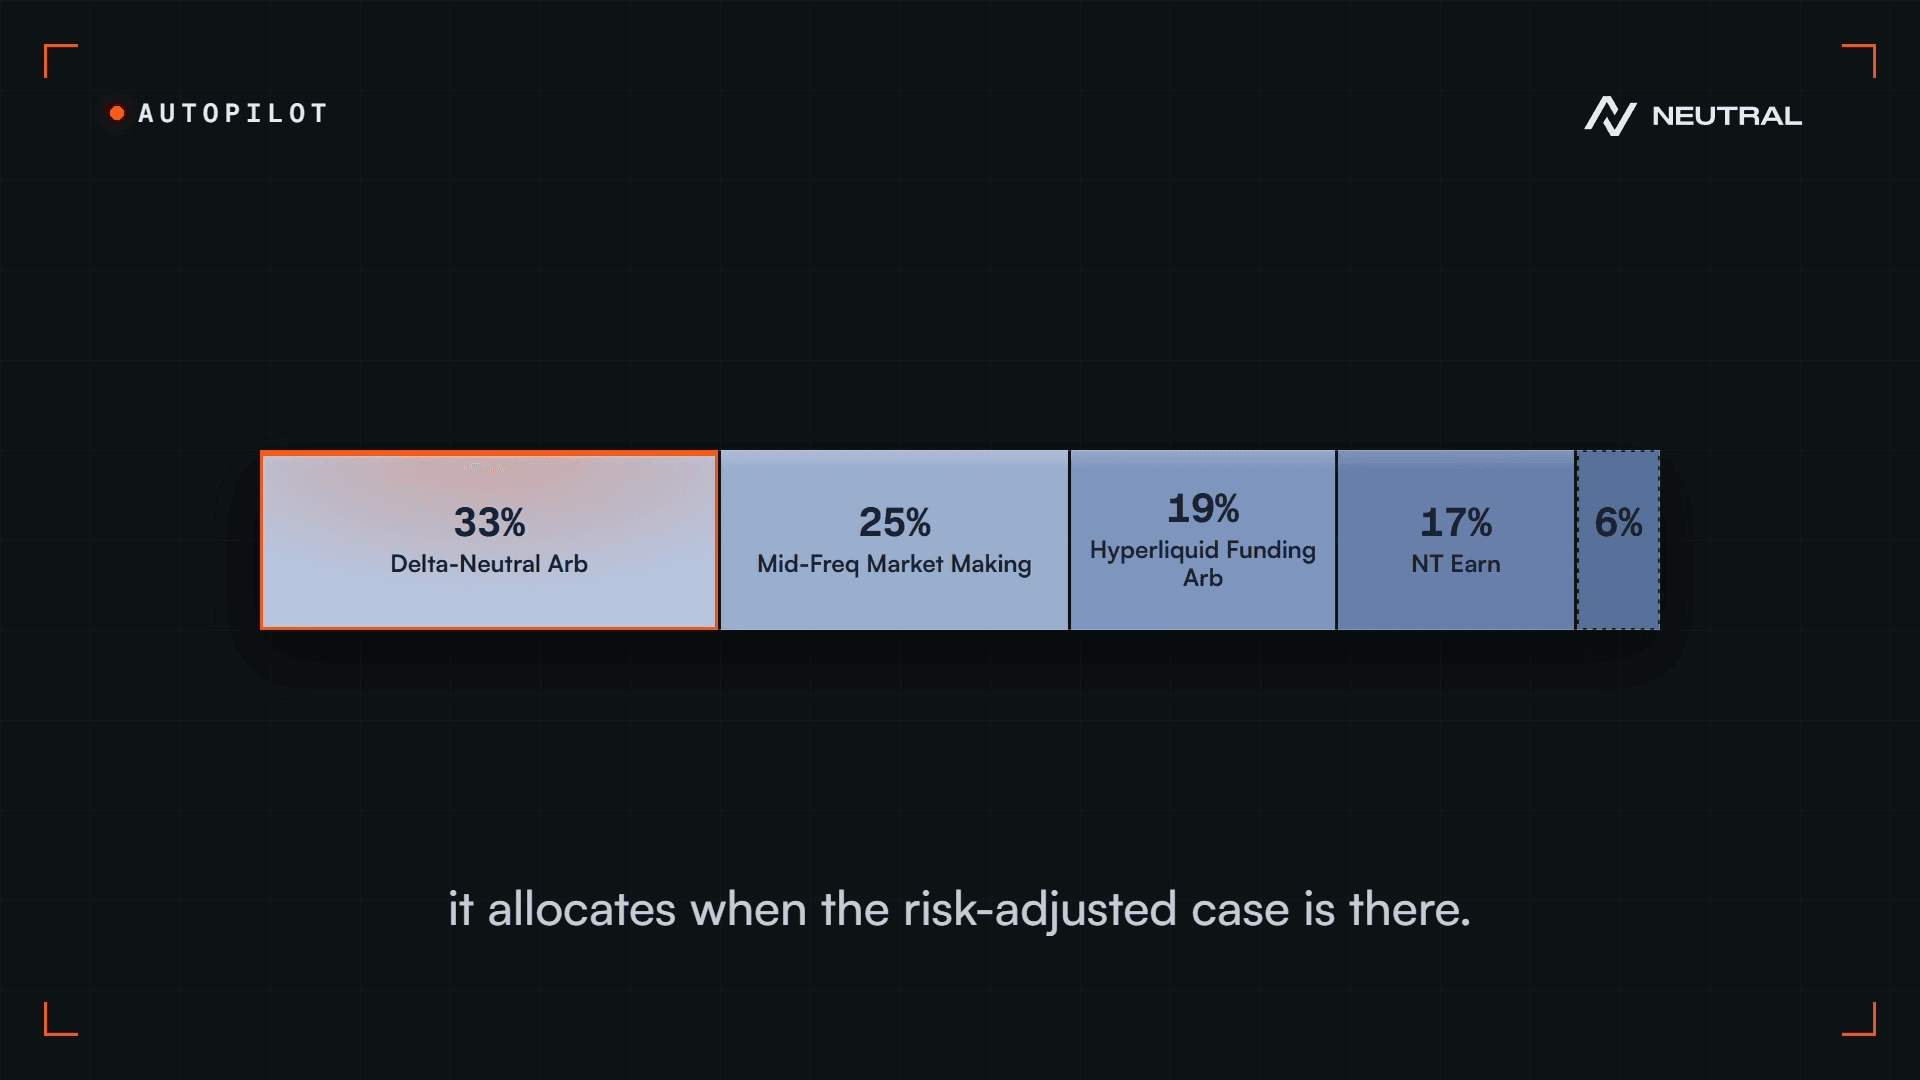
L'ensemble auquel il peut allouer n'est pas figé. Il s'élargit à mesure que nous listons de nouvelles stratégies, et une stratégie doit avoir fonctionné en conditions réelles sur Neutral pendant une période prolongée avant de pouvoir recevoir une allocation. Les pondérations sont recalculées en permanence, mais elles ne bougent que lorsque l'amélioration attendue justifie le coût du changement.
Le cœur reste market-neutral. Au maximum 5 % peuvent être placés dans des stratégies directionnelles. Tout le reste tire son rendement de sources qui n'ont pas besoin d'une hausse du marché : le spread, le funding rate que les positions longues à effet de levier paient pour rester longues, les écarts de prix entre les plateformes.
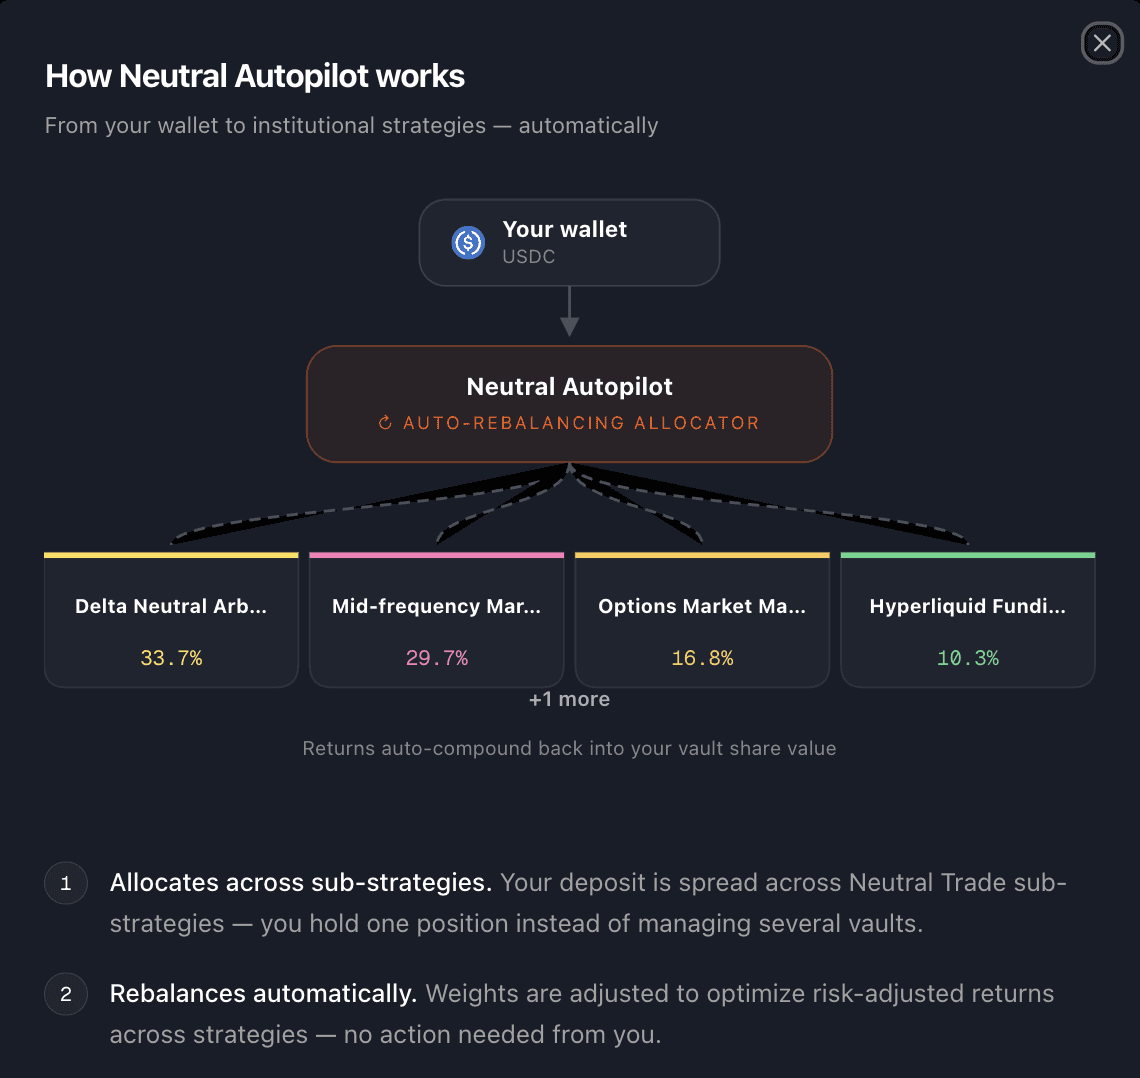
Pourquoi plusieurs stratégies et non une seule ?
Une stratégie unique, c'est un edge unique. Les edges s'érodent quand les trades deviennent trop fréquentés (comme lorsque tout le monde a répliqué notre stratégie JLP Delta Neutral lors de son lancement en 2024), et ils s'érodent pour des raisons qui leur sont propres : un spread se comprime, une plateforme modifie sa grille de frais, quelqu'un arrive avec une infrastructure plus rapide. Ils sont aussi conditionnels. Le régime de marché qui convient à une stratégie est rarement celui qui convient à une autre, et aucune stratégie ne gagne de la même façon dans tous les marchés.
Nous gérons donc un portefeuille de stratégies. Des edges différents, obtenus différemment, qui ne dépendent pas tous du maintien des mêmes conditions. Le mauvais trimestre d'un desk ne doit pas devenir votre mauvaise année.
Mais collectionner de bonnes stratégies n'est pas la même chose que construire un portefeuille, et c'est le point que je souligne. Nous suivons bien plus de firmes (80+) que nous n'en intégrons (7 d'entre elles à ce jour), et chaque candidate est évaluée par rapport au portefeuille plutôt que sur ses seuls mérites : corrélation, chevauchement d'actifs, ce qu'elle apporte réellement. Nous choisirons souvent une stratégie plus petite et décorrélée plutôt qu'une plus grande qui recoupe ce que nous exécutons déjà.
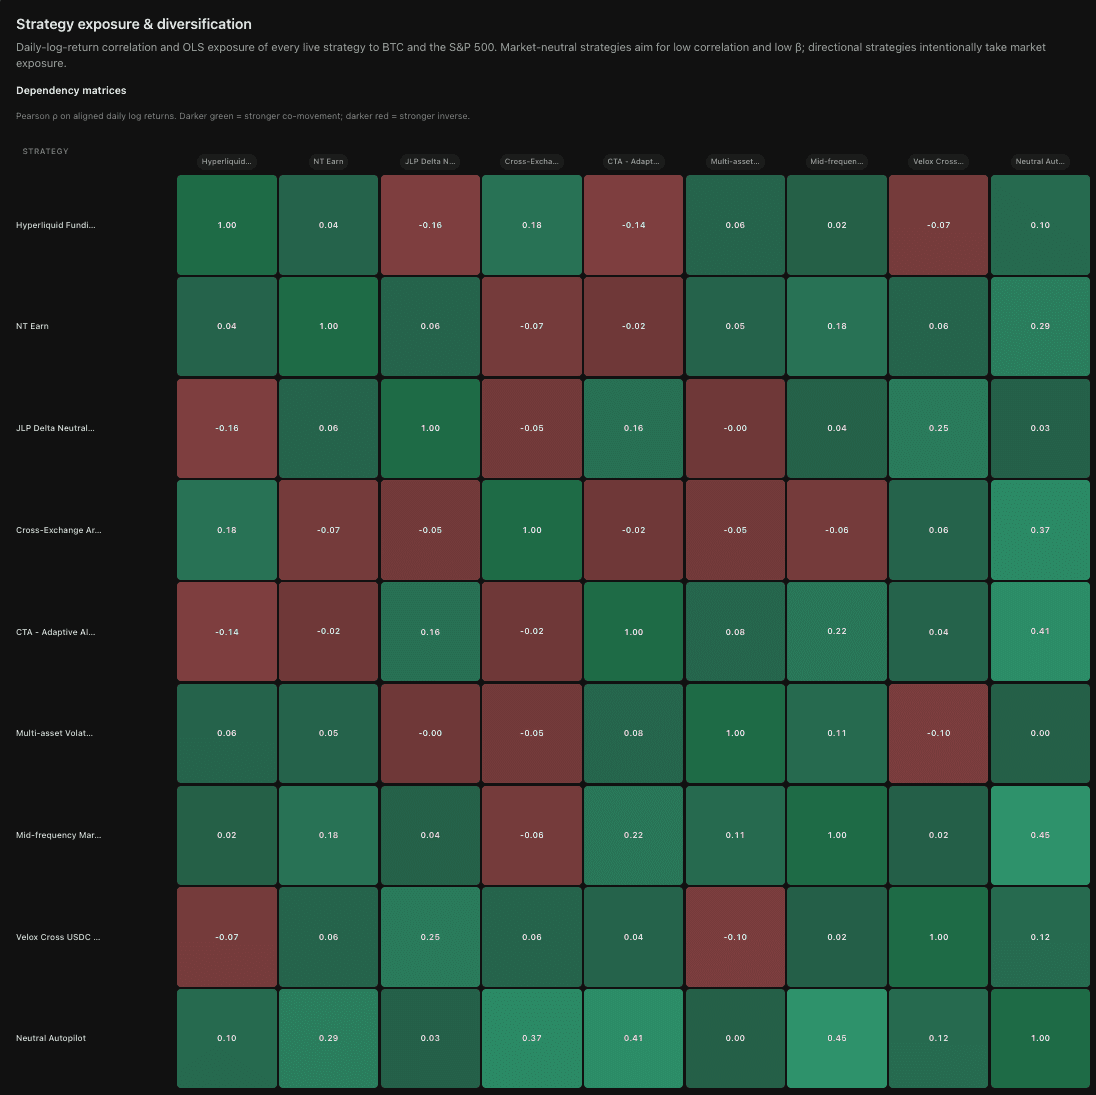
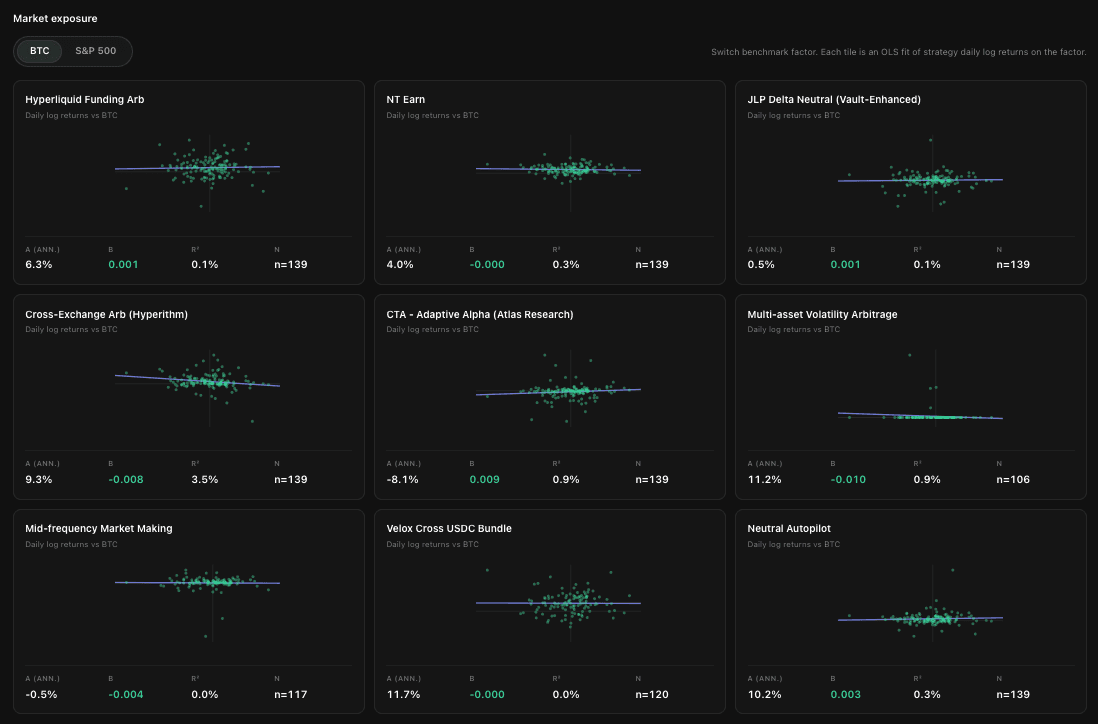
La question n'est jamais « cette stratégie est-elle bonne ? ». Elle est « le portefeuille s'améliore-t-il si nous l'ajoutons ? ». Ce sont deux questions différentes, et la seconde est tout le métier.
Considérations de sécurité
1) La société de trading n'a jamais la garde de vos dépôts — elle n'obtient que des droits d'accès au trading
C'est la question que je voudrais poser en premier, et presque personne ne la pose. Quand vous déposez dans un vault, où va réellement l'argent ?
Dans beaucoup de conceptions de vaults, il va à la société de trading. Ce n'est pas un vault. C'est du crédit non garanti. Vous prêtez à un desk de trading en espérant qu'il se tienne bien, et nous savons tous comment cet espoir se termine. 3AC au cycle précédent. Stream Finance à celui-ci.
Soyons précis sur ce qui compte dans ces cas. Quelles que soient les conclusions finales, le problème structurel était le même : la transparence.
Nous vérifions au lieu de faire confiance. Des historiques de performance en direct avec PnL quotidien et horodatage, des journaux de trades historiques, et un accès API en lecture seule aux exchanges que nous réconcilions chaque jour avec ce que la firme nous déclare. Chaque firme passe un KYB complet sur l'entité juridique, et un historique de performance invérifiable bloque purement et simplement l'intégration, quels que soient ses autres atouts. Nous avons interviewé plus de 80 sociétés de trading en deux ans. L'essentiel de ce métier, il s'avère, consiste à dire non.
De plus, sur Neutral Trade, nos fournisseurs de stratégies partenaires reçoivent un sous-compte réservé à l'exécution. Il peut trader. Il ne peut pas retirer. Ils n'ont pas la garde des fonds.
Le collatéral derrière les jambes centralisées ne se trouve pas du tout sur l'exchange : il est détenu hors exchange chez Copper et Ceffu, puis reflété sur la plateforme en tant que marge, de sorte que la défaillance d'un exchange n'emporte pas le collatéral avec elle. Les opérations on-chain passent par Fordefi MPC avec des listes blanches de mouvements, les mouvements de fonds sont limités à des adresses que nous avons pré-approuvées, et toute modification importante d'un vault est soumise à un timelock de 12 heures.
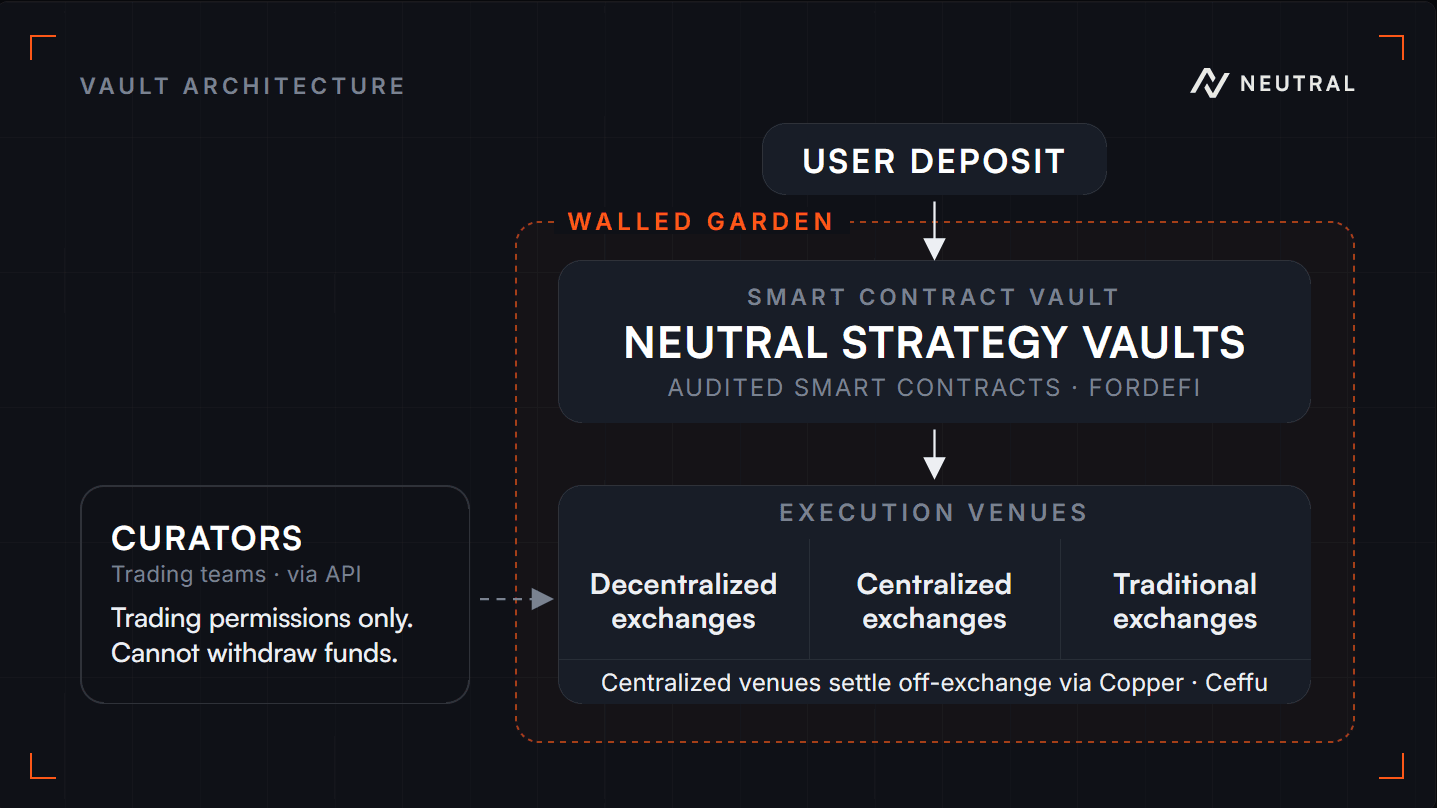
Tout cela a demandé deux ans de construction et je serai honnête avec vous : c'est ce que nous possédons de moins vendeur. Mais la sécurité des fonds fait partie de ces dispositifs qui ne vous coûtent rien du tout, jusqu'au jour où ils vous coûtent tout.
2) Le risque est contenu par l'infrastructure
Nos limites se situent là où elles ne peuvent pas être négociées : plafonds de levier, limites de position, plateformes approuvées uniquement, instruments approuvés uniquement, le tout appliqué au niveau de l'infrastructure, et non dans un document de politique interne. Autopilot applique en outre un plafond strict sur l'exposition directionnelle. Une société de trading ne peut pas franchir une limite qu'elle n'a jamais eu l'autorisation d'atteindre.
Chaque sous-stratégie se trouve dans son propre vault isolé, de sorte que si l'une saute, elle n'emporte pas les autres avec elle. Nous traitons chaque vault comme son propre rayon d'impact.
3) Audits
Les contrats des strategy vaults sont audités par Offside Labs, Quantstamp et Halborn (docs.neutral.trade/neutral-strategy-vaults/security).
Toute mise à jour de smart contract exige un timelock de 12 heures avec un quorum de 3/5 sur des appareils isolés, conformément aux meilleures pratiques de la DeFi.
Une transparence réelle
Tout ce qui précède est une affirmation. Voici où vous pouvez la vérifier.
Ouvrez la page Autopilot et faites défiler vers le bas. Vous obtenez l'allocation en direct. Chaque stratégie du portefeuille, le montant en dollars qui s'y trouve et sa part du total.
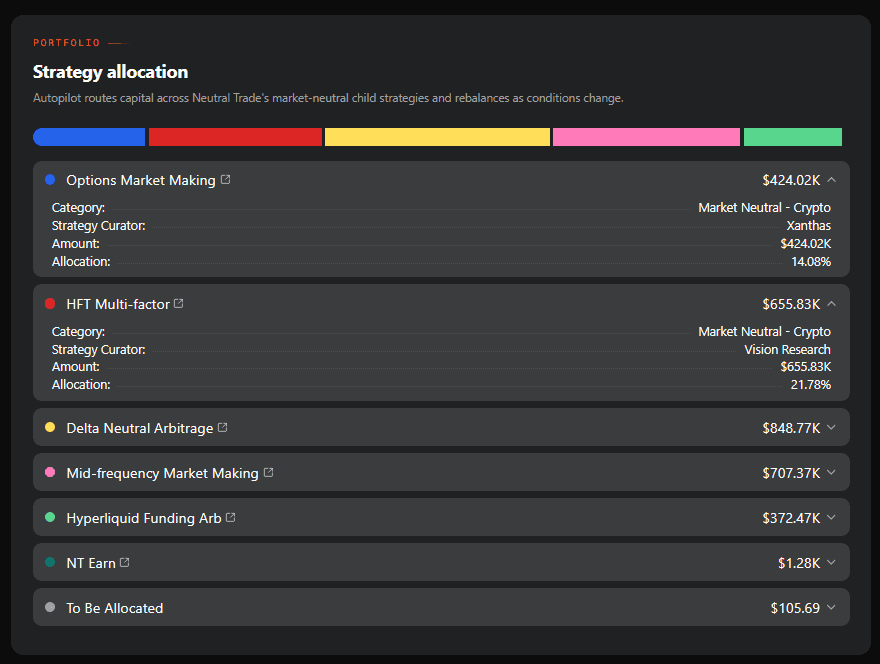
En dessous se trouve la télémétrie de risque, agrégée en direct depuis chaque vault enfant. Combien d'actifs sont tradés et sur combien de plateformes. Quels dépositaires détiennent le collatéral et dans quelle proportion. Combien est tradé sur chaque exchange. Où se situe l'exposition aux coins sur la courbe de capitalisation boursière, car un portefeuille large n'est une diversification que si les actifs sont liquides, et vous devez pouvoir le vérifier vous-même.
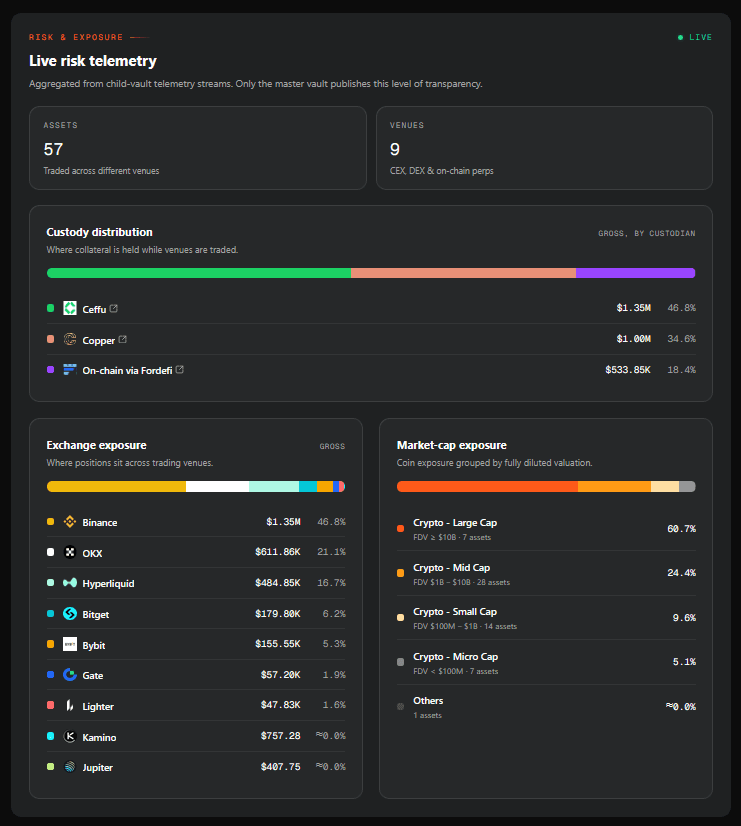
De plus, la NAV qui sous-tend l'ensemble fait l'objet d'une triple vérification quotidienne : Neutral Trade x la société de trading x Accountable. En savoir plus sur l'analyse de données ici.
Pourquoi un strategy vault plutôt qu'un stablecoin à rendement ?
1) La totalité de vos dépôts travaille
Regardons maintenant d'où vient la structure de rendement préférée du marché : le modèle stablecoin plus stablecoin staké. USDe et sUSDe forment le duo célèbre, et tout le marché a repris leur mécanisme.
Le mécanisme est simple — le rendement est généré sur la totalité de l'offre du stablecoin, mais il n'est versé qu'à la portion stakée. Donc si la moitié de l'offre est stakée, la version stakée affiche environ le double du rendement réel de la stratégie. Non pas parce que la stratégie a gagné davantage, mais parce que les détenteurs qui n'ont pas staké paient discrètement pour ceux qui l'ont fait.
Et puis il y a le peg. Quand des sorties importantes surviennent, les rachats arrivent plus vite que la stratégie ne peut se déboucler, et le synthétique décroche de son peg. L'émetteur doit alors le défendre : payer des market makers, louer de la liquidité, absorber le spread. Cet argent ne sort pas de nulle part. Il sort du même rendement qui devait vous revenir et, lors d'une semaine suffisamment mauvaise, le coût de la défense du dollar dépasse tout ce que la stratégie a gagné et toutes les commissions perçues.
Ce qui soulève une question que personne dans ce modèle n'aime s'entendre poser : pourquoi payer des market makers pour défendre un peg, alors que vous pourriez simplement remettre le rendement aux personnes qui l'ont financé ?
Nous n'avons jamais pris ce problème sur nous. Neutral n'a aucun peg à défendre : pas de dollar synthétique, pas de market makers sous contrat, pas de liquidité à louer. Vous détenez une part d'un vault, et cette part vaut ce que vaut la stratégie. Elle monte quand la stratégie gagne et baisse quand elle perd, et il n'y a pas de troisième chiffre entre les deux que quelqu'un doive soutenir en dépensant votre rendement.
Un peg est une promesse faite par temps calme. Nous préférons ne pas faire de promesses que le temps peut briser.
2) Une structure de frais transparente
Avec un stablecoin à rendement, l'émetteur trade, l'émetteur valorise son propre book, et l'émetteur décide de ce qui vous est versé. Vous n'avez aucun moyen de le vérifier. Supposons qu'il gagne 30 % sur votre argent et vous en verse 8 %. C'est une part de 70 %, prélevée discrètement, et rien dans la structure ne vous le dirait jamais. Vous verriez 8 %, vous supposeriez que c'est le rendement de la stratégie, et vous l'en remercieriez.
Pour les stratégies Neutral, les frais sont annoncés à l'avance et répartis explicitement entre gestion et performance, entre le gestionnaire de la stratégie et l'opérateur du vault, et publiés sur chaque page de stratégie. Autopilot est accessible gratuitement jusqu'au 1er septembre 2026 ; des frais annuels de 1 % s'appliquent après cette date.
3) Payer une part équitable de frais — sur vos propres gains
Voici un problème dont la plupart des déposants ignorent même l'existence, et c'est un bon exemple de la différence entre construire une infrastructure correctement et la simplifier parce que la version correcte est difficile.
Dans la gestion d'actifs traditionnelle, les frais de performance sont assortis d'un high-water mark : le gestionnaire ne perçoit de frais de performance que sur les gains supérieurs à votre pic précédent. Si les rendements sont rendus lors d'un drawdown, le gestionnaire ne gagne plus rien tant que vous n'avez pas récupéré vos pertes. C'est le mécanisme d'équité de base de toute l'industrie des fonds.
La plupart des vaults DeFi mettent en œuvre une version simplifiée : ils cristallisent les frais tous les quelques jours, avec un high-water mark suivi au niveau du vault. Une seule marque pour tout le monde, indexée sur le plus haut historique du prix de la part du vault.
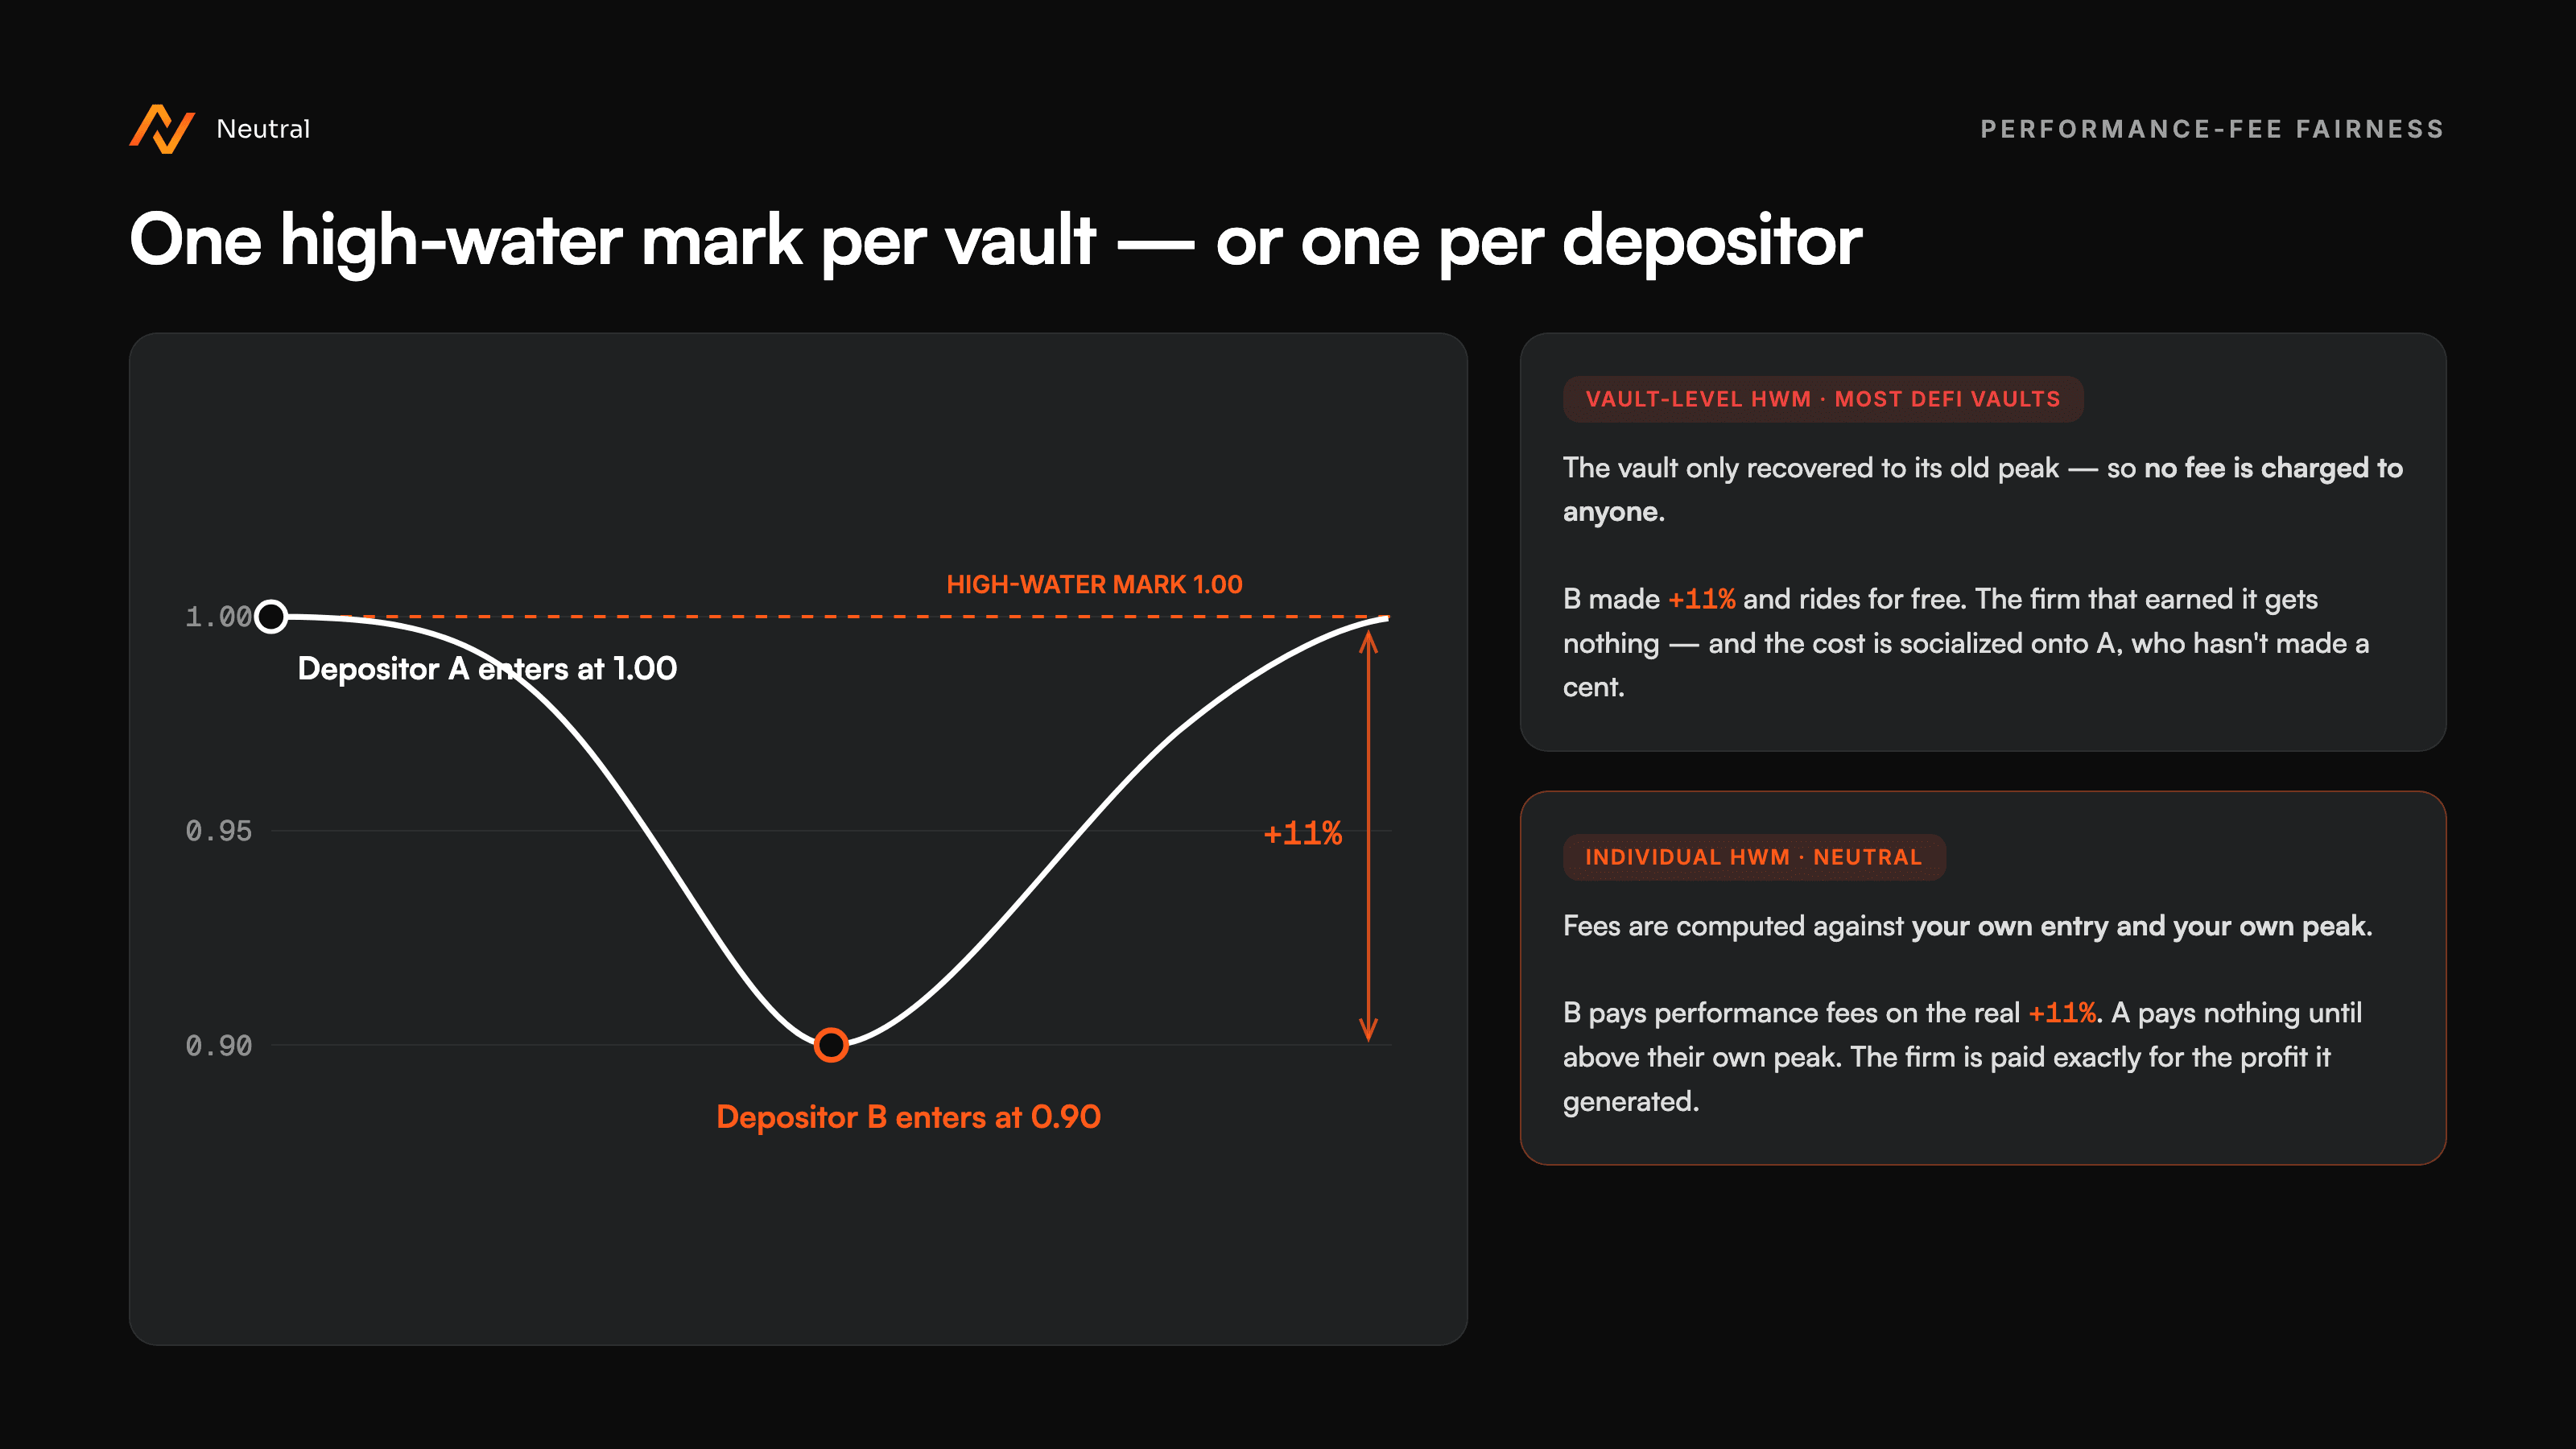
Nous avons plutôt construit des high-water marks individuels. Sur Neutral, vos frais sont calculés par rapport à votre propre entrée et à votre propre pic. Déposez pendant un drawdown et profitez de la reprise, et vous payez des frais de performance sur vos gains réels. Comme il se doit, car pour vous ce sont de véritables gains. Traversez le drawdown sans bouger, et vous ne payez rien tant que la stratégie ne vous a pas fait dépasser votre propre pic précédent. La société de trading est rémunérée exactement pour le profit qu'elle a réellement généré, ni plus ni moins, et la reprise de personne n'est subventionnée par quelqu'un d'autre.
C'est nettement plus difficile à construire qu'une marque au niveau du vault : cela implique de suivre l'état des frais par déposant plutôt qu'un seul chiffre par vault. Mais « équitable » et « simple à mettre en œuvre » se sont révélés être deux choses différentes, et nous avons choisi l'équitable.
Cette fonctionnalité s'applique uniquement aux sous-stratégies auxquelles nous allouons via Autopilot. Autopilot ne facture aucun frais de performance.
TL;DR
Un seul dépôt, réparti entre nos stratégies market-neutral actives : arbitrage inter-exchanges, arbitrage de funding rate, delta-neutral, market making, options. Exécutées par des sociétés quantitatives professionnelles, rééquilibrées et pondérées à mesure que les conditions évoluent.
Chaque stratégie est expliquée en détail : ce qu'elle trade, d'où vient le rendement, ce qui la met en échec. Les ratios d'allocation sont visibles sur la page. Si vous préférez composer votre propre mélange plutôt que de nous laisser allouer, vous pouvez le faire aussi : déposez directement dans les stratégies et fixez vos propres pondérations.
Les dépôts sont quotidiens. Les rachats suivent un cycle hebdomadaire avec préavis.
L'annonce du lancement est sur X.
C'est à cela que la DeFi devait servir, selon moi. Les bonnes stratégies ne devraient pas être réservées aux personnes qui ont déjà de l'argent, et les rendements devraient provenir d'un trading réel plutôt que de la prochaine personne qui achète le token. Cela exige une infrastructure que quelqu'un doit s'asseoir et construire. C'est plus lent que de lancer un token, et c'est la seule version de tout cela qui dure.
Sommes-nous simplement une plateforme de rendement de plus ? Cela y ressemble. Nous ne sommes pas les mêmes.
Commencez à gagner avec Autopilot →