Les stablecoins dans les transactions quotidiennes
L’essor des stablecoins dans les paiements
Article original : https://neutraltrade.medium.com/stablecoins-in-everyday-transactions-3d27fe4535a8
Les stablecoins dans les transactions quotidiennes
L’essor des stablecoins dans les paiements
Les cryptomonnaies sont passées du statut d’actifs spéculatifs à celui d’outils financiers pratiques. Ce qui a commencé comme une expérimentation de niche sur Internet a aujourd’hui évolué vers une utilité concrète pour un usage quotidien.
Ce qui distingue vraiment les stablecoins dans les transactions quotidiennes, c’est leur capacité à atténuer la volatilité qui touche la plupart des cryptomonnaies. Personne ne souhaite s’inquiéter de la valeur de son actif de paiement qui fluctue entre le moment où il approche son téléphone de la caisse et le moment où la transaction est validée.
Avec les stablecoins, ce problème est résolu. L’ancrage au dollar américain (ou à d’autres devises) garantit que le prix d’un café ou d’une course en taxi reste exactement celui attendu par l’utilisateur, ce qui en fait un moyen d’échange bien plus pratique que des jetons comme Bitcoin ou Ethereum.
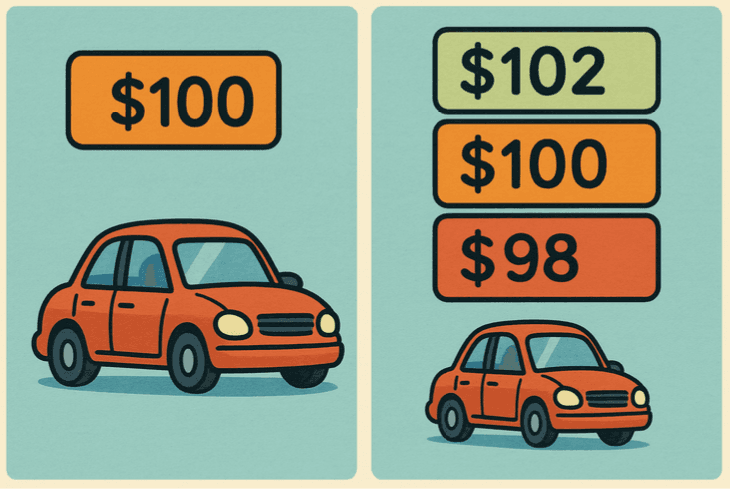
Dans l’exemple ci-dessus, lorsqu’une personne choisit de payer avec un actif volatil (illustré à droite), la valeur que le vendeur reçoit finalement peut changer entre le moment où l’acheteur approuve le paiement et le moment où celui-ci est confirmé.
Cela s’explique par le fait que la valeur de l’actif peut fortement augmenter ou diminuer, de sorte que le prix final payé peut être plus élevé ou plus bas que prévu.
Avec les stablecoins, seule la méthode de paiement change : le prix reste donc fixé à $100 (illustré à gauche). Cela permet une transaction à valeur stable, où l’acheteur sait exactement combien il va payer et le vendeur sait exactement combien il va recevoir.
Cette stabilité ne protège pas seulement les consommateurs ; elle encourage aussi l’adoption par les commerçants. Les entreprises peuvent fixer le prix de leurs biens en stablecoins sans devoir constamment les ajuster en fonction des fluctuations de valeur !
En combinant prévisibilité et efficacité des rails blockchain, les stablecoins deviennent non seulement une alternative aux systèmes traditionnels, mais une solution supérieure pour de nombreux usages quotidiens.
C’est là que le récit change : de la spéculation sur des actifs volatils à des transactions fluides et à faibles frais, propulsées par des dollars numériques stables et sans frontières.
Paiements transfrontaliers
Le marché mondial des paiements transfrontaliers suit une trajectoire ascendante constante, avec une croissance prévue de cinq pour cent par an jusqu’en 2027, selon un rapport de JP Morgan.
Cette projection souligne à quel point les systèmes traditionnels, qui restent coûteux et lents, sont poussés à évoluer face à la digitalisation mondiale. Cette croissance reflète la demande croissante de transactions internationales plus rapides et plus efficaces, à une époque où l’activité économique n’est plus confinée par les frontières nationales ou les systèmes traditionnels.
Les systèmes financiers traditionnels maintiennent souvent les individus enfermés dans les frontières nationales, les transferts transfrontaliers impliquant des intermédiaires complexes, des frais élevés, des démarches administratives et de longs délais d’attente. Envoyer des fonds d’un pays à un autre implique généralement de passer par des banques, des services de transfert d’argent ou des prestataires de paiement. Chacun d’entre eux ajoute son lot de complications.
Pour une personne en Chine qui souhaite envoyer de l’argent vers les États-Unis, le processus peut impliquer plusieurs banques correspondantes, des contrôles de capitaux stricts, des décalages horaires et des rejets potentiels, autant d’éléments qui peuvent retarder l’arrivée des fonds sur le compte du destinataire de plusieurs jours, voire de plusieurs semaines.
Avec les stablecoins, ces obstacles disparaissent en grande partie.
Il suffit d’un portefeuille compatible et de l’adresse du destinataire. Une personne peut simplement copier-coller l’adresse du portefeuille de destination, confirmer le montant, et envoyer des fonds directement à l’étranger en quelques secondes, sans avoir à justifier la transaction auprès de plusieurs institutions.
Cette simplicité donne l’impression de ne plus naviguer dans un labyrinthe administratif, mais plutôt d’envoyer un e-mail ou un message : simple et clair.
En pratique, cela ouvre de nouvelles opportunités pour les populations du monde entier. Par exemple :
- Un freelance au Japon peut recevoir instantanément des paiements en USDC de la part d’un client en Italie, sans passer par des virements bancaires internationaux.
- Les familles travaillant à l’étranger peuvent envoyer des fonds sans longues attentes, procédures complexes ou frais élevés.
- Les voyageurs peuvent transférer de l’argent entre pays sans se soucier des horaires bancaires ou des procédures.
Aucun intermédiaire : paiements directs de pair à pair
La finance traditionnelle dépend fortement des intermédiaires. Qu’il s’agisse d’une banque, d’un service de transfert d’argent ou d’un prestataire de paiement, chaque transaction passe généralement par plusieurs intervenants avant d’atteindre sa destination. Ces intermédiaires ralentissent non seulement le processus, mais augmentent également le coût du transfert d’argent, en particulier à l’international.
Pour les populations des régions mal desservies par les banques, ce système peut être encore plus limitant, l’accès aux paiements mondiaux exigeant souvent de remplir des conditions strictes ou de payer des frais disproportionnés.
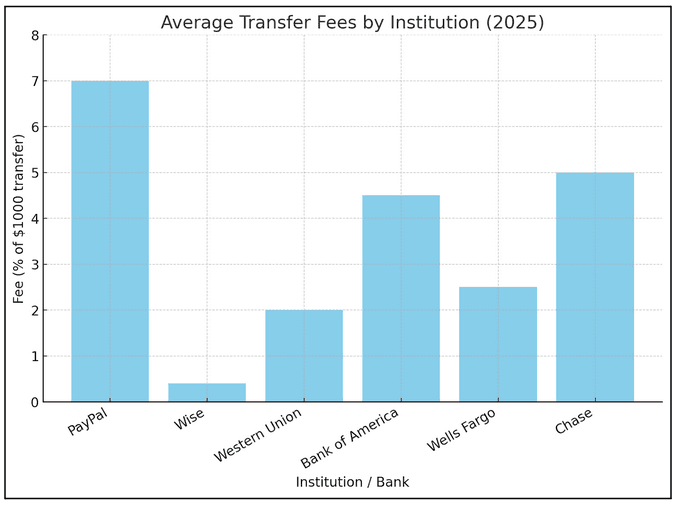
Le graphique ci-dessus met clairement en évidence ce problème. Chez les grandes institutions comme PayPal, Chase, Bank of America et Western Union, les frais moyens pour un transfert de $ 1,000 avoisinent 3.6%. Cela signifie qu’environ $36 sont perdus à chaque transaction, sans même compter les majorations de change dissimulées ou les délais supplémentaires.
Bien que certains acteurs, comme Wise, proposent des tarifs plus compétitifs, la situation globale montre un système financier dans lequel les intermédiaires captent une valeur importante simplement pour déplacer de l’argent d’un endroit à un autre.
Les stablecoins changent cette dynamique en permettant des paiements directs de pair à pair, sans dépendre des banques ou des gardiens du système financier. Avec une simple connexion Internet, les utilisateurs peuvent transférer des actifs à l’échelle mondiale en quelques secondes, sans banques correspondantes, délais d’approbation ou frais de service gonflés.
Cette simplicité réduit non seulement les frictions, mais élargit aussi l’accès aux populations des régions où l’infrastructure bancaire est faible ou excluante. En supprimant les intermédiaires, les stablecoins redonnent le contrôle de l’argent à l’individu, rendant les transactions financières plus rapides, plus simples et plus inclusives.
Transactions : coûts réduits, portée élargie
Dans cette section, nous aborderons les avantages financiers de l’utilisation des stablecoins par rapport aux méthodes de paiement traditionnelles pour les besoins quotidiens.
L’un des avantages les plus évidents concerne le coût du transfert d’argent. Les méthodes de paiement traditionnelles, les virements bancaires et les services de transfert d’argent s’accompagnent tous de frais de service qui s’accumulent avec le temps.
Les stablecoins, en revanche, fonctionnent sur des rails blockchain, où le seul coût est le frais de transaction réseau, un montant si faible sur des blockchains comme Solana qu’il en devient presque insignifiant.
Un transfert d’USDC sur Solana coûte en moyenne moins de $0.01 par transaction, que vous envoyiez $10 ou $10,000. Cette différence n’est clairement pas minime ; elle est transformative, positionnant les stablecoins comme l’évolution naturelle des paiements numériques.
Avec les banques, envoyer seulement $1 ou $2 est peu pratique, car les frais peuvent engloutir le paiement. Les stablecoins renversent cette logique : envoyer de petits montants ne coûte pas plus cher que d’en envoyer de grands.
Ainsi, les transferts en stablecoins ne se contentent pas de réduire les coûts, ils élargissent les possibilités. En minimisant les frais, ils rendent viables les transactions financières de petite envergure. Cela encourage de nouvelles formes d’activité économique et remet davantage d’argent entre les mains des utilisateurs plutôt qu’entre celles des intermédiaires.
Contrôle financier
Les stablecoins donnent aux utilisateurs davantage d’autonomie sur leur argent, réduisant leur dépendance envers les banques traditionnelles et les intermédiaires. Plutôt que de confier leurs fonds à des institutions susceptibles d’en restreindre l’accès, les utilisateurs peuvent détenir directement des stablecoins et décider eux-mêmes comment et quand déplacer leurs actifs.
Ce contrôle est encore renforcé lorsqu’il est combiné à des solutions d’auto-conservation.
Principaux avantages des stablecoins :
- Propriété directe des actifs : Les utilisateurs ne dépendent pas des banques, qui imposent souvent des limites sur les comptes.
- Options d’auto-conservation : Elles garantissent une indépendance maximale, les fonds restant sécurisés même en cas de défaillance des plateformes centralisées.
- Accessibilité mondiale : Toute personne disposant d’un smartphone et d’une connexion Internet peut stocker et envoyer des stablecoins sans autorisation institutionnelle.
Bien que l’auto-conservation offre aux utilisateurs un contrôle maximal, elle s’accompagne également d’une plus grande responsabilité. Perdre l’accès à ses clés privées ou à sa phrase de récupération signifie perdre définitivement l’accès aux fonds, car il n’existe aucune autorité centrale pour réinitialiser un mot de passe ou débloquer un compte.
La responsabilité vous incombe entièrement : protégez vos clés et ne les perdez jamais… sinon
Les stablecoins dans les achats du quotidien
Appuyez sur Entrée ou cliquez pour afficher l’image en taille réelle
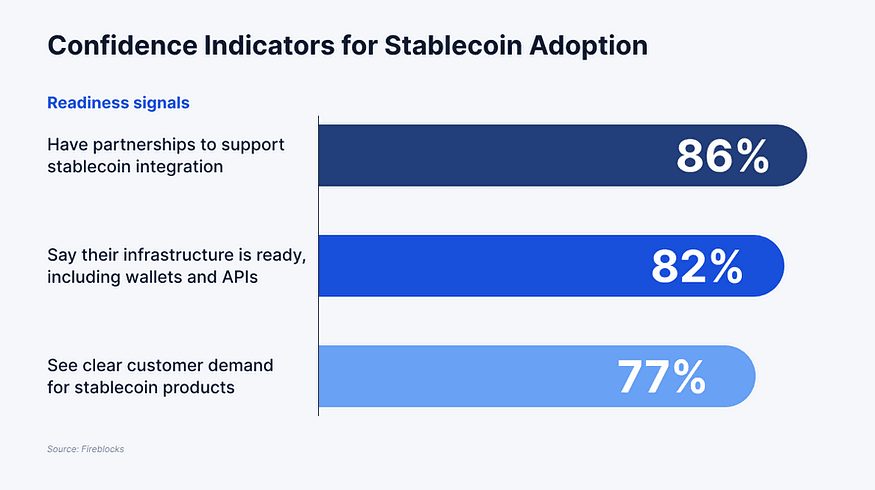
Pour commencer cette section, il convient de souligner ce graphique de Fireblocks qui illustre à quel point le secteur financier est prêt à intégrer les stablecoins dans les systèmes de paiement grand public. L’enquête a recueilli les points de vue de 295 participants, dont la majorité étaient des cadres dirigeants (61%), le reste occupant des postes de direction.
Ces répondants provenaient d’un large éventail d’organisations, notamment des banques traditionnelles, des néobanques, des prestataires de services en cryptomonnaies, des entreprises de paiement non bancaires telles que des fournisseurs de comptes marchands, et des passerelles de paiement.
Les résultats révèlent que 86% des participants déclarent avoir mis en place des partenariats pour soutenir l’intégration des stablecoins, que 82% estiment que leur infrastructure, y compris leurs portefeuilles et leurs API, est prête, et que 77% constatent une demande client claire pour les produits en stablecoins. Cette combinaison de préparation et de demande montre que l’adoption n’est pas seulement théorique. L’écosystème pose activement les fondations permettant aux stablecoins de passer de projets pilotes expérimentaux à des solutions de paiement concrètes et à grande échelle.
Le caractère pratique des stablecoins devient le plus visible lorsqu’on l’applique aux dépenses quotidiennes. Des courses alimentaires aux restaurants, en passant par les plateformes d’e-commerce, les stablecoins sont de plus en plus acceptés comme moyen de paiement. Les commerçants bénéficient de la rapidité et des faibles frais, tandis que les consommateurs apprécient la simplicité de payer directement depuis leur portefeuille.
Plusieurs entreprises clés illustrent la manière dont cette adoption se concrétise :
- Shopify : L’une des plus grandes plateformes d’e-commerce permet déjà aux commerçants d’accepter les paiements en stablecoins, permettant aux acheteurs de régler leurs achats en dollars numériques aussi facilement qu’avec une carte de crédit.
- Kast : Grâce à des cartes pouvant être ajoutées à un téléphone ou demandées sous forme physique, Kast permet aux utilisateurs de dépenser leurs stablecoins partout où les cartes traditionnelles sont acceptées, en ligne comme en personne.
- Stripe : en ajoutant la prise en charge des stablecoins à son infrastructure de paiement, Stripe permet aux commerçants d’accepter nativement des dollars numériques au moment du paiement, contribuant à combler l’écart entre les rails de paiement crypto et traditionnels.
Ces intégrations créent une expérience fluide où les transactions en stablecoins semblent indissociables des paiements traditionnels, tout en fonctionnant sur des rails blockchain plus rapides et bien moins coûteux. Ensemble, elles montrent que les stablecoins dépassent les plateformes natives de la crypto pour devenir un outil pratique pour le commerce grand public.
Perspectives d’avenir : l’adoption grand public est-elle pour bientôt ?
Alors que les stablecoins continuent de gagner du terrain, la question naturelle est de savoir à quoi ressemblera l’adoption grand public à l’avenir. L’un des facteurs clés de ce débat est la montée des monnaies numériques de banque centrale (CBDC). Les gouvernements du monde entier explorent des versions numériques de leurs monnaies nationales, qui pourraient simplifier les paiements et moderniser les systèmes financiers.
Bien que les CBDC aient le potentiel d’étendre l’usage de la monnaie numérique, elles soulèvent des préoccupations en matière de centralisation et de surveillance, le contrôle reposant entièrement sur les gouvernements et les banques centrales. Cela crée un contraste avec les stablecoins, qui sont émis par des entités privées mais conservent néanmoins les qualités d’actifs blockchain ouverts et sans frontières.
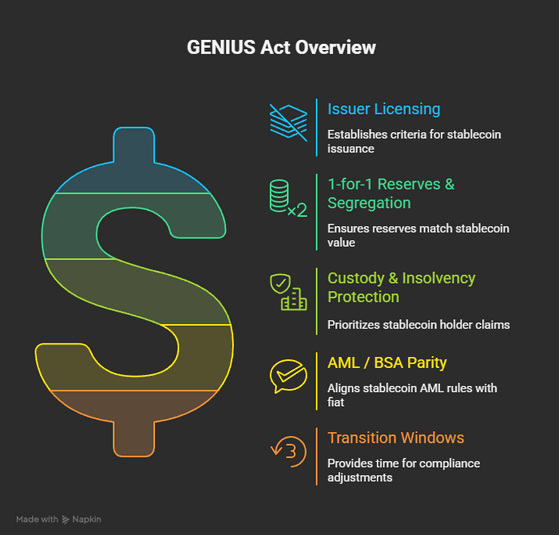
Pour que les stablecoins atteignent un usage quotidien généralisé, plusieurs conditions doivent être réunies. La première est une réglementation claire, qui offre une certitude aux entreprises et aux consommateurs. Un exemple récent est The Genius Act, approuvé aux États-Unis, un texte législatif majeur conçu pour créer un cadre complet pour les stablecoins. La loi se concentre sur la garantie de réserves adéquates, la transparence et la gestion des risques chez les émetteurs, tout en protégeant les consommateurs qui dépendent de ces actifs numériques pour leurs paiements. En établissant des normes, The Genius Act crée un précédent quant à la manière dont les grandes économies pourraient adopter les stablecoins de façon responsable.
Une autre exigence essentielle est le développement de l’infrastructure. Même avec des réglementations en place, la technologie sous-jacente doit être évolutive, fiable et sécurisée. Les portefeuilles, les API et les rails de paiement doivent s’intégrer harmonieusement pour que les transactions en stablecoins soient aussi fluides qu’un passage de carte de crédit ou qu’un virement bancaire. La bonne nouvelle, comme souligné précédemment, est qu’une majorité d’institutions financières sont déjà prêtes sur ce point, avec des partenariats et des systèmes en place pour soutenir cette intégration.
Enfin, l’adoption par les commerçants sera le moteur ultime de l’adoption grand public. Pour les consommateurs, la possibilité de payer en stablecoins dans leurs boutiques préférées, sur les plateformes en ligne et chez les commerçants locaux est ce qui les normalisera en tant que monnaie plutôt qu’un simple outil financier de niche. Des entreprises comme Stripe et Shopify ouvrent la voie, mais une adoption plus large sera nécessaire pour ancrer les stablecoins dans le commerce quotidien. En combinant clarté réglementaire, infrastructure solide et adoption généralisée par les commerçants, les stablecoins sont en bonne voie pour consolider leur rôle dans le système financier mondial. Ce qui n’était au départ qu’un recoin spéculatif de la crypto se positionne désormais comme l’épine dorsale d’une nouvelle ère de la monnaie : sans frontières, efficace et conçue pour un usage quotidien.
Ce changement n’arrivera pas un jour, dans un futur lointain ; il est déjà en train de se dérouler sous nos yeux.
Faire travailler vos stablecoins pour vous
Les stablecoins font déjà leurs preuves en se révélant plus rapides, moins coûteux et plus fiables que la monnaie traditionnelle. Ils permettent aux utilisateurs d’économiser sur les frais, suppriment les démarches administratives et sont de plus en plus acceptés dans les achats du quotidien. Mais l’histoire ne s’arrête pas aux paiements. L’un des avantages les plus sous-estimés est que les stablecoins peuvent générer un rendement au lieu de rester inactifs dans votre portefeuille.
Des plateformes comme Neutral Trade, ainsi que d’autres acteurs de la DeFi, développent cette idée. Grâce à des produits tels que NT Earn et JLP Delta-Neutral, les utilisateurs peuvent accéder à des produits de rendement conçus pour faire croître leur solde.
Cela transforme les stablecoins d’un outil de commodité en un outil de croissance. Ils ne sont pas seulement sans frontières et efficaces, ils sont productifs.
Site web : https://www.neutral.trade/ · Docs · X · Discord · Telegram