Neutral Autopilot के लिए मुख्य डिज़ाइन विचार
सह-संस्थापक और CEO Derek Lee बताते हैं कि Autopilot के नीचे क्या है: ऐसी कस्टडी जो कभी वॉल्ट से बाहर नहीं जाती, व्यक्तिगत हाई-वॉटर मार्क, सत्यापित रिपोर्टिंग, और हमने सरल के बजाय निष्पक्ष को क्यों चुना।
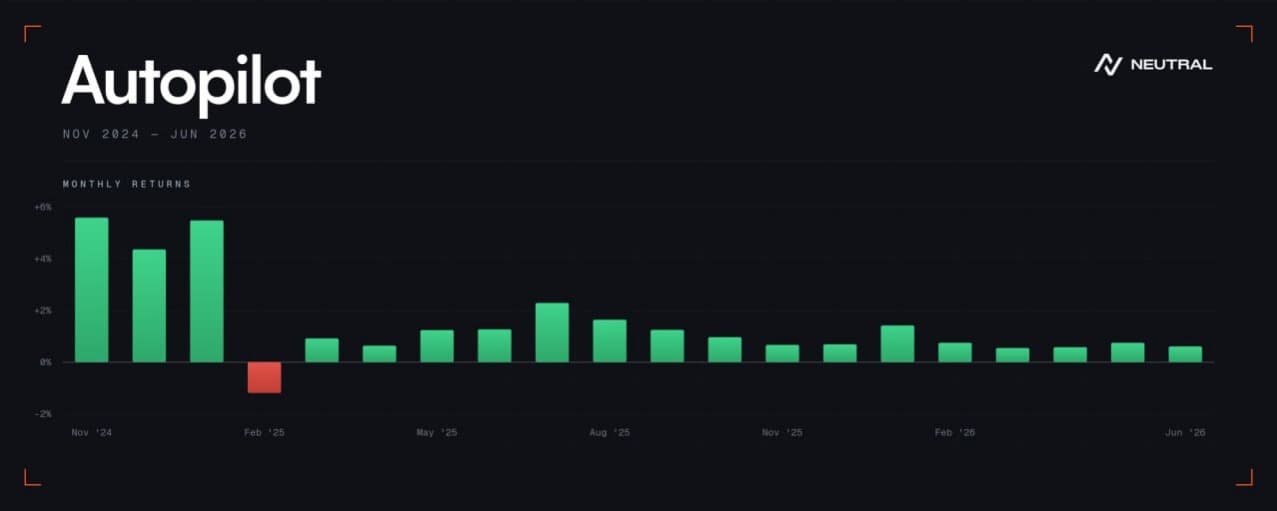
Solana पर 2 वर्ष के ऑन-चेन ट्रैक रिकॉर्ड के साथ Neutral Trade चलाने के बाद हमें यह समझ आया: जमाकर्ता के नज़रिए से सही रणनीति चुनना कठिन है। आपको हर रणनीति को समझना पड़ता है, उसका प्रदर्शन ट्रैक करना पड़ता है, हर गिरावट का आकलन करना पड़ता है, और यह जानना पड़ता है कि कब बदलाव करना है।
यह समस्या हमने ही पैदा की। हम अच्छी रणनीतियाँ सूचीबद्ध करते रहे, और हर नई रणनीति ने निर्णय को आसान करने के बजाय और कठिन बना दिया।
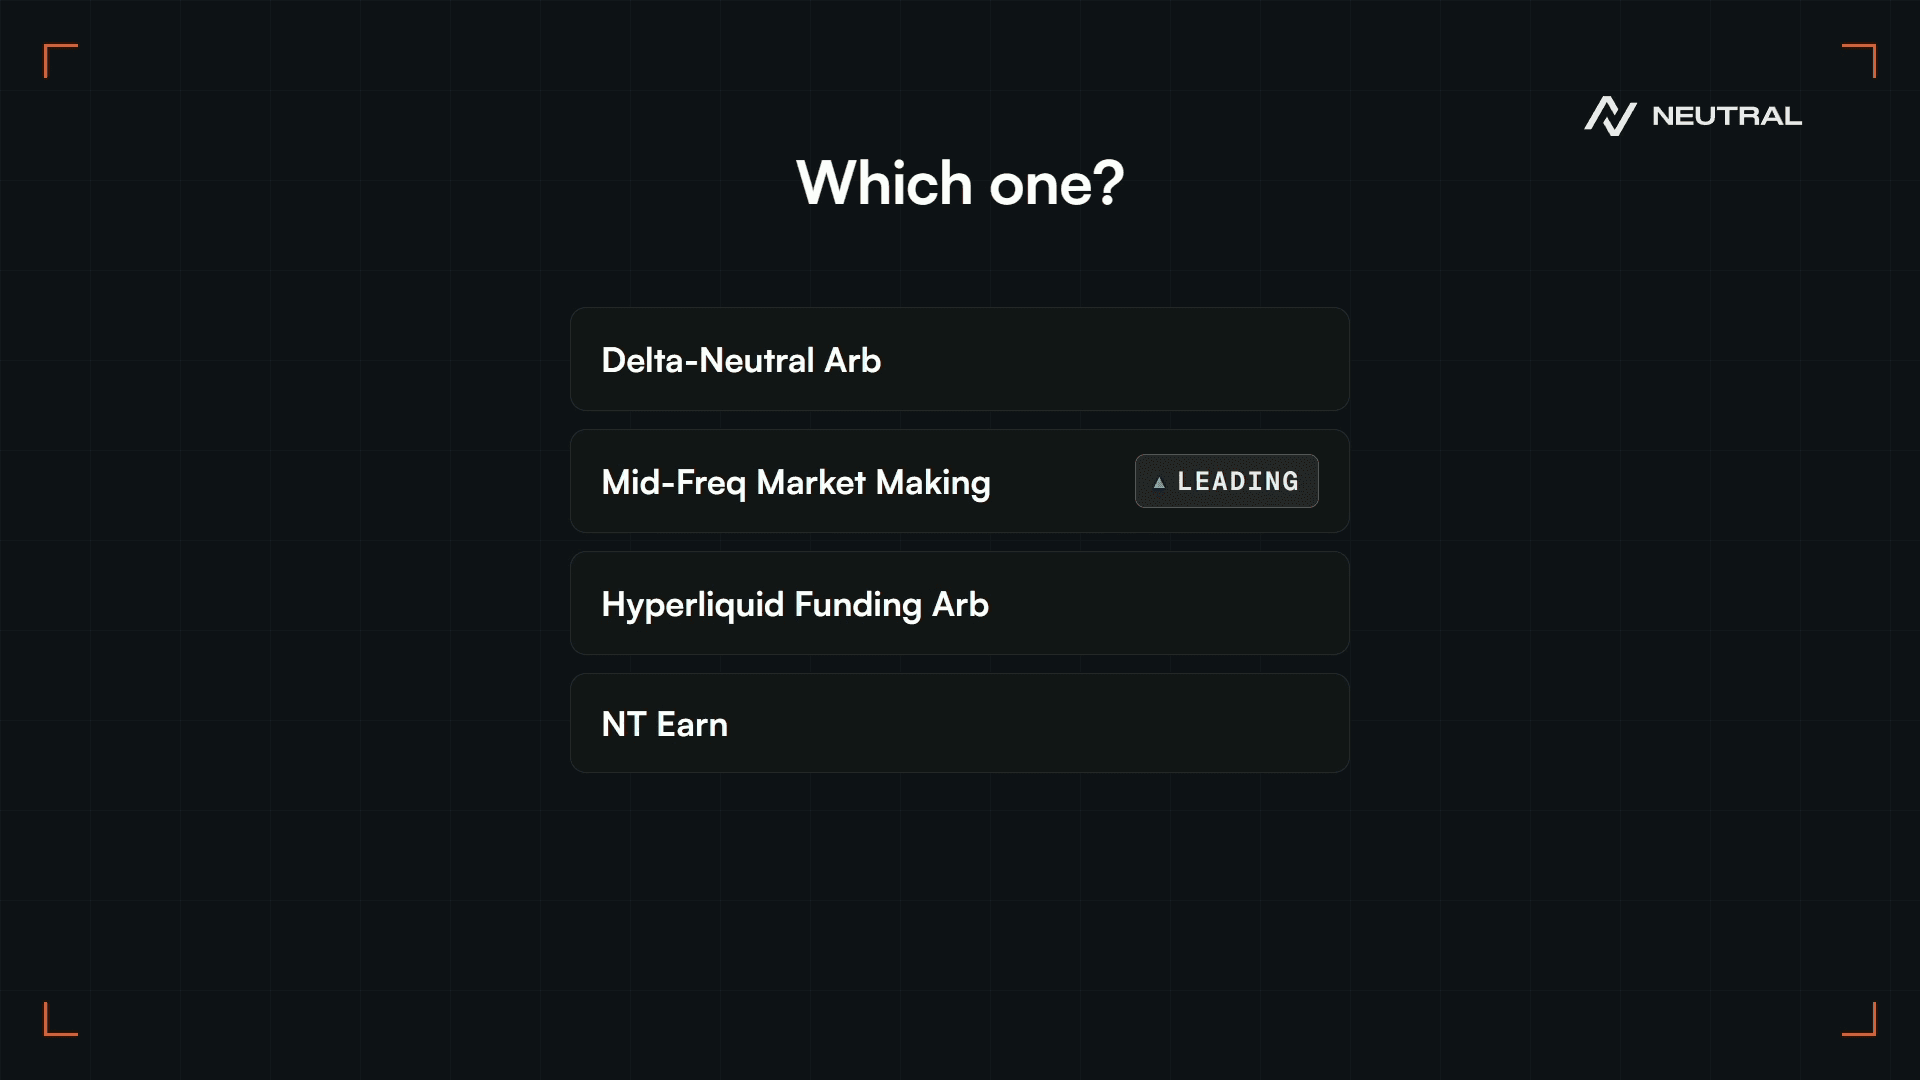
इसलिए हमने Autopilot बनाया। एक जमा, जो हमारी लाइव रणनीतियों में आवंटित होती है और परिस्थितियाँ बदलने पर पुनः संतुलित की जाती है।
एक वाक्य में उत्पाद यही है। बाकी सब वह है जो इसके नीचे बैठा है, क्योंकि इस बाज़ार में नीचे का हिस्सा ही वह है जो कोई आपको नहीं दिखाता।
Autopilot वास्तव में क्या करता है
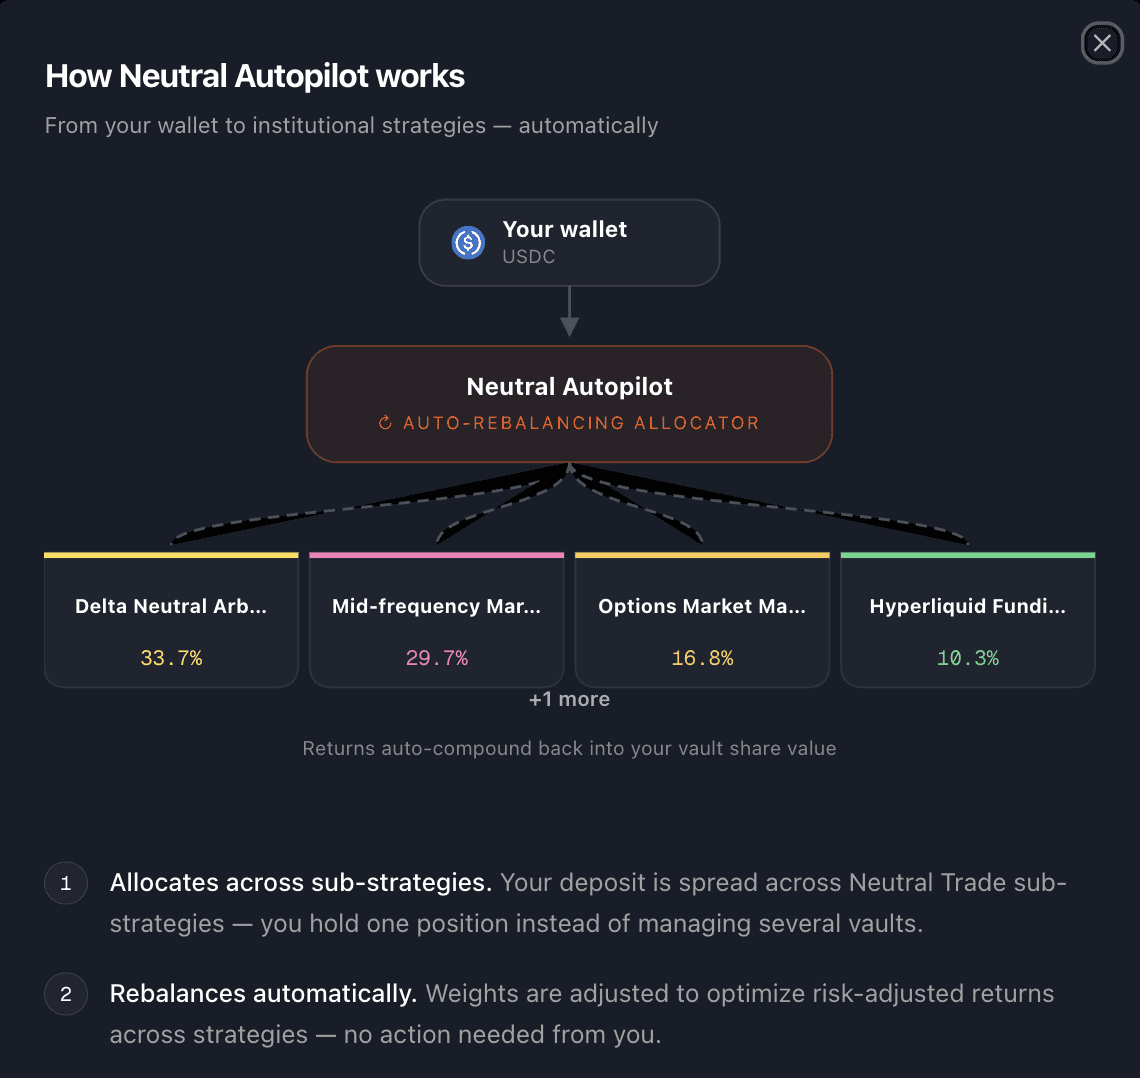
Autopilot एक आवंटक है। एक मल्टी-स्ट्रैट हेज फंड की तरह, यह आपकी जमा राशि लेता है, उसे Neutral पर चल रही रणनीतियों में बाँटता है, और तय करता है कि किसे कितना मिलेगा। परिस्थितियाँ बदलने पर यह भार बदल देता है। पूरा काम यही है, और यह वही काम है जो अन्यथा आपको खुद करना पड़ता।
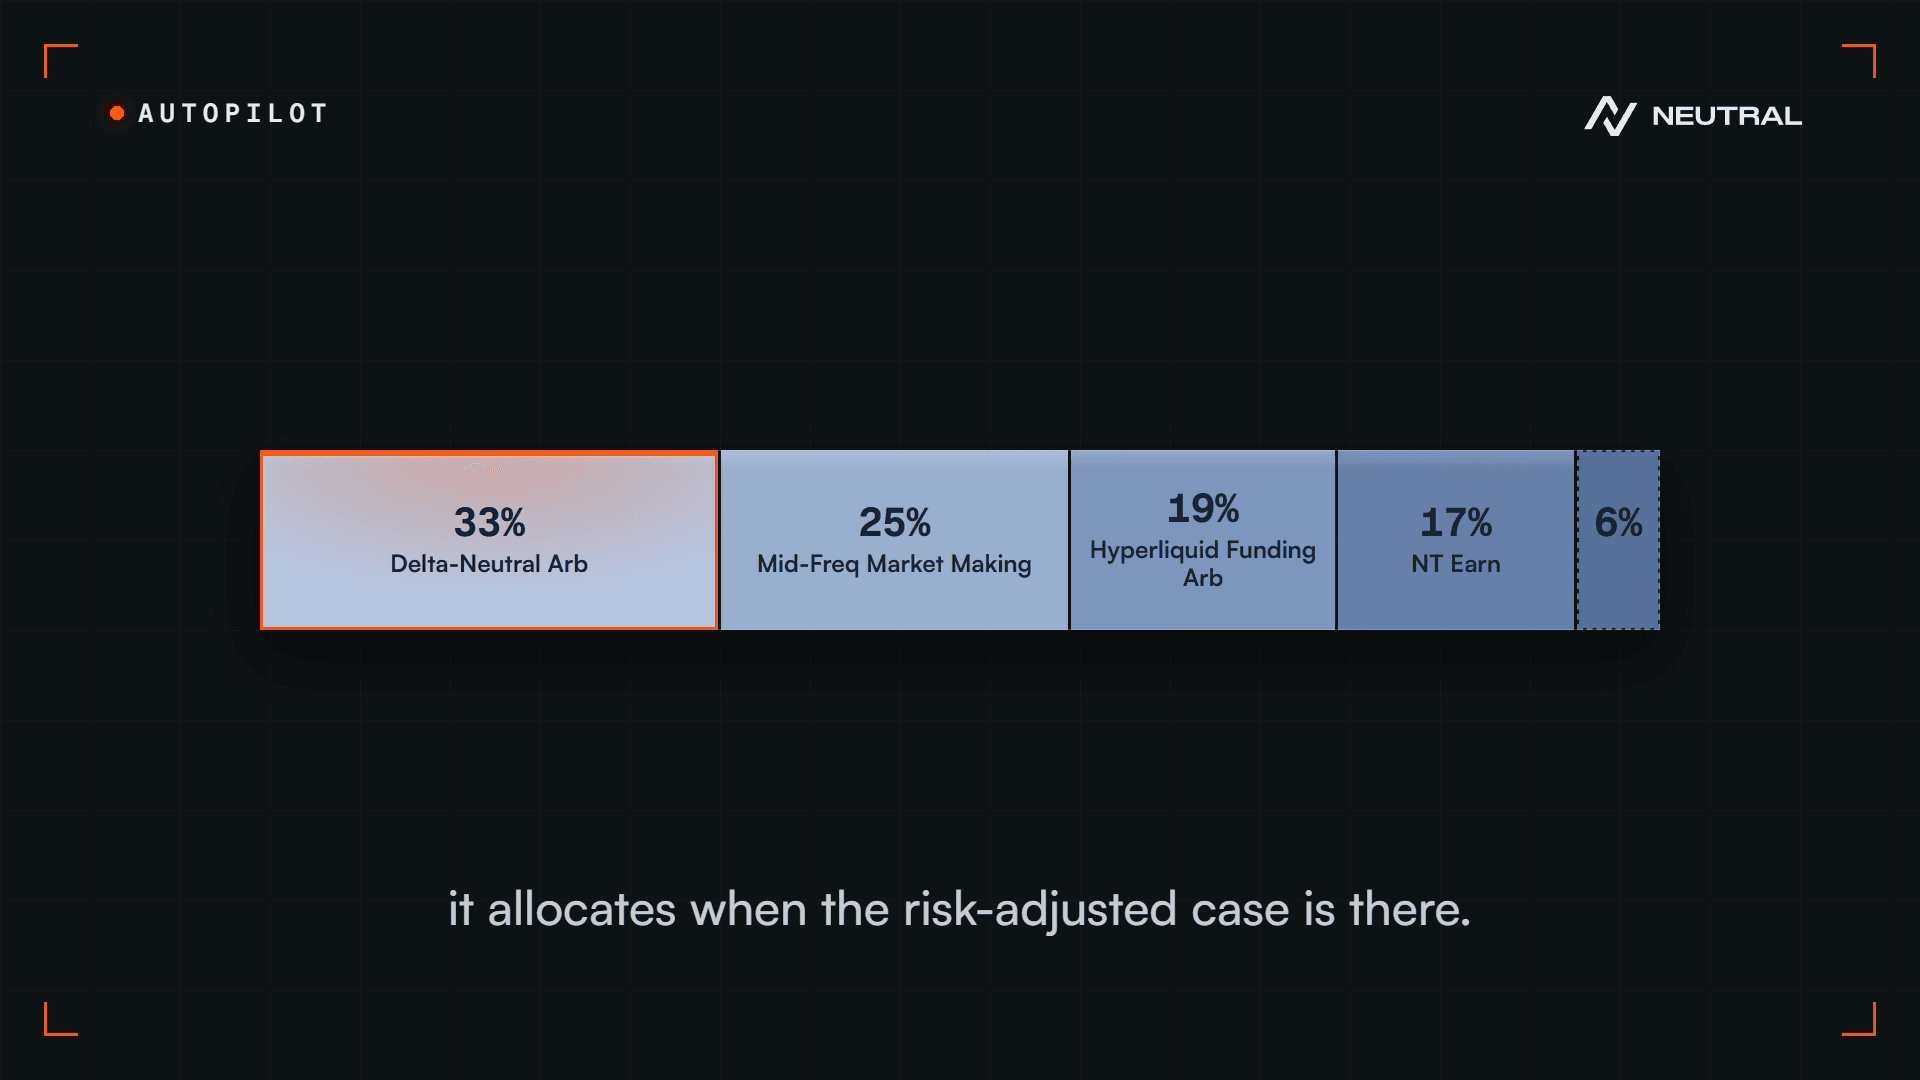
जिन रणनीतियों में यह आवंटन कर सकता है, वह समूह स्थिर नहीं है। जैसे-जैसे हम नई रणनीतियाँ सूचीबद्ध करते हैं, यह बढ़ता है, और किसी रणनीति को आवंटन मिलने से पहले उसे Neutral पर लंबी अवधि तक लाइव चलना होता है। भार लगातार पुनर्गणित होते हैं, लेकिन वे तभी बदलते हैं जब अपेक्षित सुधार उस बदलाव की लागत को उचित ठहराता है।
मुख्य हिस्सा मार्केट-न्यूट्रल रहता है। अधिकतम 5% ही दिशात्मक रणनीतियों में रह सकता है। बाकी सब उन स्रोतों से कमाता है जिन्हें बाज़ार के ऊपर जाने की ज़रूरत नहीं होती: स्प्रेड, वह फंडिंग दर जो लीवरेज्ड लॉन्ग पोज़िशन लॉन्ग बने रहने के लिए चुकाती हैं, और अलग-अलग वेन्यू के बीच कीमतों का अंतर।
कई रणनीतियाँ क्यों, केवल एक क्यों नहीं?
एक अकेली रणनीति का मतलब है एक अकेला एज। जब ट्रेड में भीड़ बढ़ जाती है तो एज कमज़ोर पड़ जाते हैं (जैसे 2024 में हमारी JLP Delta Neutral रणनीति के पहली बार लॉन्च होने पर सबका उसकी नकल करना), और वे अपने-अपने विशिष्ट कारणों से भी कमज़ोर पड़ते हैं: स्प्रेड सिकुड़ जाता है, कोई वेन्यू अपना शुल्क ढाँचा बदल देता है, कोई तेज़ इंफ्रास्ट्रक्चर के साथ आ जाता है। वे परिस्थिति-निर्भर भी होते हैं। जो माहौल एक रणनीति के अनुकूल होता है, वह शायद ही दूसरी के अनुकूल हो, और कोई भी रणनीति हर बाज़ार में एक जैसी कमाई नहीं करती।
इसलिए हम इसके बजाय उनका एक पूरा बुक चलाते हैं। अलग-अलग एज, अलग-अलग स्रोतों से, जो सब एक ही परिस्थिति के बने रहने पर निर्भर नहीं करते। किसी एक डेस्क की खराब तिमाही आपका खराब साल नहीं बननी चाहिए।
लेकिन अच्छी रणनीतियाँ इकट्ठा करना और पोर्टफोलियो बनाना एक ही बात नहीं है, और मैं इसी हिस्से को रेखांकित करना चाहूँगा। हम जितनी फर्मों को ऑनबोर्ड करते हैं (आज तक उनमें से 7) उससे कहीं अधिक फर्मों पर नज़र रखते हैं (80+), और हर उम्मीदवार को उसकी अपनी खूबियों के बजाय पूरे बुक के सापेक्ष मापा जाता है: सहसंबंध, एसेट ओवरलैप, और वह वास्तव में क्या जोड़ती है। हम अक्सर एक बड़ी रणनीति के बजाय, जो पहले से चल रही रणनीतियों से ओवरलैप करती हो, एक छोटी असंबद्ध रणनीति चुनेंगे।
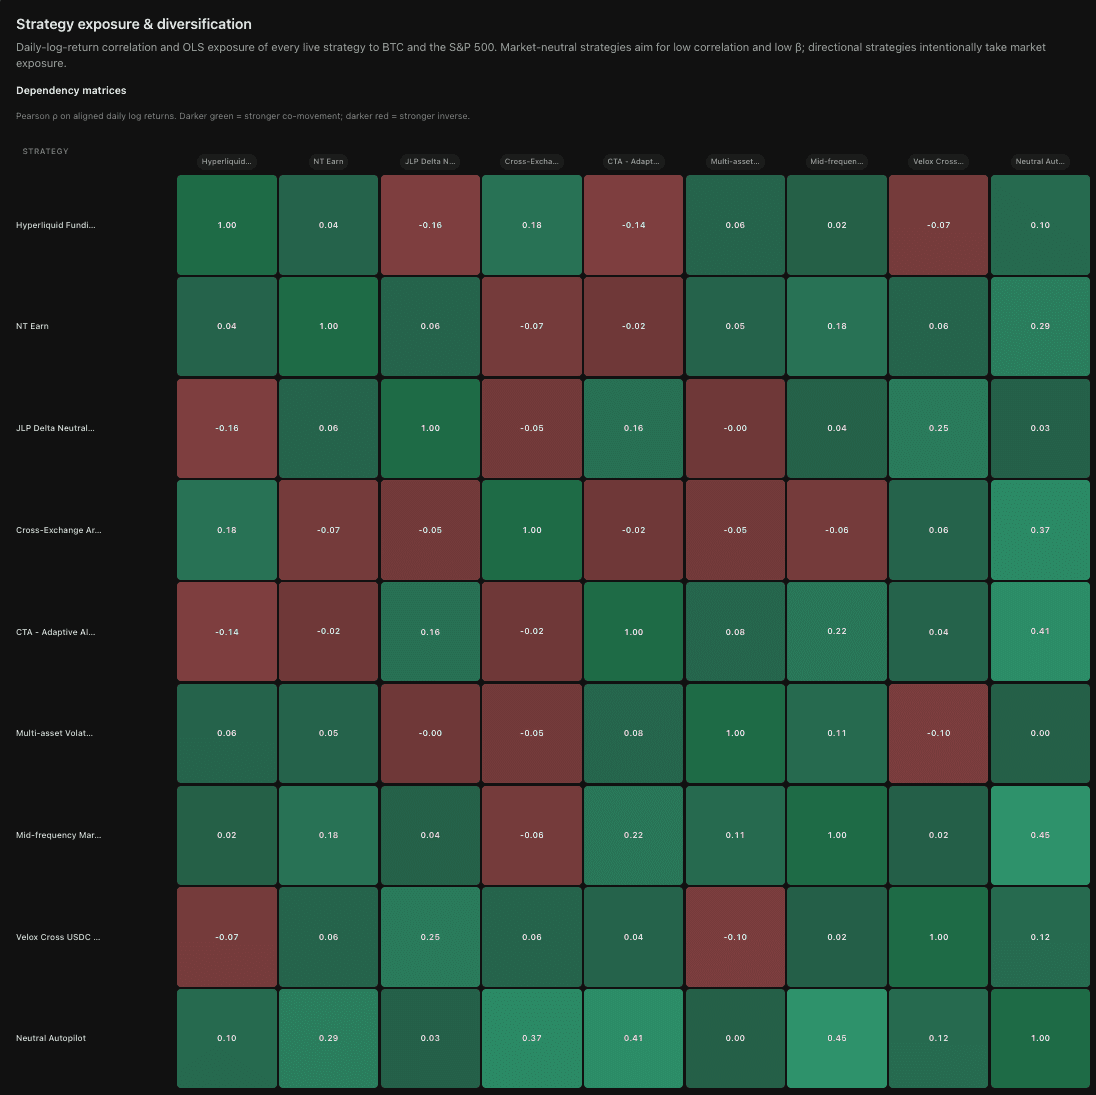
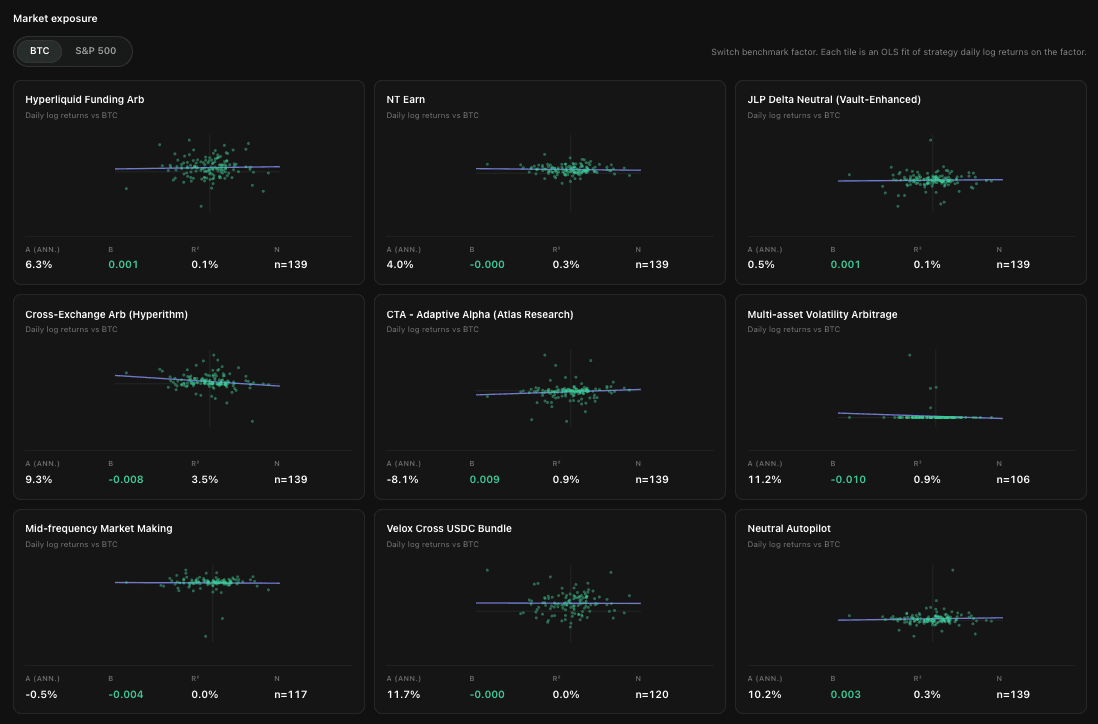
सवाल कभी यह नहीं होता कि "क्या यह रणनीति अच्छी है?" सवाल यह होता है कि "अगर हम इसे जोड़ें तो क्या पोर्टफोलियो बेहतर होगा?" ये अलग-अलग सवाल हैं, और दूसरा सवाल ही पूरा काम है।
सुरक्षा संबंधी विचार
1) ट्रेडिंग फर्म आपकी जमा राशि की कस्टडी कभी नहीं रखती — उसे केवल ट्रेड करने के अधिकार मिलते हैं
यही वह बात है जो मैं सबसे पहले जानना चाहूँगा, और लगभग कोई इसे नहीं पूछता। जब आप किसी वॉल्ट में जमा करते हैं, तो पैसा वास्तव में कहाँ जाता है?
कई वॉल्ट डिज़ाइनों में यह ट्रेडिंग फर्म के पास चला जाता है। वह वॉल्ट नहीं है। वह असुरक्षित ऋण है। आप एक ट्रेडिंग डेस्क को उधार दे रहे हैं और उम्मीद कर रहे हैं कि वे ठीक व्यवहार करेंगे, और हम सब जानते हैं कि ऐसी उम्मीद का अंत कैसा होता है। पिछले साइकिल में 3AC। इस साइकिल में Stream Finance।
इन मामलों में जो मायने रखता है, उसके बारे में सटीक रहें। अंतिम निष्कर्ष चाहे जो हों, संरचनात्मक समस्या एक ही थी: पारदर्शिता।
हम भरोसा करने के बजाय सत्यापन करते हैं। दैनिक PnL और टाइमस्टैम्प के साथ लाइव ट्रैक रिकॉर्ड, ऐतिहासिक ट्रेड लॉग, और रीड-ओनली एक्सचेंज API एक्सेस, जिसका हम रोज़ाना उन आँकड़ों से मिलान करते हैं जो फर्म हमें बताती है। हर फर्म की कानूनी इकाई पर पूरा KYB होता है, और जिस ट्रैक रिकॉर्ड को सत्यापित नहीं किया जा सकता, वह ऑनबोर्डिंग को सीधे रोक देता है, चाहे उस फर्म के पक्ष में और कुछ भी हो। हमने दो वर्षों में 80 से अधिक ट्रेडिंग फर्मों का साक्षात्कार लिया है। पता चलता है कि इस काम का अधिकांश हिस्सा "नहीं" कहना ही है।
इसके अलावा, Neutral Trade पर हमारे पार्टनर रणनीति प्रदाताओं को केवल-निष्पादन वाला सब-अकाउंट मिलता है। वह ट्रेड कर सकता है। वह निकासी नहीं कर सकता। वे कस्टडी नहीं लेते।
केंद्रीकृत हिस्सों के पीछे की कोलैटरल एक्सचेंज पर रखी ही नहीं जाती: वह Copper और Ceffu के पास एक्सचेंज से बाहर रखी जाती है और वेन्यू पर मार्जिन के रूप में मिरर की जाती है, ताकि किसी एक्सचेंज के विफल होने पर कोलैटरल उसके साथ न चली जाए। ऑन-चेन संचालन मूवमेंट व्हाइटलिस्ट के साथ Fordefi MPC के ज़रिए चलते हैं, फंड की आवाजाही केवल उन पतों तक सीमित है जिन्हें हमने पहले से अनुमोदित किया है, और किसी वॉल्ट में महत्वपूर्ण बदलाव 12-घंटे के टाइमलॉक के पीछे रहते हैं।
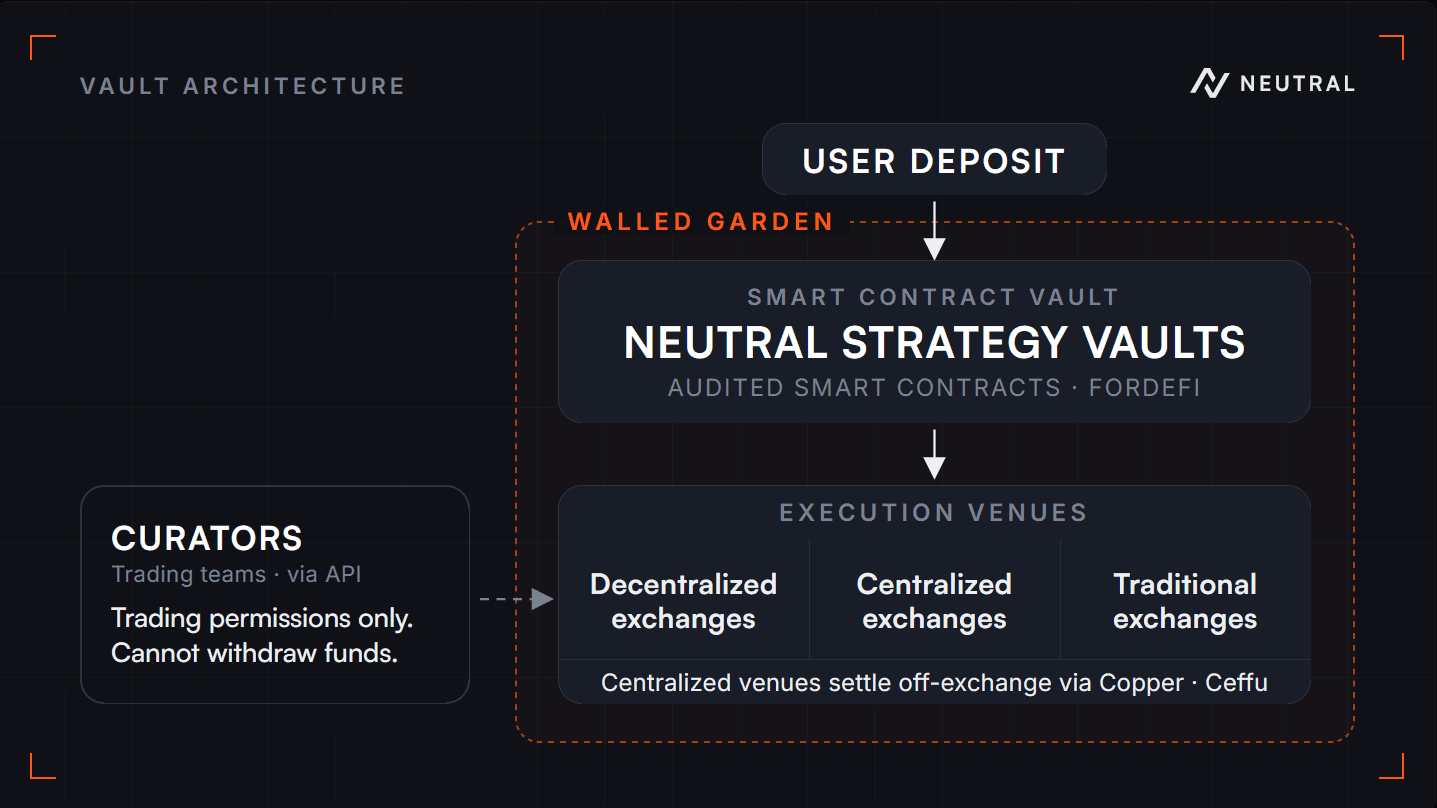
यह सब बनाने में दो साल लगे और मैं आपसे ईमानदार रहूँगा: यह हमारे पास मौजूद सबसे कम बिकाऊ चीज़ है। लेकिन फंड सुरक्षा उन व्यवस्थाओं में से एक है जिनकी आपको कोई कीमत नहीं चुकानी पड़ती, ठीक उस दिन तक जब वह आपसे सब कुछ ले लेती है।
2) जोखिम को इंफ्रास्ट्रक्चर से सीमित रखा जाता है
हमारी सीमाएँ वहाँ रहती हैं जहाँ उन पर मोलभाव नहीं हो सकता: लीवरेज सीमाएँ, पोज़िशन सीमाएँ, केवल अनुमोदित वेन्यू, केवल अनुमोदित इंस्ट्रूमेंट — ये सब इंफ्रास्ट्रक्चर परत पर लागू होते हैं, किसी नीति दस्तावेज़ में नहीं। Autopilot इसके अतिरिक्त दिशात्मक एक्सपोज़र पर एक सख्त सीमा लगाता है। कोई ट्रेडिंग फर्म ऐसी सीमा का उल्लंघन नहीं कर सकती जिस तक पहुँचने की अनुमति उसे कभी दी ही नहीं गई।
हर उप-रणनीति अपने अलग-थलग वॉल्ट में रहती है, ताकि अगर एक विफल हो जाए तो वह बाकियों को अपने साथ न ले डूबे। हम हर वॉल्ट को उसके अपने ब्लास्ट रेडियस के रूप में देखते हैं।
3) ऑडिट
रणनीति वॉल्ट कॉन्ट्रैक्ट का ऑडिट Offside Labs, Quantstamp और Halborn द्वारा किया गया है (docs.neutral.trade/neutral-strategy-vaults/security)।
किसी भी स्मार्ट कॉन्ट्रैक्ट अपग्रेड के लिए अलग-थलग डिवाइसों पर 3/5 कोरम के साथ 12-घंटे का टाइमलॉक आवश्यक है, जो DeFi की सर्वोत्तम प्रथाओं के अनुरूप है।
वास्तविक पारदर्शिता
ऊपर लिखी हर बात एक दावा है। इसे आप यहाँ जाँच सकते हैं।
Autopilot पेज खोलें और नीचे स्क्रॉल करें। आपको लाइव आवंटन दिखता है। बुक की हर रणनीति, उसमें रखी डॉलर राशि, और कुल में उसका हिस्सा।
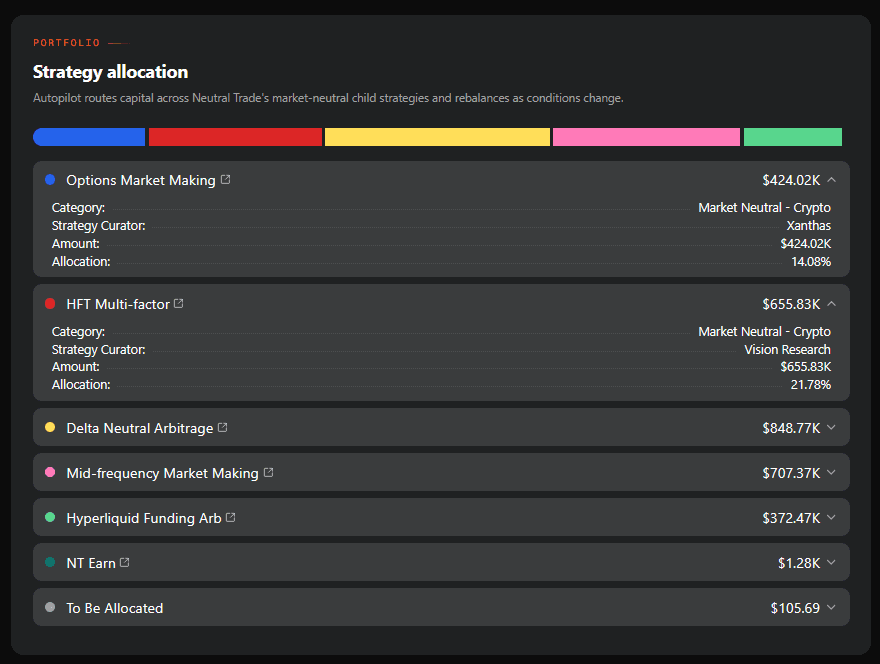
उसके नीचे जोखिम टेलीमेट्री है, जो हर चाइल्ड वॉल्ट से लाइव एकत्र की जाती है। कितने एसेट पर और कितने वेन्यू पर ट्रेडिंग हो रही है। कोलैटरल किन कस्टोडियन के पास है और किस अनुपात में। हर एक्सचेंज पर कितना ट्रेड हो रहा है। कॉइन एक्सपोज़र मार्केट-कैप कर्व पर कहाँ बैठता है, क्योंकि एक विस्तृत बुक तभी विविधीकरण है जब एसेट तरल हों, और आपको इसे खुद जाँचने में सक्षम होना चाहिए।
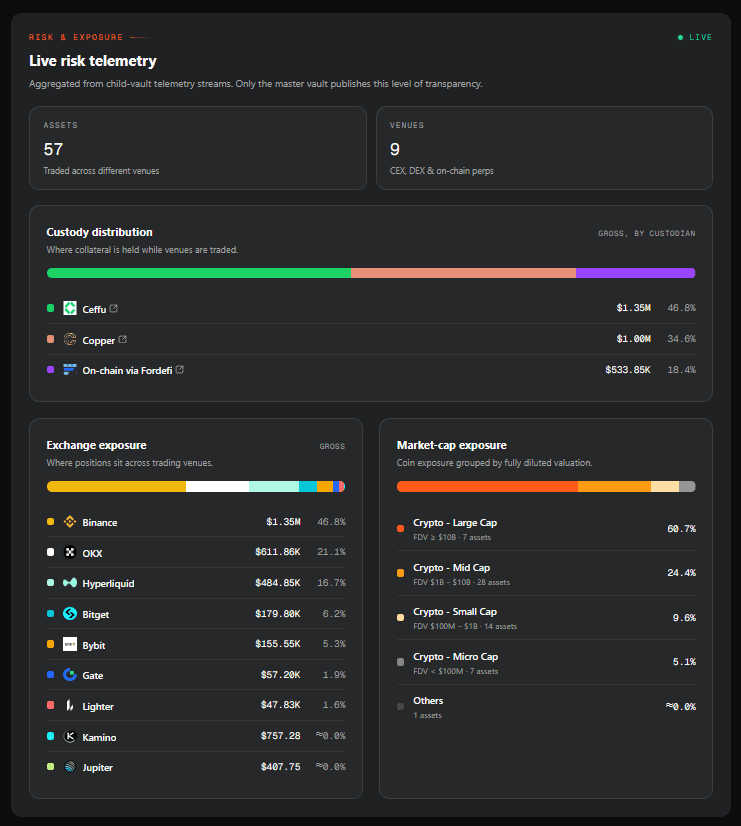
इसके अलावा, इस सबके पीछे का NAV रोज़ाना तीन स्तरों पर सत्यापित होता है: Neutral Trade x ट्रेडिंग फर्म x Accountable। डेटा एनालिटिक्स के बारे में और पढ़ें यहाँ।
यील्ड-बेयरिंग स्टेबलकॉइन के बजाय स्ट्रैटेजी वॉल्ट क्यों?
1) आपकी पूरी जमा राशि काम कर रही होती है
अब देखें कि बाज़ार का पसंदीदा यील्ड ढाँचा कहाँ से आता है: स्टेबलकॉइन प्लस स्टेक्ड-स्टेबलकॉइन डिज़ाइन। USDe और sUSDe इसकी प्रसिद्ध जोड़ी है, और पूरे बाज़ार ने उनके तंत्र को अपनाया है।
तंत्र सरल है — यील्ड स्टेबलकॉइन की पूरी सप्लाई पर कमाई जाती है, लेकिन भुगतान केवल स्टेक किए गए हिस्से को होता है। इसलिए अगर आधी सप्लाई स्टेक की गई है, तो स्टेक्ड संस्करण रणनीति के वास्तविक रिटर्न का लगभग दोगुना दिखाता है। इसलिए नहीं कि रणनीति ने अधिक कमाया, बल्कि इसलिए कि जिन धारकों ने स्टेक नहीं किया, वे चुपचाप उनके लिए भुगतान कर रहे हैं जिन्होंने किया।
और फिर पेग का मामला है। जब बड़ी मात्रा में निकासी होती है, तो रिडेम्पशन उससे तेज़ आते हैं जितनी तेज़ी से रणनीति अपनी पोज़िशन समेट सकती है, और सिंथेटिक अपने पेग से फिसल जाता है। अब जारीकर्ता को उसका बचाव करना पड़ता है: मार्केट मेकर को भुगतान करना, तरलता किराए पर लेना, स्प्रेड वहन करना। यह पैसा कहीं शून्य से नहीं आता। यह उसी यील्ड से आता है जो आपकी होनी थी, और किसी पर्याप्त बुरे सप्ताह में डॉलर के बचाव की लागत रणनीति की पूरी कमाई और वसूले गए हर कमीशन से अधिक हो जाती है।
इससे एक ऐसा सवाल खड़ा होता है जो उस मॉडल में किसी को पूछा जाना पसंद नहीं: पेग का बचाव करने के लिए मार्केट मेकर को भुगतान क्यों करें, जब आप वह यील्ड सीधे उन लोगों को दे सकते हैं जिन्होंने उसे वित्तपोषित किया?
हमने वह समस्या कभी ली ही नहीं। Neutral के पास बचाने के लिए कोई पेग नहीं है: कोई सिंथेटिक डॉलर नहीं, अनुबंध पर कोई मार्केट मेकर नहीं, किराए पर लेने के लिए कोई तरलता नहीं। आप एक वॉल्ट का शेयर रखते हैं, और उस शेयर का मूल्य उतना ही है जितना रणनीति का मूल्य है। जब रणनीति कमाती है तो वह बढ़ता है और जब नहीं कमाती तो घटता है, और बीच में कोई तीसरा आँकड़ा नहीं है जिसे टिकाए रखने के लिए किसी को आपकी यील्ड खर्च करनी पड़े।
पेग शांत मौसम में किया गया वादा है। हम ऐसे वादे करना पसंद नहीं करेंगे जिन्हें मौसम तोड़ सके।
2) पारदर्शी शुल्क ढाँचा
यील्ड-बेयरिंग स्टेबलकॉइन में जारीकर्ता ही ट्रेड करता है, जारीकर्ता ही अपनी बुक का मूल्यांकन करता है, और जारीकर्ता ही तय करता है कि आपको कितना भुगतान मिलेगा। आपके पास इसमें से कुछ भी जाँचने का कोई तरीका नहीं है। मान लीजिए वे आपके पैसे पर 30% कमाते हैं और आपको 8% देते हैं। यह 70% का हिस्सा है, जो चुपचाप लिया गया, और ढाँचे में ऐसा कुछ नहीं है जो आपको कभी यह बताए। आपको 8% दिखेगा, आप मान लेंगे कि यही रणनीति का रिटर्न था, और उसके लिए उन्हें धन्यवाद देंगे।
Neutral की रणनीतियों में शुल्क पहले ही स्पष्ट रूप से बताए जाते हैं और प्रबंधन तथा प्रदर्शन के बीच, और रणनीति प्रबंधक तथा वॉल्ट संचालक के बीच स्पष्ट रूप से विभाजित होते हैं, तथा हर रणनीति पेज पर प्रकाशित होते हैं। Autopilot 1 सितंबर 2026 तक निःशुल्क उपलब्ध है; उस तिथि के बाद 1% वार्षिक शुल्क लागू होगा।
3) शुल्क का उचित हिस्सा चुकाना — अपने ही लाभ पर
यहाँ एक ऐसी समस्या है जिसके अस्तित्व के बारे में अधिकांश जमाकर्ताओं को पता ही नहीं है, और यह इस अंतर का अच्छा उदाहरण है कि इंफ्रास्ट्रक्चर को ठीक से बनाना और उसे इसलिए सरल कर देना कि सही संस्करण कठिन है — ये दो अलग बातें हैं।
पारंपरिक एसेट मैनेजमेंट में प्रदर्शन शुल्क हाई-वॉटर मार्क के साथ आता है: प्रबंधक केवल आपके पिछले शिखर से ऊपर के लाभ पर प्रदर्शन शुल्क कमाता है। यदि गिरावट में रिटर्न वापस चला जाए, तो जब तक आपकी पूरी भरपाई न हो जाए, प्रबंधक को और कुछ नहीं मिलता। यह पूरे फंड उद्योग का बुनियादी निष्पक्षता तंत्र है।
अधिकांश DeFi वॉल्ट एक सरलीकृत संस्करण लागू करते हैं: वे हर कुछ दिनों में शुल्क क्रिस्टलाइज़ करते हैं, और हाई-वॉटर मार्क वॉल्ट स्तर पर ट्रैक किया जाता है। सबके लिए एक ही मार्क, जो वॉल्ट के अपने सर्वकालिक उच्चतम शेयर मूल्य से जुड़ा होता है।
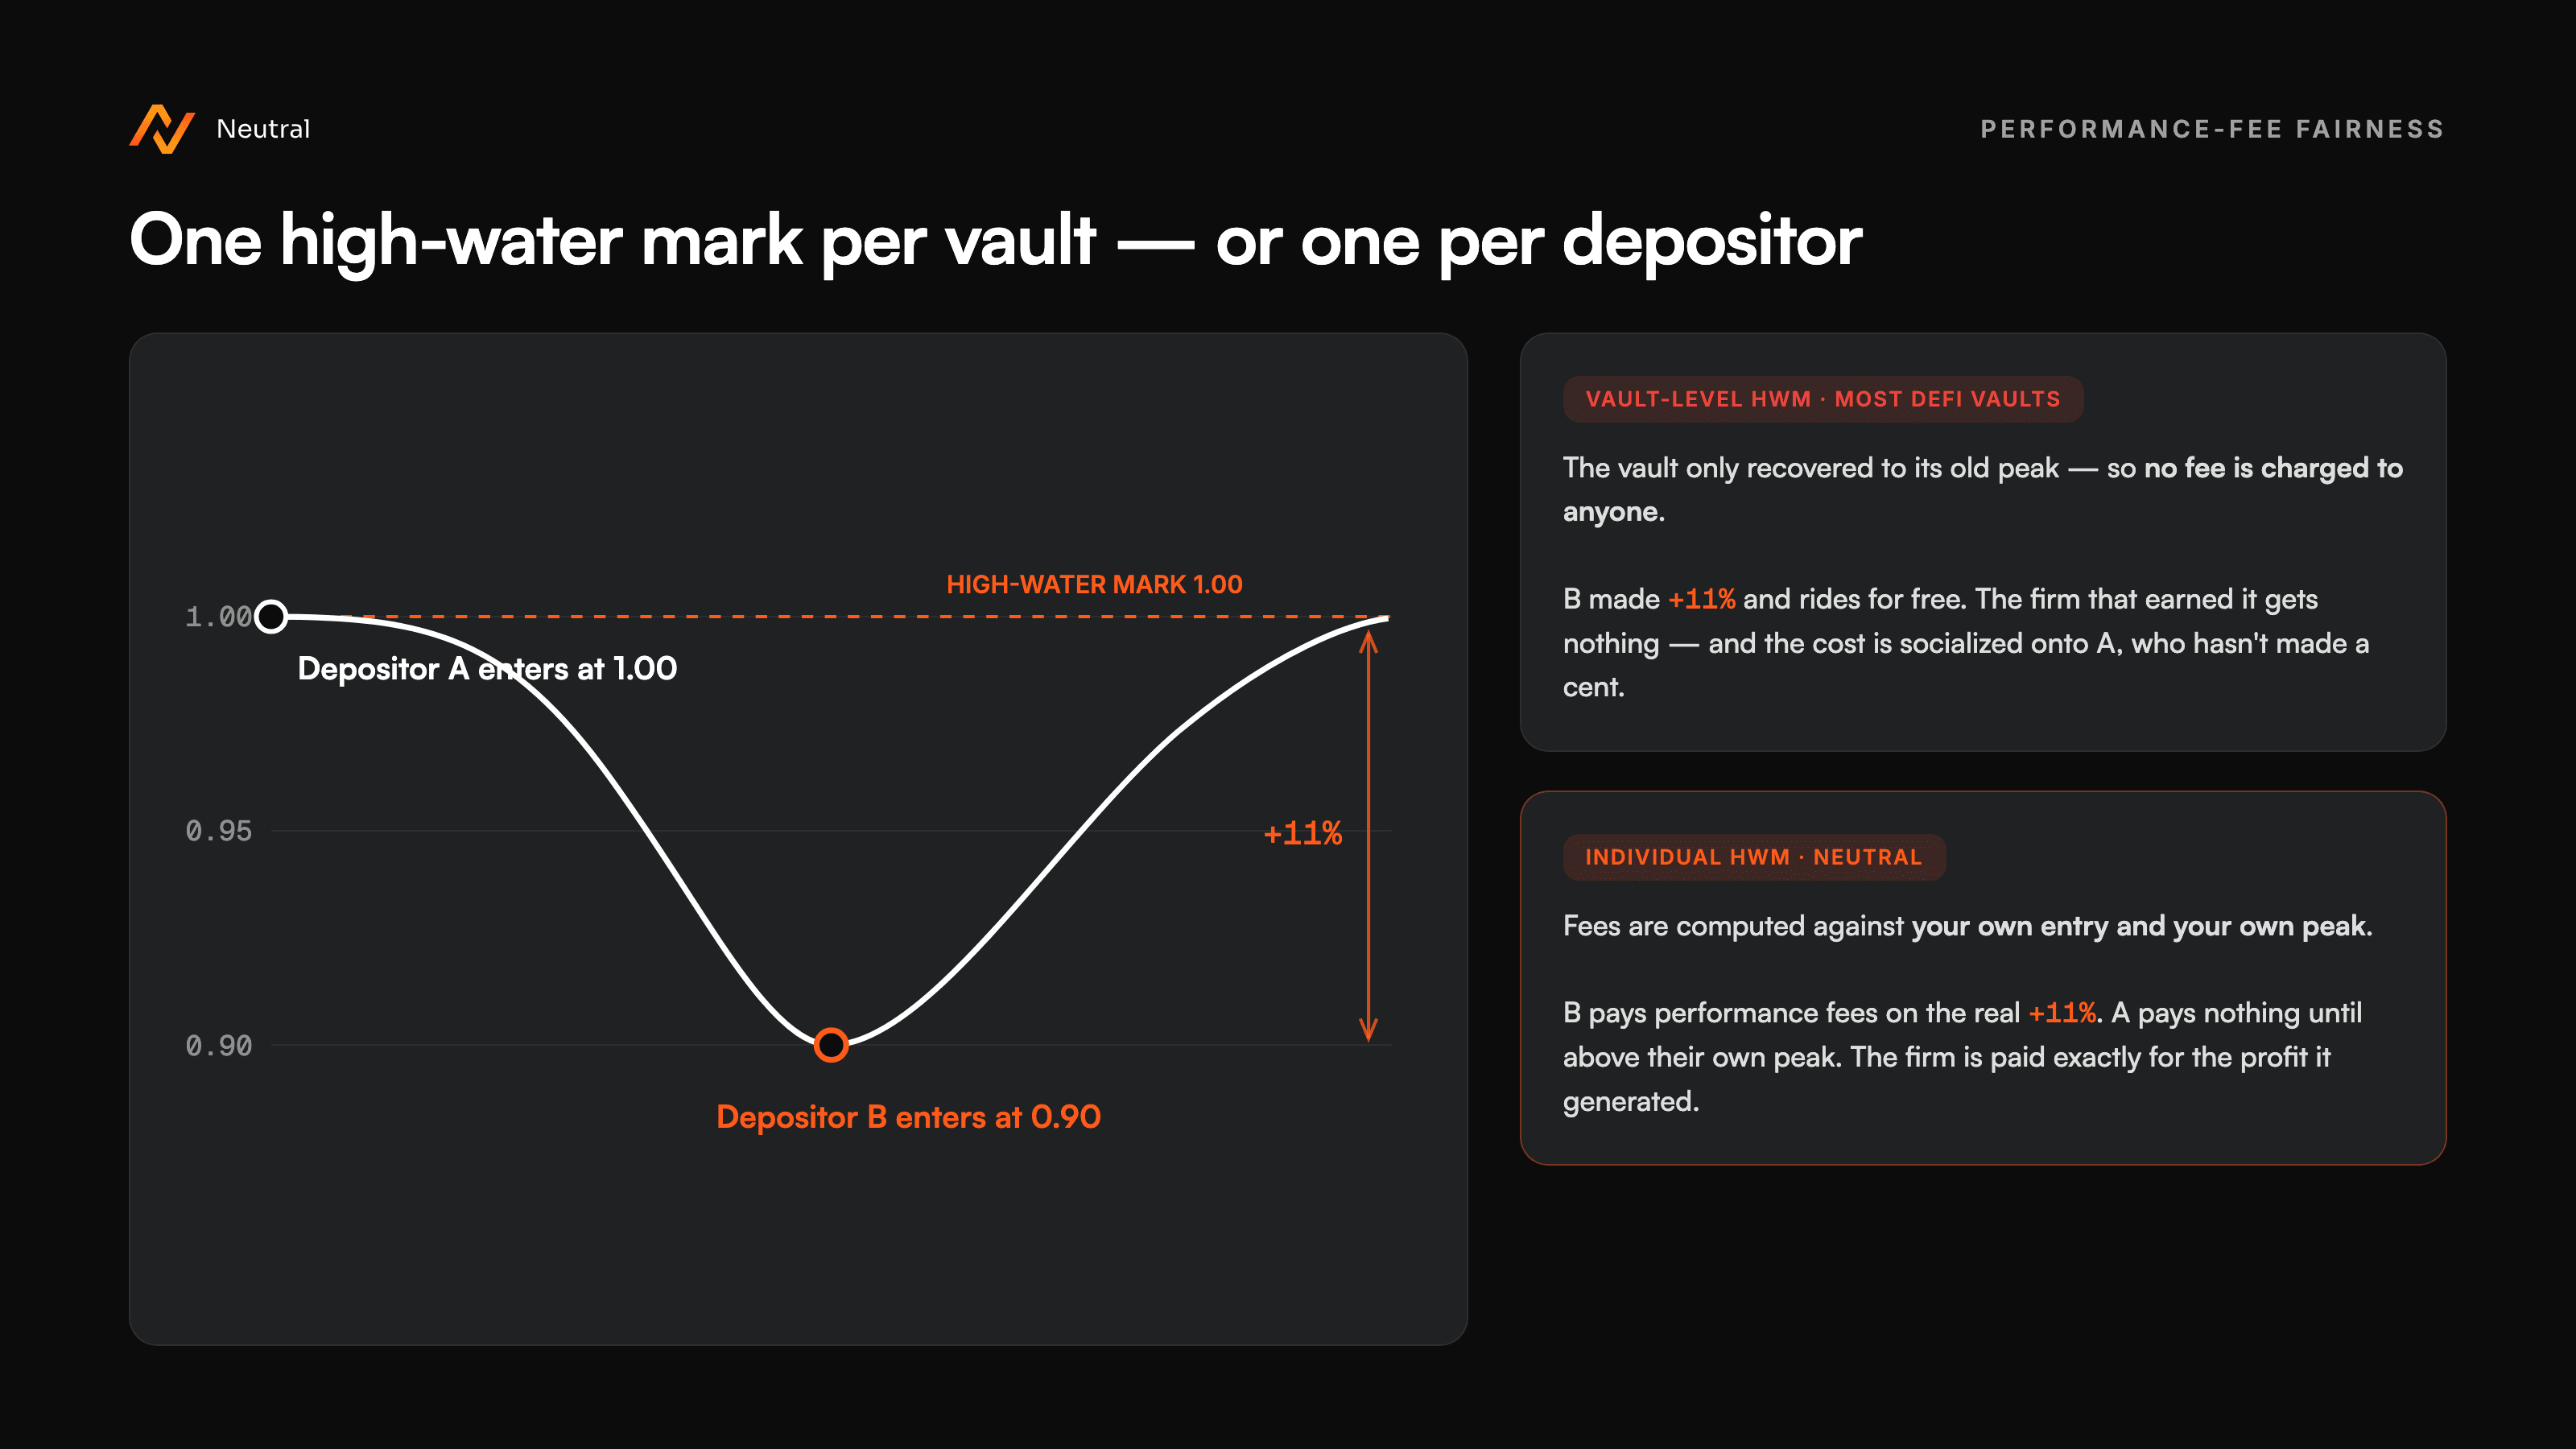
हमने इसके बजाय व्यक्तिगत हाई-वॉटर मार्क बनाए। Neutral पर आपके शुल्क आपकी अपनी एंट्री और आपके अपने शिखर के सापेक्ष गणना किए जाते हैं। यदि आप गिरावट के दौरान जमा करते हैं और रिकवरी पर लाभ कमाते हैं, तो आप अपने वास्तविक लाभ पर प्रदर्शन शुल्क देते हैं। और देना भी चाहिए, क्योंकि आपके लिए वे वास्तविक लाभ हैं। यदि आप गिरावट के दौरान बने रहते हैं, तो जब तक रणनीति आपको आपके अपने पिछले शिखर से आगे न ले जाए, आप कुछ नहीं देते। ट्रेडिंग फर्म को ठीक उतने ही लाभ का भुगतान मिलता है जितना उसने वास्तव में बनाया, न अधिक न कम, और किसी की रिकवरी पर किसी और की सब्सिडी नहीं लगती।
इसे बनाना वॉल्ट-स्तरीय मार्क की तुलना में काफ़ी कठिन है: इसका मतलब है प्रति वॉल्ट एक आँकड़े के बजाय प्रति जमाकर्ता शुल्क स्थिति ट्रैक करना। लेकिन "निष्पक्ष" और "लागू करने में सरल" अलग-अलग चीज़ें निकलीं, और हमने निष्पक्ष को चुना।
यह सुविधा केवल उन उप-रणनीतियों पर लागू होती है जिनमें हम Autopilot के ज़रिए आवंटन करते हैं। Autopilot कोई प्रदर्शन शुल्क नहीं लेता।
संक्षेप में
एक जमा, जो हमारी लाइव मार्केट-न्यूट्रल रणनीतियों में फैली होती है: क्रॉस-एक्सचेंज आर्बिट्राज, फंडिंग-रेट आर्बिट्राज, डेल्टा-न्यूट्रल, मार्केट मेकिंग, ऑप्शंस। इन्हें पेशेवर क्वांट फर्में चलाती हैं, और परिस्थितियाँ बदलने पर इन्हें पुनः संतुलित तथा भारित किया जाता है।
हर रणनीति पूरी तरह समझाई गई है: वह क्या ट्रेड करती है, रिटर्न कहाँ से आता है, और उसे क्या तोड़ता है। आवंटन अनुपात पेज पर दिखाई देते हैं। यदि आप हमसे आवंटन कराने के बजाय अपना खुद का मिश्रण बनाना चाहें, तो आप वह भी कर सकते हैं: सीधे रणनीतियों में जमा करें और अपने भार खुद तय करें।
जमा दैनिक होती हैं। रिडेम्पशन नोटिस के साथ साप्ताहिक चक्र पर चलते हैं।
लॉन्च की घोषणा X पर उपलब्ध है।
मेरे विचार से DeFi इसी के लिए बना था। अच्छी रणनीतियाँ केवल उन लोगों के लिए आरक्षित नहीं होनी चाहिए जिनके पास पहले से पैसा है, और रिटर्न वास्तविक ट्रेडिंग से आना चाहिए, न कि उस अगले व्यक्ति से जो टोकन खरीदता है। इसके लिए ऐसा इंफ्रास्ट्रक्चर चाहिए जिसे किसी को बैठकर बनाना पड़ता है। यह टोकन लॉन्च करने से धीमा है, और यही इसका एकमात्र संस्करण है जो टिकता है।
क्या हम बस एक और यील्ड प्लेटफ़ॉर्म हैं? देखने में वैसा ही लगता है। हम वैसे नहीं हैं।
Autopilot के साथ कमाना शुरू करें →