Neutral Autopilot: ऑन-चेन मल्टी-स्ट्रैट वॉल्ट
यील्ड असल में कहाँ से आती है, कोई ट्रेडिंग फर्म पोर्टफोलियो में जगह कैसे बनाती है, और हम एक की बजाय कई मैनेजर क्यों चलाते हैं - वह 30 साल पुराना मॉडल जिसे हम ऑन-चेन ला रहे हैं।
Neutral Autopilot इस हफ़्ते लाइव हुआ: एक डिपॉज़िट, जो हमारी लाइव मार्केट-न्यूट्रल रणनीतियों में आवंटित होता है और स्थितियां बदलने पर रीबैलेंस होता है।
हमारे लॉन्च आर्टिकल में मैंने बताया था कि हमारे वॉल्ट बाकी यील्ड मार्केट से संरचनात्मक रूप से कैसे अलग हैं: कस्टडी, फीस में निष्पक्षता, वेरिफाइड रिपोर्टिंग, सीमित जोखिम। यह आर्टिकल उस मशीनरी के बारे में है जो इसके पीछे काम करती है। यील्ड असल में कहाँ से आती है, कोई ट्रेडिंग फर्म पोर्टफोलियो में जगह कैसे बनाती है, और हम एक की बजाय कई मैनेजर क्यों चलाते हैं।
यील्ड की उत्पत्ति हम खुद करते हैं
यही वह हिस्सा है जिसकी मुझे सबसे ज़्यादा परवाह है, और बाहर से देखने पर यही सबसे मुश्किल से समझ आता है।
ज़्यादातर यील्ड प्रोडक्ट दरअसल शॉपिंग करते हैं। वे मार्केट में सबसे अच्छी उपलब्ध दर ढूंढते हैं, पूंजी को उसमें भेज देते हैं, और इस रूटिंग के बदले अपना कट ले लेते हैं। इस बिज़नेस में कुछ भी अनुचित नहीं है, लेकिन यह साफ़ समझ लें कि आप क्या खरीद रहे हैं: एक मिडलमैन, जो जोखिमों की परवाह किए बिना APY को अधिकतम करने का सबसे आसान रास्ता अपनाता है। कितने क्यूरेटर Stream Finance और USR को लेंड लिक्विडिटी सप्लाई करने पर चपेट में आए? क्या उन्होंने सप्लाई इसलिए की क्योंकि उन्होंने ड्यू डिलिजेंस की मेहनत की थी, या इसलिए क्योंकि APY ज़्यादा था?
हम उस बिज़नेस में नहीं हैं। हम क्वांट इन्फ्रास्ट्रक्चर बनाते हैं, असली ट्रेडिंग टीमों को ऑनबोर्ड करते हैं, और अपनी खुद की जोखिम सीमाएं, वॉल्ट लॉजिक और लीवरेज मैकेनिक्स तैयार करते हैं। हम यील्ड के मौके नहीं चुनते। हम अल्फा का निर्माण करते हैं।
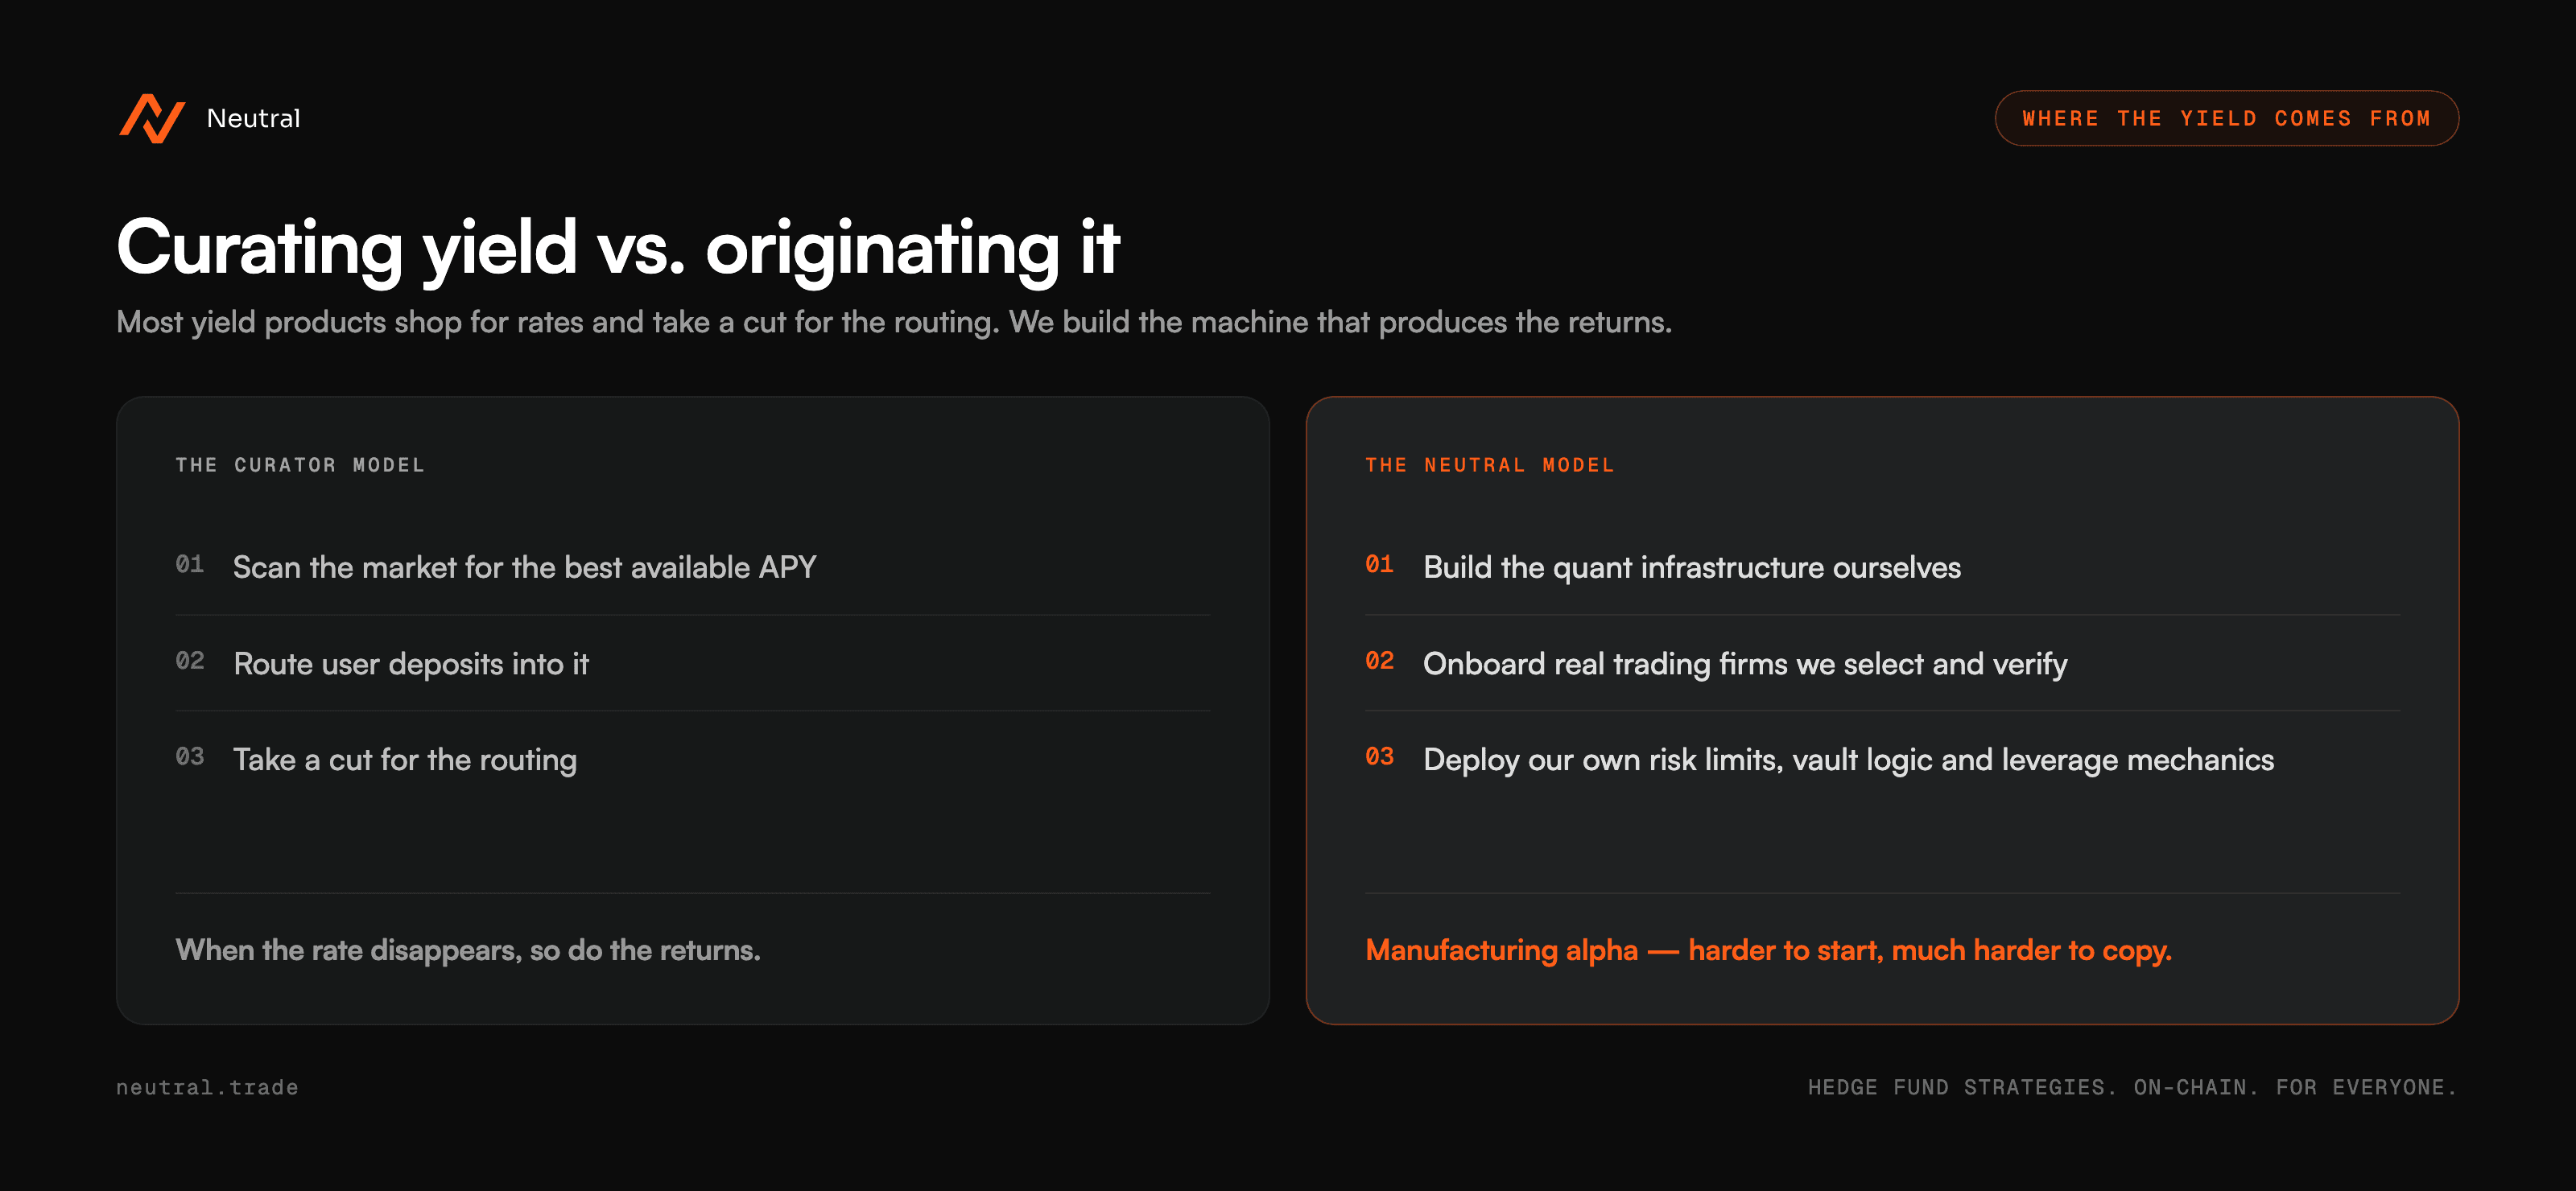
यह फ़र्क तब दिखता है जब हालात बदलते हैं। क्यूरेटर का रिटर्न उसी पल गायब हो जाता है जिस पल वे दरें गायब हो जाती हैं जिनके पीछे वे भाग रहे थे। हमारा रिटर्न उन रणनीतियों से आता है जिनकी मशीनरी हमने खुद बनाई है, जिन्हें हमारे चुने हुए डेस्क चलाते हैं, हमारी लिखी सीमाओं के भीतर। यह बिज़नेस शुरू करना कहीं ज़्यादा मुश्किल है, और इसकी नक़ल करना उससे भी ज़्यादा मुश्किल।
एक रणनीति अपनी जगह कैसे कमाती है
"हमारे चुने हुए डेस्क" - इस वाक्य में यह हिस्सा बहुत कुछ कह रहा है, तो चलिए इस चुनाव की प्रक्रिया को भी खोलकर देखते हैं।
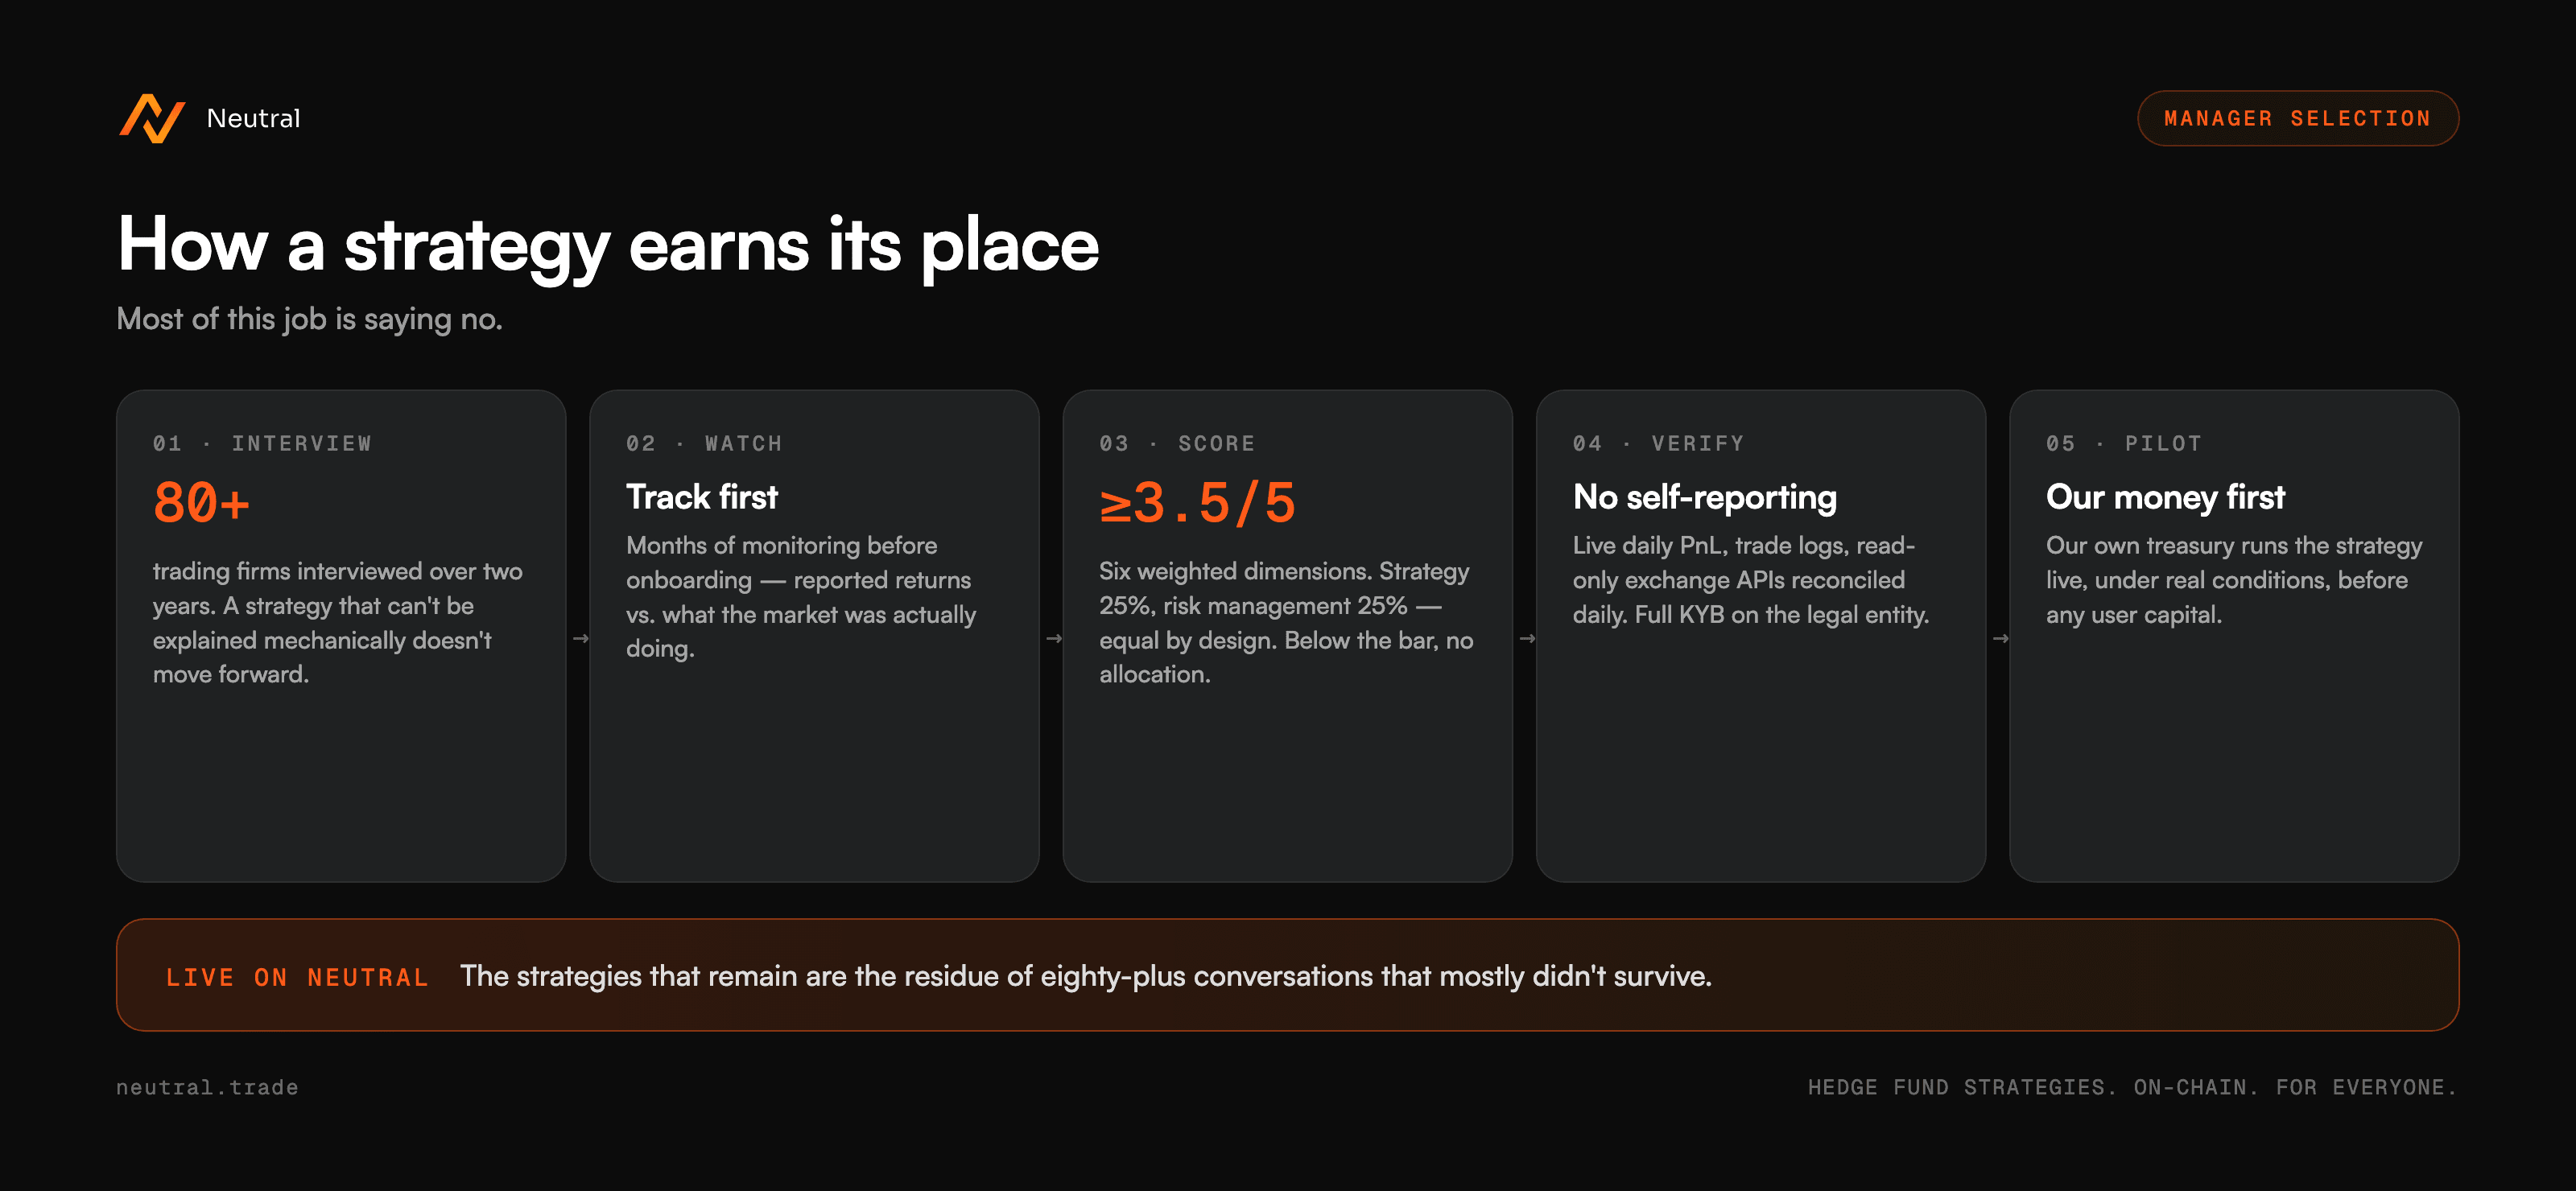
पिछले दो सालों में हमने 80 से ज़्यादा ट्रेडिंग फर्मों से बातचीत की है। इनमें से ज़्यादातर मामलों में बातचीत हां या ना पर खत्म नहीं हुई, बल्कि हम उन्हें नज़र में रखने लगे। जिन फर्मों को हमने ऑनबोर्ड नहीं किया, उनके प्रदर्शन को भी हम ट्रैक करते हैं, कभी-कभी महीनों तक, यह तुलना करते हुए कि वे जो रिपोर्ट करते हैं वह मार्केट में असल में जो हो रहा था उससे कैसे मेल खाता है, और यह समझते हुए कि उनका रिटर्न असल में कहां से आता है। जो रणनीति हमें मैकेनिकल डिटेल में नहीं समझाई जा सकती (यह क्या ट्रेड करती है, इसकी बढ़त क्यों मौजूद है, दूसरी तरफ कौन है), वह आगे नहीं बढ़ती - चाहे आंकड़े कितने भी अच्छे क्यों न दिखें।
जो फर्में आगे बढ़ती हैं, वे एक स्टैंडर्ड स्कोरिंग फ्रेमवर्क से गुज़रती हैं: छह वेटेड डाइमेंशन, और ये वेट ही बताते हैं कि हमारे लिए क्या मायने रखता है। रणनीति और ट्रैक रिकॉर्ड की हिस्सेदारी 25% है। जोखिम प्रबंधन की भी 25%। यह बराबर हिस्सेदारी जानबूझकर रखी गई है: बिना तय लीवरेज सीमाओं वाली शानदार रणनीति भी नाकाम हो जाती है, क्योंकि हमने देखा है कि यह कहानी कैसे खत्म होती है। बाकी हिस्सा इन्फ्रास्ट्रक्चर और टेक्नोलॉजी, ऑपरेशनल मैच्योरिटी (सिंगल-ऑपरेटर टीमों की की-पर्सन जांच सख्ती से होती है, यह सबक यह इंडस्ट्री बार-बार सीखती रहती है), काउंटरपार्टी और कानूनी स्थिति, और पोर्टफोलियो फिट को कवर करता है। न्यूनतम पासिंग स्कोर: 5 में से 3.5। इससे कम पर कोई एलोकेशन नहीं, चाहे पिच कितनी भी आकर्षक क्यों न हो।
और वेरिफिकेशन वह हिस्सा है जिस पर मैं सबसे ज़्यादा ज़ोर दूंगा। सिर्फ़ बैकटेस्ट कभी काफ़ी नहीं होते। हमें डेली PnL और टाइमस्टैंप वाला लाइव ट्रैक रिकॉर्ड, हिस्टोरिकल ट्रेड लॉग, और ऐसा रीड-ओनली एक्सचेंज API एक्सेस चाहिए जिसे हम रोज़ाना रीकंसाइल करें। सेल्फ़-रिपोर्टेड स्प्रेडशीट को किसी भी चीज़ के सबूत के रूप में स्वीकार नहीं किया जाता। हर फर्म कानूनी इकाई पर पूरी KYB से गुज़रती है: लाभकारी स्वामित्व, रेगुलेटरी स्थिति, उनके मौजूदा निवेशकों और एक्सचेंजों के साथ रेफरेंस चेक। अगर ट्रैक रिकॉर्ड वेरिफाई नहीं हो सकता, तो ऑनबोर्डिंग वहीं रुक जाती है, भले ही फर्म बाकी हर जगह कितना भी अच्छा स्कोर क्यों न करे।
और फर्म के हर पड़ाव को पार कर लेने के बाद भी, हमारा काम खत्म नहीं होता। यूज़र कैपिटल मिलने से पहले, हम अपना खुद का ट्रेज़री उसके पीछे लगाते हैं और उसे असली मार्केट स्थितियों और असली ऑपरेशनल जांच के तहत एक सार्थक अवधि तक लाइव चलाते हैं। यहीं पता चलता है कि कोई रणनीति असल में टिकाऊ है या सिर्फ़ कागज़ पर आकर्षक। कुछ रणनीतियां इस पड़ाव में टिक नहीं पातीं, और इसका मतलब है कि जो रणनीतियां कामयाब नहीं रहीं, उन पर नुकसान हमने खुद उठाया है, ताकि हमारे यूज़र्स को न उठाना पड़े।
हमारी कुछ फर्में पब्लिकेशन एलियस (उपनाम) के तहत काम करती हैं। उनके कमर्शियल एग्रीमेंट उनके कानूनी नाम की सार्वजनिक जानकारी देने से रोकते हैं। यह एलियस सिर्फ़ यह तय करता है कि हम क्या पब्लिश करते हैं। यह इस पर लागू नहीं होता कि हम क्या वेरिफाई करते हैं: KYB, ट्रैक-रिकॉर्ड जांच और डेली रीकंसिलिएशन - यह सब असली इकाई के आधार पर ही होता है।
पता चलता है कि इस काम का ज़्यादातर हिस्सा 'ना' कहना ही है। Neutral पर मौजूद रणनीतियां उन अस्सी से ज़्यादा बातचीत का बचा हुआ नतीजा हैं, जिनमें से ज़्यादातर इस प्रक्रिया में टिक नहीं पाईं।
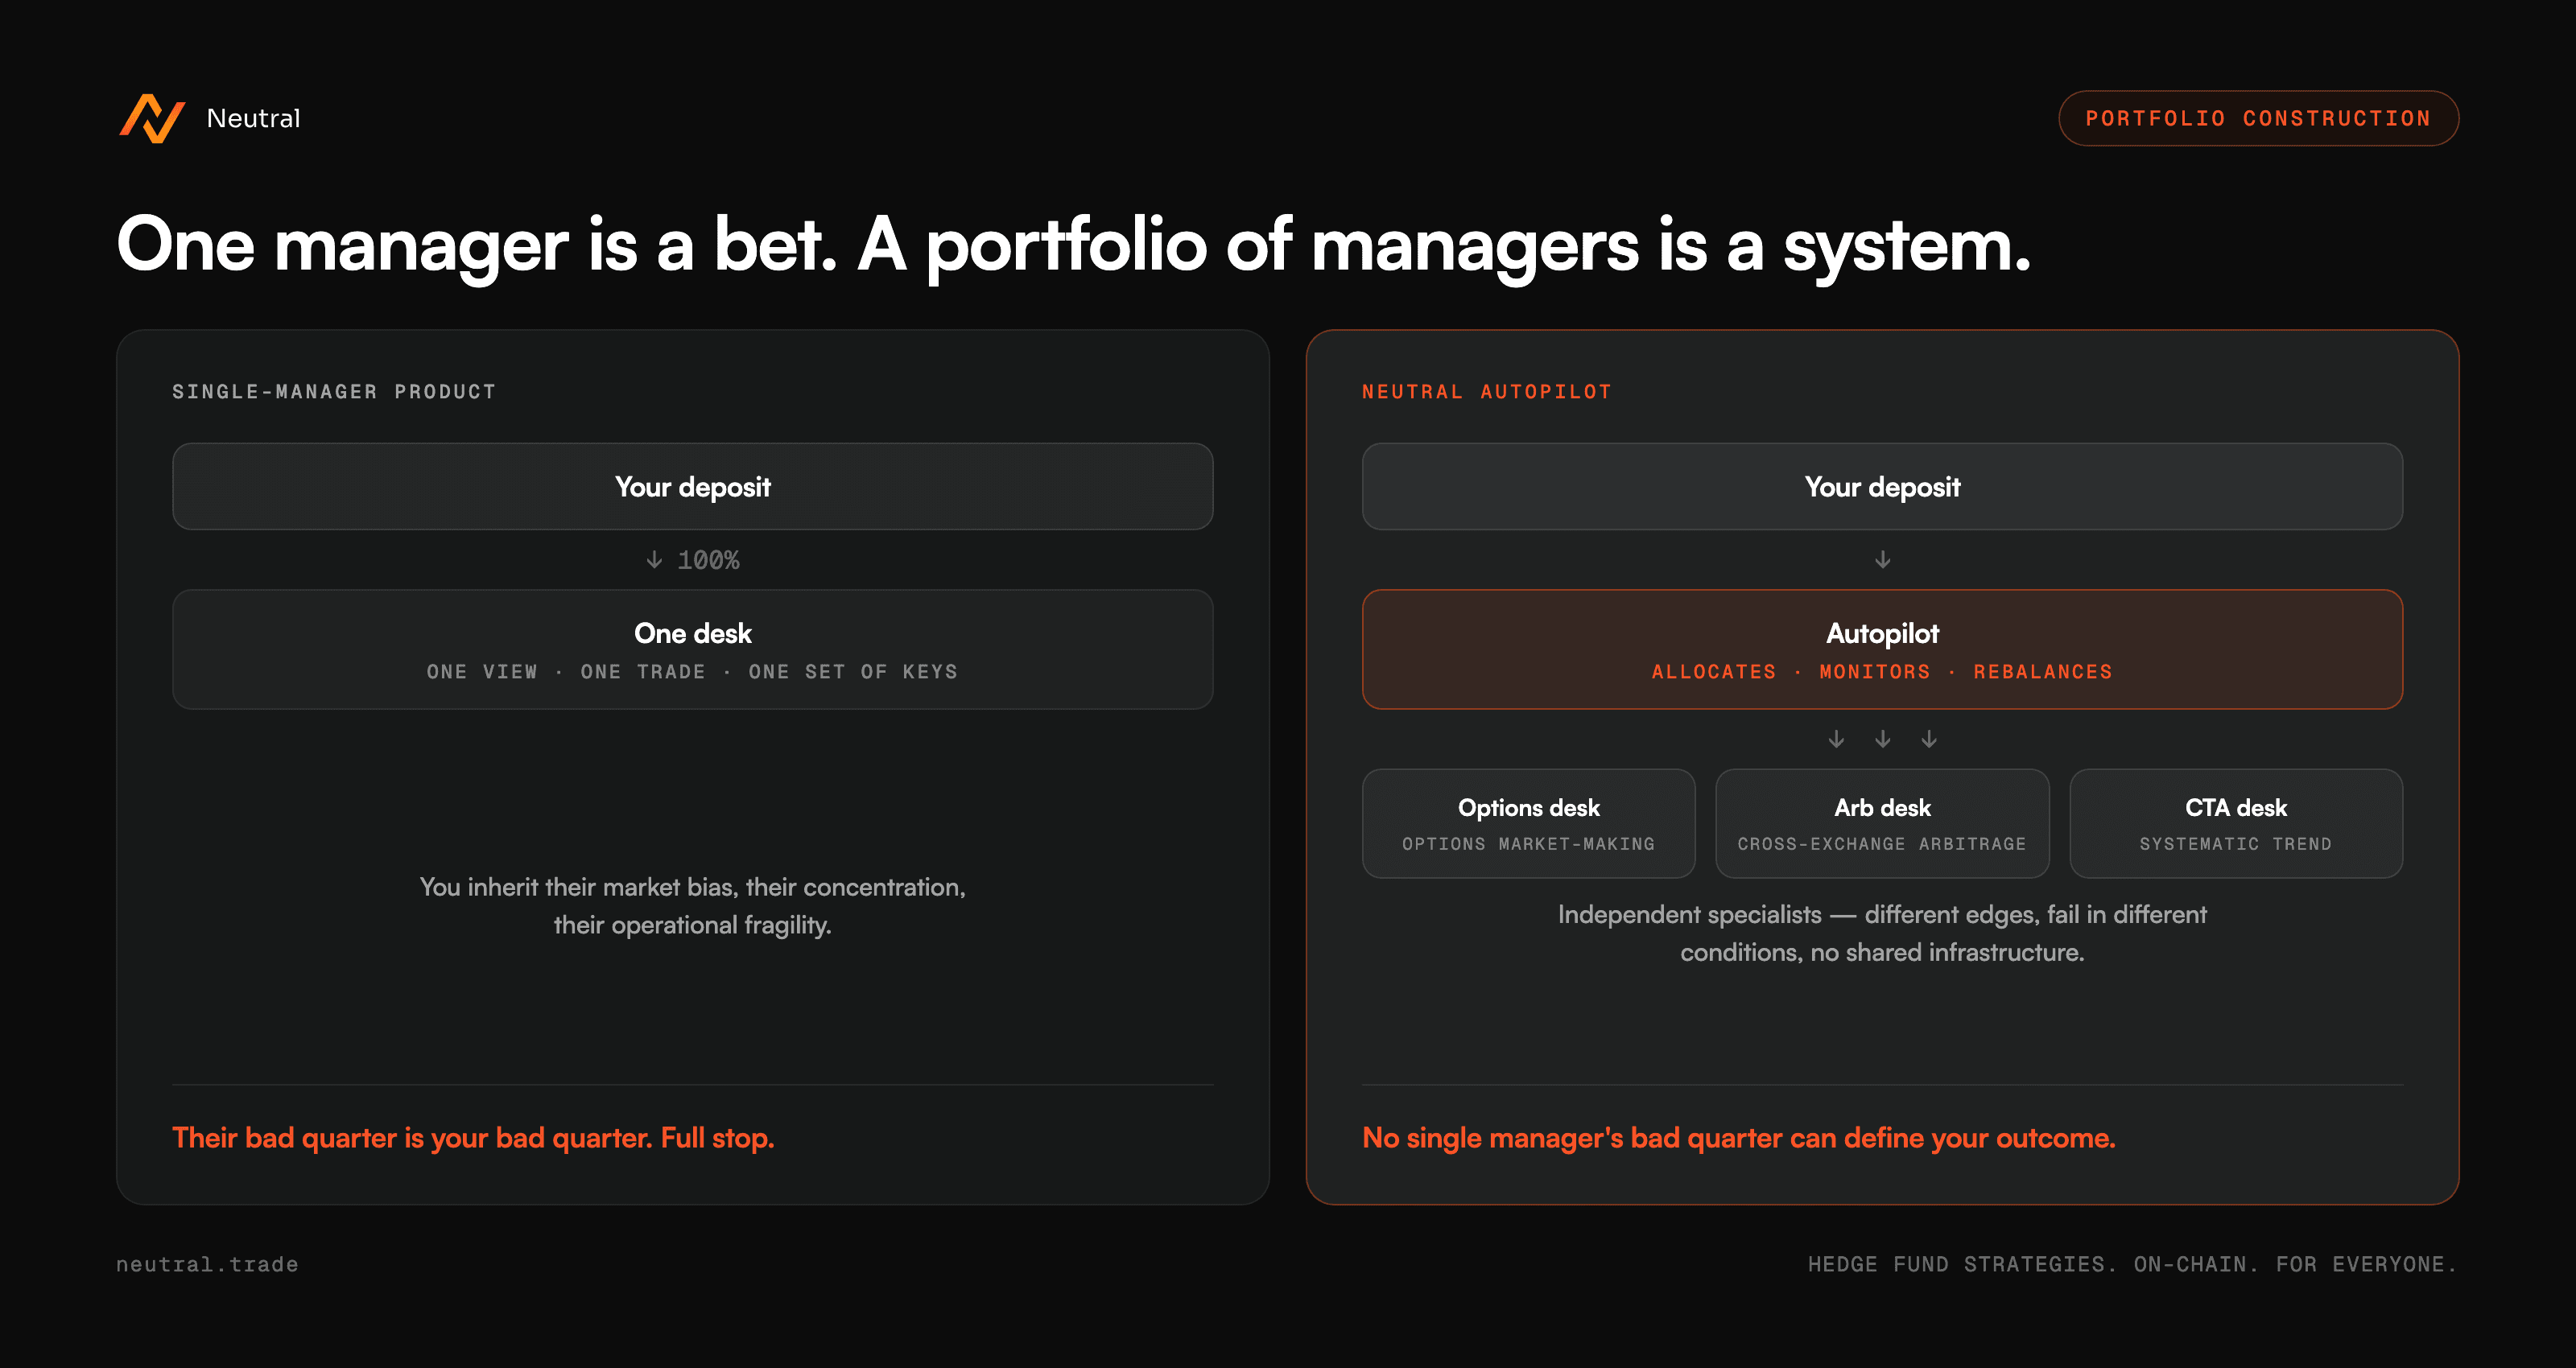
एक मैनेजर एक दांव है। मैनेजरों का पोर्टफोलियो एक सिस्टम है।
मार्केट में मौजूद हर सिंगल-स्ट्रैटेजी, सिंगल-मैनेजर प्रोडक्ट के मुक़ाबले Autopilot के पक्ष में यही असली तर्क है।
जब आप किसी सिंगल-मैनेजर प्रोडक्ट में डिपॉज़िट करते हैं, तो आप उस मैनेजर से जुड़ी हर चीज़ भी अपनाते हैं: मार्केट किस दिशा में जाएगा इस बारे में उनका पूर्वाग्रह, जिस ट्रेड को वे सबसे बेहतर जानते हैं उसमें उनकी एकाग्रता, और उनकी ऑपरेशनल कमज़ोरी। एक डेस्क, चाबियों का एक सेट, एक टीम का एक खराब क्वार्टर। इससे आपको नुकसान पहुंचाने के लिए मैनेजर का बेईमान होना ज़रूरी नहीं है। उन्हें बस इंसान होना काफ़ी है। हर मैनेजर की अपनी एक राय होती है, और हर राय कभी न कभी गलत साबित होती है; जब आपका पूरा डिपॉज़िट एक ही राय के पीछे टिका हो, तो उनका खराब क्वार्टर आपका भी खराब क्वार्टर बन जाता है - बात खत्म।
हमने इसका उल्टा ढांचा बनाया है। Autopilot कई स्वतंत्र ट्रेडिंग फर्मों में एलोकेट करता है, और हर एक अपने क्षेत्र का विशेषज्ञ है: ऑप्शंस डेस्क ऑप्शंस मार्केट मेकिंग करता है, आर्बिट्राज डेस्क क्रॉस-एक्सचेंज आर्बिट्राज करता है, और किसी से भी हर चीज़ में माहिर होने की उम्मीद नहीं की जाती। इनकी रणनीतियां अलग-अलग बढ़त से आती हैं, अलग-अलग स्थितियों में नाकाम होती हैं, और कोई इन्फ्रास्ट्रक्चर साझा नहीं करतीं, इसलिए किसी एक मैनेजर का पूर्वाग्रह, नाकामी या खराब क्वार्टर आपका नतीजा तय नहीं कर सकता।
और चुनाव सिर्फ़ "अच्छी रणनीतियां इकट्ठा करना" नहीं है। क्योंकि हम जितनी फर्मों को ऑनबोर्ड करते हैं उससे कहीं बड़ी बास्केट को ट्रैक करते हैं, हर उम्मीदवार को अकेले नहीं बल्कि पूरे पोर्टफोलियो के मुक़ाबले परखा जाता है। कुछ भी लाइव होने से पहले हम कोरिलेशन, एसेट ओवरलैप और डाइवर्सिफिकेशन बेनिफिट पर क्रॉस-पोर्टफोलियो एनालिसिस करते हैं। अक्सर हम किसी बड़ी, दिखावटी रणनीति के बजाय एक सच में अनकोरिलेटेड नीश रणनीति को चुनते हैं, अगर वह बड़ी रणनीति हमारे पहले से चल रहे किसी और के साथ ओवरलैप करती हो। सवाल कभी यह नहीं होता कि "क्या यह रणनीति अच्छी है?" सवाल यह होता है कि "क्या इसे जोड़ने से पोर्टफोलियो बेहतर बनता है?"
ये दो अलग-अलग सवाल हैं, और दूसरा सवाल ही मल्टी-स्ट्रैटेजी इन्वेस्टिंग का पूरा अनुशासन है।
जिस मॉडल की हम नक़ल कर रहे हैं, वह 30 साल पुराना है
इसमें से कुछ भी नया विचार नहीं है। यह हमने ईजाद नहीं किया। हम बस इसे पोर्ट कर रहे हैं।
Millennium $90 बिलियन से ज़्यादा चलाता है, और यह एक रणनीति चलाने वाला एक फंड नहीं है। यह एक ही छत के नीचे हेज फंडों का पूरा शहर है। दर्जनों से लेकर सैकड़ों स्वतंत्र पोर्टफोलियो मैनेजर अपनी-अपनी बुक चलाते हैं (क्वांट, स्टैट आर्ब, ग्लोबल मैक्रो, क्रेडिट, ट्रेंड, वोल), जबकि फर्म हर पॉड पर सख्त जोखिम नियंत्रण लागू करती है: तय ड्रॉडाउन सीमाएं, लीवरेज कैप, रियल-टाइम PnL मॉनिटरिंग। फर्म पूरा इन्फ्रास्ट्रक्चर मुहैया कराती है: एक्ज़िक्यूशन, बैक ऑफ़िस, कंप्लायंस, रिपोर्टिंग, डेटा और फंडरेज़िंग। PM का काम बस एक चीज़ है: अल्फा जेनरेट करना। और पूंजी डायनामिक रूप से उन पॉड्स की तरफ़ जाती है जो इसे कमाते हैं, ऐतिहासिक प्रदर्शन, रणनीति की क्षमता और जोखिम-समायोजित रिटर्न के आधार पर।
नतीजा एक डाइवर्सिफाइड, जोखिम-नियंत्रित इंजन है जो हर मार्केट साइकल में अपने निवेशकों को लगातार रिटर्न देता रहता है।
अब उस पैराग्राफ़ को दोबारा पढ़िए। स्वतंत्र ट्रेडिंग टीमें। जोखिम सीमाएं जिन्हें हम लागू करते हैं, न कि जिनका वे सिर्फ़ वादा करते हैं। पूंजी जो प्रदर्शन और क्षमता के आधार पर डायनामिक रूप से एलोकेट होती है।
यही है Neutral Autopilot: वही मल्टी-स्ट्रैटेजी आर्किटेक्चर, ऑन-चेन लागू किया गया। साथ-साथ देखें:
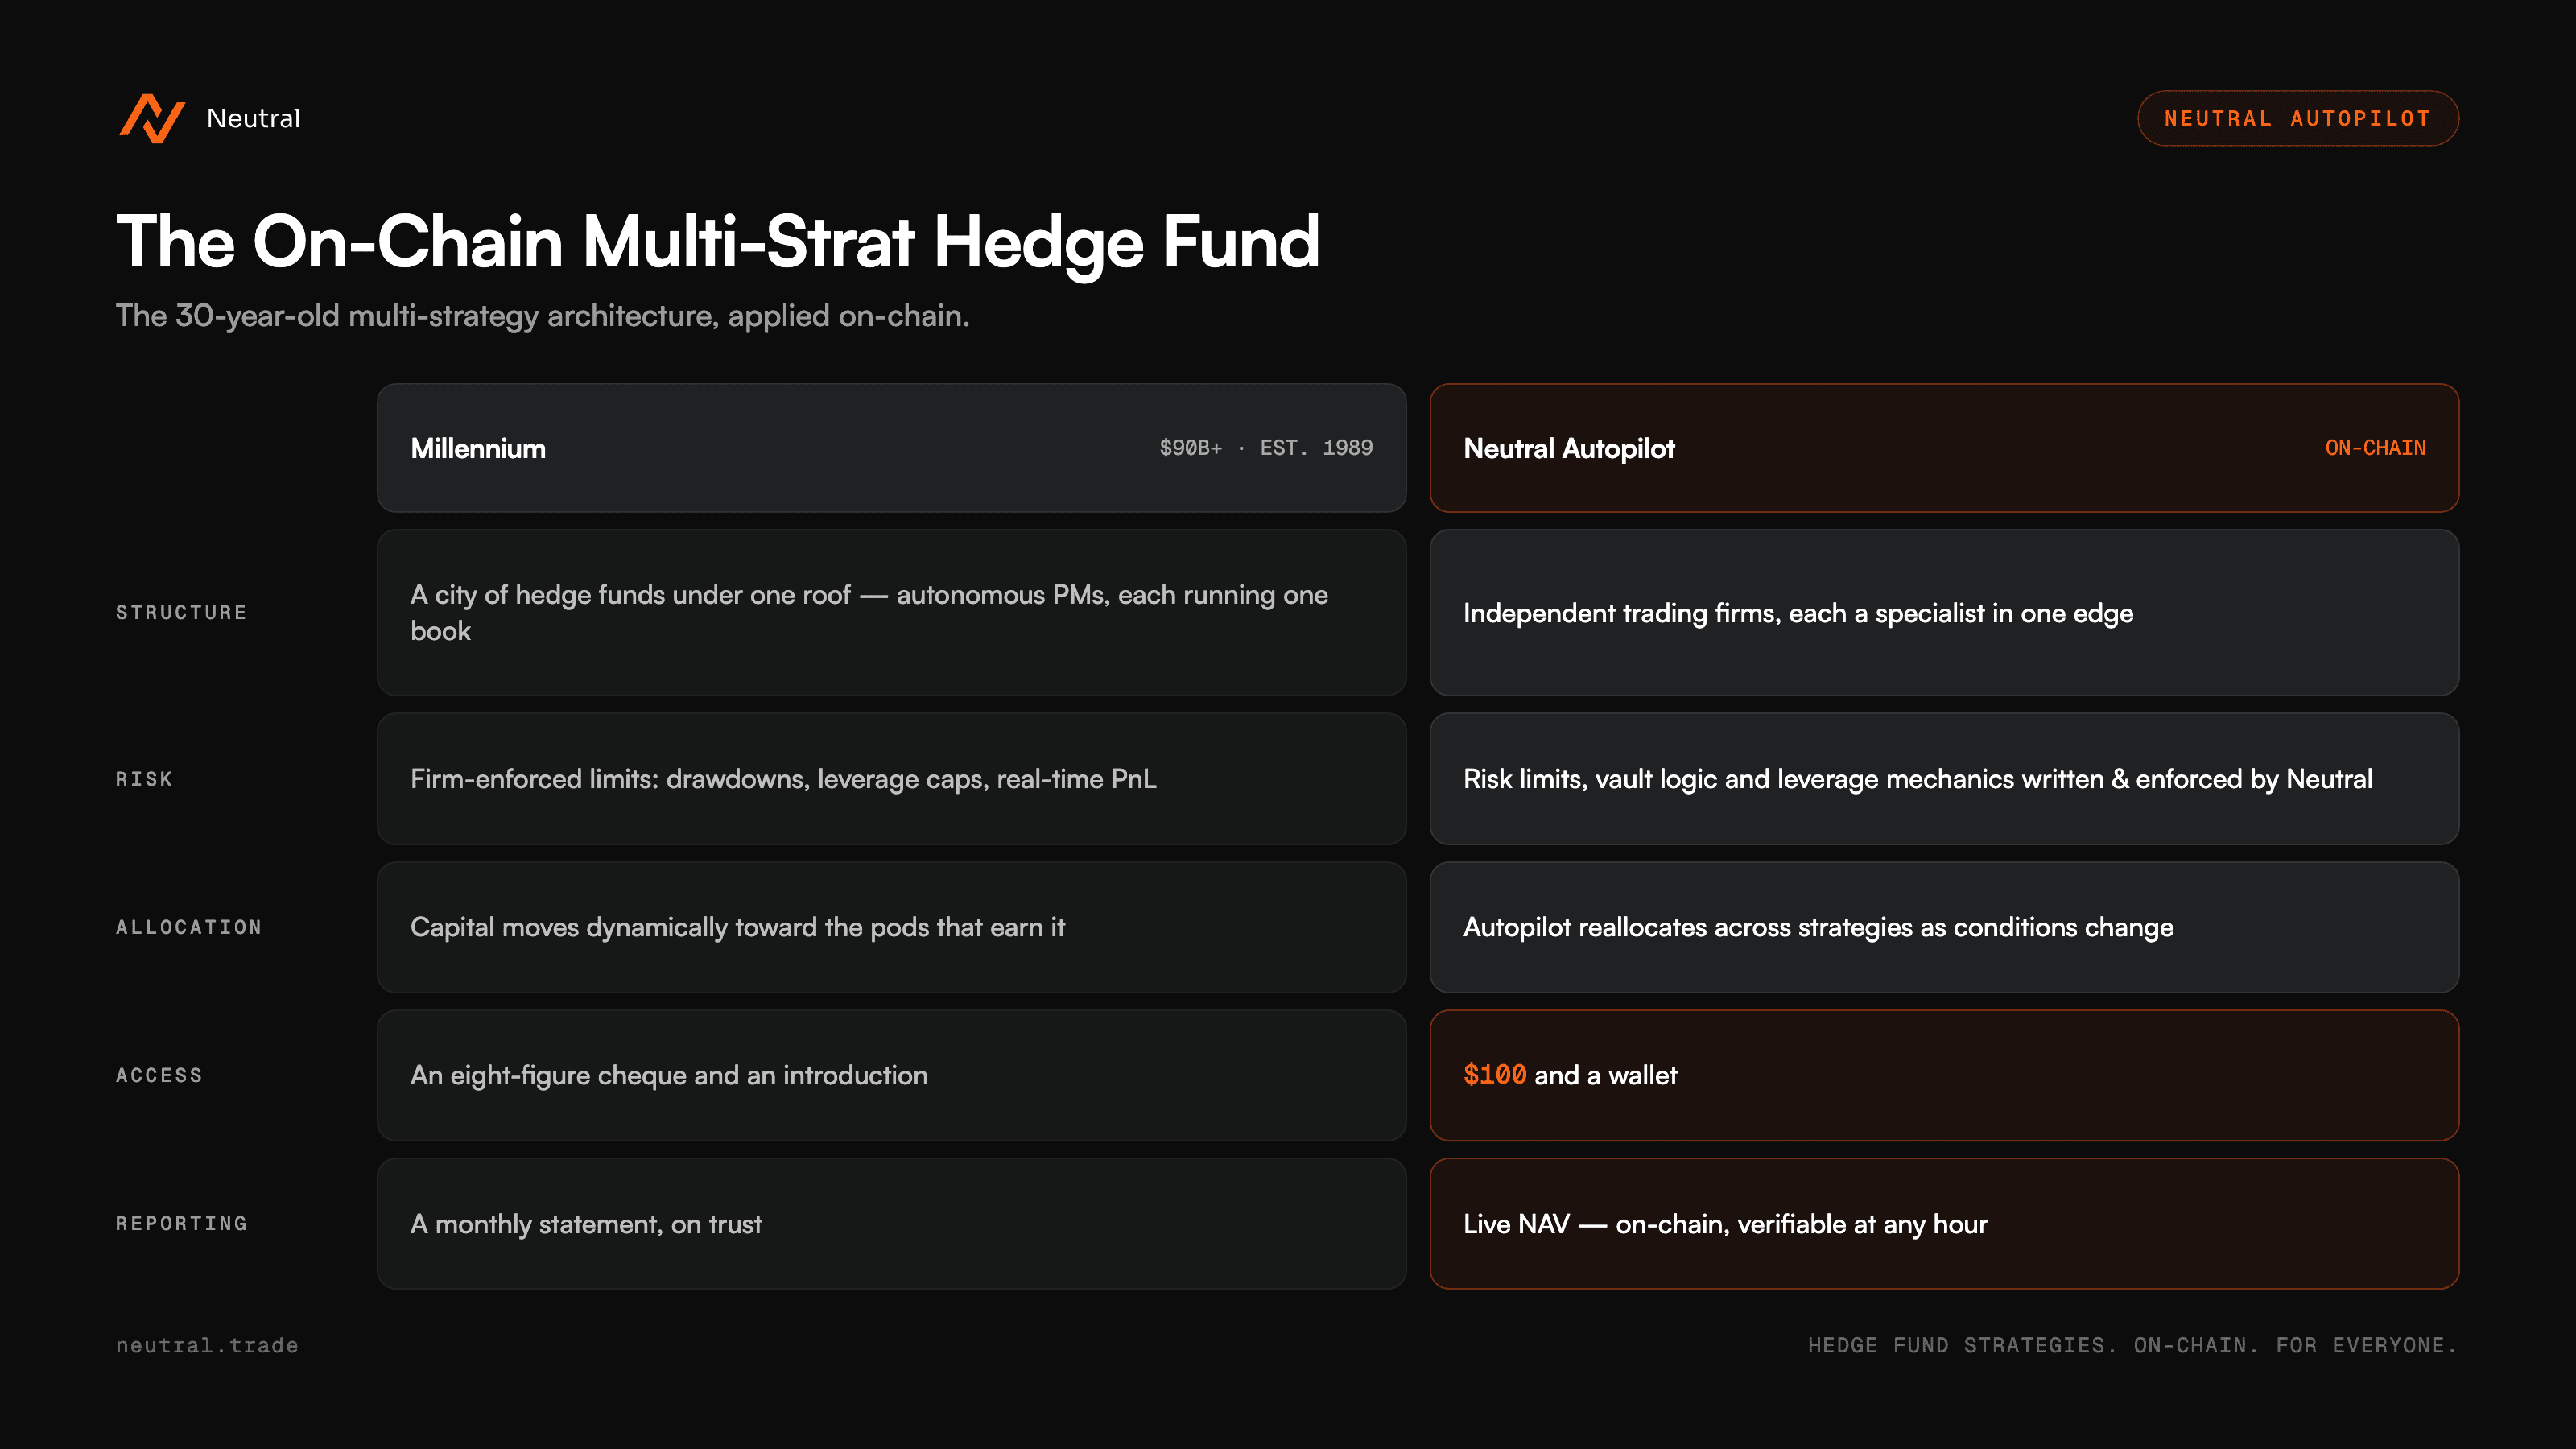
बस दो फ़र्क के साथ। Millennium के निवेशकों को आठ अंकों का चेक और किसी की सिफ़ारिश चाहिए होती है। हमारे निवेशकों को सिर्फ़ $100 और एक वॉलेट चाहिए। और Millennium के निवेशक मासिक स्टेटमेंट का इंतज़ार करते हैं। हमारे निवेशक NAV लाइव चेक कर सकते हैं।
CeFi एक्ज़िक्यूशन। DeFi ट्रांसपेरेंसी।
ट्रेड वहीं होते हैं जहां असल में लिक्विडिटी मौजूद है: बड़े सेंट्रलाइज़्ड वेन्यू, असली डेप्थ और असली एक्ज़िक्यूशन क्वालिटी के साथ। इसके उलट दिखावा करने से यूज़र्स को स्लिपेज में पैसे का नुकसान होता है, और हमें सिर्फ़ दिखावे के लिए यह टैक्स चुकाने में कोई दिलचस्पी नहीं है।
लेकिन अकाउंटिंग ऑन-चेन होती है, जहां आप इसे खुद चेक कर सकते हैं। हमारे वॉल्ट ऑन-चेन हैं। PnL ऑन-चेन है। ट्रैक रिकॉर्ड ऑन-चेन है: पारदर्शी, वेरिफ़ाई करने योग्य और ऑडिट करने योग्य - आपके द्वारा, किसी भी समय, हमसे कुछ भी पूछे बिना।
पारंपरिक एसेट मैनेजमेंट आपको एक मासिक स्टेटमेंट भेजता है और आपके भरोसे की मांग करता है। हम आपको एक ब्लॉक एक्सप्लोरर देते हैं।
यह एसेट मैनेजमेंट है, इंटरनेट के लिए फिर से बनाया गया।
Millennium को इस मॉडल को साबित करने में तीन दशक लगे। हम वही आर्किटेक्चर हर उस व्यक्ति तक पहुंचा रहे हैं जिसके पास $100 और एक वॉलेट है।
Autopilot के साथ कमाना शुरू करें →