मूल लेख: https://neutraltrade.medium.com/stablecoins-in-everyday-transactions-3d27fe4535a8
रोज़मर्रा के लेनदेन में स्टेबलकॉइन
भुगतान में स्टेबलकॉइन का उदय
क्रिप्टोकरेंसी अटकलबाज़ी वाली संपत्तियों से बदलकर व्यावहारिक वित्तीय उपकरण बन गई हैं। जो शुरुआत एक सीमित इंटरनेट प्रयोग के रूप में हुई थी, वह अब रोज़मर्रा के उपयोग के लिए एक वास्तविक दुनिया की उपयोगिता में विकसित हो चुकी है।
रोज़मर्रा के लेनदेन में स्टेबलकॉइन को वास्तव में अलग बनाने वाली बात यह है कि वे उस अस्थिरता को कम करते हैं जो अधिकतर क्रिप्टोकरेंसी को प्रभावित करती है। कोई भी यह नहीं चाहता कि जिस क्षण वे काउंटर पर अपना फोन टैप करें और जिस क्षण लेनदेन सेटल हो, उसके बीच उनकी भुगतान संपत्ति का मूल्य घटता-बढ़ता रहे।
स्टेबलकॉइन के साथ, इस समस्या का समाधान हो जाता है। अमेरिकी डॉलर (या अन्य मुद्राओं) से जुड़ी पेग यह सुनिश्चित करती है कि एक कॉफी या टैक्सी की सवारी की कीमत ठीक वही रहे जो उपयोगकर्ता को अपेक्षित है, जिससे ये Bitcoin या Ethereum जैसे टोकन की तुलना में विनिमय का कहीं अधिक व्यावहारिक माध्यम बन जाते हैं।
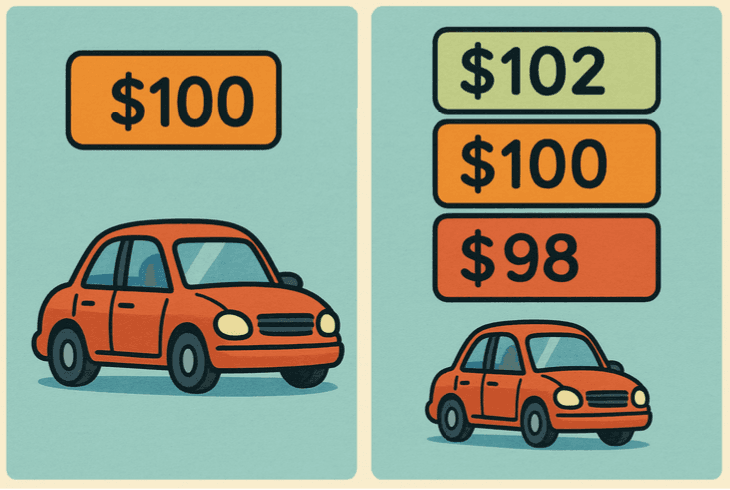
ऊपर दिए गए उदाहरण में, जब कोई व्यक्ति एक अस्थिर संपत्ति (दाईं ओर दिखाई गई) से भुगतान करना चुनता है, तो जिस क्षण खरीदार भुगतान को स्वीकृत करता है और जिस क्षण उसकी पुष्टि होती है, उसके बीच विक्रेता को अंततः मिलने वाला मूल्य बदल सकता है।
ऐसा इसलिए होता है क्योंकि संपत्ति का मूल्य तेज़ी से बढ़ या घट सकता है, इसलिए भुगतान की गई अंतिम कीमत अपेक्षा से अधिक या कम हो सकती है।
स्टेबलकॉइन के साथ, केवल भुगतान का तरीका बदलता है, इसलिए कीमत $100 पर स्थिर रहती है (बाईं ओर दिखाई गई)। इससे एक स्थिर मूल्य का लेनदेन सुनिश्चित होता है, जिसमें खरीदार को ठीक-ठीक पता होता है कि कितना भुगतान किया जाएगा और विक्रेता को ठीक-ठीक पता होता है कि कितना प्राप्त होगा।
यह स्थिरता केवल उपभोक्ताओं की रक्षा ही नहीं करती, बल्कि व्यापारियों द्वारा इसे अपनाने को भी बढ़ावा देती है। व्यवसाय मूल्य में उतार-चढ़ाव के लिए लगातार समायोजन किए बिना अपने सामान की कीमत स्टेबलकॉइन में तय कर सकते हैं!
पूर्वानुमेयता को ब्लॉकचेन रेल्स की दक्षता के साथ जोड़कर, स्टेबलकॉइन कई रोज़मर्रा के उपयोग के मामलों में पारंपरिक प्रणालियों का न केवल एक विकल्प बल्कि एक बेहतर विकल्प बन जाते हैं।
यहीं से कहानी बदलती है: अस्थिर संपत्तियों पर अटकलबाज़ी से हटकर, स्थिर, सीमाहीन डिजिटल डॉलर से संचालित, निर्बाध और कम शुल्क वाले लेनदेन की ओर।
सीमा-पार भुगतान
वैश्विक सीमा-पार भुगतान बाज़ार लगातार ऊपर की ओर बढ़ रहा है, और 2027 तक इसके हर साल पांच प्रतिशत की दर से बढ़ने का अनुमान है। स्रोत: JP Morgan.
यह अनुमान दर्शाता है कि किस तरह पारंपरिक प्रणालियाँ, जो अब भी महंगी और धीमी बनी हुई हैं, वैश्विक डिजिटलीकरण के जवाब में बदलने के लिए दबाव में हैं। यह वृद्धि उस युग में तेज़, कुशल अंतरराष्ट्रीय लेनदेन की बढ़ती मांग को दर्शाती है जहाँ आर्थिक गतिविधि अब राष्ट्रीय सीमाओं या पारंपरिक प्रणालियों तक सीमित नहीं रह गई है।
पारंपरिक वित्तीय प्रणालियाँ अक्सर लोगों को राष्ट्रीय सीमाओं के भीतर बांधे रखती हैं, जहाँ सीमा-पार ट्रांसफर में जटिल बिचौलिए, महंगे शुल्क, कागज़ी कार्रवाई और लंबा प्रतीक्षा समय शामिल होता है। एक देश से दूसरे देश में धन भेजने के लिए आमतौर पर बैंकों, रेमिटेंस सेवाओं या पेमेंट प्रोसेसर से गुज़रना पड़ता है। इनमें से हर एक अतिरिक्त परेशानी जोड़ता है।
चीन में किसी ऐसे व्यक्ति के लिए जो संयुक्त राज्य अमेरिका को पैसे भेजने की कोशिश कर रहा है, इस प्रक्रिया में कई कॉरेस्पॉन्डेंट बैंक, सख्त पूंजी नियंत्रण, अलग-अलग समय क्षेत्र और संभावित अस्वीकृतियाँ शामिल हो सकती हैं, जो प्राप्तकर्ता के खाते में धन के पहुँचने में कई दिनों या हफ्तों तक की देरी कर सकती हैं।
स्टेबलकॉइन के साथ, ये बाधाएँ काफी हद तक समाप्त हो जाती हैं।
इसके लिए बस एक संगत वॉलेट और प्राप्तकर्ता का पता चाहिए होता है। कोई भी व्यक्ति गंतव्य वॉलेट पते को कॉपी-पेस्ट कर सकता है, राशि की पुष्टि कर सकता है, और कुछ ही सेकंड में सीधे सीमा-पार धन भेज सकता है, बिना कई संस्थानों के माध्यम से लेनदेन को उचित ठहराए।
यह सीधापन इस अनुभव को नौकरशाही की भूलभुलैया में भटकने के बजाय ईमेल या संदेश भेजने जैसा सरल और स्पष्ट बना देता है।
व्यवहार में, यह दुनिया भर के लोगों के लिए नए अवसर खोलता है। उदाहरण के लिए:
- जापान में एक फ्रीलांसर इटली के किसी क्लाइंट से अंतरराष्ट्रीय वायर ट्रांसफर के बिना तुरंत USDC में भुगतान प्राप्त कर सकता है।
- विदेश में काम करने वाले परिवार बिना लंबे इंतज़ार, जटिल प्रक्रियाओं या ऊंचे शुल्क के रेमिटेंस भेज सकते हैं।
- यात्री बैंकिंग समय या प्रक्रियाओं की चिंता किए बिना देशों के बीच पैसे भेज सकते हैं।
कोई बिचौलिए नहीं: सीधा पीयर-टू-पीयर भुगतान
पारंपरिक वित्त बिचौलियों पर भारी निर्भर करता है। चाहे वह कोई बैंक हो, रेमिटेंस सेवा हो, या पेमेंट प्रोसेसर, हर लेनदेन आमतौर पर अपने गंतव्य तक पहुँचने से पहले कई हाथों से गुज़रता है। ये बिचौलिए न केवल प्रक्रिया को धीमा करते हैं, बल्कि विशेष रूप से सीमा-पार धन भेजने की लागत भी बढ़ा देते हैं।
कम बैंकिंग सुविधा वाले क्षेत्रों के लोगों के लिए यह प्रणाली और भी सीमित हो सकती है, जहाँ वैश्विक भुगतान तक पहुँच के लिए अक्सर सख्त शर्तें पूरी करनी पड़ती हैं या असंगत रूप से ऊंचे शुल्क चुकाने पड़ते हैं।
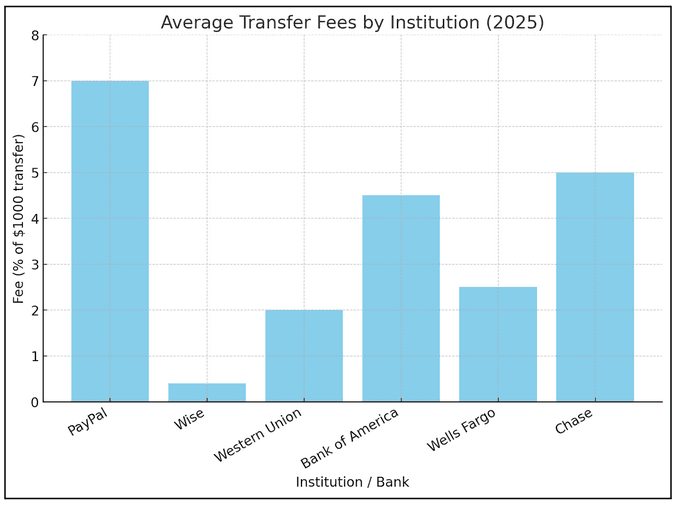
ऊपर दिया गया चार्ट इस समस्या को स्पष्ट रूप से दिखाता है। PayPal, Chase, Bank of America, और Western Union जैसे प्रमुख संस्थानों में, $ 1,000 के ट्रांसफर पर औसत शुल्क लगभग 3.6% के आसपास रहता है। इसका मतलब है कि हर लेनदेन में लगभग $36 का नुकसान होता है, और इसमें छिपे हुए एक्सचेंज मार्कअप या अतिरिक्त देरी को तो गिना भी नहीं गया है।
हालांकि Wise जैसे कुछ प्लेयर्स अधिक प्रतिस्पर्धी दरें देते हैं, कुल मिलाकर तस्वीर एक ऐसी वित्तीय प्रणाली को दिखाती है जिसमें बिचौलिए केवल पैसे को एक जगह से दूसरी जगह ले जाने के लिए ही महत्वपूर्ण मूल्य निकाल लेते हैं।
स्टेबलकॉइन बैंकों या वित्तीय गेटकीपरों पर निर्भर हुए बिना सीधे पीयर-टू-पीयर भुगतान संभव बनाकर इस स्थिति को बदल देते हैं। केवल एक इंटरनेट कनेक्शन के साथ, उपयोगकर्ता कुछ ही सेकंड में वैश्विक स्तर पर संपत्ति ट्रांसफर कर सकते हैं, बिना किसी कॉरेस्पॉन्डेंट बैंक, स्वीकृति में देरी, या बढ़े हुए सेवा शुल्क के।
यह सीधापन न केवल घर्षण को कम करता है, बल्कि उन क्षेत्रों के लोगों तक भी पहुँच बढ़ाता है जहाँ बैंकिंग इंफ्रास्ट्रक्चर कमज़ोर या बहिष्करणवादी है। बिचौलियों को हटाकर, स्टेबलकॉइन पैसे का नियंत्रण व्यक्ति को वापस लौटाते हैं, जिससे वित्तीय लेनदेन तेज़, सरल और अधिक समावेशी बनते हैं।
लेनदेन: कम लागत, बड़ी पहुंच
इस खंड में, हम रोज़मर्रा की ज़रूरतों के लिए पारंपरिक भुगतान तरीकों के बजाय स्टेबलकॉइन का उपयोग करने के वित्तीय लाभों पर चर्चा करेंगे।
सबसे स्पष्ट फायदों में से एक है पैसे भेजने की लागत। पारंपरिक भुगतान तरीकों, बैंक ट्रांसफर और रेमिटेंस सेवाओं में हमेशा सेवा शुल्क शामिल होता है, जो समय के साथ बढ़ता जाता है।
दूसरी ओर, स्टेबलकॉइन ब्लॉकचेन रेल्स पर काम करते हैं, जहाँ एकमात्र लागत नेटवर्क लेनदेन शुल्क है, जो Solana जैसे ब्लॉकचेन पर इतनी कम होती है कि यह लगभग नगण्य हो जाती है।
Solana पर एक USDC ट्रांसफर की औसत लागत प्रति लेनदेन $0.01 से भी कम होती है, चाहे आप $10 भेज रहे हों या $10,000। यह अंतर स्पष्ट रूप से मामूली नहीं है; यह क्रांतिकारी है, जो स्टेबलकॉइन को डिजिटल भुगतान के स्वाभाविक अगले चरण के रूप में स्थापित करता है।
बैंकों के साथ, केवल $1 या $2 भेजना अव्यावहारिक है क्योंकि शुल्क पूरे भुगतान को खा सकता है। स्टेबलकॉइन इस तर्क को पूरी तरह पलट देते हैं: छोटी राशि भेजने की लागत बड़ी राशि भेजने से अधिक नहीं होती।
इस तरह, स्टेबलकॉइन ट्रांसफर केवल लागत ही कम नहीं करते, बल्कि संभावनाओं का भी विस्तार करते हैं। शुल्क को न्यूनतम करके, वे छोटे पैमाने के वित्तीय लेनदेन को व्यावहारिक बनाते हैं। इससे आर्थिक गतिविधि के नए रूपों को बढ़ावा मिलता है और बिचौलियों के बजाय अधिक पैसा उपयोगकर्ताओं के हाथों में वापस आता है।
वित्तीय नियंत्रण
स्टेबलकॉइन उपयोगकर्ताओं को उनके पैसे पर अधिक स्वायत्तता देकर सशक्त बनाते हैं, जिससे पारंपरिक बैंकों और बिचौलियों पर निर्भरता कम होती है। ऐसे संस्थानों को धन सौंपने के बजाय जो पहुँच को सीमित कर सकते हैं, उपयोगकर्ता स्टेबलकॉइन को सीधे रख सकते हैं और खुद तय कर सकते हैं कि अपनी संपत्ति कब और कैसे स्थानांतरित करनी है।
जब इसे सेल्फ-कस्टडी समाधानों के साथ जोड़ा जाता है, तो यह नियंत्रण और भी मज़बूत हो जाता है।
स्टेबलकॉइन के प्रमुख लाभों में शामिल हैं:
- संपत्ति का सीधा स्वामित्व: उपयोगकर्ता उन बैंकों पर निर्भर नहीं रहते जो अक्सर खातों पर सीमाएं लगाते हैं।
- सेल्फ-कस्टडी विकल्प: केंद्रीकृत प्लेटफ़ॉर्म के विफल होने पर भी धन को सुरक्षित रखते हुए अधिकतम स्वतंत्रता सुनिश्चित करना।
- वैश्विक पहुंच: स्मार्टफोन और इंटरनेट कनेक्शन रखने वाला कोई भी व्यक्ति बिना किसी संस्थागत स्वीकृति के स्टेबलकॉइन रख और भेज सकता है।
हालांकि सेल्फ-कस्टडी उपयोगकर्ताओं को अधिकतम नियंत्रण देती है, इसके साथ अधिक ज़िम्मेदारी भी आती है। प्राइवेट की या रिकवरी फ़्रेज़ तक पहुँच खो देने का मतलब है धन तक स्थायी रूप से पहुँच खो देना, क्योंकि पासवर्ड रीसेट करने या खाते अनलॉक करने के लिए कोई केंद्रीय प्राधिकरण नहीं होता।
ज़िम्मेदारी पूरी तरह आपकी है: अपनी कीज़ की रक्षा करें और उन्हें कभी न खोएं… वरना
रोज़मर्रा की खरीदारी में स्टेबलकॉइन
पूर्ण आकार में छवि देखने के लिए एंटर दबाएं या क्लिक करें
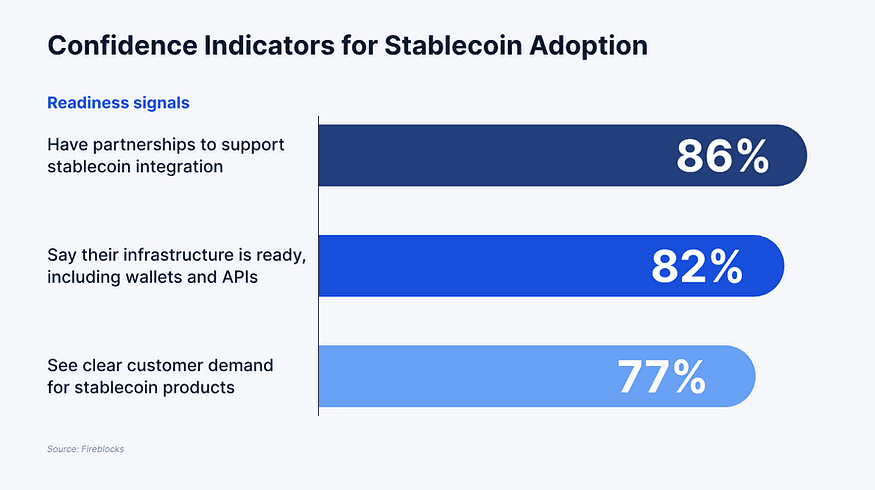
इस खंड की शुरुआत में, Fireblocks के इस चार्ट को देखना उचित होगा, जो दिखाता है कि वित्तीय उद्योग स्टेबलकॉइन को मुख्यधारा की भुगतान प्रणालियों में लाने के लिए वास्तव में कितना तैयार है। इस सर्वेक्षण में 295 प्रतिभागियों की राय शामिल की गई, जिनमें से अधिकांश (61%) C-सुइट अधिकारी थे, जबकि बाकी वरिष्ठ पदों पर थे।
ये उत्तरदाता संगठनों की एक विस्तृत श्रृंखला से थे, जिनमें पारंपरिक बैंक, चैलेंजर बैंक, क्रिप्टोकरेंसी सेवा प्रदाता, गैर-बैंक भुगतान कंपनियां जैसे मर्चेंट अकाउंट प्रदाता, और पेमेंट गेटवे शामिल थे।
निष्कर्ष बताते हैं कि 86% प्रतिभागियों ने स्टेबलकॉइन एकीकरण का समर्थन करने के लिए साझेदारियां होने की जानकारी दी, 82% का कहना है कि उनका इंफ्रास्ट्रक्चर, जिसमें वॉलेट और API शामिल हैं, तैयार है, और 77% को स्टेबलकॉइन उत्पादों के लिए स्पष्ट ग्राहक मांग दिखती है। तैयारी और मांग का यह संयोजन दिखाता है कि अपनाना केवल सैद्धांतिक नहीं है। यह इकोसिस्टम सक्रिय रूप से स्टेबलकॉइन को प्रायोगिक पायलटों से पूर्ण पैमाने के, वास्तविक दुनिया के भुगतान समाधानों में बदलने की नींव रख रहा है।
स्टेबलकॉइन की व्यावहारिकता तब सबसे अधिक स्पष्ट होती है जब इन्हें रोज़मर्रा के खर्च पर लागू किया जाता है। किराने के सामान और रेस्तरां से लेकर ई-कॉमर्स प्लेटफ़ॉर्म तक, स्टेबलकॉइन को भुगतान के एक रूप के रूप में तेज़ी से स्वीकार किया जा रहा है। व्यापारियों को गति और कम शुल्क का लाभ मिलता है, जबकि उपभोक्ता अपने वॉलेट से सीधे भुगतान करने की सरलता का आनंद लेते हैं।
कई प्रमुख कंपनियां दिखाती हैं कि यह अपनाना किस तरह आकार ले रहा है:
- Shopify: सबसे बड़े ई-कॉमर्स प्लेटफ़ॉर्मों में से एक पहले से ही व्यापारियों को स्टेबलकॉइन भुगतान स्वीकार करने की सुविधा देता है, जिससे खरीदार क्रेडिट कार्ड जितनी ही आसानी से डिजिटल डॉलर से चेकआउट कर सकते हैं।
- Kast: फोन में जोड़े जा सकने वाले या भौतिक रूप में मंगाए जा सकने वाले कार्डों के ज़रिए, Kast उपयोगकर्ताओं को वहां स्टेबलकॉइन खर्च करने में सक्षम बनाता है जहां भी पारंपरिक कार्ड स्वीकार किए जाते हैं, चाहे ऑनलाइन हो या व्यक्तिगत रूप से।
- Stripe: अपने भुगतान इंफ्रास्ट्रक्चर में स्टेबलकॉइन सपोर्ट जोड़कर, Stripe व्यापारियों को चेकआउट पर सीधे डिजिटल डॉलर स्वीकार करने में सक्षम बनाता है, जिससे क्रिप्टो और पारंपरिक भुगतान रेल्स के बीच का अंतर पाटने में मदद मिलती है।
ये एकीकरण एक निर्बाध अनुभव बनाते हैं जहां स्टेबलकॉइन लेनदेन पारंपरिक भुगतान से अप्रभेद्य महसूस होते हैं, फिर भी तेज़ और कहीं अधिक सस्ती ब्लॉकचेन रेल्स पर चलते हैं। साथ मिलकर, ये दिखाते हैं कि स्टेबलकॉइन क्रिप्टो-नेटिव प्लेटफ़ॉर्मों से आगे बढ़कर मुख्यधारा के वाणिज्य के लिए एक व्यावहारिक उपकरण बनते जा रहे हैं।
भविष्य की दिशा: क्या आगे मुख्यधारा में अपनाया जाएगा?
जैसे-जैसे स्टेबलकॉइन को अधिक स्वीकृति मिल रही है, स्वाभाविक सवाल यह है कि मुख्यधारा में अपनाए जाने का भविष्य कैसा दिखेगा। इस चर्चा को आकार देने वाला एक प्रमुख कारक है केंद्रीय बैंक डिजिटल मुद्राओं (CBDCs) का उदय। दुनिया भर की सरकारें अपनी राष्ट्रीय मुद्राओं के डिजिटल संस्करणों की खोज कर रही हैं, जो भुगतान को सुव्यवस्थित कर सकते हैं और वित्तीय प्रणालियों को आधुनिक बना सकते हैं।
हालांकि CBDCs में डिजिटल धन के उपयोग को बढ़ाने की क्षमता है, वे केंद्रीकरण और निगरानी को लेकर चिंताएं भी खड़ी करते हैं, क्योंकि नियंत्रण पूरी तरह सरकारों और केंद्रीय बैंकों के हाथ में रहता है। यह स्टेबलकॉइन के साथ एक अंतर पैदा करता है, जो निजी संस्थाओं द्वारा जारी किए जाते हैं लेकिन फिर भी खुली, सीमाहीन ब्लॉकचेन संपत्तियों के गुण बनाए रखते हैं।
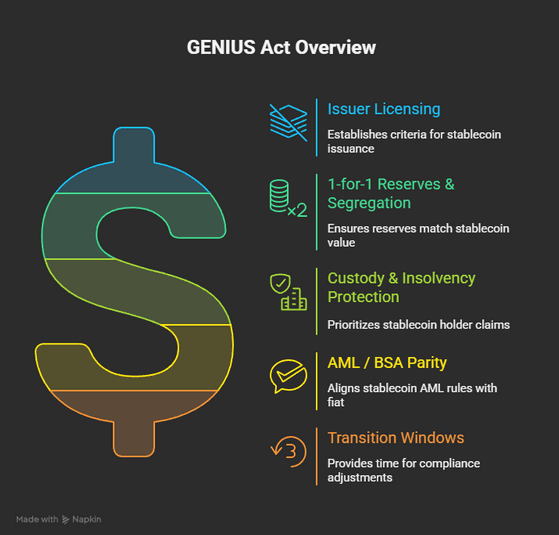
स्टेबलकॉइन के व्यापक रोज़मर्रा के उपयोग तक पहुंचने के लिए, कई शर्तों का पूरा होना ज़रूरी है। पहली है स्पष्ट विनियमन, जो व्यवसायों और उपभोक्ताओं को निश्चितता देता है। इसका एक हालिया उदाहरण संयुक्त राज्य अमेरिका में स्वीकृत The Genius Act है, जो स्टेबलकॉइन के लिए एक व्यापक ढांचा बनाने के उद्देश्य से बनाया गया एक ऐतिहासिक कानून है। यह कानून जारीकर्ताओं के बीच उचित रिज़र्व, पारदर्शिता, और जोखिम प्रबंधन सुनिश्चित करने पर केंद्रित है, साथ ही उन उपभोक्ताओं की भी रक्षा करता है जो भुगतान के लिए इन डिजिटल संपत्तियों पर निर्भर हैं। मानक स्थापित करके, The Genius Act यह मिसाल कायम करता है कि बड़ी अर्थव्यवस्थाएं किस तरह ज़िम्मेदारी से स्टेबलकॉइन को अपना सकती हैं।
एक और महत्वपूर्ण ज़रूरत है इंफ्रास्ट्रक्चर का विकास। नियमन लागू होने के बावजूद, अंतर्निहित तकनीक का स्केलेबल, विश्वसनीय और सुरक्षित होना ज़रूरी है। वॉलेट, API, और भुगतान रेल्स को सुचारू रूप से एकीकृत होना चाहिए ताकि स्टेबलकॉइन लेनदेन क्रेडिट कार्ड स्वाइप या बैंक ट्रांसफर जितने ही सहज महसूस हों। अच्छी खबर यह है कि, जैसा पहले बताया गया, अधिकांश वित्तीय संस्थान इस मोर्चे पर पहले से ही तैयार हैं, और एकीकरण का समर्थन करने के लिए साझेदारियां और प्रणालियां मौजूद हैं।
अंत में, व्यापारियों द्वारा अपनाया जाना मुख्यधारा में अपनाए जाने का सबसे बड़ा प्रेरक होगा। उपभोक्ताओं के लिए, अपनी पसंदीदा दुकानों, ऑनलाइन प्लेटफ़ॉर्मों और स्थानीय व्यवसायों में स्टेबलकॉइन से भुगतान करने की क्षमता ही उन्हें केवल एक सीमित वित्तीय उपकरण के बजाय धन के रूप में सामान्य बनाएगी। Stripe और Shopify जैसी कंपनियां रास्ता तैयार कर रही हैं, लेकिन स्टेबलकॉइन को रोज़मर्रा के वाणिज्य का हिस्सा बनाने के लिए व्यापक स्वीकृति आवश्यक होगी। नियामक स्पष्टता, मज़बूत इंफ्रास्ट्रक्चर, और व्यापारियों द्वारा व्यापक रूप से अपनाए जाने को मिलाकर, स्टेबलकॉइन वैश्विक वित्तीय प्रणाली में अपनी भूमिका मज़बूत करने की राह पर हैं। जो क्रिप्टो के एक सट्टा कोने के रूप में शुरू हुआ था, वह अब धन के एक नए युग की रीढ़ के रूप में स्थापित हो रहा है — सीमाहीन, कुशल, और रोज़मर्रा के उपयोग के लिए बनाया गया।
यह बदलाव किसी दूर भविष्य में कभी आने वाला नहीं है; यह पहले से ही हमारे सामने घटित हो रहा है।
अपने स्टेबलकॉइन को अपने लिए काम पर लगाना
स्टेबलकॉइन खुद को पहले से ही पारंपरिक धन की तुलना में तेज़, सस्ता, और अधिक विश्वसनीय साबित कर रहे हैं। ये उपयोगकर्ताओं के शुल्क बचाते हैं, नौकरशाही को हटाते हैं, और रोज़मर्रा की खरीदारी में तेज़ी से स्वीकार किए जा रहे हैं। लेकिन कहानी भुगतान पर खत्म नहीं होती। सबसे अनदेखे फायदों में से एक यह है कि स्टेबलकॉइन आपके वॉलेट में निष्क्रिय पड़े रहने के बजाय यील्ड कमा सकते हैं।
Neutral Trade जैसे प्लेटफ़ॉर्म, DeFi क्षेत्र के अन्य प्लेटफ़ॉर्मों के साथ, इस विचार को आगे बढ़ा रहे हैं। NT Earn और JLP Delta-Neutral जैसे उत्पादों के ज़रिए, उपयोगकर्ता ऐसे यील्ड उत्पादों तक पहुंच सकते हैं जो उनके बैलेंस को बढ़ाने के लिए डिज़ाइन किए गए हैं।
यह स्टेबलकॉइन को सुविधा के उपकरण से बदलकर वृद्धि के उपकरण में बदल देता है। वे न केवल सीमाहीन और कुशल हैं, बल्कि उत्पादक भी हैं।
वेबसाइट: https://www.neutral.trade/ · Docs · X · Discord · Telegram