Pertimbangan Reka Bentuk Utama untuk Neutral Autopilot
Pengasas Bersama & CEO Derek Lee tentang apa yang mendasari Autopilot: kustodi yang tidak pernah meninggalkan vault, high-water mark individu, pelaporan yang disahkan, dan sebab kami memilih adil berbanding mudah.
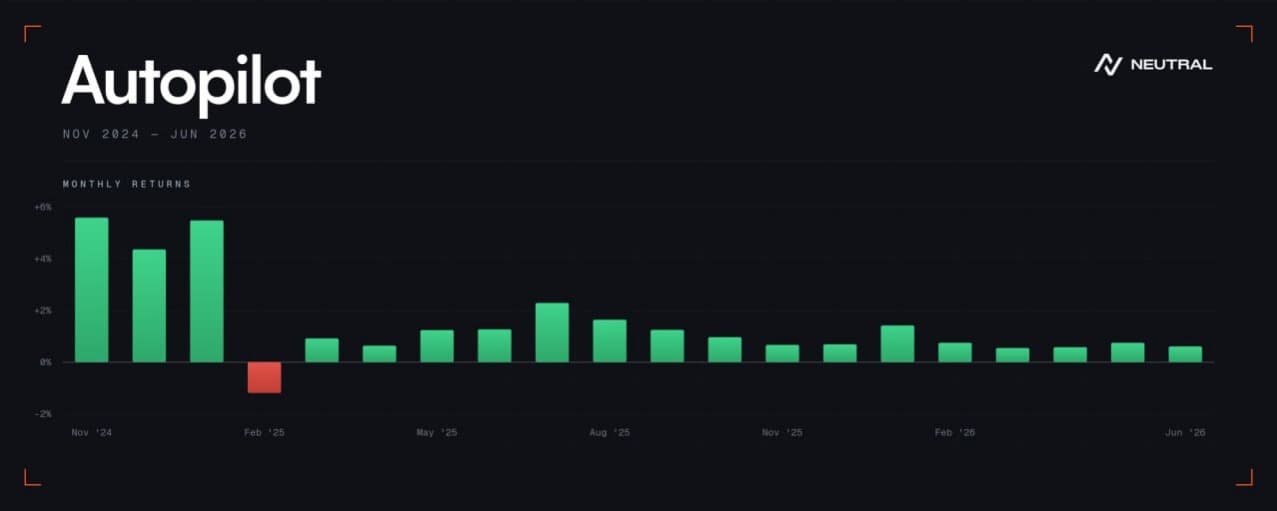
Selepas mengendalikan Neutral Trade dengan rekod prestasi atas rantaian selama 2 tahun di Solana, inilah yang kami sedari: dari sudut pandangan pendeposit, memilih strategi yang tepat itu sukar. Anda perlu mempelajari setiap satu, menjejaki prestasinya, menilai setiap drawdown, dan tahu bila hendak bertukar.
Itu masalah yang kami cipta sendiri. Kami terus menyenaraikan strategi yang baik, dan setiap strategi baharu menjadikan keputusan itu lebih sukar, bukannya lebih mudah.
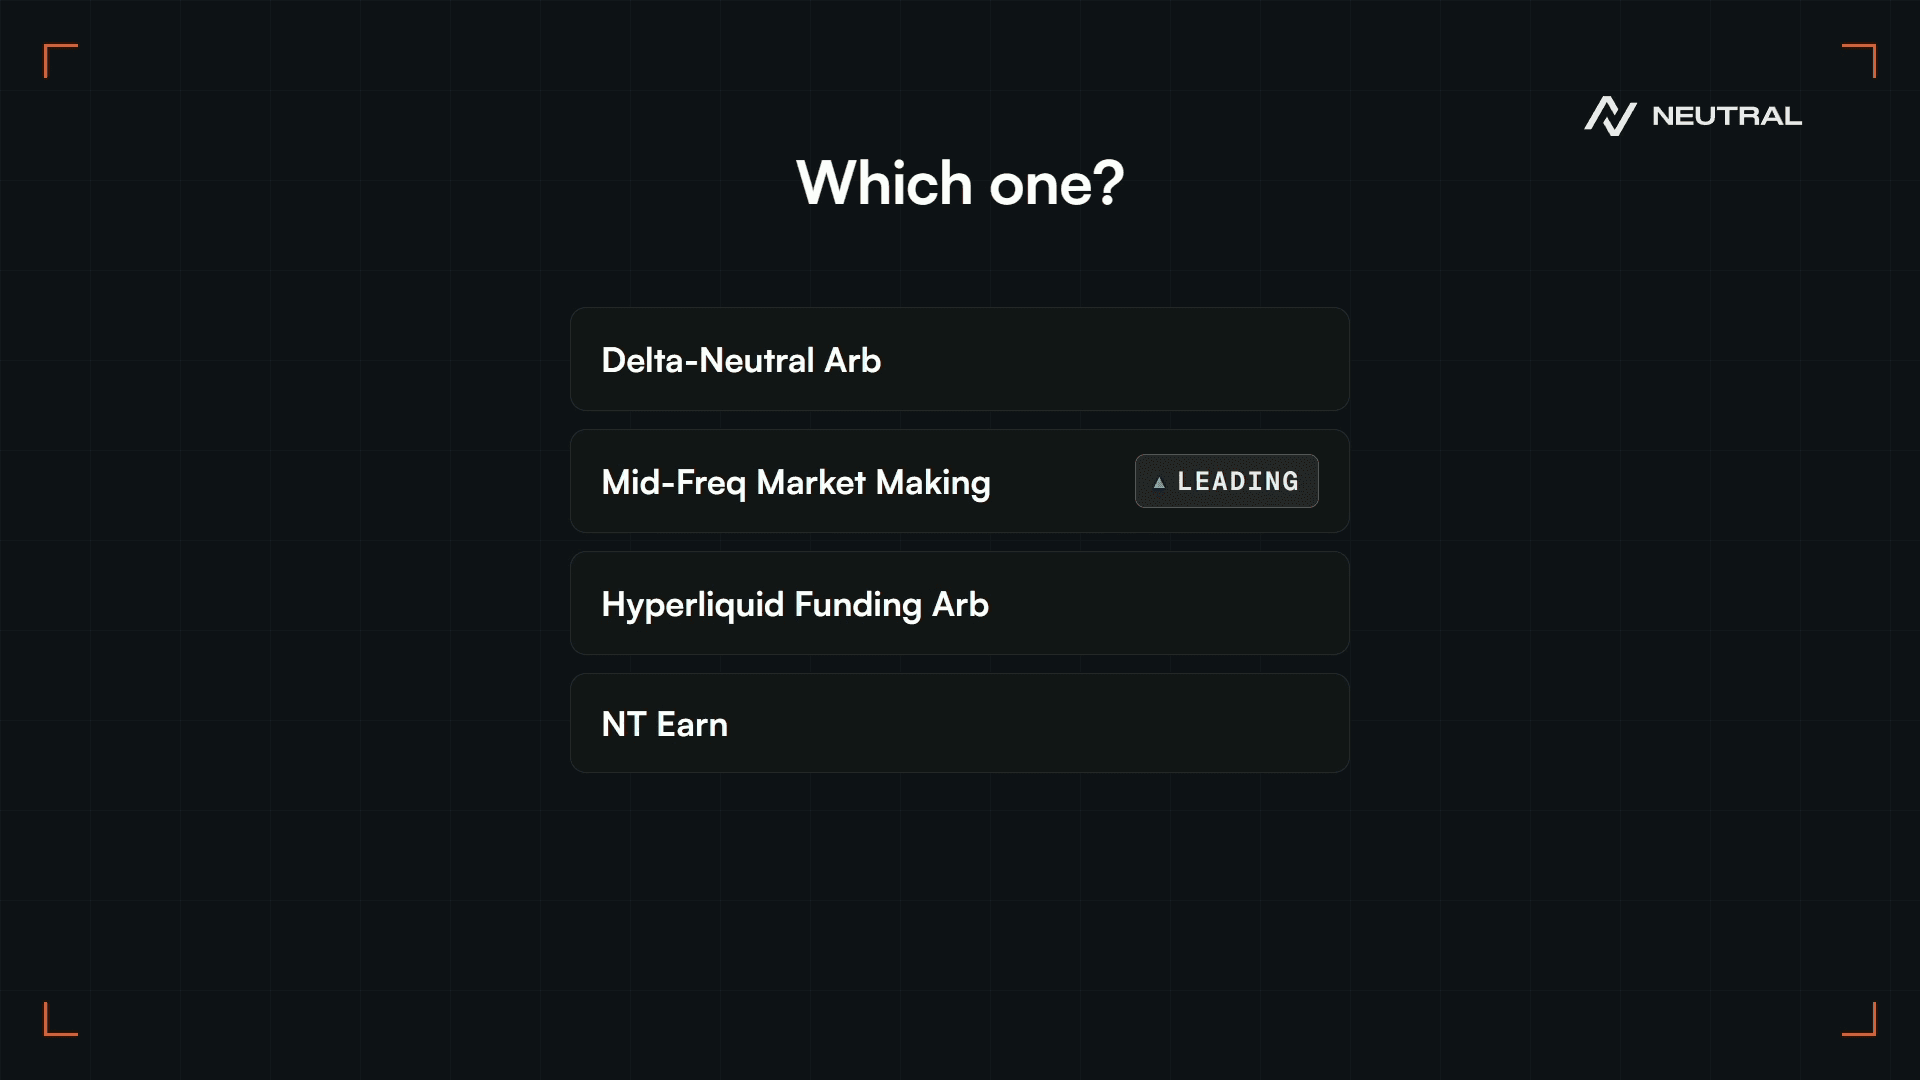
Jadi kami membina Autopilot. Satu deposit, diperuntukkan merentasi strategi langsung kami dan diimbangi semula apabila keadaan berubah.
Itulah produk ini dalam satu ayat. Selebihnya ialah tentang apa yang mendasarinya, kerana dalam pasaran ini, bahagian yang mendasari itulah yang tidak ditunjukkan oleh sesiapa pun kepada anda.
Apa Yang Autopilot Sebenarnya Lakukan
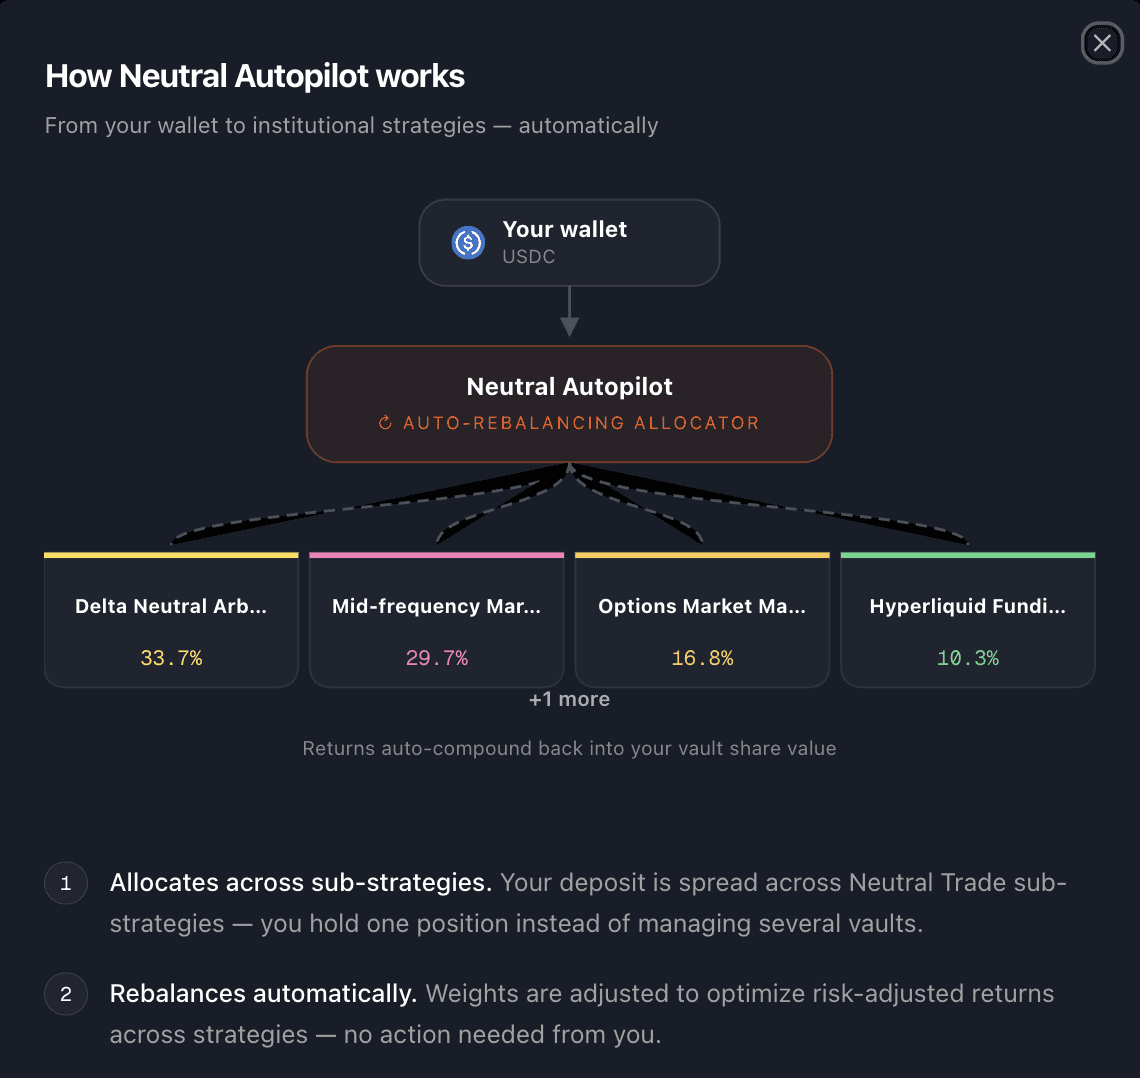
Autopilot ialah pengagih peruntukan. Serupa dengan dana lindung nilai multi-strat, ia mengambil deposit anda, menyebarkannya merentasi strategi yang berjalan di Neutral, dan menentukan berapa banyak yang diterima oleh setiap satu. Apabila keadaan berubah, ia mengubah pemberat. Itulah keseluruhan tugasnya, dan itulah tugas yang terpaksa anda lakukan sendiri jika tidak.
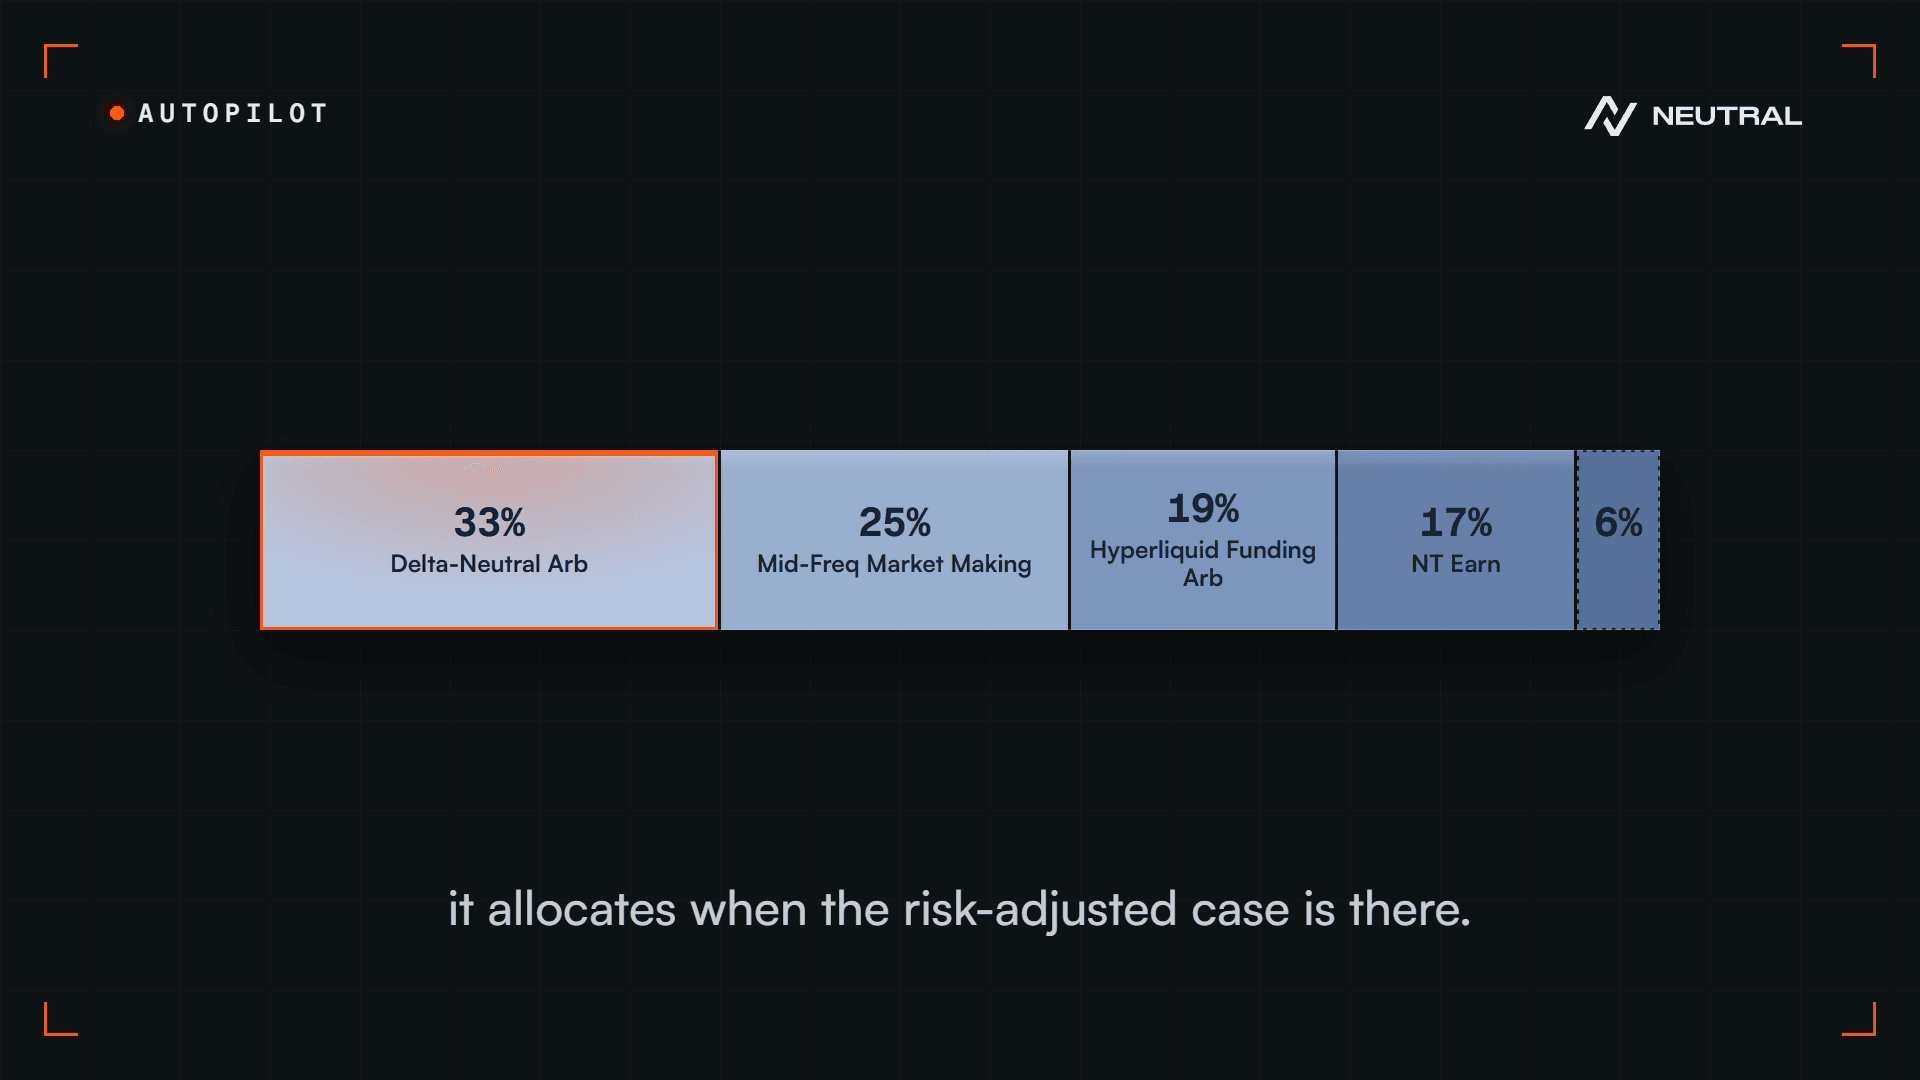
Set strategi yang boleh menerima peruntukan tidak tetap. Ia berkembang apabila kami menyenaraikan strategi baharu, dan sesuatu strategi mesti telah berjalan secara langsung di Neutral untuk tempoh yang panjang sebelum ia boleh menerima peruntukan. Pemberat dikira semula secara berterusan, tetapi ia hanya berubah apabila peningkatan yang dijangka menjustifikasikan kos untuk membuat perubahan itu.
Terasnya kekal neutral pasaran. Paling banyak 5% boleh berada dalam strategi berarah. Selebihnya memperoleh pulangan daripada perkara yang tidak memerlukan pasaran naik: spread, kadar pendanaan yang dibayar oleh posisi long berleveraj untuk kekal long, dan perbezaan harga antara tempat dagangan.
Mengapa Beberapa Strategi dan Bukan Satu?
Satu strategi bermakna satu kelebihan. Kelebihan menyusut apabila dagangan menjadi sesak (seperti apabila semua orang meniru strategi JLP Delta Neutral kami ketika ia mula dilancarkan pada 2024), dan ia menyusut atas sebab yang khusus kepadanya: spread mengecil, sesebuah tempat dagangan mengubah jadual yurannya, atau seseorang muncul dengan infrastruktur yang lebih pantas. Kelebihan juga bersyarat. Rejim yang sesuai untuk satu strategi jarang menjadi rejim yang sesuai untuk strategi lain, dan tiada strategi yang memperoleh pulangan dengan cara yang sama dalam setiap pasaran.
Jadi sebaliknya kami mengendalikan satu himpunan strategi. Kelebihan yang berbeza, diperoleh daripada sumber yang berbeza, yang tidak semuanya bergantung pada keadaan yang sama. Suku tahun yang buruk bagi satu desk tidak sepatutnya menjadi tahun yang buruk bagi anda.
Tetapi mengumpul strategi yang baik bukanlah sama dengan membina portfolio, dan inilah bahagian yang ingin saya tekankan. Kami menjejaki jauh lebih banyak firma (80+) daripada yang kami terima masuk (7 daripadanya setakat hari ini), dan setiap calon dinilai berbanding keseluruhan himpunan, bukan atas merit tersendiri: korelasi, pertindihan aset, dan apa yang sebenarnya ditambah olehnya. Kami sering memilih strategi yang lebih kecil tetapi tidak berkorelasi berbanding strategi yang lebih besar tetapi bertindih dengan apa yang sudah kami kendalikan.
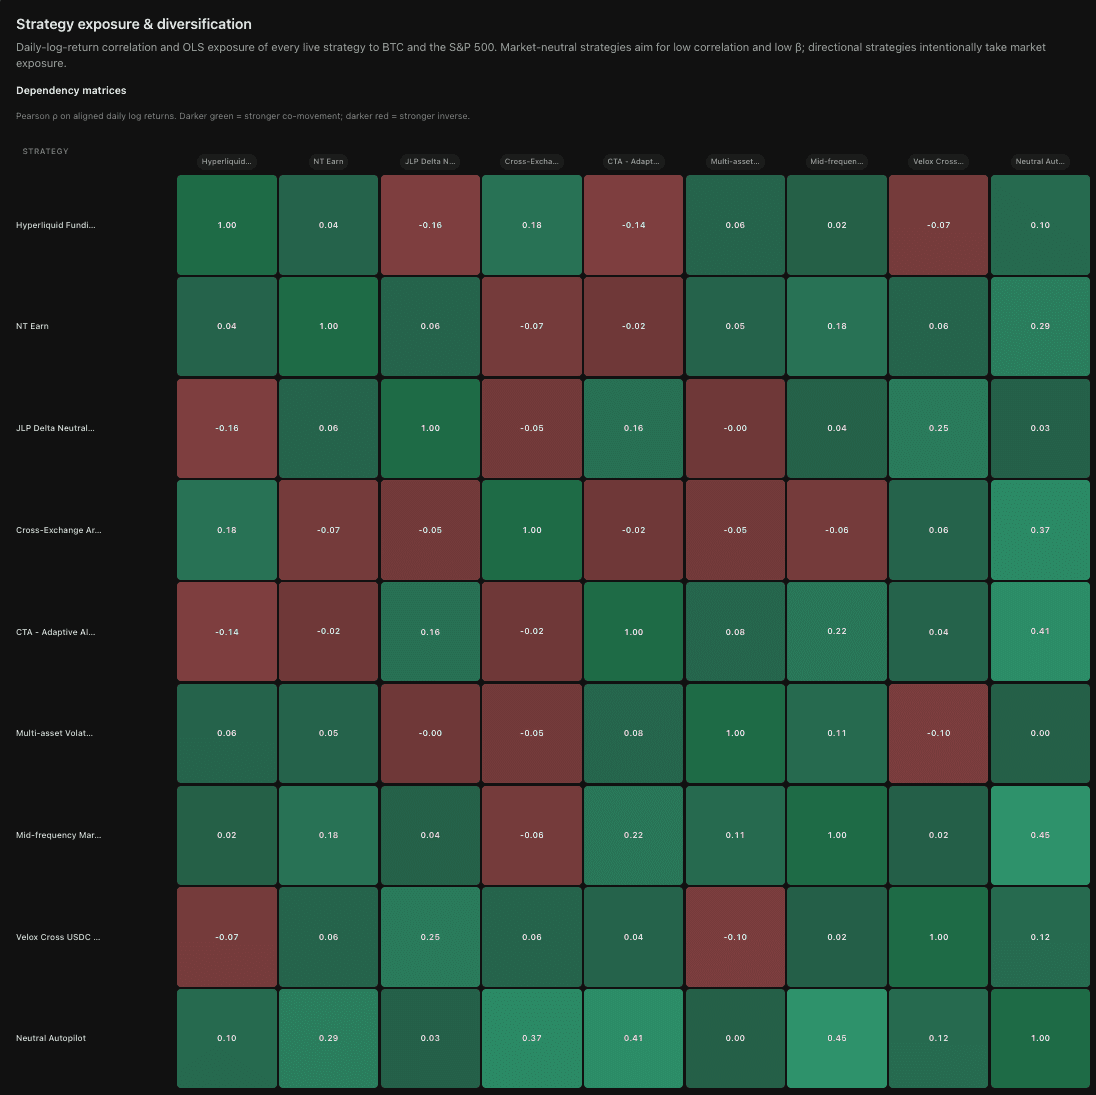
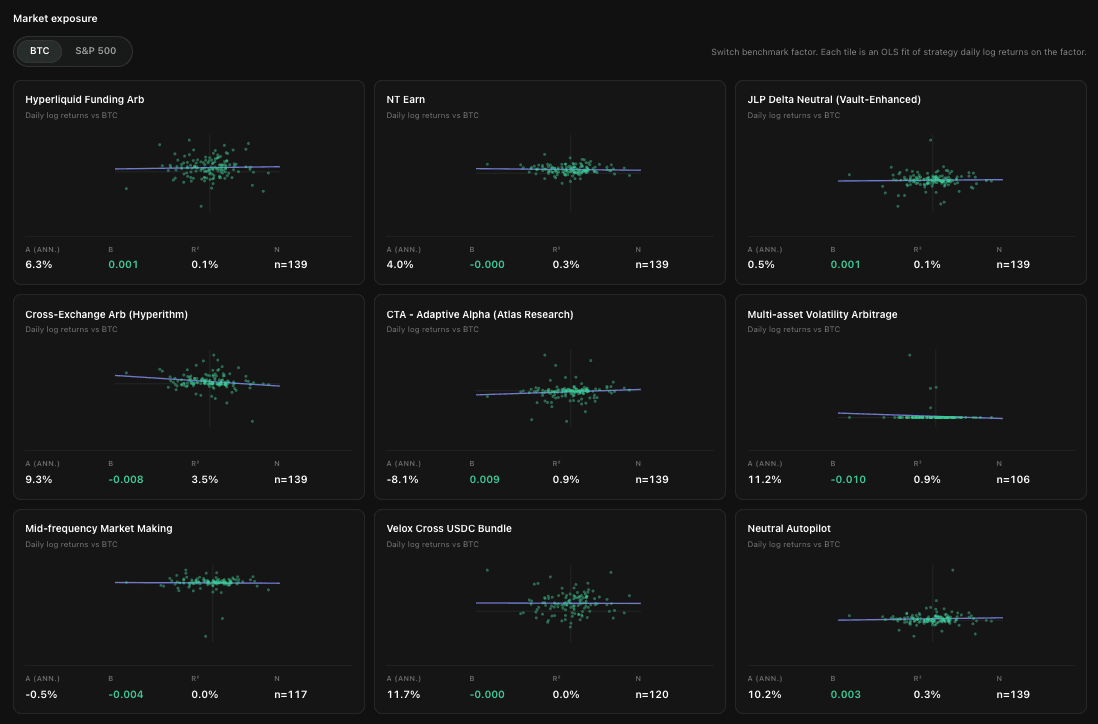
Soalannya tidak pernah "adakah strategi ini bagus?" Sebaliknya "adakah portfolio menjadi lebih baik jika kami menambahnya?" Itu dua soalan yang berbeza, dan soalan kedua itulah keseluruhan tugasnya.
Pertimbangan Keselamatan
1) Firma dagangan tidak pernah menjadi kustodi deposit anda — mereka hanya mendapat hak akses dagangan
Inilah perkara yang saya mahu tahu terlebih dahulu, dan hampir tiada sesiapa yang menanyakannya. Apabila anda mendeposit ke dalam sesebuah vault, ke manakah wang itu sebenarnya pergi?
Dalam banyak reka bentuk vault, wang itu pergi kepada firma dagangan. Itu bukan vault. Itu kredit tanpa cagaran. Anda meminjamkan wang kepada sebuah desk dagangan dan berharap mereka berkelakuan baik, dan kita semua tahu bagaimana harapan itu berakhir. 3AC pada kitaran lalu. Stream Finance pada kitaran ini.
Kita perlu tepat tentang apa yang penting dalam kes-kes itu. Apa pun penemuan akhirnya, masalah strukturnya adalah sama: ketelusan.
Kami mengesahkan, bukan mempercayai. Rekod prestasi langsung dengan PnL harian dan cap masa, log dagangan sejarah, dan akses API bursa baca sahaja yang kami padankan setiap hari dengan apa yang diberitahu oleh firma tersebut. Setiap firma melalui proses KYB penuh ke atas entiti undang-undangnya, dan rekod prestasi yang tidak boleh disahkan akan menghalang penerimaan masuk secara terus, apa pun kelebihan lain yang ada pada firma itu. Kami telah menemu bual lebih daripada 80 firma dagangan sepanjang dua tahun. Sebahagian besar daripada tugas ini, rupa-rupanya, ialah mengatakan tidak.
Selain itu, di Neutral Trade, penyedia strategi rakan kongsi kami menerima sub-akaun untuk pelaksanaan sahaja. Ia boleh berdagang. Ia tidak boleh mengeluarkan dana. Mereka tidak memegang kustodi.
Cagaran di sebalik bahagian berpusat langsung tidak berada di bursa: ia disimpan di luar bursa di Copper dan Ceffu serta dicerminkan ke tempat dagangan sebagai margin, jadi kegagalan sesebuah bursa tidak membawa cagaran itu bersamanya. Operasi atas rantaian berjalan melalui Fordefi MPC dengan senarai putih pergerakan, pergerakan dana dihadkan kepada alamat yang telah kami luluskan terlebih dahulu, dan perubahan material pada sesebuah vault tertakluk kepada timelock 12 jam.
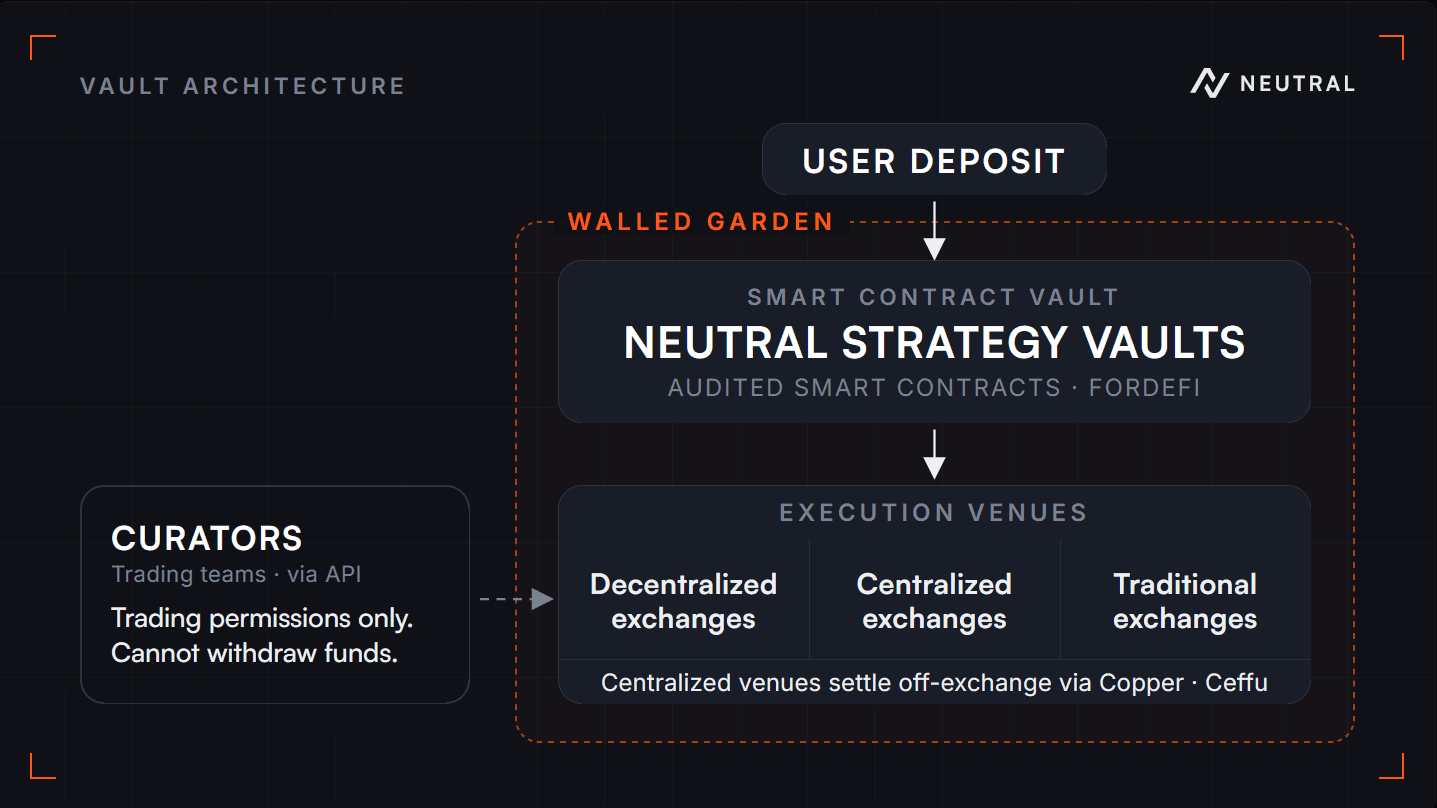
Semua ini mengambil masa dua tahun untuk dibina dan saya akan berterus terang dengan anda: inilah perkara paling sukar dipasarkan yang kami miliki. Tetapi keselamatan dana ialah salah satu susunan yang langsung tidak menelan kos apa-apa kepada anda, sehinggalah pada hari ia menelan kos segala-galanya.
2) Risiko dibendung oleh infrastruktur
Had kami wujud di tempat yang tidak boleh dirundingkan: had leveraj, had posisi, tempat dagangan yang diluluskan sahaja, instrumen yang diluluskan sahaja, semuanya dikuatkuasakan pada lapisan infrastruktur, bukan dalam dokumen dasar. Autopilot turut mengenakan had keras ke atas pendedahan berarah. Sesebuah firma dagangan tidak boleh melanggar had yang ia tidak pernah diberi kebenaran untuk mencapainya.
Setiap sub-strategi berada dalam vault terasingnya sendiri, jadi jika satu gagal teruk, ia tidak membawa yang lain bersamanya. Kami menganggap setiap vault sebagai radius letupannya sendiri.
3) Audit
Kontrak vault strategi diaudit oleh Offside Labs, Quantstamp dan Halborn (docs.neutral.trade/neutral-strategy-vaults/security).
Sebarang naik taraf kontrak pintar memerlukan timelock 12 jam dengan kuorum 3/5 pada peranti terasing, mengikut amalan terbaik dalam DeFi.
Ketelusan Sebenar
Segala-galanya di atas ialah dakwaan. Di sinilah anda boleh menyemaknya.
Buka halaman Autopilot dan tatal ke bawah. Anda akan mendapat peruntukan langsung. Setiap strategi dalam himpunan, jumlah dolar yang berada di dalamnya, dan bahagiannya daripada jumlah keseluruhan.
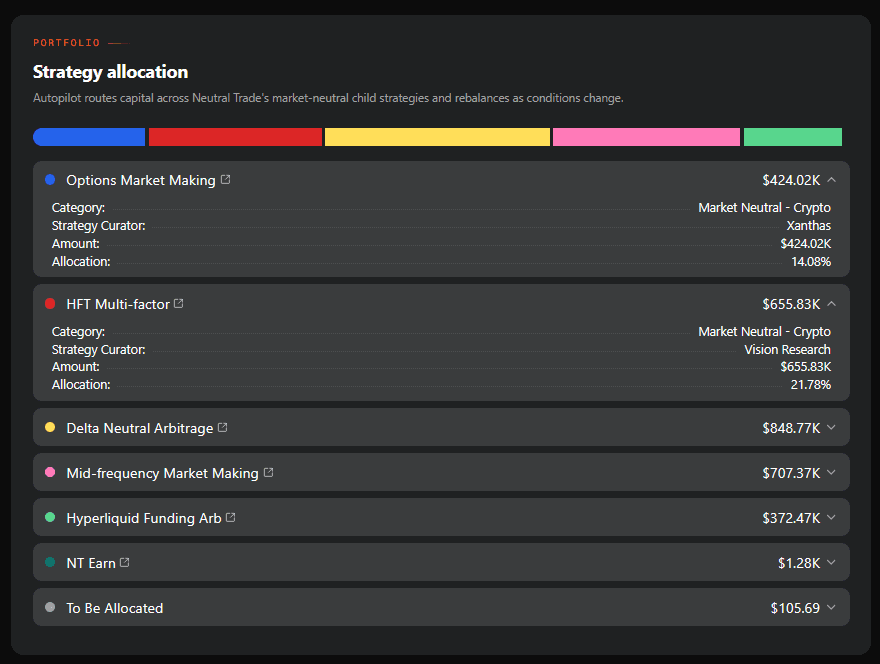
Di bawahnya ialah telemetri risiko, dikumpulkan secara langsung daripada setiap vault anak. Berapa banyak aset yang didagangkan dan merentasi berapa banyak tempat dagangan. Kustodian mana yang memegang cagaran dan dalam nisbah yang bagaimana. Berapa banyak yang didagangkan di setiap bursa. Di mana pendedahan syiling berada pada lengkung permodalan pasaran, kerana himpunan yang luas hanya menjadi kepelbagaian jika asetnya cair, dan anda sepatutnya boleh menyemaknya sendiri.
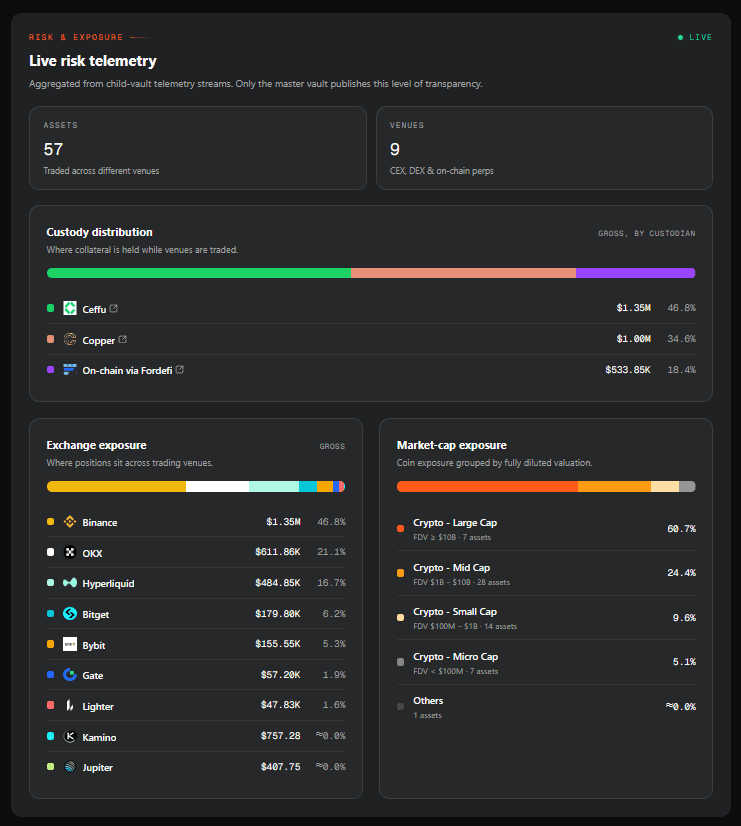
Selain itu, NAV di sebalik semuanya disahkan tiga kali setiap hari: Neutral Trade x firma dagangan x Accountable. Baca lebih lanjut tentang analitik data di sini.
Mengapa Vault Strategi dan Bukan Stablecoin Penjana Hasil?
1) Semua deposit anda bekerja
Sekarang lihat dari mana datangnya struktur hasil kegemaran pasaran: reka bentuk stablecoin ditambah stablecoin yang distake. USDe dan sUSDe ialah pasangan yang terkenal, dan seluruh pasaran telah mengikut mekanisme mereka.
Mekanismenya mudah — hasil diperoleh daripada keseluruhan bekalan stablecoin, tetapi ia hanya dibayar kepada bahagian yang distake. Jadi jika separuh daripada bekalan distake, versi yang distake mencetak kira-kira dua kali ganda pulangan sebenar strategi tersebut. Bukan kerana strategi itu memperoleh lebih banyak, tetapi kerana pemegang yang tidak menstake secara senyap membayar untuk mereka yang menstake.
Kemudian ada pula peg. Apabila aliran keluar yang ketara berlaku, penebusan tiba lebih pantas daripada kemampuan strategi untuk melerai posisi, dan sintetik itu terlepas daripada pegnya. Kini penerbit terpaksa mempertahankannya: membayar pembuat pasaran, menyewa kecairan, menanggung spread. Wang itu bukan datang dari mana-mana. Ia datang daripada hasil yang sepatutnya menjadi milik anda, dan dalam minggu yang cukup buruk, kos mempertahankan dolar itu melebihi segala yang diperoleh oleh strategi dan setiap komisen yang dikutip.
Ini menimbulkan satu soalan yang tiada sesiapa dalam model itu suka ditanya: mengapa membayar pembuat pasaran untuk mempertahankan peg, sedangkan anda boleh sahaja menyerahkan hasil itu kepada orang yang membiayainya?
Kami tidak pernah mengambil masalah itu. Neutral tiada peg untuk dipertahankan: tiada dolar sintetik, tiada pembuat pasaran yang diupah tetap, tiada kecairan untuk disewa. Anda memegang bahagian dalam sesebuah vault, dan bahagian itu bernilai sebanyak nilai strategi tersebut. Ia naik apabila strategi memperoleh keuntungan dan turun apabila tidak, dan tiada nombor ketiga di antaranya yang perlu disokong oleh seseorang dengan membelanjakan hasil anda.
Peg ialah janji yang dibuat ketika cuaca tenang. Kami lebih rela tidak membuat janji yang boleh dipatahkan oleh cuaca.
2) Struktur yuran yang telus
Di bawah stablecoin penjana hasil, penerbit yang berdagang, penerbit yang menilai bukunya sendiri, dan penerbit yang menentukan berapa yang anda dibayar. Anda tiada cara untuk menyemak apa-apa pun daripadanya. Andaikan mereka memperoleh 30% daripada wang anda dan membayar anda 8%. Itu potongan 70%, diambil secara senyap, dan tiada apa-apa dalam struktur itu yang akan memberitahu anda. Anda akan melihat 8%, menganggap itulah pulangan strategi, dan berterima kasih kepada mereka.
Bagi strategi Neutral, yuran dinyatakan di awal dan dipecahkan secara jelas antara pengurusan dan prestasi, antara pengurus strategi dan pengendali vault, serta diterbitkan pada setiap halaman strategi. Autopilot adalah percuma untuk diakses sehingga 1 September 2026; yuran tahunan 1% dikenakan selepas tarikh tersebut.
3) Membayar bahagian yuran yang adil — atas keuntungan anda sendiri
Berikut ialah masalah yang kebanyakan pendeposit tidak tahu pun kewujudannya, dan ia contoh yang baik tentang perbezaan antara membina infrastruktur dengan betul dan memudahkannya kerana versi yang betul itu sukar.
Dalam pengurusan aset tradisional, yuran prestasi disertai high-water mark: pengurus hanya memperoleh yuran prestasi atas keuntungan melebihi puncak anda sebelum ini. Jika pulangan hilang semula dalam drawdown, pengurus tidak memperoleh apa-apa lagi sehingga anda dipulihkan sepenuhnya. Itulah mekanisme keadilan asas bagi seluruh industri dana.
Kebanyakan vault DeFi melaksanakan versi yang dipermudahkan: mereka mengkristalkan yuran setiap beberapa hari, dengan high-water mark dijejaki pada peringkat vault. Satu tanda untuk semua orang, berpaksikan harga bahagian tertinggi sepanjang masa bagi vault itu sendiri.
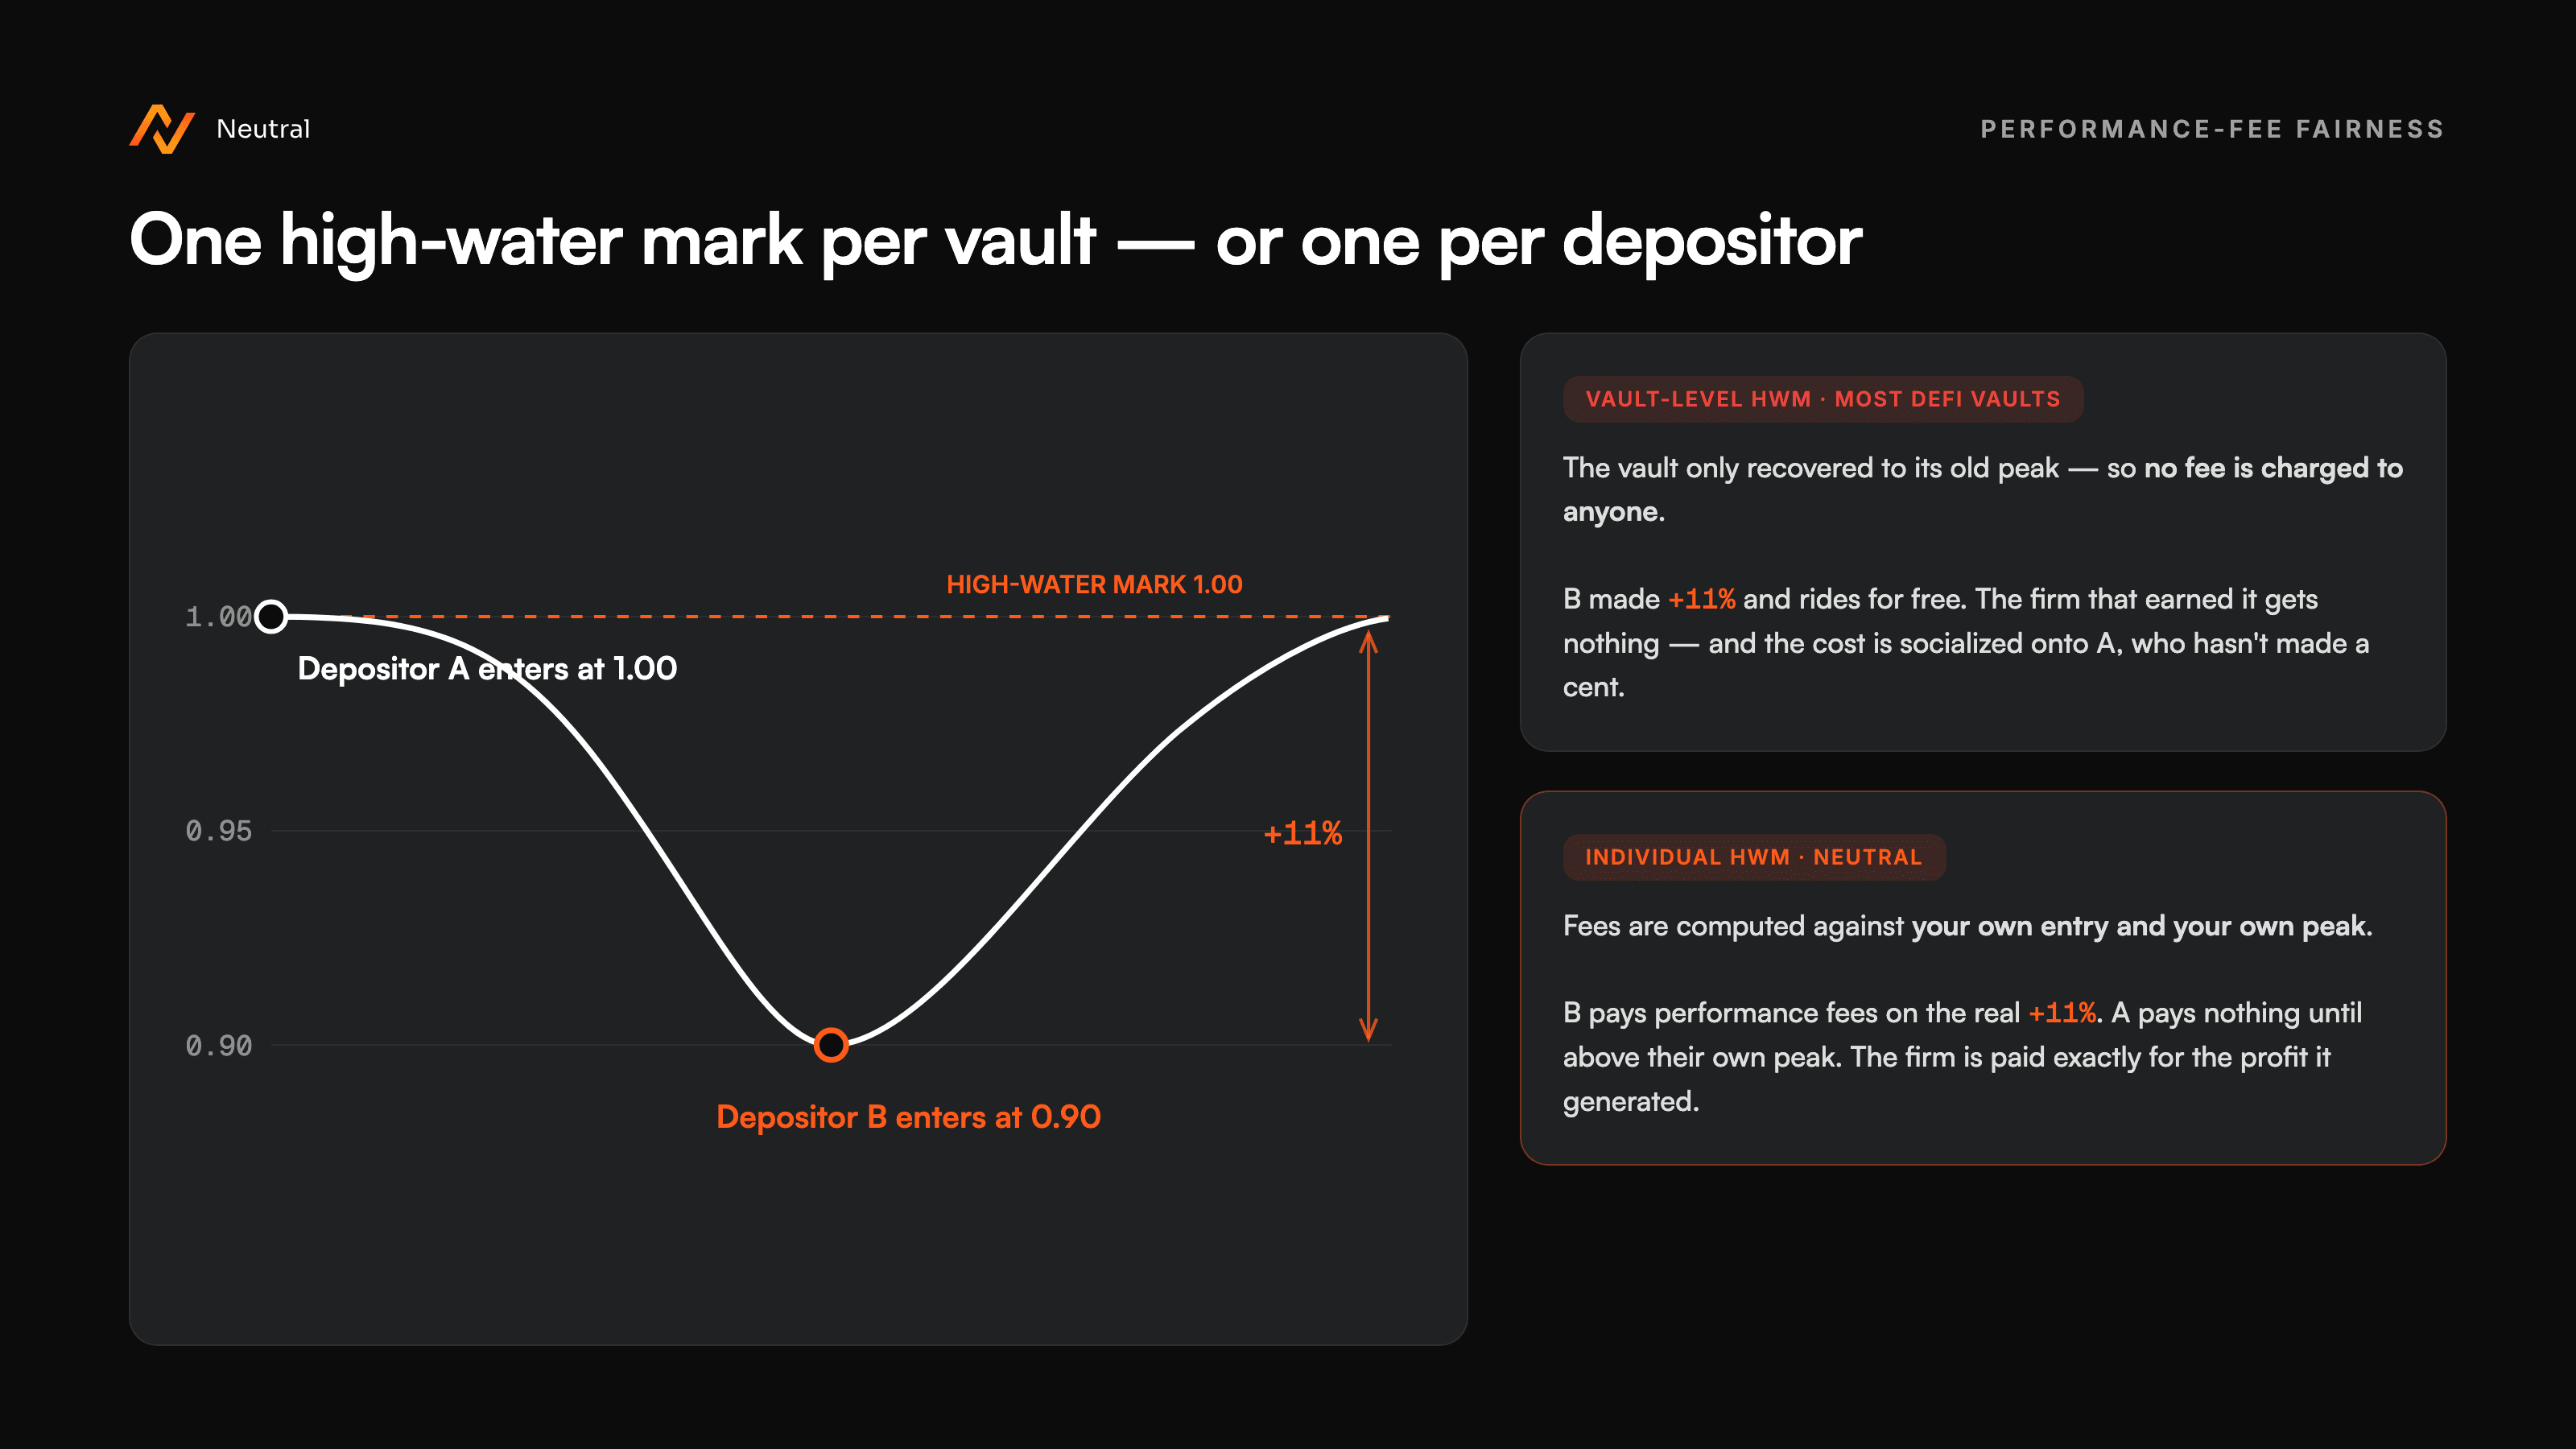
Sebaliknya, kami membina high-water mark individu. Di Neutral, yuran anda dikira berdasarkan kemasukan anda sendiri dan puncak anda sendiri. Deposit semasa drawdown dan raih keuntungan semasa pemulihan, maka anda membayar yuran prestasi atas keuntungan sebenar anda. Sebagaimana yang sepatutnya, kerana bagi anda ia memang keuntungan sebenar. Jika anda bertahan sepanjang drawdown, anda tidak membayar apa-apa sehingga strategi membawa anda melepasi puncak anda sendiri sebelum ini. Firma dagangan dibayar tepat mengikut keuntungan yang benar-benar dijananya, tidak lebih dan tidak kurang, dan pemulihan sesiapa pun tidak disubsidi oleh orang lain.
Ini jauh lebih sukar dibina berbanding tanda pada peringkat vault: ia bermakna menjejaki keadaan yuran bagi setiap pendeposit dan bukan satu nombor bagi setiap vault. Tetapi "adil" dan "mudah dilaksanakan" ternyata dua perkara yang berbeza, dan kami memilih adil.
Ciri ini hanya terpakai kepada sub-strategi yang kami peruntukkan melalui Autopilot. Autopilot tidak mengenakan sebarang yuran prestasi.
TL;DR
Satu deposit, disebarkan merentasi strategi neutral pasaran langsung kami: arbitraj antara bursa, arbitraj kadar pendanaan, delta-neutral, pembuatan pasaran, dan opsyen. Dikendalikan oleh firma kuantitatif profesional, diimbangi semula dan diberi pemberat apabila keadaan berubah.
Setiap strategi diterangkan sepenuhnya: apa yang didagangkan, dari mana datangnya pulangan, dan apa yang boleh merosakkannya. Nisbah peruntukan boleh dilihat pada halaman tersebut. Jika anda lebih suka membina gabungan anda sendiri daripada membiarkan kami memperuntukkan, anda juga boleh berbuat demikian: deposit terus ke dalam strategi dan tetapkan pemberat anda sendiri.
Deposit adalah harian. Penebusan berjalan mengikut kitaran mingguan dengan notis.
Pengumuman pelancaran ada di X.
Inilah yang saya fikir sepatutnya menjadi tujuan DeFi. Strategi yang baik tidak sepatutnya dikhaskan untuk orang yang sudah pun berduit, dan pulangan sepatutnya datang daripada dagangan sebenar dan bukan daripada orang seterusnya yang membeli token. Itu memerlukan infrastruktur yang perlu dibina oleh seseorang. Ia lebih perlahan daripada melancarkan token, dan ia satu-satunya versi bagi perkara ini yang mampu bertahan.
Adakah kami hanya satu lagi platform hasil? Ia kelihatan sama. Kami tidak sama.
Mula memperoleh hasil dengan Autopilot →