Stablecoin dalam Transaksi Harian
Kebangkitan Stablecoin dalam Pembayaran
Artikel asal: https://neutraltrade.medium.com/stablecoins-in-everyday-transactions-3d27fe4535a8
Stablecoin dalam Transaksi Harian
Kebangkitan stablecoin dalam pembayaran
Mata wang kripto telah beralih daripada aset spekulatif kepada alat kewangan praktikal. Apa yang bermula sebagai eksperimen internet yang khusus kini telah berkembang menjadi utiliti dunia sebenar untuk kegunaan harian.
Apa yang benar-benar membezakan stablecoin dalam transaksi harian ialah keupayaannya mengurangkan turun naik nilai (volatiliti) yang membelenggu kebanyakan mata wang kripto. Tiada sesiapa yang mahu risau tentang nilai aset pembayaran mereka berubah-ubah antara saat mereka mengetik telefon di kaunter pembayaran dan saat transaksi itu selesai.
Dengan stablecoin, isu ini dapat diatasi. Pematokan kepada dolar AS (atau mata wang lain) menjamin bahawa kos secawan kopi atau tambang teksi kekal tepat seperti yang dijangkakan pengguna, menjadikannya medium pertukaran yang jauh lebih praktikal berbanding token seperti Bitcoin atau Ethereum.
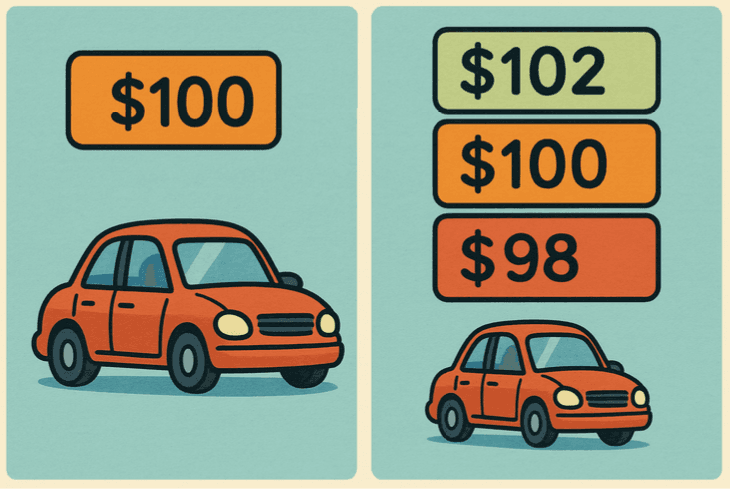
Dalam contoh di atas, apabila seseorang memilih untuk membayar menggunakan aset yang mudah berubah nilai (ditunjukkan di sebelah kanan), nilai yang akhirnya diterima oleh penjual mungkin berubah antara saat pembeli meluluskan pembayaran dan saat ia disahkan.
Ini berlaku kerana nilai aset tersebut boleh naik atau turun secara mendadak, jadi harga akhir yang dibayar mungkin lebih tinggi atau lebih rendah daripada yang dijangkakan.
Dengan stablecoin, satu-satunya perkara yang berubah ialah kaedah pembayaran, jadi harga kekal tetap pada $100 (ditunjukkan di sebelah kiri). Ini menghasilkan transaksi bernilai stabil di mana pembeli tahu dengan tepat jumlah yang akan dibayar dan penjual tahu dengan tepat jumlah yang akan diterima.
Kestabilan ini bukan sahaja melindungi pengguna; ia juga menggalakkan penerimaan oleh peniaga. Perniagaan boleh menetapkan harga barangan dalam stablecoin tanpa perlu sentiasa melaraskan akibat turun naik nilai!
Dengan menggabungkan kebolehjangkaan bersama kecekapan infrastruktur blockchain, stablecoin bukan sahaja menjadi alternatif kepada sistem tradisional, malah menjadi pilihan yang lebih unggul bagi banyak kegunaan harian.
Di sinilah naratifnya beralih: daripada spekulasi ke atas aset yang mudah berubah nilai kepada transaksi lancar dan berkos rendah, dikuasakan oleh dolar digital yang stabil dan tanpa sempadan.
Pembayaran rentas sempadan
Pasaran pembayaran rentas sempadan global berada dalam trajektori menaik yang stabil, dijangka meningkat lima peratus setiap tahun sehingga 2027, menurut laporan oleh JP Morgan.
Unjuran ini menekankan bagaimana sistem tradisional, yang kekal berkos tinggi dan perlahan, semakin ditekan untuk berkembang bagi menangani era digitalisasi global. Pertumbuhan ini mencerminkan peningkatan permintaan terhadap transaksi antarabangsa yang lebih pantas dan cekap, dalam era di mana aktiviti ekonomi tidak lagi terhad oleh sempadan negara atau sistem tradisional.
Sistem kewangan tradisional sering mengekang manusia di dalam sempadan negara masing-masing, dengan pemindahan rentas sempadan melibatkan orang tengah yang kompleks, yuran yang mahal, kerja kertas, dan masa menunggu yang panjang. Menghantar dana dari satu negara ke negara lain biasanya bermakna perlu melalui bank, perkhidmatan kiriman wang, atau pemproses pembayaran. Setiap satu daripadanya menambah kerumitan.
Bagi seseorang di China yang cuba menghantar wang ke Amerika Syarikat, proses ini boleh melibatkan pelbagai bank koresponden, kawalan modal yang ketat, zon waktu yang berbeza, dan kemungkinan penolakan, yang kesemuanya boleh melambatkan ketibaan wang ke akaun penerima sehingga berhari-hari atau bahkan berminggu-minggu.
Dengan stablecoin, halangan-halangan tersebut sebahagian besarnya tidak lagi wujud.
Yang diperlukan hanyalah dompet yang serasi dan alamat penerima. Seseorang boleh menyalin dan menampal alamat dompet destinasi, mengesahkan jumlah, dan menghantar dana terus merentas sempadan dalam beberapa saat, tanpa perlu menjustifikasikan transaksi tersebut melalui pelbagai institusi.
Kelangsungan ini menjadikan pengalaman tersebut terasa kurang seperti menavigasi labirin birokrasi dan lebih seperti menghantar e-mel atau mesej, mudah dan jelas.
Dalam praktiknya, ini membuka peluang baharu untuk masyarakat di seluruh dunia. Sebagai contoh:
- Seorang pekerja bebas (freelancer) di Jepun boleh menerima pembayaran dalam USDC daripada klien di Itali dengan segera, tanpa perlu melalui pemindahan wang antarabangsa.
- Keluarga yang bekerja di luar negara boleh menghantar wang kiriman tanpa menunggu lama, prosedur yang rumit, atau yuran yang tinggi.
- Pengembara boleh memindahkan wang antara negara tanpa perlu risau tentang waktu operasi bank atau prosedur perbankan.
Tiada orang tengah: pembayaran rakan-ke-rakan secara langsung
Kewangan tradisional amat bergantung kepada orang tengah. Sama ada bank, perkhidmatan kiriman wang, atau pemproses pembayaran, setiap transaksi biasanya melalui pelbagai pihak sebelum sampai ke destinasinya. Orang tengah ini bukan sahaja melambatkan proses, malah turut meningkatkan kos pemindahan wang, terutamanya merentas sempadan.
Bagi masyarakat di kawasan yang kurang mendapat akses perbankan (underbanked), sistem ini boleh menjadi lebih membataskan, di mana akses kepada pembayaran global sering memerlukan pematuhan syarat yang ketat atau pembayaran yuran yang tidak berpatutan tingginya.
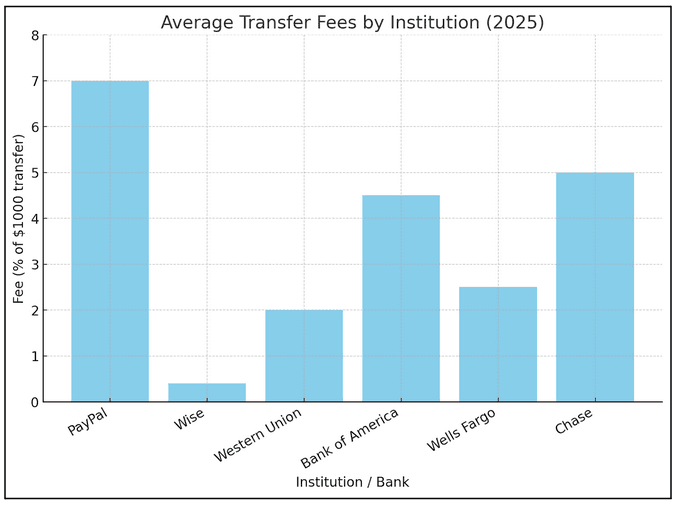
Carta di atas jelas menonjolkan isu ini. Merentasi institusi utama seperti PayPal, Chase, Bank of America, dan Western Union, purata yuran bagi pemindahan $ 1,000 berada sekitar 3.6%. Ini bermakna kira-kira $36 hilang bagi setiap transaksi, tanpa mengira lagi margin pertukaran tersembunyi atau kelewatan tambahan.
Walaupun sesetengah pemain, seperti Wise, menawarkan kadar yang lebih kompetitif, gambaran keseluruhan menunjukkan sistem kewangan di mana orang tengah mengaut nilai yang besar hanya untuk memindahkan wang dari satu tempat ke tempat lain.
Stablecoin mengubah dinamik ini dengan membolehkan pembayaran rakan-ke-rakan secara langsung tanpa bergantung kepada bank atau penjaga pintu kewangan. Hanya dengan sambungan internet, pengguna boleh memindahkan aset secara global dalam beberapa saat, tanpa bank koresponden, kelewatan kelulusan, atau caj perkhidmatan yang digembungkan.
Kelangsungan ini bukan sahaja mengurangkan geseran, malah turut memperluaskan akses kepada masyarakat di kawasan yang infrastruktur perbankannya lemah atau tidak inklusif. Dengan menghapuskan orang tengah, stablecoin mengembalikan kawalan wang kepada individu, menjadikan transaksi kewangan lebih pantas, lebih mudah, dan lebih inklusif.
Transaksi: Kos Lebih Rendah, Jangkauan Lebih Luas
Dalam bahagian ini, kami akan membincangkan faedah kewangan menggunakan stablecoin berbanding kaedah pembayaran tradisional untuk keperluan harian.
Salah satu kelebihan yang paling jelas terletak pada kos memindahkan wang. Kaedah pembayaran tradisional, pemindahan bank, dan perkhidmatan kiriman wang semuanya disertai yuran perkhidmatan yang bertambah dari semasa ke semasa.
Stablecoin, sebaliknya, beroperasi atas infrastruktur blockchain, di mana satu-satunya kos ialah yuran transaksi rangkaian, iaitu jumlah yang begitu kecil pada blockchain seperti Solana sehingga hampir tidak bermakna.
Pemindahan USDC di Solana purata kurang daripada $0.01 setiap transaksi, tidak kira sama ada anda menghantar $10 atau $10,000. Perbezaan ini jelas bukan sesuatu yang kecil; ia bersifat transformatif, meletakkan stablecoin sebagai evolusi semula jadi bagi pembayaran digital.
Dengan bank, menghantar sekadar $1 atau $2 adalah tidak praktikal kerana yuran boleh menelan keseluruhan pembayaran itu. Stablecoin membalikkan logik ini sepenuhnya: menghantar jumlah kecil tidak berkos lebih mahal daripada menghantar jumlah besar.
Dengan cara ini, pemindahan stablecoin bukan sahaja mengurangkan kos, malah turut mengembangkan kemungkinan. Dengan meminimumkan yuran, ia menjadikan transaksi kewangan berskala kecil lebih berdaya maju. Ini menggalakkan bentuk-bentuk baharu aktiviti ekonomi dan mengembalikan lebih banyak wang ke tangan pengguna, bukannya ke tangan orang tengah.
Kawalan Kewangan
Stablecoin memperkasakan pengguna dengan memberikan mereka autonomi yang lebih besar ke atas wang mereka, sekaligus mengurangkan pergantungan kepada bank tradisional dan orang tengah. Berbanding mempercayakan dana kepada institusi yang mungkin menyekat akses, pengguna boleh memegang stablecoin secara langsung dan menentukan sendiri bagaimana serta bila untuk memindahkan aset mereka.
Kawalan ini menjadi lebih kukuh apabila digabungkan dengan penyelesaian jagaan sendiri (self-custody).
Kelebihan utama stablecoin termasuk:
- Pemilikan langsung aset: Pengguna tidak perlu bergantung kepada bank yang sering mengenakan had ke atas akaun.
- Pilihan jagaan sendiri: Memastikan kebebasan maksimum dengan dana kekal selamat walaupun platform tersentralisasi mengalami kegagalan.
- Kebolehcapaian global: Sesiapa sahaja yang mempunyai telefon pintar dan sambungan internet boleh menyimpan dan menghantar stablecoin tanpa memerlukan kelulusan institusi.
Walaupun jagaan sendiri memberikan pengguna kawalan maksimum, ia turut disertai tanggungjawab yang lebih besar. Kehilangan akses kepada kunci persendirian (private keys) atau frasa pemulihan bermakna kehilangan akses kepada dana secara kekal, kerana tiada pihak berkuasa pusat untuk menetapkan semula kata laluan atau membuka kunci akaun.
Tanggungjawab ini terletak pada anda seorang: lindungi kunci anda dan jangan sesekali kehilangannya… atau tanggung akibatnya sendiri
Stablecoin dalam Membeli-belah Harian
Tekan enter atau klik untuk melihat imej dalam saiz penuh
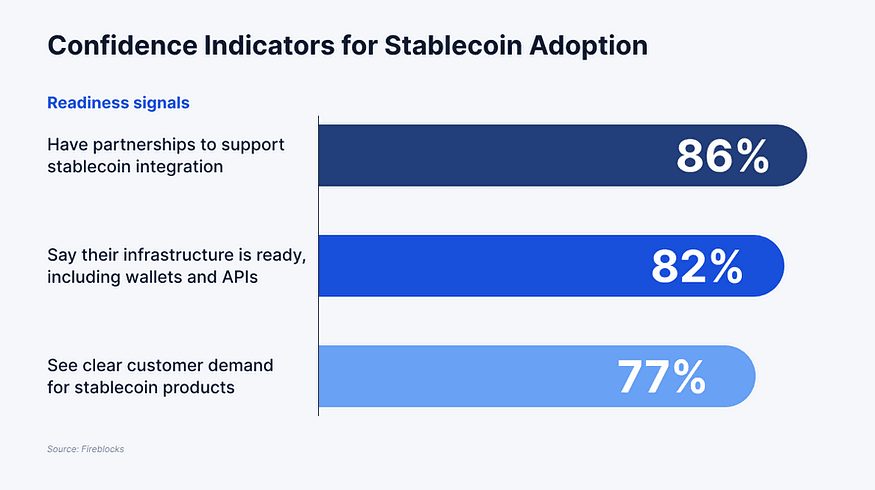
Untuk memulakan bahagian ini, wajar untuk menonjolkan carta ini daripada Fireblocks yang menggambarkan sejauh mana kesediaan industri kewangan untuk membawa stablecoin ke dalam sistem pembayaran arus perdana. Kaji selidik ini mengumpul pandangan daripada 295 peserta, kebanyakannya eksekutif kanan peringkat C-suite (61%), manakala selebihnya memegang jawatan kanan yang lain.
Responden ini berasal daripada pelbagai organisasi, termasuk bank tradisional, bank pencabar (challenger banks), penyedia perkhidmatan mata wang kripto, syarikat pembayaran bukan bank seperti penyedia akaun peniaga, dan get laluan pembayaran.
Dapatan kajian menunjukkan bahawa 86% peserta melaporkan mempunyai perkongsian yang tersedia untuk menyokong integrasi stablecoin, 82% menyatakan infrastruktur mereka — termasuk dompet dan API — sudah bersedia, dan 77% melihat permintaan pelanggan yang jelas terhadap produk stablecoin. Gabungan kesediaan dan permintaan ini menunjukkan bahawa penerimaan bukan sekadar teori. Ekosistem ini secara aktif membina asas untuk stablecoin beralih daripada projek perintis eksperimen kepada penyelesaian pembayaran dunia sebenar berskala penuh.
Kepraktisan stablecoin menjadi paling ketara apabila digunakan untuk perbelanjaan harian. Daripada barangan runcit dan restoran hinggalah platform e-dagang, stablecoin semakin diterima sebagai bentuk pembayaran. Peniaga mendapat manfaat daripada kelajuan dan yuran yang rendah, manakala pengguna menikmati kemudahan membayar terus daripada dompet mereka.
Beberapa syarikat utama menggambarkan bagaimana penerimaan ini sedang berlaku:
- Shopify: Salah satu platform e-dagang terbesar kini membenarkan peniaga menerima pembayaran stablecoin, membolehkan pembeli membuat pembayaran menggunakan dolar digital semudah menggunakan kad kredit.
- Kast: Melalui kad yang boleh ditambah ke telefon atau dimohon dalam bentuk fizikal, Kast membolehkan pengguna membelanjakan stablecoin di mana-mana sahaja kad tradisional diterima, sama ada dalam talian atau secara peribadi.
- Stripe: Dengan menambah sokongan stablecoin pada infrastruktur pembayarannya, Stripe membolehkan peniaga menerima dolar digital secara asli semasa checkout, membantu merapatkan jurang antara kripto dan infrastruktur pembayaran tradisional.
Integrasi ini mewujudkan pengalaman yang lancar di mana transaksi stablecoin terasa tidak jauh berbeza daripada pembayaran tradisional, namun beroperasi atas infrastruktur blockchain yang lebih pantas dan jauh lebih murah. Secara keseluruhan, ini menunjukkan bahawa stablecoin sedang melangkaui platform asli kripto dan menjadi alat praktikal untuk perdagangan arus perdana.
Tinjauan Masa Depan: Penerimaan Arus Perdana Semakin Hampir?
Seiring stablecoin terus mendapat sokongan, persoalan yang wajar timbul ialah bagaimana rupa penerimaan arus perdana pada masa depan. Satu faktor utama yang membentuk perbincangan ini ialah kemunculan Mata Wang Digital Bank Pusat (CBDC). Kerajaan di seluruh dunia sedang meneroka versi digital mata wang negara masing-masing, yang berpotensi memperkemas pembayaran dan memodenkan sistem kewangan.
Walaupun CBDC berpotensi memperluas penggunaan wang digital, ia turut menimbulkan kebimbangan tentang pemusatan kuasa dan pengawasan, memandangkan kawalan terletak sepenuhnya di tangan kerajaan dan bank pusat. Ini mewujudkan kontras dengan stablecoin, yang dikeluarkan oleh entiti persendirian tetapi masih mengekalkan sifat aset blockchain yang terbuka dan tanpa sempadan.
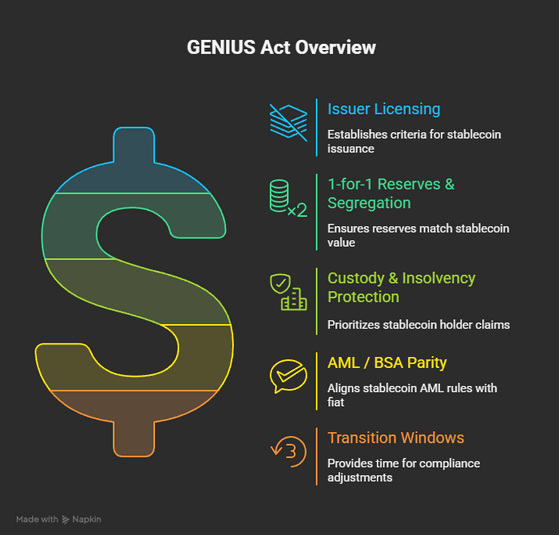
Untuk stablecoin mencapai penggunaan harian secara meluas, beberapa syarat perlu dipenuhi. Yang pertama ialah peraturan yang jelas, yang memberikan kepastian kepada perniagaan dan pengguna. Contoh terkini ialah The Genius Act yang diluluskan di Amerika Syarikat, sebuah perundangan penting yang direka untuk mewujudkan rangka kerja menyeluruh bagi stablecoin. Akta ini memberi tumpuan kepada memastikan rizab yang mencukupi, ketelusan, dan pengurusan risiko dalam kalangan pengeluar, di samping melindungi pengguna yang bergantung kepada aset digital ini untuk pembayaran. Dengan mewujudkan piawaian ini, The Genius Act menetapkan preseden tentang bagaimana ekonomi besar boleh menerima pakai stablecoin secara bertanggungjawab.
Satu lagi keperluan kritikal ialah pembangunan infrastruktur. Walaupun peraturan telah ditetapkan, teknologi asasnya perlu boleh diskalakan, boleh dipercayai, dan selamat. Dompet, API, dan infrastruktur pembayaran perlu diintegrasikan dengan lancar supaya transaksi stablecoin terasa selancar mengimbas kad kredit atau pemindahan bank. Berita baiknya ialah, seperti yang dinyatakan sebelum ini, kebanyakan institusi kewangan sudah pun bersedia dari segi ini, dengan perkongsian dan sistem yang tersedia untuk menyokong integrasi.
Akhir sekali, penerimaan oleh peniaga akan menjadi pemacu utama penerimaan arus perdana. Bagi pengguna, keupayaan untuk membayar menggunakan stablecoin di kedai kegemaran, platform dalam talian, dan perniagaan tempatan merekalah yang akan menormalkannya sebagai wang, bukan sekadar alat kewangan khusus. Syarikat seperti Stripe dan Shopify sedang merintis jalan ini, tetapi penerimaan yang lebih meluas diperlukan untuk mengukuhkan kedudukan stablecoin sebagai sebahagian daripada perdagangan harian. Dengan menggabungkan kejelasan peraturan, infrastruktur yang kukuh, dan penerimaan peniaga yang meluas, stablecoin kini berada di landasan untuk mengukuhkan peranannya dalam sistem kewangan global. Apa yang bermula sebagai sudut spekulatif dalam dunia kripto kini memposisikan dirinya sebagai tunjang era baharu wang, tanpa sempadan, cekap, dan dibina untuk kegunaan harian.
Peralihan ini bukan sesuatu yang akan berlaku suatu hari nanti pada masa depan yang jauh; ia sudah pun berlaku di depan mata kita.
Menjadikan Stablecoin Anda Bekerja untuk Anda
Stablecoin sudah pun membuktikan dirinya lebih pantas, lebih murah, dan lebih boleh dipercayai berbanding wang tradisional. Ia menjimatkan yuran pengguna, mengurangkan birokrasi, dan semakin diterima dalam pembelian harian. Namun ceritanya tidak berakhir setakat pembayaran. Salah satu kelebihan yang paling sering diabaikan ialah stablecoin boleh menjana hasil (yield), bukannya sekadar terbiar di dalam dompet anda.
Platform seperti Neutral Trade, bersama-sama pemain lain dalam ruang DeFi, sedang mengembangkan idea ini. Melalui produk seperti NT Earn dan JLP Delta-Neutral, pengguna boleh mengakses produk hasil (yield) yang direka untuk mengembangkan baki mereka.
Ini mengubah stablecoin daripada sekadar alat kemudahan kepada alat pertumbuhan. Ia bukan sahaja tanpa sempadan dan cekap, ia produktif.
Laman web: https://www.neutral.trade/ · Docs · X · Discord · Telegram