Стейблкоины в повседневных транзакциях
Рост популярности стейблкоинов в платежах
Оригинал статьи: https://neutraltrade.medium.com/stablecoins-in-everyday-transactions-3d27fe4535a8
Стейблкоины в повседневных транзакциях
Рост популярности стейблкоинов в платежах
Криптовалюты прошли путь от спекулятивных активов до практичных финансовых инструментов. То, что начиналось как нишевый интернет-эксперимент, сегодня превратилось в реальный инструмент повседневного использования.
Главное, что отличает стейблкоины в повседневных транзакциях, — это их способность сглаживать волатильность, свойственную большинству криптовалют. Никто не хочет беспокоиться о том, что стоимость платёжного актива изменится между моментом, когда пользователь прикладывает телефон к терминалу, и моментом завершения транзакции.
Стейблкоины решают эту проблему. Привязка к доллару США (или другим валютам) гарантирует, что стоимость чашки кофе или поездки на такси остаётся именно такой, какую ожидает пользователь, что делает их гораздо более практичным средством обмена, чем такие токены, как Bitcoin или Ethereum.
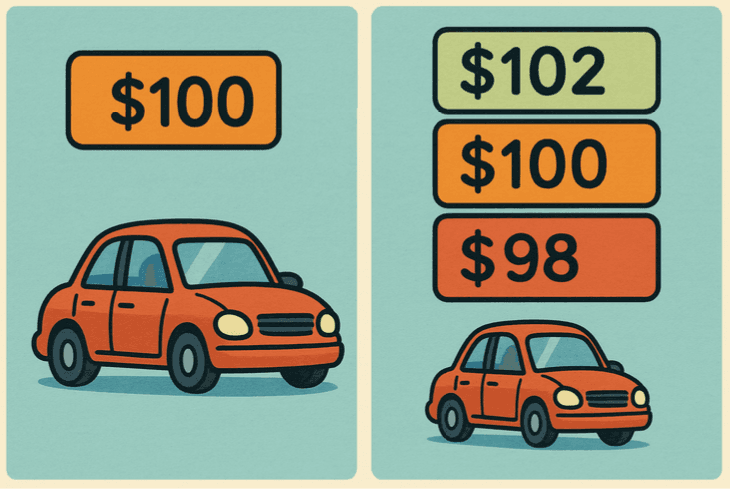
В примере выше, когда пользователь выбирает оплату волатильным активом (показано справа), сумма, которую в итоге получит продавец, может измениться в промежутке между моментом, когда покупатель подтверждает платёж, и моментом подтверждения транзакции.
Это происходит потому, что стоимость актива может резко вырасти или упасть, поэтому итоговая уплаченная цена может оказаться выше или ниже ожидаемой.
При использовании стейблкоинов меняется только способ оплаты, поэтому цена остаётся фиксированной на уровне $100 (показано слева). Это обеспечивает транзакцию со стабильной стоимостью, при которой покупатель точно знает, сколько будет уплачено, а продавец — сколько будет получено.
Такая стабильность защищает не только потребителей — она также стимулирует внедрение стейблкоинов торговыми предприятиями. Бизнес может устанавливать цены на товары в стейблкоинах, не корректируя их постоянно из-за колебаний стоимости!
Сочетая предсказуемость с эффективностью блокчейн-инфраструктуры, стейблкоины становятся не просто альтернативой традиционным системам, а превосходят их во многих повседневных сценариях использования.
Именно здесь меняется вся картина: от спекуляций волатильными активами — к беспрепятственным транзакциям с низкой комиссией на основе стабильных, не знающих границ цифровых долларов.
Трансграничные платежи
Мировой рынок трансграничных платежей демонстрирует устойчивый рост и, по прогнозам, будет увеличиваться на пять процентов в год вплоть до 2027 года, согласно отчёту JP Morgan.
Этот прогноз подчёркивает, что традиционные системы, остающиеся дорогими и медленными, вынуждены меняться под давлением глобальной цифровизации. Этот рост отражает растущий спрос на более быстрые и эффективные международные транзакции в эпоху, когда экономическая активность больше не ограничена национальными границами или традиционными системами.
Традиционные финансовые системы часто удерживают людей в рамках национальных границ: трансграничные переводы предполагают сложных посредников, дорогие комиссии, бумажную волокиту и долгое ожидание. Отправка средств из одной страны в другую обычно означает работу через банки, сервисы денежных переводов или платёжных операторов. Каждый из этих этапов добавляет сложностей.
Для человека в Китае, пытающегося отправить деньги в США, процесс может включать несколько банков-корреспондентов, строгий валютный контроль, разницу часовых поясов и возможные отказы — всё это может задержать поступление средств на счёт получателя на дни или даже недели.
Со стейблкоинами эти барьеры в значительной степени исчезают.
Всё, что для этого нужно, — совместимый кошелёк и адрес получателя. Пользователь может просто скопировать и вставить адрес кошелька назначения, подтвердить сумму и отправить средства напрямую через границу за секунды, без необходимости обосновывать транзакцию перед множеством организаций.
Благодаря этой прямоте процесс ощущается не как блуждание по лабиринту бюрократии, а скорее как отправка электронного письма или сообщения — просто и понятно.
На практике это открывает новые возможности для людей по всему миру. Например:
- Фрилансер в Японии может мгновенно получать оплату в USDC от клиента в Италии, минуя международные банковские переводы.
- Семьи, работающие за рубежом, могут отправлять денежные переводы без долгого ожидания, сложных процедур и высоких комиссий.
- Путешественники могут перемещать деньги между странами, не беспокоясь о часах работы банков или процедурах.
Без посредников: прямые платежи между пользователями
Традиционные финансы сильно зависят от посредников. Будь то банк, сервис денежных переводов или платёжный оператор — каждая транзакция обычно проходит через несколько звеньев, прежде чем достичь получателя. Эти посредники не только замедляют процесс, но и увеличивают стоимость перевода денег, особенно трансграничного.
Для людей в регионах с ограниченным доступом к банковским услугам эта система может быть ещё более ограничивающей: доступ к глобальным платежам часто требует соответствия строгим требованиям или уплаты непропорционально высоких комиссий.
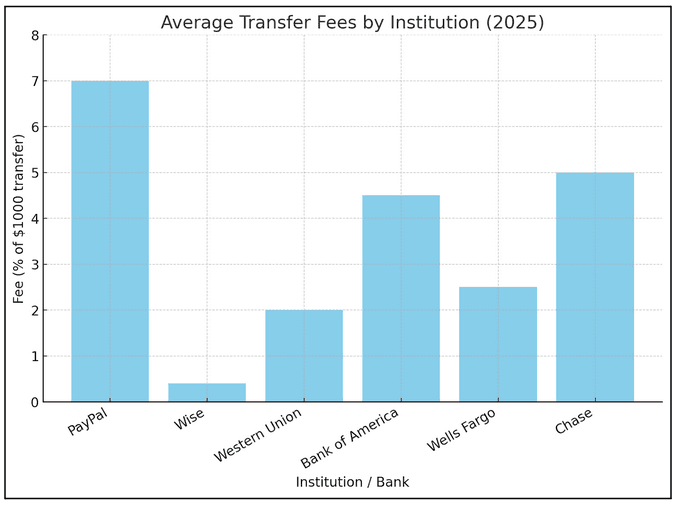
График выше наглядно демонстрирует эту проблему. У таких крупных организаций, как PayPal, Chase, Bank of America и Western Union, средняя комиссия за перевод в $ 1,000 держится на уровне около 3.6%. Это означает, что около $36 теряется на каждой транзакции — и это без учёта скрытых наценок при обмене валют или дополнительных задержек.
Хотя некоторые игроки, например Wise, предлагают более выгодные условия, общая картина показывает финансовую систему, в которой посредники извлекают значительную выгоду просто за перемещение денег из одного места в другое.
Стейблкоины меняют эту динамику, обеспечивая прямые платежи между пользователями без участия банков или финансовых посредников-контролёров. Имея лишь подключение к интернету, пользователи могут переводить активы по всему миру за секунды — без банков-корреспондентов, задержек с одобрением или завышенных комиссий за обслуживание.
Эта прямота не только снижает трение, но и расширяет доступ для людей в регионах со слабой или неинклюзивной банковской инфраструктурой. Устраняя посредников, стейблкоины возвращают контроль над деньгами отдельному человеку, делая финансовые транзакции быстрее, проще и доступнее.
Транзакции: ниже стоимость, выше охват
В этом разделе мы рассмотрим финансовые преимущества использования стейблкоинов вместо традиционных способов оплаты повседневных нужд.
Одно из самых очевидных преимуществ — стоимость перемещения денег. Традиционные способы оплаты, банковские переводы и сервисы денежных переводов сопряжены с комиссиями, которые со временем накапливаются.
Стейблкоины же работают на блокчейн-инфраструктуре, где единственная стоимость — это комиссия сети, и на таких блокчейнах, как Solana, она настолько мала, что становится практически незначительной.
Перевод USDC в сети Solana в среднем стоит менее $0.01 за транзакцию — независимо от того, отправляете вы $10 или $10,000. Эта разница явно не является незначительной, она носит принципиальный характер, закрепляя за стейблкоинами статус естественного этапа эволюции цифровых платежей.
При использовании банков отправка всего $1 или $2 нецелесообразна, поскольку комиссия может «съесть» весь платёж. Стейблкоины переворачивают эту логику: отправка небольших сумм стоит не дороже отправки крупных.
Таким образом, переводы в стейблкоинах не просто снижают расходы — они расширяют возможности. Минимизируя комиссии, они делают небольшие финансовые транзакции экономически оправданными. Это стимулирует новые формы экономической активности и оставляет больше денег в руках пользователей, а не посредников.
Финансовый контроль
Стейблкоины расширяют возможности пользователей, предоставляя им большую автономию в управлении своими деньгами и снижая зависимость от традиционных банков и посредников. Вместо того чтобы доверять средства организациям, способным ограничить доступ к ним, пользователи могут напрямую хранить стейблкоины и сами решать, как и когда перемещать свои активы.
Этот контроль становится ещё сильнее в сочетании с решениями для самостоятельного хранения активов.
Ключевые преимущества стейблкоинов:
- Прямое владение активами: Пользователи не зависят от банков, которые часто вводят ограничения на счета.
- Варианты самостоятельного хранения: Обеспечивают максимальную независимость: средства остаются в безопасности, даже если централизованные платформы выходят из строя.
- Глобальная доступность: Любой человек со смартфоном и доступом в интернет может хранить и отправлять стейблкоины без одобрения со стороны организаций.
Хотя самостоятельное хранение даёт пользователям максимальный контроль, оно также подразумевает большую ответственность. Потеря доступа к приватным ключам или фразам восстановления означает безвозвратную потерю доступа к средствам, поскольку не существует центрального органа, который мог бы сбросить пароль или разблокировать счёт.
Ответственность лежит только на вас: берегите свои ключи и никогда их не теряйте… иначе
Стейблкоины в повседневных покупках
Нажмите Enter или щёлкните, чтобы просмотреть изображение в полном размере
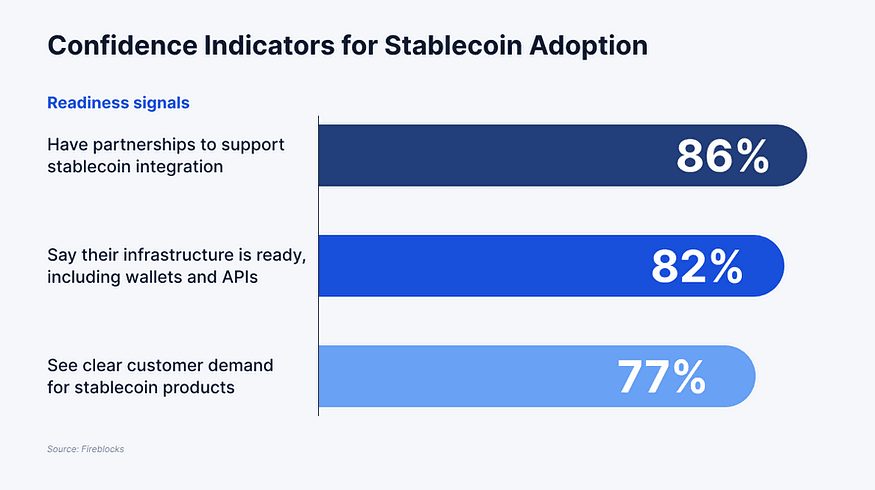
Начнём этот раздел с графика от Fireblocks, который наглядно показывает, насколько финансовая индустрия готова к внедрению стейблкоинов в массовые платёжные системы. В опросе приняли участие 295 респондентов, большинство из которых (61%) — руководители высшего звена (C-suite), а остальные занимали другие руководящие должности.
Респонденты представляли широкий спектр организаций: традиционные банки, необанки, поставщиков криптовалютных услуг, небанковские платёжные компании, включая провайдеров торговых счетов, и платёжные шлюзы.
Результаты показывают, что 86% участников уже имеют партнёрства для поддержки интеграции стейблкоинов, 82% заявляют, что их инфраструктура — включая кошельки и API — готова, а 77% видят чёткий клиентский спрос на продукты на основе стейблкоинов. Такое сочетание готовности и спроса показывает, что внедрение — это не просто теория. Экосистема активно закладывает основу для перехода стейблкоинов от экспериментальных пилотов к полноценным платёжным решениям, применяемым в реальных условиях.
Практичность стейблкоинов наиболее очевидна в повседневных тратах. От продуктовых магазинов и ресторанов до платформ электронной коммерции — стейблкоины всё чаще принимаются в качестве способа оплаты. Продавцы выигрывают от скорости и низких комиссий, а покупатели ценят простоту оплаты напрямую из кошелька.
Несколько ключевых компаний показывают, как формируется это внедрение:
- Shopify: Одна из крупнейших платформ электронной коммерции уже позволяет продавцам принимать платежи в стейблкоинах, давая покупателям возможность оплачивать покупки цифровыми долларами так же легко, как кредитной картой.
- Kast: С помощью карт, которые можно добавить в телефон или заказать в физическом виде, Kast позволяет пользователям тратить стейблкоины везде, где принимаются обычные карты — как онлайн, так и офлайн.
- Stripe: добавив поддержку стейблкоинов в свою платёжную инфраструктуру, Stripe позволяет продавцам напрямую принимать цифровые доллары при оформлении заказа, помогая сократить разрыв между криптовалютами и традиционными платёжными системами.
Такие интеграции создают бесшовный пользовательский опыт, при котором транзакции в стейблкоинах ощущаются так же, как традиционные платежи, но работают на более быстрой и значительно более дешёвой блокчейн-инфраструктуре. Вместе они показывают, что стейблкоины выходят за пределы крипто-нативных платформ и становятся практичным инструментом массовой торговли.
Взгляд в будущее: массовое внедрение уже близко?
По мере роста популярности стейблкоинов закономерно возникает вопрос: как будет выглядеть их массовое внедрение в будущем? Один из ключевых факторов, влияющих на эту дискуссию, — рост цифровых валют центральных банков (CBDC). Правительства по всему миру изучают возможность создания цифровых версий своих национальных валют, которые могли бы упростить платежи и модернизировать финансовые системы.
Хотя CBDC потенциально способны расширить использование цифровых денег, они вызывают опасения по поводу централизации и слежки, поскольку контроль полностью находится в руках правительств и центральных банков. Это создаёт контраст со стейблкоинами, которые выпускаются частными организациями, но при этом сохраняют свойства открытых, не знающих границ блокчейн-активов.
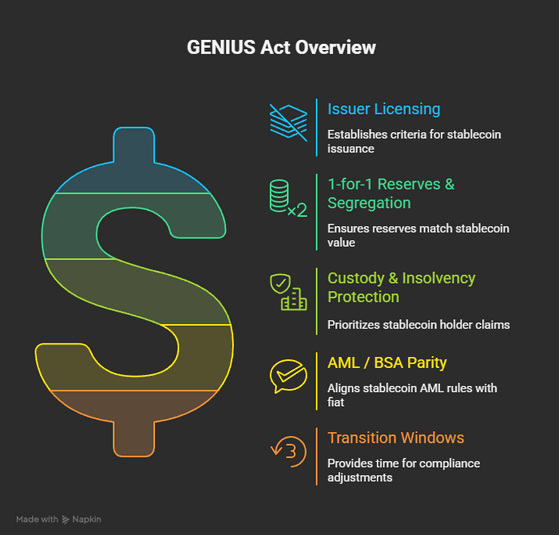
Чтобы стейблкоины стали по-настоящему повседневным инструментом, должен быть выполнен ряд условий. Первое — чёткое регулирование, которое даёт определённость бизнесу и потребителям. Недавний пример — The Genius Act, принятый в США: знаковый закон, призванный создать комплексную нормативную базу для стейблкоинов. Закон сосредоточен на обеспечении надлежащих резервов, прозрачности и управления рисками у эмитентов, а также на защите потребителей, использующих эти цифровые активы для платежей. Устанавливая стандарты, The Genius Act задаёт прецедент того, как крупные экономики могут ответственно интегрировать стейблкоины.
Ещё одно критически важное условие — развитие инфраструктуры. Даже при наличии регулирования базовая технология должна быть масштабируемой, надёжной и защищённой. Кошельки, API и платёжная инфраструктура должны интегрироваться без сбоев, чтобы транзакции в стейблкоинах ощущались так же бесшовно, как оплата картой или банковский перевод. Хорошая новость в том, что, как уже отмечалось ранее, большинство финансовых организаций уже готовы в этом отношении — партнёрства и системы для поддержки интеграции уже созданы.
Наконец, ключевым драйвером массового внедрения станет принятие стейблкоинов торговыми предприятиями. Для потребителей именно возможность платить стейблкоинами в любимых магазинах, на онлайн-платформах и в местных заведениях сделает их привычными деньгами, а не просто нишевым финансовым инструментом. Такие компании, как Stripe и Shopify, прокладывают путь, но для закрепления стейблкоинов как части повседневной торговли потребуется более широкое их принятие. Сочетая регуляторную ясность, надёжную инфраструктуру и широкое принятие со стороны торговых предприятий, стейблкоины уверенно движутся к укреплению своей роли в глобальной финансовой системе. То, что начиналось как спекулятивный сегмент крипторынка, сегодня позиционирует себя как основа новой эпохи денег — не знающей границ, эффективной и созданной для повседневного использования.
Эти перемены наступят не когда-то в отдалённом будущем — они уже происходят прямо у нас на глазах.
Как заставить свои стейблкоины работать на вас
Стейблкоины уже доказывают, что они быстрее, дешевле и надёжнее традиционных денег. Они экономят пользователям деньги на комиссиях, устраняют бюрократию и всё чаще принимаются в повседневных покупках. Но на платежах история не заканчивается. Одно из наиболее недооценённых преимуществ в том, что стейблкоины могут приносить доходность, а не просто лежать без дела в кошельке.
Такие платформы, как Neutral Trade, наряду с другими игроками в сфере DeFi, развивают эту идею. С помощью таких продуктов, как NT Earn и JLP Delta-Neutral, пользователи получают доступ к продуктам с доходностью, предназначенным для роста их баланса.
Это превращает стейблкоины из инструмента удобства в инструмент роста. Они не только не знают границ и эффективны — они ещё и продуктивны.
Сайт: https://www.neutral.trade/ · Docs · X · Discord · Telegram