Các Cân Nhắc Thiết Kế Quan Trọng Của Neutral Autopilot
Đồng sáng lập & CEO Derek Lee chia sẻ về những gì nằm bên dưới Autopilot: quyền lưu ký không bao giờ rời khỏi vault, mức đỉnh cao nhất (high-water mark) theo từng cá nhân, báo cáo được xác minh, và lý do vì sao chúng tôi chọn sự công bằng thay vì sự đơn giản.
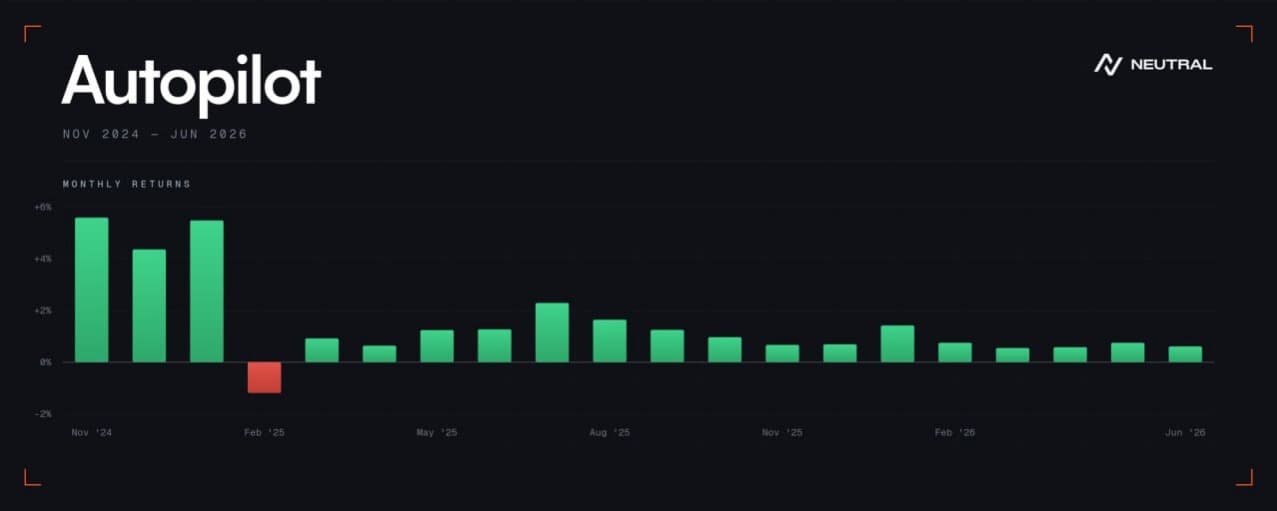
Sau khi vận hành Neutral Trade với 2 năm hồ sơ giao dịch on-chain trên Solana, đây là điều chúng tôi nhận ra: xét từ góc độ người gửi tiền, việc chọn đúng chiến lược là rất khó. Bạn phải tìm hiểu từng chiến lược, theo dõi hiệu suất của nó, đánh giá từng đợt sụt giảm, và biết khi nào nên chuyển đổi.
Đó là vấn đề do chính chúng tôi tạo ra. Chúng tôi liên tục niêm yết thêm các chiến lược tốt, và mỗi chiến lược mới lại khiến quyết định trở nên khó hơn thay vì dễ hơn.
Vì vậy, chúng tôi đã xây dựng Autopilot. Một lần gửi tiền, được phân bổ trên các chiến lược đang hoạt động của chúng tôi và tái cân bằng khi điều kiện thị trường thay đổi.
Đó là sản phẩm được tóm gọn trong một câu. Phần còn lại của bài viết này là những gì nằm bên dưới nó, bởi vì trong thị trường này, phần bên dưới lại chính là phần không ai cho bạn thấy.
Autopilot Thực Sự Làm Gì
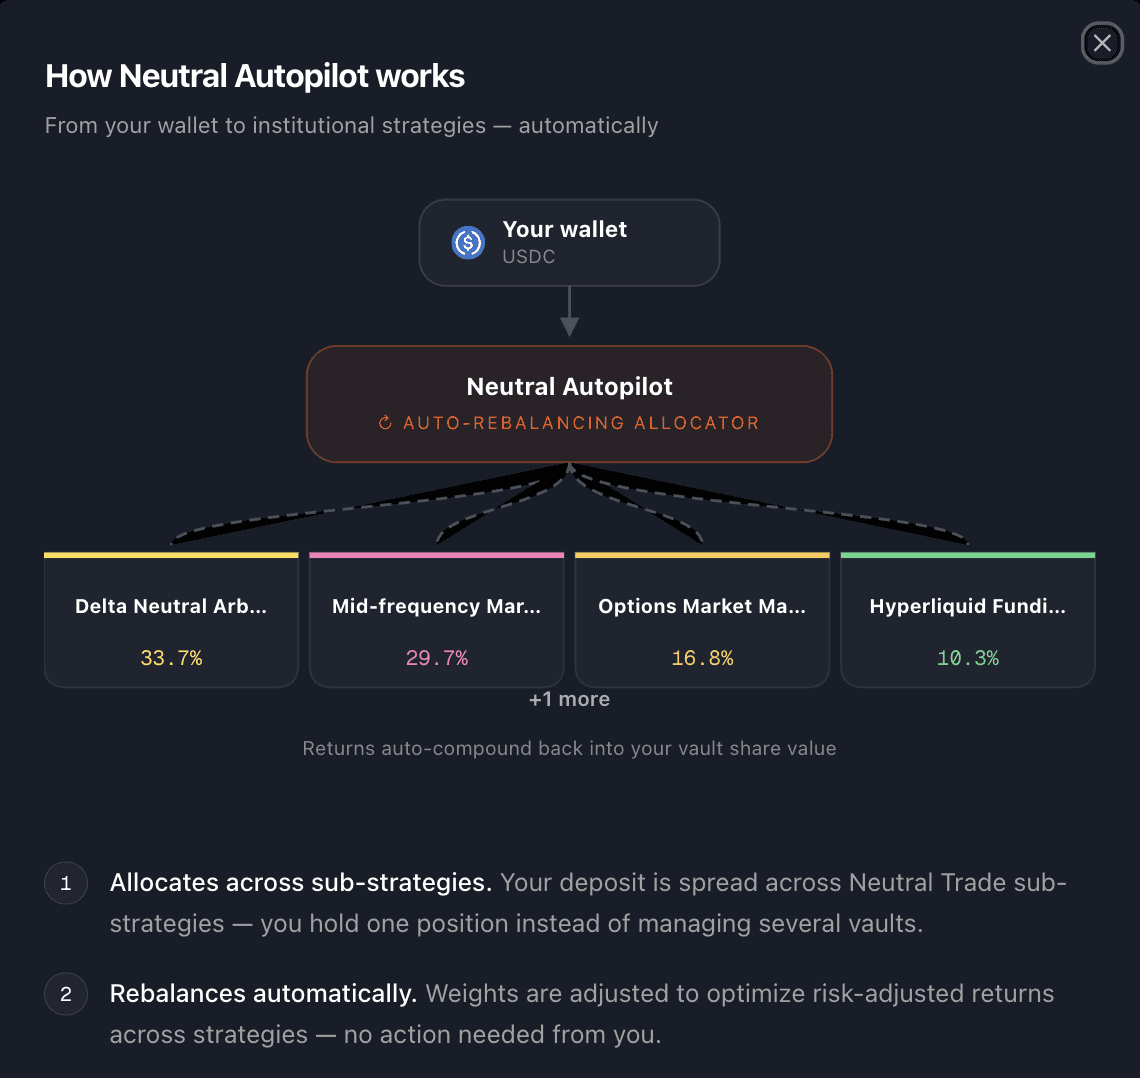
Autopilot là một bộ phân bổ vốn (allocator). Tương tự một quỹ phòng hộ đa chiến lược (multi-strat hedge fund), nó nhận khoản tiền gửi của bạn, phân bổ trên các chiến lược đang chạy trên Neutral, và quyết định mỗi chiến lược nhận bao nhiêu. Khi điều kiện thay đổi, nó thay đổi tỷ trọng phân bổ. Đó là toàn bộ công việc, và đó cũng là công việc mà lẽ ra bạn phải tự làm.
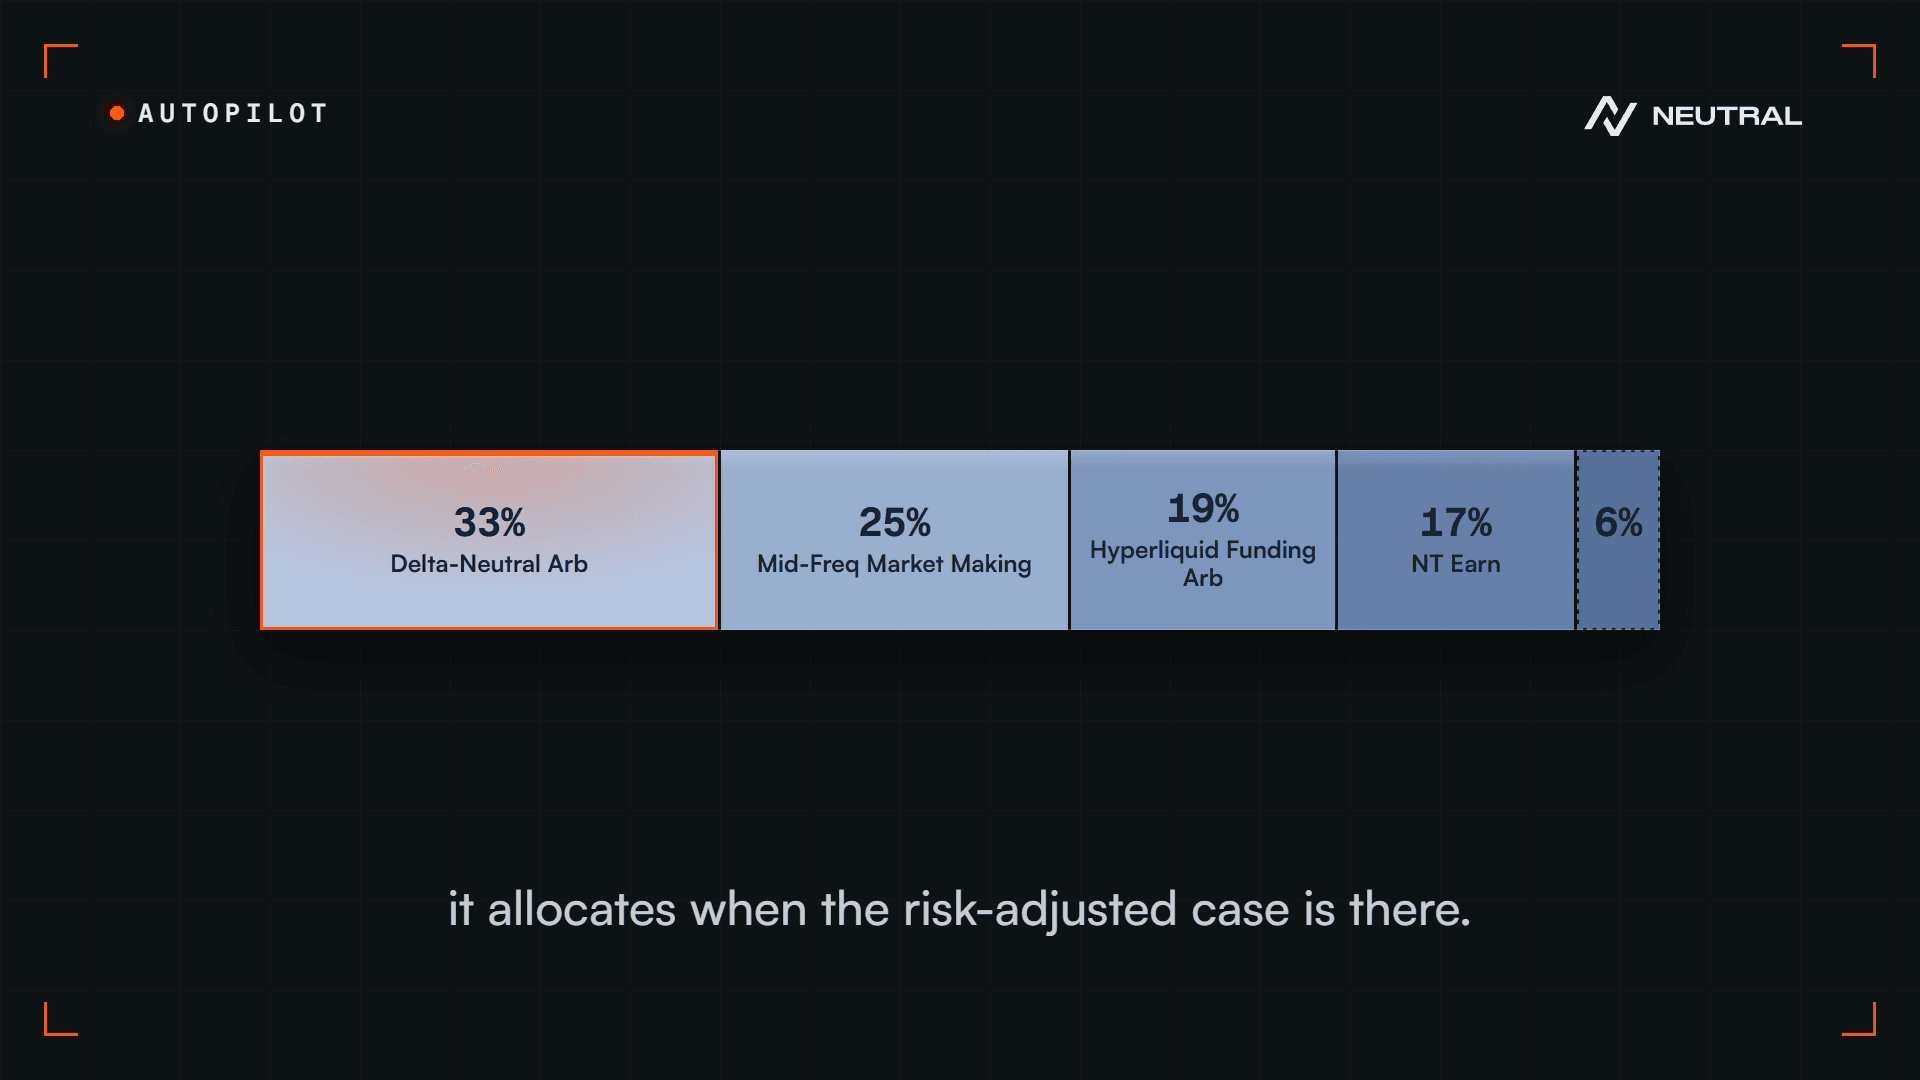
Tập hợp các chiến lược mà nó có thể phân bổ vào không cố định. Tập hợp này mở rộng khi chúng tôi niêm yết thêm chiến lược mới, và một chiến lược phải hoạt động thực tế trên Neutral trong một khoảng thời gian dài trước khi có thể nhận phân bổ. Tỷ trọng được tính toán lại liên tục, nhưng chỉ thay đổi khi mức cải thiện kỳ vọng đủ để bù đắp chi phí thực hiện thay đổi đó.
Cốt lõi vẫn giữ tính trung lập thị trường (market-neutral). Tối đa 5% có thể nằm trong các chiến lược có định hướng (directional). Phần còn lại kiếm lợi nhuận từ những yếu tố không cần thị trường tăng giá: chênh lệch giá (spread), lãi suất tài trợ (funding rate) mà các vị thế long có đòn bẩy phải trả để duy trì vị thế, và chênh lệch giá giữa các sàn giao dịch.
Tại Sao Nhiều Chiến Lược Thay Vì Một?
Một chiến lược đơn lẻ chỉ mang lại một lợi thế (edge) duy nhất. Các lợi thế này suy giảm khi giao dịch trở nên đông đúc (như khi mọi người sao chép chiến lược JLP Delta Neutral của chúng tôi lúc mới ra mắt năm 2024), và chúng suy giảm vì những lý do riêng của từng chiến lược: chênh lệch giá thu hẹp lại, một sàn giao dịch thay đổi biểu phí, hoặc có ai đó xuất hiện với hạ tầng nhanh hơn. Chúng cũng phụ thuộc vào điều kiện thị trường. Chế độ thị trường phù hợp với chiến lược này hiếm khi phù hợp với chiến lược khác, và không chiến lược nào sinh lời theo cùng một cách trong mọi thị trường.
Vì vậy, thay vào đó chúng tôi vận hành cả một danh mục chiến lược. Nhiều lợi thế khác nhau, đến từ nhiều nguồn khác nhau, không cùng phụ thuộc vào việc một điều kiện thị trường duy nhất phải được duy trì. Một quý tệ của một bàn giao dịch (desk) không nên trở thành một năm tệ của bạn.
Nhưng thu thập các chiến lược tốt không giống với việc xây dựng một danh mục đầu tư, và đây là điểm tôi muốn nhấn mạnh. Chúng tôi theo dõi nhiều công ty giao dịch hơn hẳn (80+) so với số lượng chúng tôi thực sự đưa vào nền tảng (7 công ty tính đến hôm nay), và mỗi ứng viên đều được đánh giá dựa trên toàn bộ danh mục thay vì chỉ dựa trên bản thân nó: mức độ tương quan, sự trùng lặp tài sản, và giá trị thực sự nó bổ sung thêm. Chúng tôi thường chọn một chiến lược nhỏ hơn nhưng không tương quan thay vì một chiến lược lớn hơn nhưng trùng lặp với những gì chúng tôi đã vận hành.
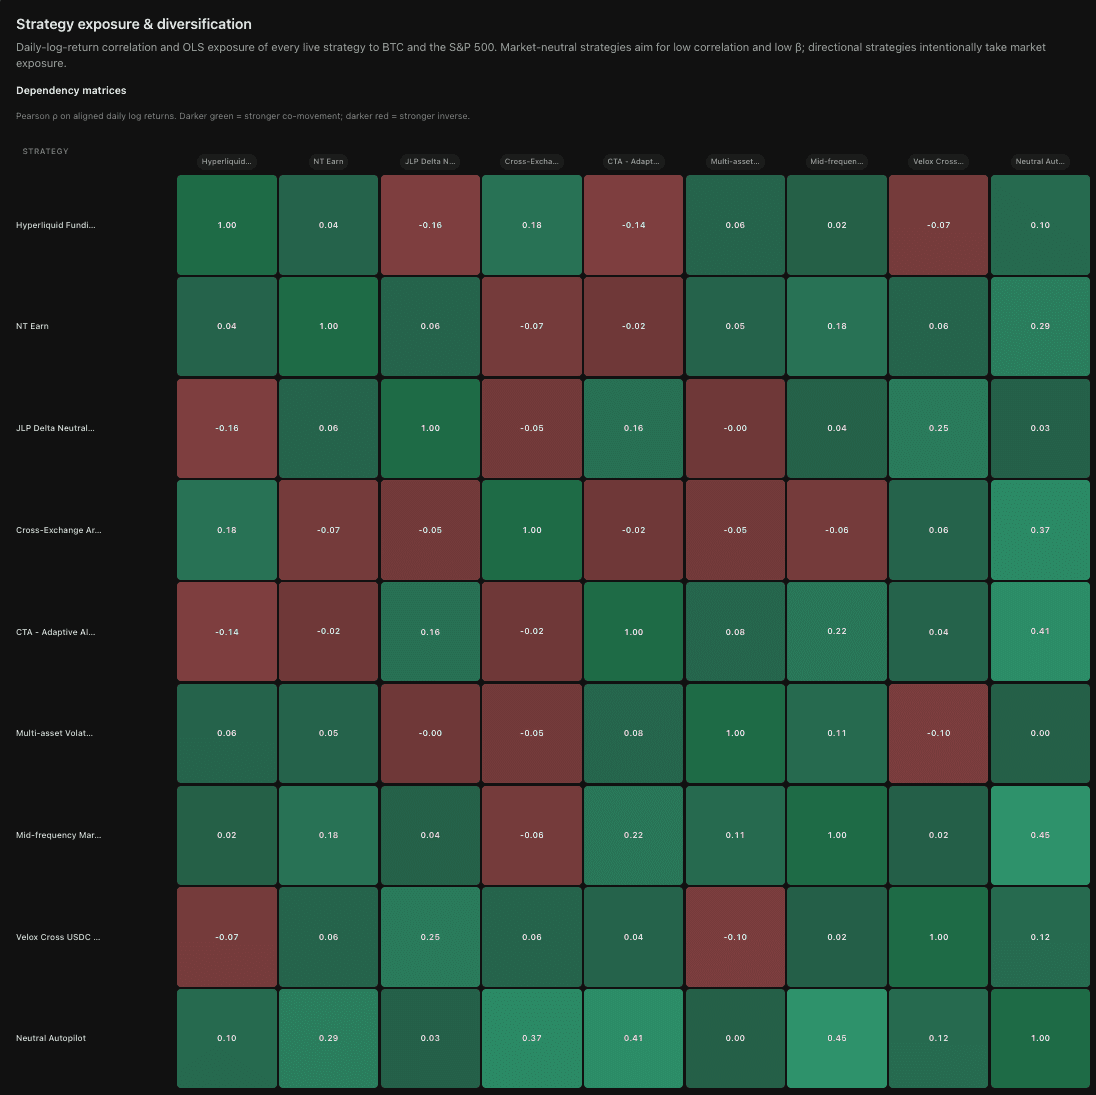
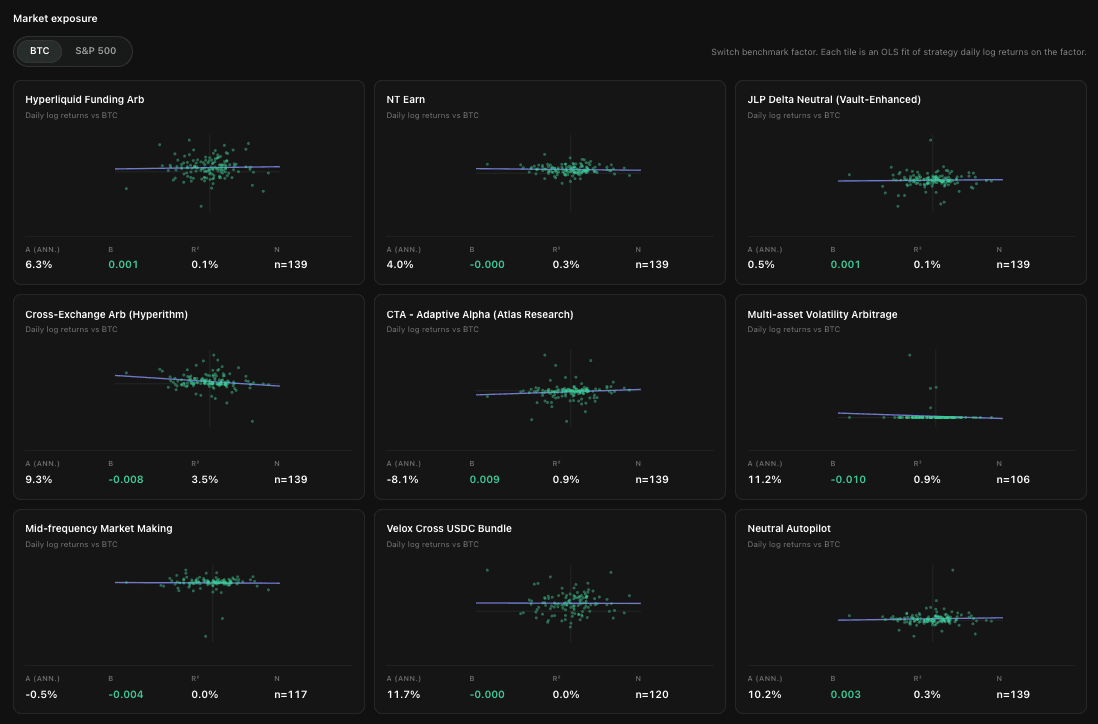
Câu hỏi không bao giờ là "chiến lược này có tốt không?". Mà là "danh mục đầu tư có tốt hơn nếu chúng tôi thêm chiến lược này vào không?". Đó là hai câu hỏi khác nhau, và câu hỏi thứ hai mới là toàn bộ công việc.
Các Cân Nhắc Về Bảo Mật
1) Công ty giao dịch không bao giờ nắm giữ (custody) tiền gửi của bạn — họ chỉ được cấp quyền truy cập để giao dịch
Đây là điều tôi muốn biết đầu tiên, và hầu như không ai hỏi câu này. Khi bạn gửi tiền vào một vault, số tiền đó thực sự đi đâu?
Trong nhiều thiết kế vault, tiền đó đi thẳng đến công ty giao dịch. Đó không phải là một vault. Đó là một khoản tín dụng không có bảo đảm (unsecured credit). Bạn đang cho một bàn giao dịch vay tiền và hy vọng họ hành xử đúng đắn, và tất cả chúng ta đều biết niềm hy vọng đó thường kết thúc ra sao. 3AC ở chu kỳ trước. Stream Finance ở chu kỳ này.
Hãy nói chính xác về điều thực sự quan trọng trong những trường hợp đó. Dù kết luận cuối cùng là gì, vấn đề mang tính cấu trúc vẫn giống nhau: tính minh bạch.
Chúng tôi xác minh thay vì tin tưởng suông. Hồ sơ giao dịch trực tiếp với PnL và dấu thời gian hàng ngày, nhật ký giao dịch lịch sử, và quyền truy cập API chỉ đọc (read-only) vào sàn giao dịch mà chúng tôi đối chiếu hàng ngày với những gì công ty đó báo cáo. Mọi công ty đều phải trải qua quy trình KYB đầy đủ đối với pháp nhân, và một hồ sơ giao dịch không thể xác minh sẽ chặn đứng việc onboarding ngay lập tức, bất kể công ty đó có những ưu điểm nào khác. Chúng tôi đã phỏng vấn hơn 80 công ty giao dịch trong suốt hai năm qua. Hóa ra phần lớn công việc này là nói "không".
Ngoài ra, trên Neutral Trade, các đối tác cung cấp chiến lược của chúng tôi chỉ nhận được một tài khoản phụ chỉ dùng để thực thi lệnh (execution-only sub-account). Tài khoản này có thể giao dịch. Nhưng không thể rút tiền. Họ không nắm giữ (custody) tài sản.
Tài sản thế chấp (collateral) đứng sau các phần giao dịch tập trung hoàn toàn không nằm trên sàn giao dịch: nó được giữ off-exchange tại Copper và Ceffu, rồi được phản chiếu (mirrored) sang sàn giao dịch dưới dạng ký quỹ (margin), nên nếu sàn giao dịch sụp đổ, tài sản thế chấp sẽ không bị cuốn theo. Các hoạt động on-chain được thực hiện qua Fordefi MPC với danh sách địa chỉ được phép chuyển tiền (whitelist), việc chuyển tiền chỉ giới hạn ở các địa chỉ đã được chúng tôi phê duyệt trước, và mọi thay đổi quan trọng đối với một vault đều phải chờ qua thời gian khóa (timelock) 12 giờ.
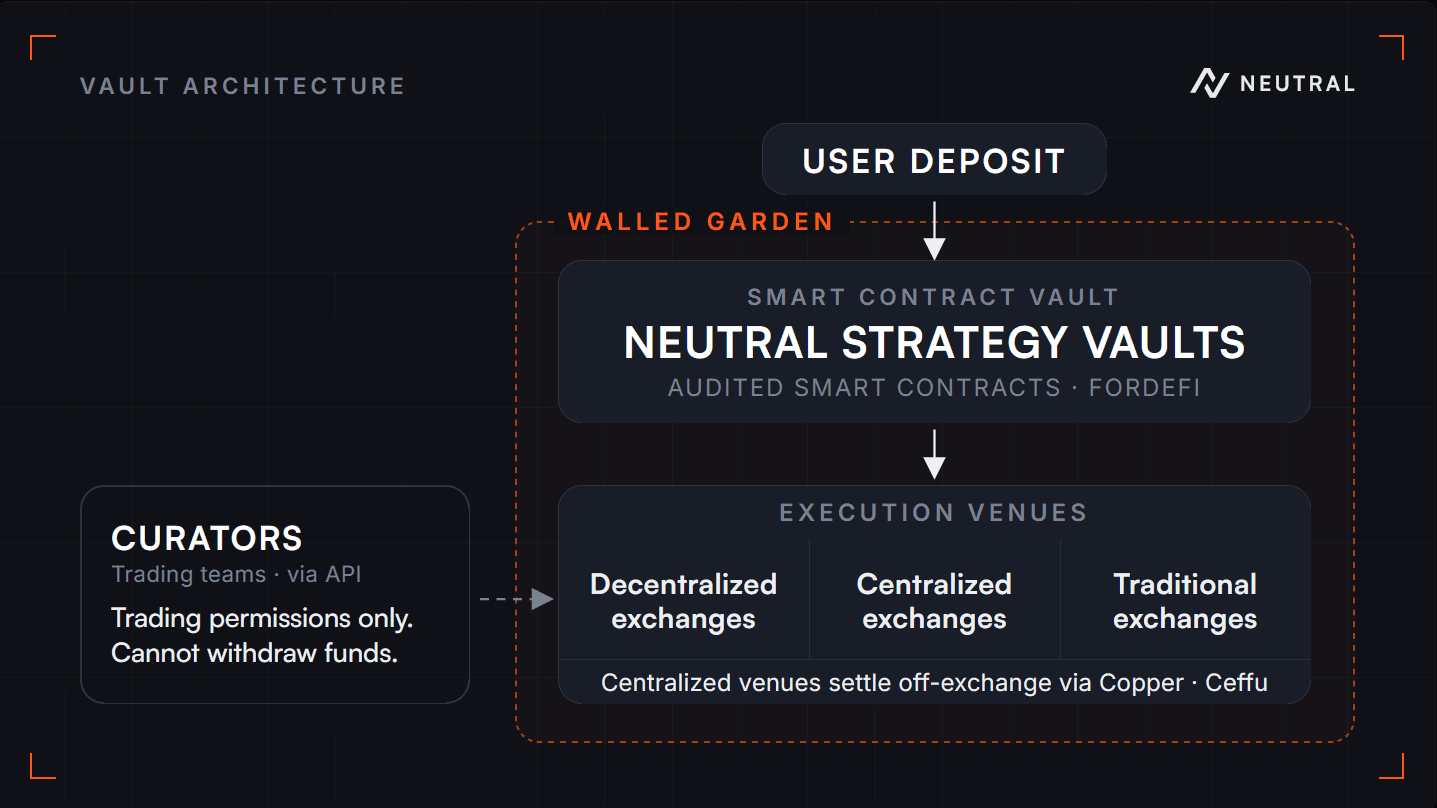
Tất cả những điều này mất hai năm để xây dựng, và tôi sẽ thành thật với bạn: đây là thứ ít có giá trị tiếp thị nhất mà chúng tôi sở hữu. Nhưng an toàn tài sản là một trong những cơ chế không tốn của bạn bất cứ điều gì, cho đến đúng cái ngày nó khiến bạn mất tất cả.
2) Rủi ro được kiểm soát bởi hạ tầng
Các giới hạn của chúng tôi nằm ở nơi không thể thương lượng: mức trần đòn bẩy, giới hạn vị thế, chỉ giao dịch trên các sàn được phê duyệt, chỉ giao dịch các công cụ được phê duyệt — tất cả đều được thực thi ở tầng hạ tầng, chứ không phải trong một văn bản chính sách. Autopilot còn áp dụng thêm một mức trần cứng đối với mức độ tiếp xúc có định hướng (directional exposure). Một công ty giao dịch không thể vi phạm một giới hạn mà nó chưa từng được cấp quyền chạm tới.
Mỗi chiến lược con nằm trong một vault biệt lập riêng, vì vậy nếu một chiến lược sụp đổ, nó sẽ không kéo theo các chiến lược khác. Chúng tôi coi mỗi vault là một phạm vi ảnh hưởng (blast radius) độc lập của riêng nó.
3) Kiểm toán
Các hợp đồng vault chiến lược được kiểm toán bởi Offside Labs, Quantstamp và Halborn (docs.neutral.trade/neutral-strategy-vaults/security).
Mọi bản nâng cấp hợp đồng thông minh đều yêu cầu thời gian khóa (timelock) 12 giờ với cơ chế đồng thuận 3/5 (quorum) trên các thiết bị biệt lập, tuân theo các thông lệ tốt nhất trong DeFi.
Minh Bạch Thực Sự
Tất cả những gì nêu ở trên đều là một tuyên bố. Đây là nơi để bạn kiểm chứng nó.
Mở trang Autopilot và cuộn xuống. Bạn sẽ thấy tỷ trọng phân bổ trực tiếp (live allocation). Từng chiến lược trong danh mục, số tiền (USD) đang nằm trong đó, và tỷ trọng của nó trên tổng số.
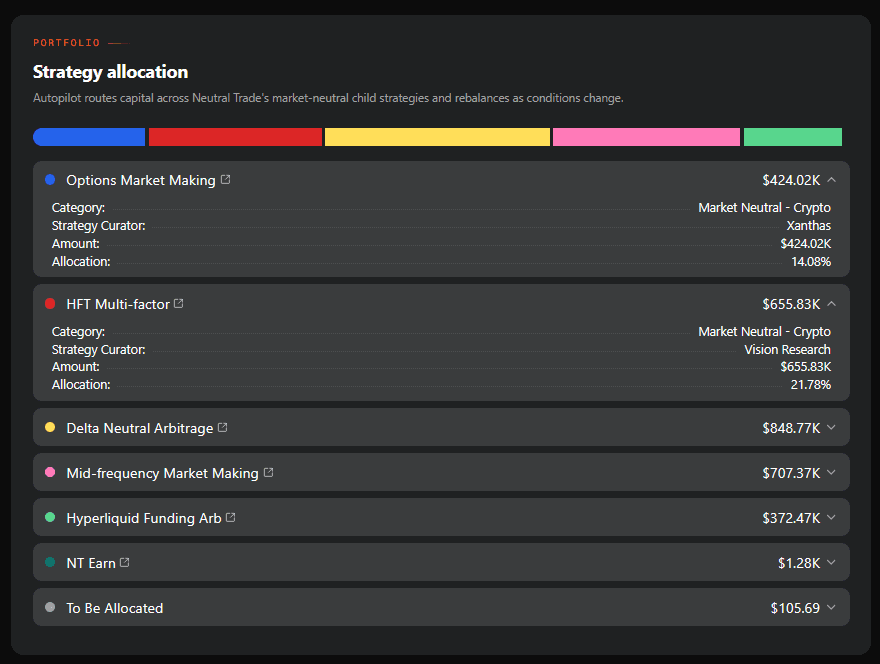
Bên dưới đó là dữ liệu giám sát rủi ro (risk telemetry), được tổng hợp trực tiếp từ mọi vault con. Có bao nhiêu tài sản đang được giao dịch và trên bao nhiêu sàn. Những đơn vị lưu ký (custodian) nào đang giữ tài sản thế chấp và theo tỷ lệ nào. Khối lượng giao dịch trên mỗi sàn là bao nhiêu. Mức độ tiếp xúc với từng đồng coin nằm ở đâu trên đường cong vốn hóa thị trường, bởi vì một danh mục rộng chỉ thực sự là đa dạng hóa nếu các tài sản đó có tính thanh khoản, và bạn nên có khả năng tự mình kiểm chứng điều đó.
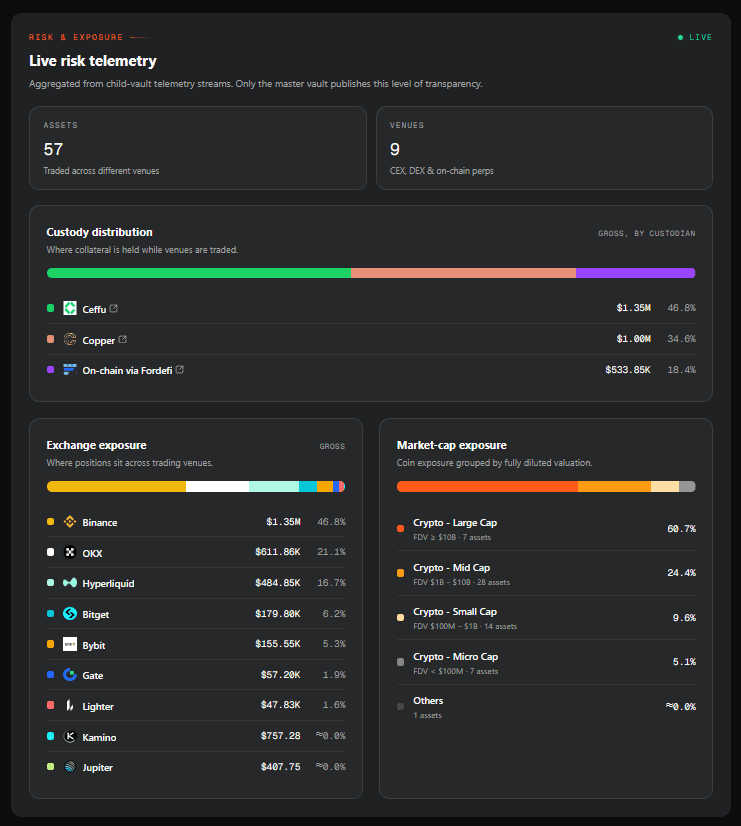
Ngoài ra, giá trị tài sản ròng (NAV) đứng sau tất cả những điều này được xác minh ba lớp mỗi ngày: Neutral Trade x công ty giao dịch x Accountable. Đọc thêm về phân tích dữ liệu tại đây.
Tại Sao Là Strategy Vault Thay Vì Stablecoin Sinh Lãi?
1) Toàn bộ tiền gửi của bạn đều đang được sử dụng để sinh lời
Giờ hãy nhìn vào nguồn gốc của cấu trúc lợi suất được thị trường ưa chuộng nhất: mô hình stablecoin kết hợp stablecoin staking. USDe và sUSDe là cặp nổi tiếng nhất, và cả thị trường đã đi theo cơ chế của họ.
Cơ chế khá đơn giản — lợi suất được tạo ra trên toàn bộ nguồn cung của stablecoin, nhưng chỉ được trả cho phần đã staking. Vì vậy nếu một nửa nguồn cung được staking, phiên bản staking sẽ tạo ra lợi suất gần gấp đôi lợi nhuận thực tế của chiến lược. Không phải vì chiến lược kiếm được nhiều hơn, mà vì những người nắm giữ không staking đang âm thầm trả tiền cho những người có staking.
Và sau đó là vấn đề tỷ giá neo (peg). Khi dòng vốn rút ra đáng kể xảy ra, tốc độ rút tiền vượt qua tốc độ chiến lược có thể thoái vốn, và đồng tổng hợp (synthetic) trượt khỏi mức neo của nó. Lúc này bên phát hành phải bảo vệ mức neo đó: trả tiền cho các nhà tạo lập thị trường (market maker), thuê thanh khoản, và gánh chịu chênh lệch giá. Số tiền đó không tự nhiên mà có. Nó đến từ chính phần lợi suất lẽ ra thuộc về bạn, và trong một tuần đủ tệ, chi phí bảo vệ mức neo đô la có thể vượt qua toàn bộ những gì chiến lược kiếm được cộng với mọi khoản phí đã thu.
Điều đó đặt ra một câu hỏi mà không ai trong mô hình đó muốn bị hỏi: tại sao phải trả tiền cho các nhà tạo lập thị trường để bảo vệ một mức neo, trong khi bạn hoàn toàn có thể trao thẳng phần lợi suất đó cho những người đã bỏ vốn tạo ra nó?
Chúng tôi chưa bao giờ nhận lấy vấn đề đó. Neutral không có mức neo nào cần bảo vệ: không có đồng đô la tổng hợp, không có nhà tạo lập thị trường nào được thuê thường trực, không có thanh khoản nào cần đi thuê. Bạn nắm giữ một phần (share) của vault, và giá trị của phần đó chính là giá trị thực của chiến lược. Nó tăng khi chiến lược có lãi và giảm khi chiến lược lỗ, và không có một con số thứ ba nào ở giữa mà ai đó phải dùng lợi suất của bạn để chống đỡ.
Một mức neo là một lời hứa được đưa ra khi thời tiết yên bình. Chúng tôi thà không đưa ra những lời hứa mà thời tiết có thể phá vỡ.
2) Cấu trúc phí minh bạch
Với một stablecoin sinh lãi, bên phát hành tự giao dịch, tự định giá sổ sách của chính mình, và tự quyết định số tiền bạn được trả. Bạn không có cách nào để kiểm chứng bất kỳ điều gì trong số đó. Giả sử họ kiếm được 30% trên tiền của bạn nhưng chỉ trả cho bạn 8%. Đó là một khoản cắt 70%, được lấy đi một cách âm thầm, và không có gì trong cấu trúc đó cho bạn biết điều này. Bạn sẽ chỉ thấy 8%, mặc định cho rằng đó là lợi nhuận của chiến lược, và cảm ơn họ vì điều đó.
Với các chiến lược của Neutral, phí được nêu rõ ngay từ đầu và được phân chia minh bạch giữa phí quản lý và phí hiệu suất, giữa nhà quản lý chiến lược và đơn vị vận hành vault, được công bố trên mọi trang chiến lược. Autopilot miễn phí sử dụng đến ngày 1 tháng 9 năm 2026; sau ngày đó, mức phí hàng năm 1% sẽ được áp dụng.
3) Trả một mức phí công bằng — trên chính lợi nhuận của bạn
Đây là một vấn đề mà hầu hết người gửi tiền thậm chí không biết là tồn tại, và đó là một ví dụ rõ ràng cho sự khác biệt giữa việc xây dựng hạ tầng một cách đúng đắn và việc đơn giản hóa nó chỉ vì phiên bản đúng đắn quá khó thực hiện.
Trong quản lý tài sản truyền thống, phí hiệu suất luôn đi kèm với mức đỉnh cao nhất (high-water mark): nhà quản lý chỉ thu phí hiệu suất trên phần lợi nhuận vượt qua đỉnh cao trước đó của bạn. Nếu bạn trả lại lợi nhuận trong một đợt sụt giảm, nhà quản lý sẽ không thu thêm bất kỳ khoản phí nào cho đến khi bạn được bù đắp đầy đủ trở lại. Đây là cơ chế công bằng cơ bản của toàn bộ ngành quỹ đầu tư.
Hầu hết các vault DeFi triển khai một phiên bản đơn giản hóa: họ chốt phí sau mỗi vài ngày, với mức đỉnh cao nhất được theo dõi ở cấp độ vault. Một mức đỉnh chung cho tất cả mọi người, gắn với mức giá cổ phần (share price) cao nhất mọi thời đại của chính vault đó.
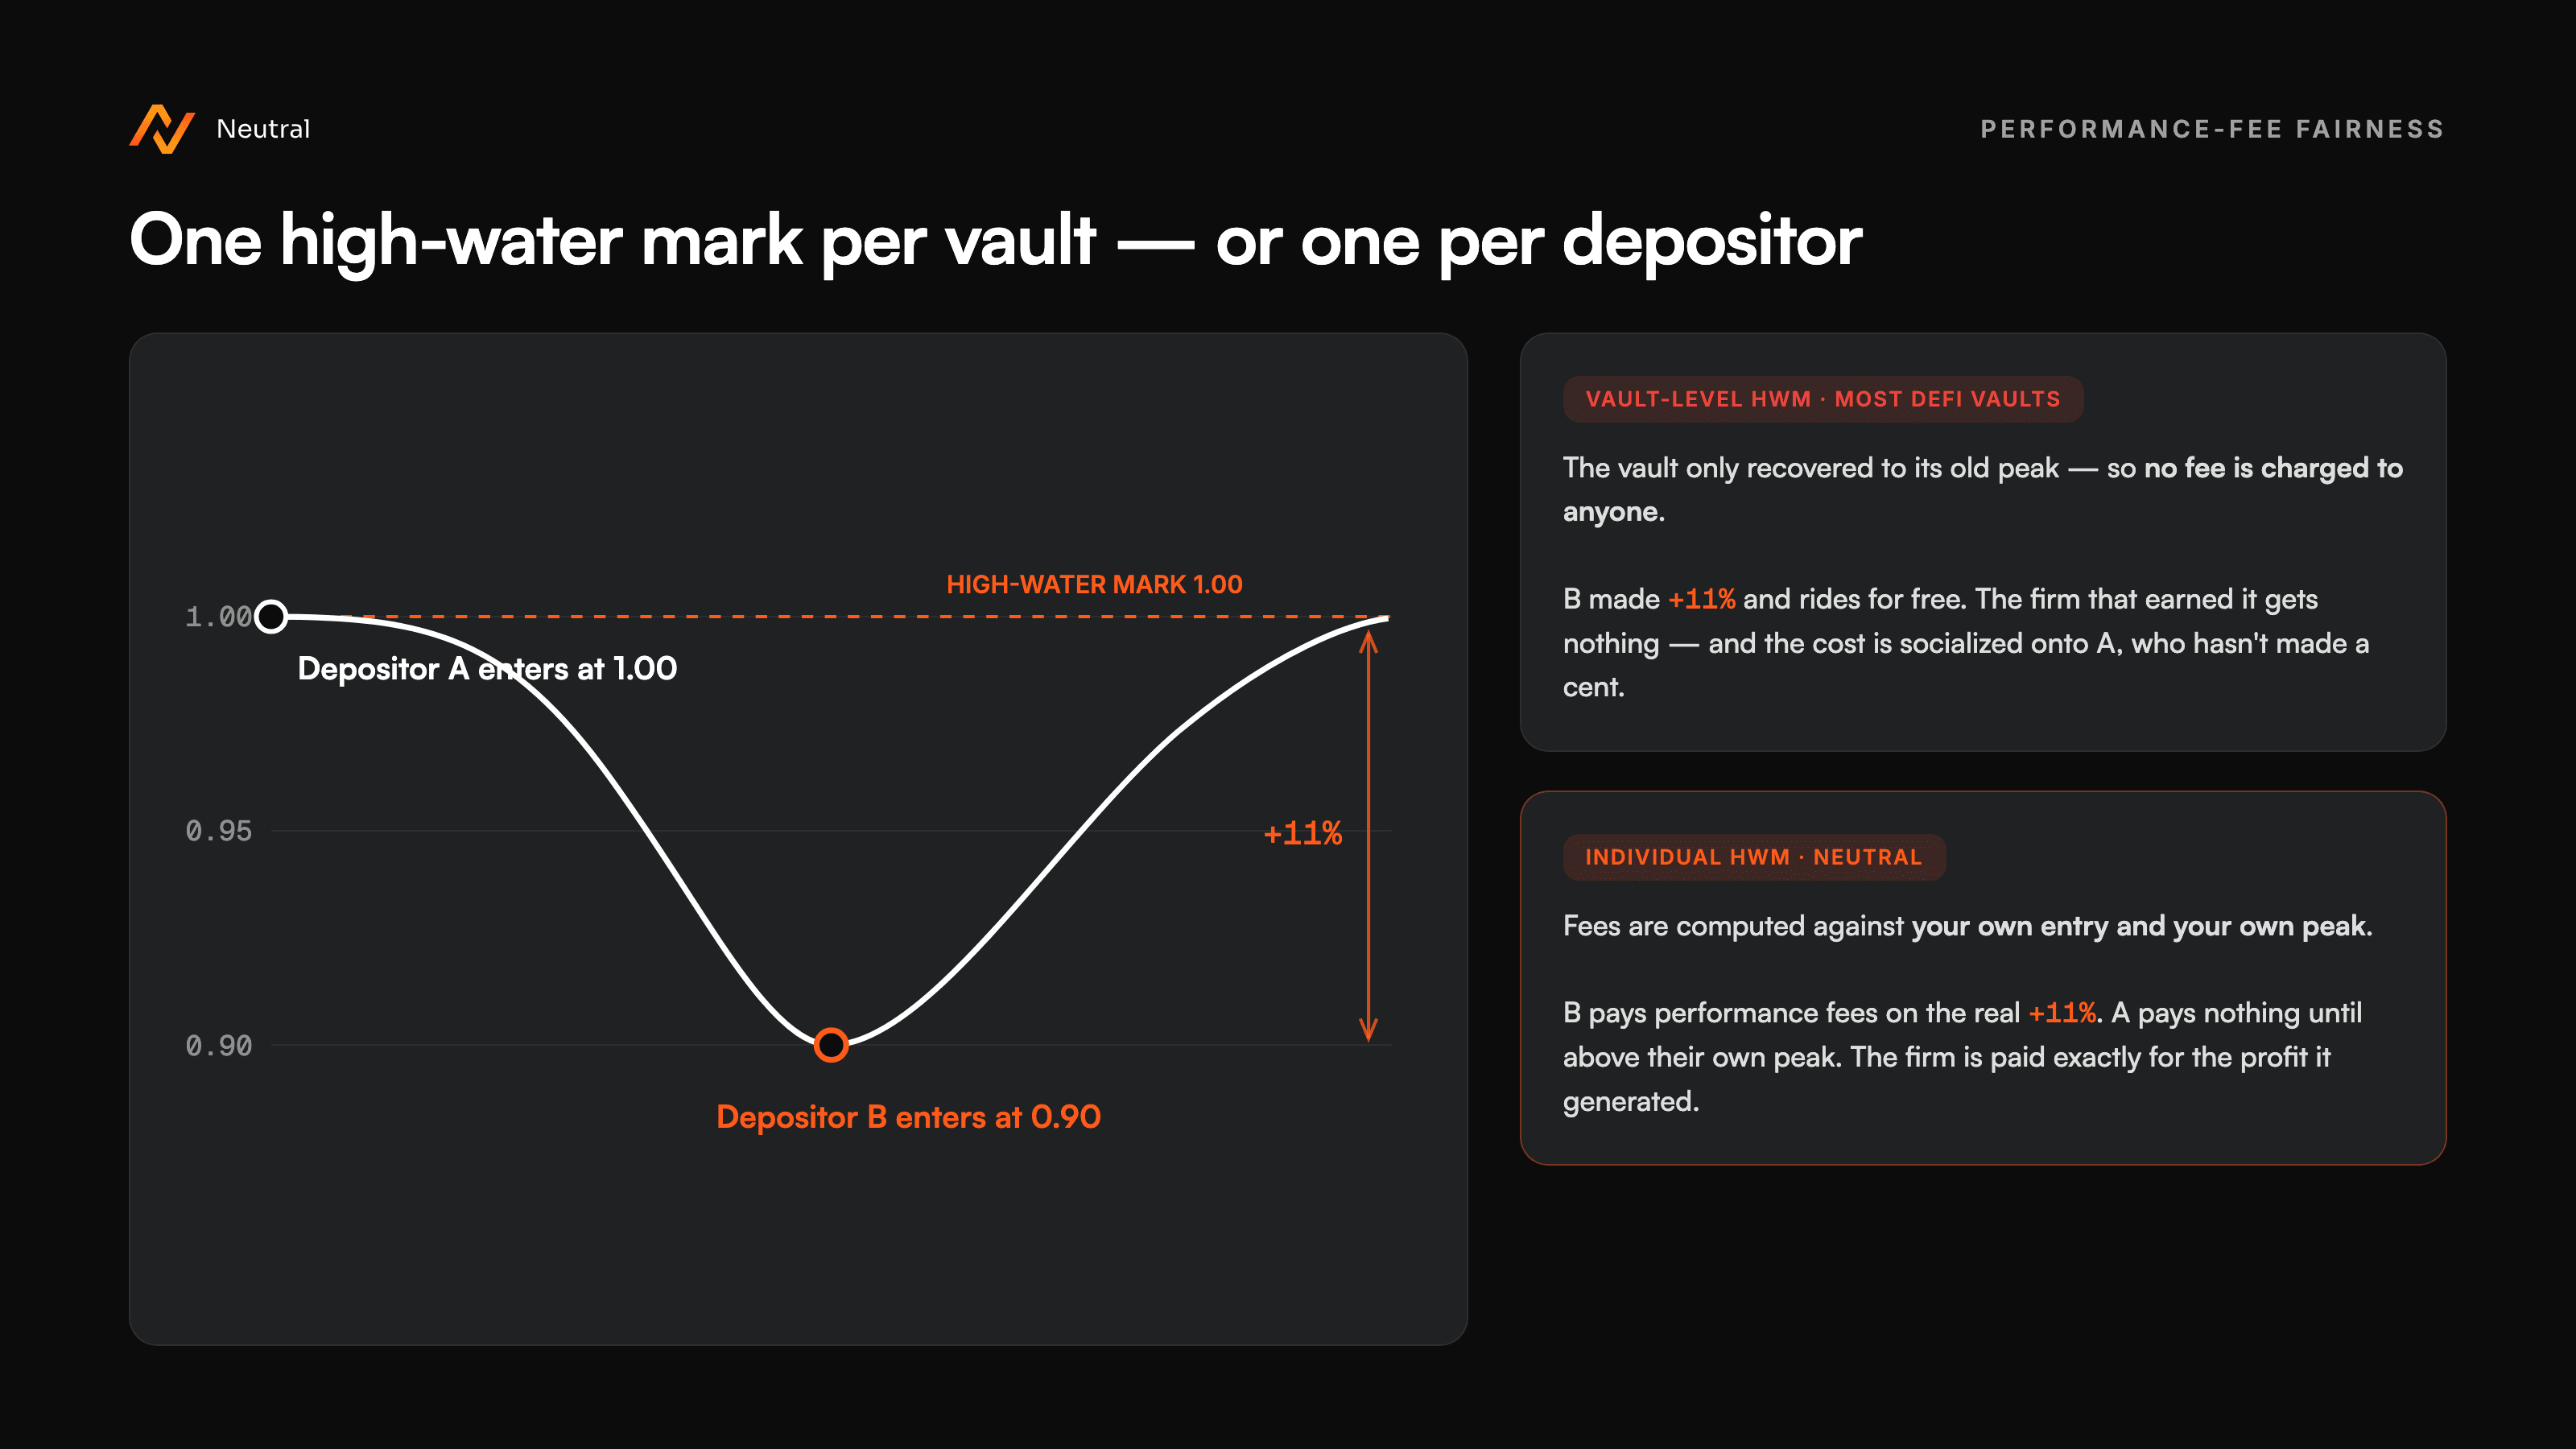
Thay vào đó, chúng tôi xây dựng mức đỉnh cao nhất theo từng cá nhân. Trên Neutral, phí của bạn được tính dựa trên chính điểm vào lệnh và đỉnh cao nhất của riêng bạn. Nếu bạn gửi tiền trong một đợt sụt giảm và có lãi khi thị trường phục hồi, bạn sẽ trả phí hiệu suất trên đúng phần lợi nhuận thực tế của mình. Điều đó là hợp lý, bởi vì với bạn đó chính là lợi nhuận thực tế. Nếu bạn ở lại suốt đợt sụt giảm, bạn sẽ không phải trả gì cả cho đến khi chiến lược đưa bạn vượt qua đỉnh cao trước đó của chính bạn. Công ty giao dịch được trả đúng bằng phần lợi nhuận mà họ thực sự tạo ra, không hơn không kém, và không ai phải gánh phí cho sự phục hồi của người khác.
Cách làm này khó xây dựng hơn đáng kể so với mức đỉnh ở cấp độ vault: nó có nghĩa là phải theo dõi trạng thái phí cho từng người gửi tiền thay vì chỉ một con số duy nhất cho cả vault. Nhưng "công bằng" và "đơn giản để triển khai" hóa ra là hai điều khác nhau, và chúng tôi đã chọn công bằng.
Tính năng này chỉ áp dụng cho các chiến lược con mà chúng tôi phân bổ vốn vào thông qua Autopilot. Bản thân Autopilot không thu bất kỳ khoản phí hiệu suất nào.
TL;DR
Một lần gửi tiền, được phân bổ trên các chiến lược trung lập thị trường (market-neutral) đang hoạt động của chúng tôi: chênh lệch giá liên sàn (cross-exchange arbitrage), chênh lệch lãi suất tài trợ (funding-rate arbitrage), delta-neutral, market making, và quyền chọn (options). Được vận hành bởi các công ty định lượng (quant) chuyên nghiệp, tái cân bằng và điều chỉnh tỷ trọng khi điều kiện thị trường thay đổi.
Mọi chiến lược đều được giải thích đầy đủ: nó giao dịch gì, lợi nhuận đến từ đâu, và điều gì có thể khiến nó thất bại. Tỷ lệ phân bổ được hiển thị công khai trên trang. Nếu bạn muốn tự xây dựng danh mục của riêng mình thay vì để chúng tôi phân bổ, bạn cũng hoàn toàn có thể làm điều đó: gửi tiền trực tiếp vào từng chiến lược và tự đặt tỷ trọng của riêng bạn.
Gửi tiền được thực hiện hàng ngày. Rút tiền chạy theo chu kỳ hàng tuần và cần thông báo trước.
Thông báo ra mắt có trên X.
Đây là điều mà tôi nghĩ DeFi vốn dĩ sinh ra để làm. Những chiến lược tốt không nên chỉ dành riêng cho những người đã sẵn có tiền, và lợi nhuận nên đến từ hoạt động giao dịch thực sự chứ không phải từ người tiếp theo mua token. Điều đó đòi hỏi một hạ tầng mà ai đó phải ngồi xuống và xây dựng nên. Nó chậm hơn nhiều so với việc ra mắt một token, nhưng đó là phiên bản duy nhất của mô hình này có thể tồn tại lâu dài.
Chúng tôi có phải chỉ là một nền tảng lợi suất khác không? Nhìn thì có vẻ giống. Nhưng chúng tôi không giống.
Bắt đầu kiếm lợi nhuận với Autopilot →