Stablecoin trong giao dịch hàng ngày
Sự trỗi dậy của stablecoin trong thanh toán
Bài viết gốc: https://neutraltrade.medium.com/stablecoins-in-everyday-transactions-3d27fe4535a8
Stablecoin trong giao dịch hàng ngày
Sự trỗi dậy của stablecoin trong thanh toán
Tiền điện tử đã chuyển mình từ tài sản mang tính đầu cơ thành công cụ tài chính thực tiễn. Những gì khởi đầu như một thử nghiệm ngách trên internet nay đã trở thành một tiện ích thực tế cho việc sử dụng hàng ngày.
Điều thực sự làm cho stablecoin khác biệt trong các giao dịch hàng ngày là khả năng giảm thiểu biến động vốn gây khó khăn cho hầu hết các loại tiền điện tử. Không ai muốn lo lắng về việc giá trị tài sản thanh toán của mình biến động giữa thời điểm họ chạm điện thoại tại quầy thanh toán và thời điểm giao dịch được xử lý xong.
Với stablecoin, vấn đề này được giải quyết. Việc neo giá theo đô la Mỹ (hoặc các loại tiền tệ khác) đảm bảo rằng chi phí của một ly cà phê hay một chuyến taxi luôn đúng bằng số tiền mà người dùng mong đợi, khiến chúng trở thành phương tiện trao đổi thực tiễn hơn nhiều so với các token như Bitcoin hay Ethereum.
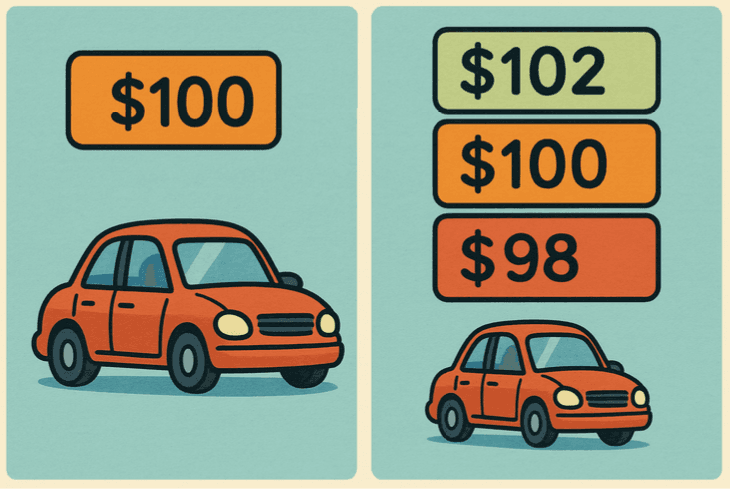
Trong ví dụ trên, khi ai đó chọn thanh toán bằng một tài sản biến động (hiển thị ở phía bên phải), giá trị mà người bán cuối cùng nhận được có thể thay đổi giữa thời điểm người mua chấp thuận thanh toán và thời điểm giao dịch được xác nhận.
Điều này xảy ra vì giá trị của tài sản có thể tăng hoặc giảm mạnh, khiến mức giá cuối cùng được thanh toán có thể cao hơn hoặc thấp hơn dự kiến.
Với stablecoin, thứ duy nhất thay đổi là phương thức thanh toán, nên mức giá vẫn giữ nguyên ở $100 (hiển thị ở phía bên trái). Điều này tạo ra một giao dịch có giá trị ổn định, trong đó người mua biết chính xác số tiền sẽ phải trả và người bán biết chính xác số tiền sẽ nhận được.
Sự ổn định này không chỉ bảo vệ người tiêu dùng mà còn khuyến khích các nhà bán hàng chấp nhận sử dụng. Doanh nghiệp có thể định giá hàng hóa bằng stablecoin mà không cần liên tục điều chỉnh theo biến động giá trị!
Bằng cách kết hợp tính dự đoán được với hiệu quả của hạ tầng blockchain, stablecoin không chỉ trở thành một giải pháp thay thế cho các hệ thống truyền thống mà còn vượt trội hơn trong nhiều trường hợp sử dụng hàng ngày.
Đây chính là bước ngoặt của câu chuyện: từ đầu cơ vào các tài sản biến động chuyển sang các giao dịch mượt mà, phí thấp, được vận hành bởi những đồng đô la kỹ thuật số ổn định và không biên giới.
Thanh toán xuyên biên giới
Thị trường thanh toán xuyên biên giới toàn cầu đang trên đà tăng trưởng ổn định, được dự báo tăng năm phần trăm mỗi năm cho đến năm 2027, theo một báo cáo của JP Morgan.
Dự báo này cho thấy các hệ thống truyền thống, vốn vẫn còn tốn kém và chậm chạp, đang chịu áp lực phải thay đổi để thích ứng với quá trình số hóa toàn cầu. Sự tăng trưởng này phản ánh nhu cầu ngày càng tăng đối với các giao dịch quốc tế nhanh hơn, hiệu quả hơn, trong một thời đại mà hoạt động kinh tế không còn bị giới hạn bởi biên giới quốc gia hay các hệ thống truyền thống.
Các hệ thống tài chính truyền thống thường giữ con người bị bó hẹp trong ranh giới quốc gia, với các giao dịch chuyển tiền xuyên biên giới liên quan đến nhiều bên trung gian phức tạp, phí cao, thủ tục giấy tờ và thời gian chờ đợi kéo dài. Việc gửi tiền từ quốc gia này sang quốc gia khác thường phải đi qua ngân hàng, dịch vụ kiều hối, hoặc các đơn vị xử lý thanh toán. Mỗi bước trong số này đều gây thêm phiền toái.
Đối với một người ở Trung Quốc muốn gửi tiền sang Hoa Kỳ, quá trình này có thể liên quan đến nhiều ngân hàng đại lý, các biện pháp kiểm soát vốn nghiêm ngặt, chênh lệch múi giờ, và khả năng bị từ chối giao dịch, tất cả đều có thể khiến tiền đến tài khoản người nhận chậm trễ vài ngày, thậm chí vài tuần.
Với stablecoin, những rào cản đó phần lớn biến mất.
Tất cả những gì cần có là một ví tương thích và địa chỉ của người nhận. Một người chỉ cần sao chép và dán địa chỉ ví đích, xác nhận số tiền, và gửi tiền trực tiếp xuyên biên giới chỉ trong vài giây, mà không cần giải trình giao dịch qua nhiều tổ chức.
Sự trực tiếp này khiến trải nghiệm bớt giống như việc len lỏi qua mê cung thủ tục hành chính, mà giống hơn với việc gửi một email hay một tin nhắn, đơn giản và rõ ràng.
Trong thực tế, điều này mở ra những cơ hội mới cho mọi người trên toàn cầu. Ví dụ:
- Một freelancer ở Nhật Bản có thể ngay lập tức nhận thanh toán bằng USDC từ một khách hàng ở Ý mà không cần thông qua chuyển khoản quốc tế.
- Các gia đình có người thân làm việc ở nước ngoài có thể gửi kiều hối mà không phải chờ đợi lâu, không cần thủ tục phức tạp, và không chịu phí cao.
- Người đi du lịch có thể chuyển tiền giữa các quốc gia mà không cần lo lắng về giờ làm việc của ngân hàng hay các thủ tục liên quan.
Không trung gian: thanh toán ngang hàng trực tiếp
Tài chính truyền thống phụ thuộc rất nhiều vào các bên trung gian. Dù là ngân hàng, dịch vụ kiều hối, hay đơn vị xử lý thanh toán, mỗi giao dịch thường phải đi qua nhiều bên trước khi đến đích. Những bên trung gian này không chỉ làm chậm quá trình mà còn làm tăng chi phí chuyển tiền, đặc biệt là các giao dịch xuyên biên giới.
Đối với những người ở các khu vực chưa được ngân hàng phục vụ đầy đủ, hệ thống này có thể còn hạn chế hơn, khi việc tiếp cận thanh toán toàn cầu thường đòi hỏi đáp ứng các yêu cầu nghiêm ngặt hoặc phải trả mức phí cao không tương xứng.
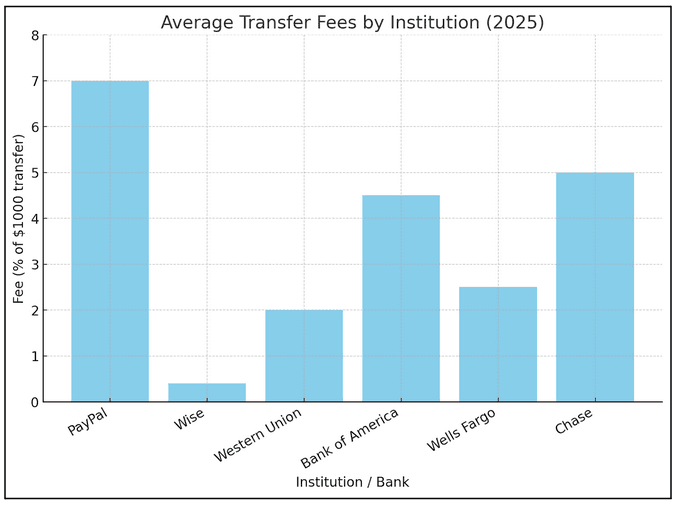
Biểu đồ trên cho thấy rõ vấn đề này. Ở các tổ chức lớn như PayPal, Chase, Bank of America, và Western Union, mức phí trung bình cho một giao dịch chuyển $ 1,000 dao động quanh mức 3.6%. Điều đó có nghĩa là khoảng $36 bị mất đi trong mỗi giao dịch, thậm chí chưa tính đến các khoản chênh lệch tỷ giá ẩn hay độ trễ phát sinh thêm.
Dù một số đơn vị, như Wise, cung cấp mức phí cạnh tranh hơn, bức tranh tổng thể vẫn cho thấy một hệ thống tài chính trong đó các bên trung gian trích một phần giá trị đáng kể chỉ để chuyển tiền từ nơi này sang nơi khác.
Stablecoin thay đổi cục diện này bằng cách cho phép thanh toán trực tiếp ngang hàng mà không cần dựa vào ngân hàng hay các bên gác cổng tài chính. Chỉ cần có kết nối internet, người dùng có thể chuyển tài sản đi khắp toàn cầu trong vài giây, không cần ngân hàng đại lý, không phải chờ phê duyệt, và không phải chịu phí dịch vụ bị đội lên.
Sự trực tiếp này không chỉ giảm bớt trở ngại mà còn mở rộng khả năng tiếp cận cho những người ở các khu vực có hạ tầng ngân hàng yếu hoặc mang tính loại trừ. Bằng cách loại bỏ các bên trung gian, stablecoin trả lại quyền kiểm soát tiền cho từng cá nhân, giúp các giao dịch tài chính trở nên nhanh hơn, đơn giản hơn, và bao trùm hơn.
Giao dịch: Chi phí thấp hơn, phạm vi rộng hơn
Trong phần này, chúng ta sẽ bàn về những lợi ích tài chính của việc sử dụng stablecoin thay cho các phương thức thanh toán truyền thống cho nhu cầu hàng ngày.
Một trong những lợi thế rõ ràng nhất nằm ở chi phí chuyển tiền. Các phương thức thanh toán truyền thống, chuyển khoản ngân hàng, và dịch vụ kiều hối đều đi kèm phí dịch vụ, và các khoản phí này cộng dồn theo thời gian.
Ngược lại, stablecoin vận hành trên hạ tầng blockchain, nơi chi phí duy nhất là phí giao dịch mạng lưới, một khoản phí nhỏ đến mức gần như không đáng kể trên các blockchain như Solana.
Một giao dịch chuyển USDC trên Solana có phí trung bình dưới $0.01 mỗi giao dịch, bất kể bạn gửi $10 hay $10,000. Sự khác biệt này rõ ràng không hề nhỏ; nó mang tính đột phá, đưa stablecoin trở thành bước tiến hóa tất yếu của thanh toán kỹ thuật số.
Với ngân hàng, việc gửi chỉ $1 hay $2 là không thực tế vì phí giao dịch có thể chiếm gần hết số tiền gửi. Stablecoin đảo ngược hoàn toàn logic này: gửi một khoản tiền nhỏ không tốn phí hơn so với gửi một khoản tiền lớn.
Theo cách đó, các giao dịch chuyển stablecoin không chỉ giảm chi phí mà còn mở rộng khả năng. Bằng cách giảm thiểu phí, chúng giúp các giao dịch tài chính quy mô nhỏ trở nên khả thi. Điều này khuyến khích các hình thức hoạt động kinh tế mới và giữ lại nhiều tiền hơn trong tay người dùng thay vì rơi vào tay các bên trung gian.
Quyền kiểm soát tài chính
Stablecoin trao quyền cho người dùng bằng cách mang lại cho họ quyền tự chủ lớn hơn đối với tiền của mình, giảm sự phụ thuộc vào ngân hàng truyền thống và các bên trung gian. Thay vì giao phó tiền cho các tổ chức có thể hạn chế quyền truy cập, người dùng có thể tự nắm giữ stablecoin và quyết định khi nào cũng như cách thức di chuyển tài sản của mình.
Quyền kiểm soát này càng trở nên mạnh mẽ hơn khi kết hợp với các giải pháp tự lưu ký (self-custody).
Những lợi thế chính của stablecoin bao gồm:
- Sở hữu tài sản trực tiếp: Người dùng không phụ thuộc vào ngân hàng, vốn thường áp đặt giới hạn lên tài khoản.
- Tùy chọn tự lưu ký: Đảm bảo mức độ độc lập tối đa, tiền vẫn an toàn ngay cả khi các nền tảng tập trung gặp sự cố.
- Khả năng tiếp cận toàn cầu: Bất kỳ ai có smartphone và kết nối internet đều có thể lưu trữ và gửi stablecoin mà không cần sự chấp thuận của tổ chức nào.
Mặc dù tự lưu ký mang lại cho người dùng quyền kiểm soát tối đa, nó cũng đi kèm trách nhiệm lớn hơn. Mất quyền truy cập vào private key hoặc cụm từ khôi phục đồng nghĩa với việc mất quyền truy cập vĩnh viễn vào số tiền đó, vì không có cơ quan trung ương nào để đặt lại mật khẩu hay mở khóa tài khoản.
Trách nhiệm hoàn toàn thuộc về bạn: hãy bảo vệ private key của mình và đừng bao giờ để mất… nếu không
Stablecoin trong mua sắm hàng ngày
Nhấn Enter hoặc nhấp để xem ảnh với kích thước đầy đủ
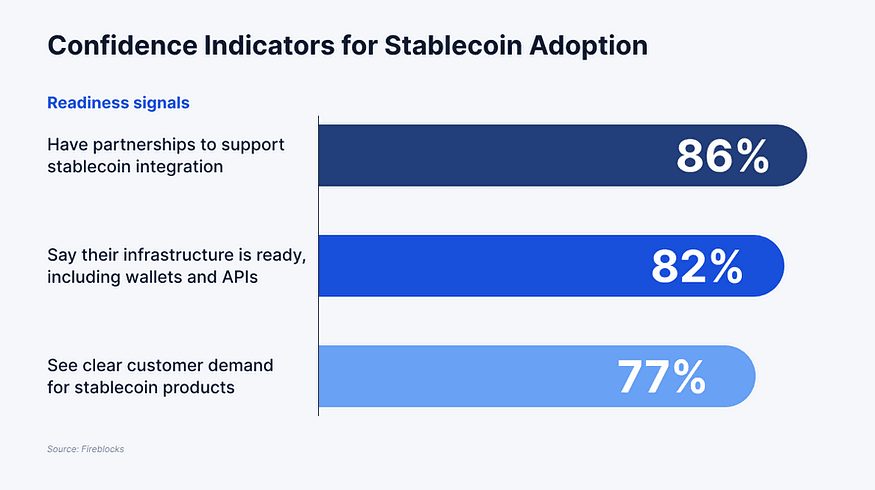
Để mở đầu phần này, đáng chú ý là biểu đồ sau đây từ Fireblocks minh họa mức độ sẵn sàng của ngành tài chính trong việc đưa stablecoin vào các hệ thống thanh toán chính thống. Khảo sát này thu thập ý kiến từ 295 người tham gia, phần lớn là các lãnh đạo cấp C-suite (61%), số còn lại giữ các vị trí cấp cao khác.
Những người tham gia khảo sát đến từ nhiều loại hình tổ chức khác nhau, bao gồm ngân hàng truyền thống, ngân hàng thách thức (challenger bank), các nhà cung cấp dịch vụ tiền điện tử, các công ty thanh toán phi ngân hàng như nhà cung cấp tài khoản merchant, và các cổng thanh toán.
Kết quả cho thấy 86% người tham gia cho biết đã có các quan hệ đối tác để hỗ trợ tích hợp stablecoin, 82% cho biết hạ tầng của họ, bao gồm cả ví và API, đã sẵn sàng, và 77% nhận thấy nhu cầu rõ ràng từ khách hàng đối với các sản phẩm stablecoin. Sự kết hợp giữa mức độ sẵn sàng và nhu cầu này cho thấy việc áp dụng không chỉ dừng ở lý thuyết. Hệ sinh thái đang tích cực xây dựng nền tảng để đưa stablecoin từ giai đoạn thử nghiệm sang các giải pháp thanh toán quy mô đầy đủ trong thực tế.
Tính thực tiễn của stablecoin thể hiện rõ nhất khi được áp dụng vào chi tiêu hàng ngày. Từ cửa hàng tạp hóa, nhà hàng cho đến các nền tảng thương mại điện tử, stablecoin ngày càng được chấp nhận như một hình thức thanh toán. Người bán được hưởng lợi từ tốc độ và phí thấp, trong khi người tiêu dùng tận hưởng sự đơn giản khi thanh toán trực tiếp từ ví của mình.
Một số công ty tiêu biểu cho thấy quá trình áp dụng này đang hình thành như thế nào:
- Shopify: Một trong những nền tảng thương mại điện tử lớn nhất hiện đã cho phép người bán chấp nhận thanh toán bằng stablecoin, giúp người mua thanh toán bằng đô la kỹ thuật số dễ dàng như dùng thẻ tín dụng.
- Kast: Thông qua các loại thẻ có thể thêm vào điện thoại hoặc yêu cầu ở dạng vật lý, Kast cho phép người dùng chi tiêu bằng stablecoin ở bất cứ đâu chấp nhận thẻ truyền thống, cả trực tuyến lẫn trực tiếp.
- Stripe: Bằng cách bổ sung hỗ trợ stablecoin vào hạ tầng thanh toán của mình, Stripe cho phép người bán chấp nhận đô la kỹ thuật số trực tiếp ngay tại bước thanh toán, giúp thu hẹp khoảng cách giữa tiền điện tử và hạ tầng thanh toán truyền thống.
Những tích hợp này tạo ra trải nghiệm liền mạch, nơi giao dịch stablecoin gần như không khác gì thanh toán truyền thống, nhưng lại vận hành trên hạ tầng blockchain nhanh hơn và rẻ hơn nhiều. Cùng nhau, chúng cho thấy stablecoin đang vượt ra khỏi phạm vi các nền tảng crypto-native để trở thành công cụ thực tiễn cho thương mại chính thống.
Triển vọng tương lai: Áp dụng chính thống đang đến gần?
Khi stablecoin tiếp tục được đón nhận rộng rãi hơn, câu hỏi tự nhiên đặt ra là tương lai của việc áp dụng chính thống sẽ trông như thế nào. Một yếu tố quan trọng định hình cuộc thảo luận này là sự trỗi dậy của tiền kỹ thuật số ngân hàng trung ương (CBDC). Các chính phủ trên toàn thế giới đang nghiên cứu các phiên bản kỹ thuật số của đồng nội tệ, có thể giúp đơn giản hóa thanh toán và hiện đại hóa hệ thống tài chính.
Mặc dù CBDC có tiềm năng mở rộng việc sử dụng tiền kỹ thuật số, chúng cũng làm dấy lên lo ngại về tập trung hóa quyền lực và giám sát, vì quyền kiểm soát hoàn toàn nằm trong tay chính phủ và ngân hàng trung ương. Điều này tạo ra sự tương phản với stablecoin, vốn được phát hành bởi các tổ chức tư nhân nhưng vẫn giữ được đặc tính mở và không biên giới của tài sản blockchain.
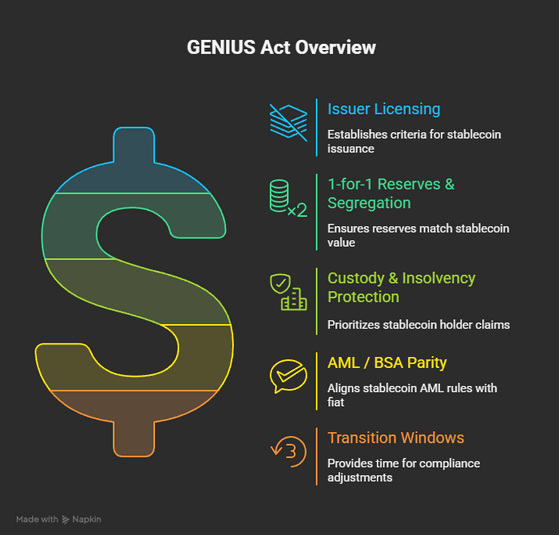
Để stablecoin đạt được mức sử dụng phổ biến trong đời sống hàng ngày, một số điều kiện cần phải được đáp ứng. Điều kiện đầu tiên là một khung pháp lý rõ ràng, mang lại sự chắc chắn cho doanh nghiệp và người tiêu dùng. Một ví dụ gần đây là The Genius Act được thông qua tại Hoa Kỳ, một đạo luật mang tính bước ngoặt được thiết kế nhằm tạo ra một khung pháp lý toàn diện cho stablecoin. Đạo luật này tập trung vào việc đảm bảo dự trữ hợp lý, tính minh bạch, và quản trị rủi ro đối với các tổ chức phát hành, đồng thời bảo vệ người tiêu dùng phụ thuộc vào các tài sản kỹ thuật số này để thanh toán. Bằng cách thiết lập các tiêu chuẩn, The Genius Act đặt ra một tiền lệ cho cách các nền kinh tế lớn có thể áp dụng stablecoin một cách có trách nhiệm.
Một yêu cầu quan trọng khác là phát triển hạ tầng. Ngay cả khi đã có quy định pháp lý, công nghệ nền tảng vẫn phải có khả năng mở rộng, đáng tin cậy, và an toàn. Ví, API, và hạ tầng thanh toán cần được tích hợp một cách trơn tru để giao dịch stablecoin có cảm giác liền mạch như quẹt thẻ tín dụng hay chuyển khoản ngân hàng. Tin tốt là, như đã đề cập trước đó, phần lớn các tổ chức tài chính đã sẵn sàng ở khía cạnh này, với các quan hệ đối tác và hệ thống đã được thiết lập để hỗ trợ tích hợp.
Cuối cùng, việc các nhà bán hàng chấp nhận sử dụng sẽ là động lực quyết định cho việc áp dụng chính thống. Đối với người tiêu dùng, khả năng thanh toán bằng stablecoin tại các cửa hàng yêu thích, nền tảng trực tuyến, và doanh nghiệp địa phương chính là điều sẽ giúp chúng được nhìn nhận như tiền thật, thay vì chỉ là một công cụ tài chính ngách. Các công ty như Stripe và Shopify đang mở đường, nhưng sự chấp nhận rộng rãi hơn sẽ là điều cần thiết để củng cố vị trí của stablecoin trong thương mại hàng ngày. Bằng cách kết hợp sự rõ ràng về pháp lý, hạ tầng vững chắc, và việc các nhà bán hàng áp dụng rộng rãi, stablecoin đang trên đà củng cố vai trò của mình trong hệ thống tài chính toàn cầu. Những gì từng khởi đầu như một góc đầu cơ của crypto giờ đây đang định vị mình như nền tảng cốt lõi của một kỷ nguyên tiền tệ mới, không biên giới, hiệu quả, và được xây dựng cho việc sử dụng hàng ngày.
Sự chuyển dịch này không phải là điều sẽ đến trong một tương lai xa xôi nào đó; nó đang diễn ra ngay trước mắt chúng ta.
Để stablecoin của bạn làm việc cho bạn
Stablecoin đã chứng minh được mình nhanh hơn, rẻ hơn, và đáng tin cậy hơn so với tiền truyền thống. Chúng giúp người dùng tiết kiệm phí, loại bỏ thủ tục rườm rà, và ngày càng được chấp nhận trong mua sắm hàng ngày. Nhưng câu chuyện không dừng lại ở thanh toán. Một trong những lợi thế thường bị bỏ qua nhất là stablecoin có thể sinh lời thay vì nằm im trong ví của bạn.
Các nền tảng như Neutral Trade, cùng với những nền tảng khác trong không gian DeFi, đang mở rộng ý tưởng này. Thông qua các sản phẩm như NT Earn và JLP Delta-Neutral, người dùng có thể tiếp cận các sản phẩm sinh lời được thiết kế để gia tăng số dư của mình.
Điều này biến stablecoin từ một công cụ tiện lợi thành một công cụ tăng trưởng. Chúng không chỉ không biên giới và hiệu quả, mà còn tạo ra giá trị.
Website: https://www.neutral.trade/ · Docs · X · Discord · Telegram