原文:https://neutraltrade.medium.com/stablecoins-in-everyday-transactions-3d27fe4535a8
穩定幣在日常交易中的應用
穩定幣在支付領域的崛起
加密貨幣已經從投機性資產轉變為實用的金融工具。曾經只是小眾的網路實驗,如今已發展成日常生活中真正實用的工具。
穩定幣在日常交易中真正的優勢,在於它能夠緩解困擾大多數加密貨幣的價格波動問題。沒有人希望自己的支付資產價值,在手機於收銀台感應的那一刻與交易結算的那一刻之間發生波動。
穩定幣解決了這個問題。與美元(或其他貨幣)掛鉤,確保一杯咖啡或一趟計程車的費用,始終與使用者預期的金額完全一致,這使得穩定幣比 Bitcoin 或 Ethereum 這類代幣更適合作為實用的交易媒介。
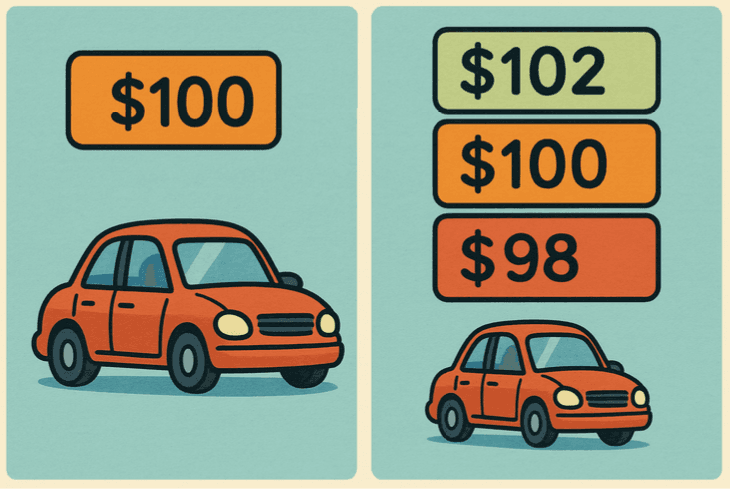
在上方的範例中,當有人選擇以波動性資產付款時(如右側所示),賣方最終收到的價值,可能會在買方核准付款的那一刻與交易確認的那一刻之間發生變化。
這是因為該資產的價值可能劇烈上漲或下跌,導致最終支付的價格可能高於或低於預期。
使用穩定幣時,唯一改變的只有付款方式,因此價格會固定維持在 $100(如左側所示)。這提供了一筆價值穩定的交易,買方確切知道要支付多少,賣方也確切知道會收到多少。
這種穩定性不僅保護消費者,也鼓勵商家採用。企業可以用穩定幣為商品定價,而不必因價值波動而不斷調整!
透過結合可預測性與區塊鏈支付軌道的效率,穩定幣不僅成為傳統系統的替代方案,在許多日常使用情境中更是更優越的選擇。
這正是敘事轉變之處:從對波動性資產的投機,轉向由穩定、無國界的數位美元所驅動的低摩擦、低費用交易。
跨境支付
全球跨境支付市場正穩定成長,根據JP Morgan的報告,預計到 2027 年將以每年 5% 的速度成長。
這項預測凸顯出,成本高昂且效率緩慢的傳統系統,正面臨因應全球數位化而演變的壓力。這樣的成長反映出,在經濟活動不再受國界或傳統系統侷限的時代,市場對更快速、更有效率的國際交易的需求正持續增加。
傳統金融系統往往將人們侷限在國界之內,跨境匯款涉及複雜的中介機構、高昂的手續費、繁瑣的文件作業,以及漫長的等待時間。將資金從一個國家匯往另一個國家,通常需要透過銀行、匯款服務或支付處理商,而每一個環節都會增添麻煩。
對於身在中國、想要匯款到美國的人來說,這個過程可能牽涉多家代理銀行、嚴格的資本管制、不同的時區,以及可能被拒絕的風險,這些因素都可能使款項延遲數天甚至數週才能到達收款人的帳戶。
有了穩定幣,這些障礙大多不復存在。
所需要的僅僅是一個相容的錢包,以及收款人的地址。使用者只需複製並貼上目標錢包地址、確認金額,就能在數秒內直接跨境匯款,而不必透過多個機構來說明交易理由。
這種直接性讓整個體驗不再像是穿越官僚體制的迷宮,反而更像是傳送一封電子郵件或一則訊息,簡單又清楚。
實務上,這為全球各地的人們開啟了新的機會。例如:
- 在日本的自由工作者,可以直接收到來自義大利客戶以 USDC 支付的款項,而不需要透過國際電匯。
- 在海外工作的家庭可以匯款回鄉,而不必經歷漫長的等待、繁瑣的程序或高額的手續費。
- 旅行者可以在國與國之間轉移資金,而不必擔心銀行營業時間或作業程序。
無需中介:點對點直接支付
傳統金融高度依賴中介機構。無論是銀行、匯款服務還是支付處理商,每一筆交易通常都要經過多方之手才能到達目的地。這些中間人不僅拖慢了流程,也提高了匯款的成本,尤其是跨境匯款。
對於銀行服務不足地區的人們來說,這套系統的限制更為明顯,要使用全球支付服務,往往必須符合嚴格的條件,或支付不成比例的高額費用。
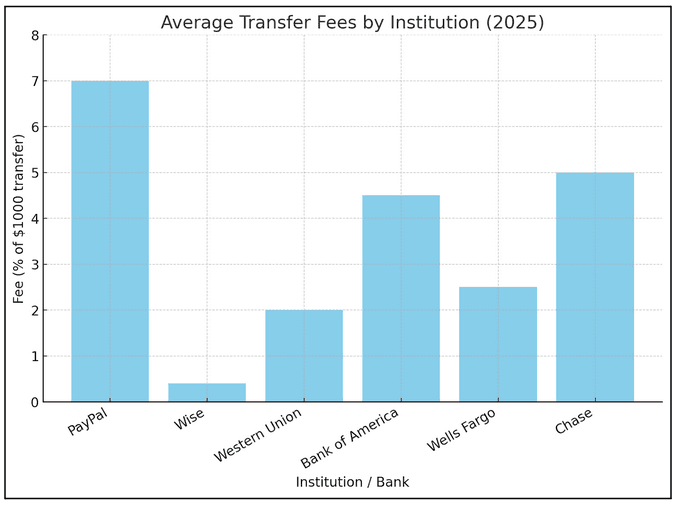
上方圖表清楚呈現了這個問題。在 PayPal、Chase、Bank of America 及 Western Union 等主要機構中,匯款 $1,000 的平均手續費約落在 3.6% 左右。這代表每一筆交易大約損失 $36,而這還不包含隱藏的匯兌加價或額外的延遲成本。
雖然像 Wise 這類業者提供較有競爭力的費率,但整體而言,這個金融體系中的中介機構,僅僅因為將資金從一處移動到另一處,就抽取了可觀的價值。
穩定幣改變了這種局面,讓使用者無需依賴銀行或金融守門人,即可進行點對點的直接支付。只要有網路連線,使用者就能在數秒內完成全球資產轉移,不需要代理銀行、審核延遲或虛高的服務費用。
這種直接性不僅降低了摩擦,也讓銀行基礎設施薄弱或具排他性地區的人們更容易取得金融服務。透過去除中介機構,穩定幣將資金的掌控權交還給個人,讓金融交易更快速、更簡單,也更具包容性。
交易:更低的成本,更廣的觸及範圍
在這個章節中,我們將探討在日常需求中,使用穩定幣取代傳統支付方式所帶來的財務優勢。
最明顯的優勢之一在於資金移動的成本。傳統支付方式、銀行匯款與匯款服務,都會產生隨時間累積的手續費。
相較之下,穩定幣運行在區塊鏈支付軌道上,唯一的成本是網路交易手續費,在 Solana 這類區塊鏈上,這筆費用小到幾乎可以忽略不計。
在 Solana 上進行 USDC 轉帳,平均每筆交易費用不到 $0.01,無論你匯出的是 $10 還是 $10,000 都一樣。這樣的差異顯然不算微小,而是具有變革性的,這使得穩定幣成為數位支付自然演進的結果。
透過銀行,匯出僅僅 $1 或 $2 是不切實際的,因為手續費可能會吃掉整筆款項。穩定幣則徹底顛覆了這個邏輯:匯出小額款項的成本,並不會比匯出大額款項來得高。
如此一來,穩定幣轉帳不僅降低了成本,也拓展了可能性。透過將手續費降到最低,穩定幣讓小額金融交易變得可行。這鼓勵了新形態的經濟活動,並讓更多資金留在使用者手中,而不是落入中間人的口袋。
財務掌控權
穩定幣賦予使用者更大的資金自主權,降低對傳統銀行與中介機構的依賴。使用者無需將資金託付給可能限制存取的機構,而是可以直接持有穩定幣,自行決定何時、如何移動自己的資產。
當這種掌控權與自我保管方案結合時,會變得更加強大。
穩定幣的主要優勢包括:
- 直接持有資產:使用者不需依賴經常對帳戶額度設限的銀行。
- 自我保管選項:確保最大程度的獨立性,即使中心化平台發生問題,資金依然安全。
- 全球可及性:任何擁有智慧型手機與網路連線的人,都可以在不需要機構核准的情況下儲存與傳送穩定幣。
雖然自我保管讓使用者擁有最大的掌控權,但也伴隨著更大的責任。一旦遺失私鑰或復原助記詞,就意味著永久失去存取資金的能力,因為沒有中央機構可以重設密碼或解鎖帳戶。
這份責任完全由你自己承擔:保護好你的私鑰,絕對不要遺失它們……否則後果自負
穩定幣於日常購物中的應用
按 Enter 鍵或點擊以檢視完整尺寸的圖片
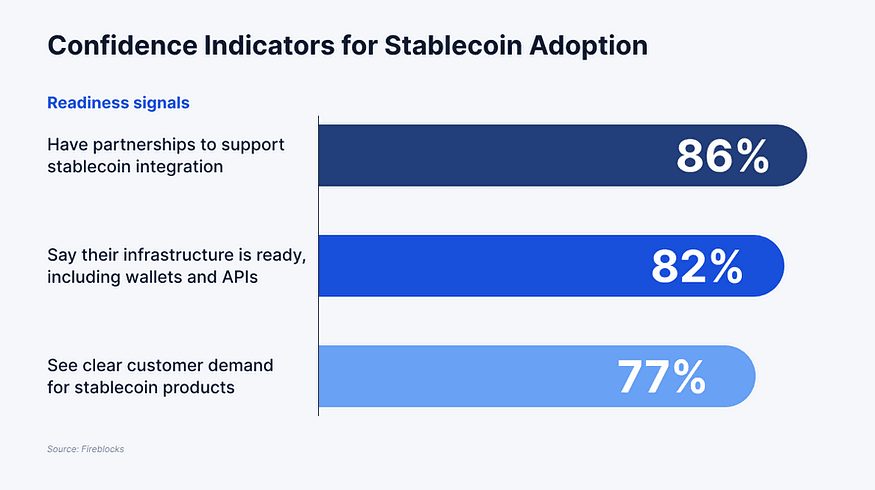
在這個章節開始之前,值得先看看這張來自Fireblocks的圖表,它清楚呈現出金融業將穩定幣導入主流支付系統的準備程度。這項調查蒐集了 295 位參與者的意見,其中大多數(61%)為 C 級高階主管,其餘則擔任資深職位。
這些受訪者來自各式各樣的機構,包括傳統銀行、挑戰者銀行、加密貨幣服務商、非銀行支付公司(如商戶帳戶服務商)以及支付閘道業者。
調查結果顯示,86% 的參與者表示已建立合作夥伴關係以支援穩定幣整合,82% 表示他們的基礎設施(包括錢包與 API)已準備就緒,77% 則明確看到客戶對穩定幣產品的需求。這種準備程度與需求的結合顯示,採用穩定幣已不再只是理論。整個生態系正積極為穩定幣從實驗性試點,轉型為全面落地的實際支付解決方案奠定基礎。
穩定幣的實用性,在應用於日常消費時展現得最為明顯。從雜貨採購、餐廳用餐到電商平台,穩定幣正日益被接受為一種支付方式。商家享有速度快、手續費低的好處,消費者則享受直接從錢包付款的簡便性。
以下幾家重要企業,展現了這股採用趨勢正如何成形:
- Shopify:這個全球最大的電商平台之一,已經允許商家接受穩定幣付款,讓消費者能像刷信用卡一樣輕鬆地以數位美元結帳。
- Kast:透過可加入手機或申請實體卡片的方式,Kast 讓使用者能在任何接受傳統卡片的地方,無論線上或線下,都能花用穩定幣。
- Stripe:透過在支付基礎設施中加入穩定幣支援,Stripe 讓商家能在結帳時原生接受數位美元,協助彌合加密貨幣與傳統支付軌道之間的落差。
這些整合創造出無縫的體驗,讓穩定幣交易的感受與傳統支付幾乎無異,卻運行在更快速、成本低廉許多的區塊鏈軌道上。整體而言,這些案例顯示穩定幣正跨出加密原生平台的範疇,成為主流商務中實用的工具。
未來展望:主流採用即將到來?
隨著穩定幣持續獲得關注,一個自然而然的問題是:主流採用的未來會是什麼樣貌?影響這項討論的關鍵因素之一,是央行數位貨幣(CBDC)的興起。世界各國政府正積極探索本國貨幣的數位版本,期望藉此簡化支付流程並使金融系統現代化。
儘管 CBDC 有潛力擴大數位貨幣的使用範圍,但由於控制權完全掌握在政府與央行手中,也引發了對中心化與監控的疑慮。這與穩定幣形成對比:穩定幣雖由私人機構發行,卻仍保有開放、無國界的區塊鏈資產特性。
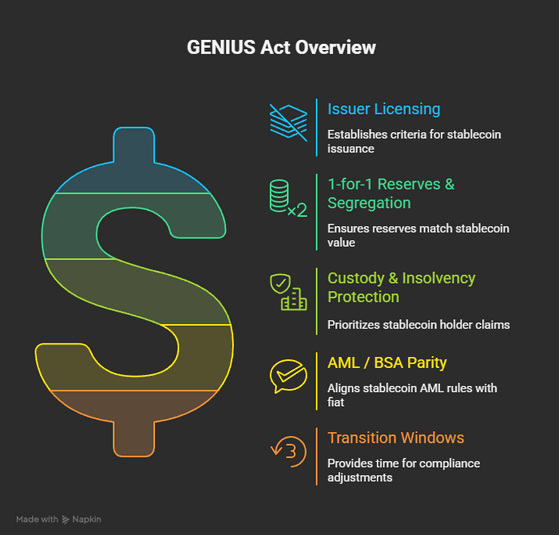
要讓穩定幣在日常生活中被廣泛使用,必須滿足幾項條件。首先是明確的法規,為企業與消費者提供確定性。近期的一個例子,是美國通過的 The Genius Act,這是一項旨在為穩定幣建立完整框架的里程碑式立法。該法案著重於確保發行方擁有適當的準備金、透明度與風險管理,同時保護依賴這些數位資產進行支付的消費者。透過建立標準,The Genius Act 為大型經濟體如何負責任地擁抱穩定幣樹立了先例。
另一項關鍵條件是基礎設施的建設。即使法規已經到位,底層技術仍必須具備可擴展性、可靠性與安全性。錢包、API 與支付軌道都需要順暢整合,讓穩定幣交易的體驗如同刷信用卡或銀行轉帳一樣無縫。好消息是,如同前文所述,大多數金融機構在這方面已經準備就緒,合作關係與系統都已到位以支援整合。
最後,商家的採用將是推動主流普及的最終關鍵。對消費者而言,能夠在自己喜愛的商店、線上平台與在地商家使用穩定幣付款,才是讓穩定幣被視為真正貨幣、而非小眾金融工具的關鍵。像 Stripe 與 Shopify 這樣的公司正在鋪路,但要讓穩定幣真正成為日常商務的一部分,還需要更廣泛的接受度。透過結合法規明確性、堅實的基礎設施與廣泛的商家採用,穩定幣正穩步鞏固其在全球金融體系中的地位。曾經只是加密貨幣領域中投機性的一角,如今正將自己定位為新時代貨幣的骨幹:無國界、高效率,並為日常使用而生。
這場轉變並非遙遠未來才會發生的事;它早已在我們眼前展開。
讓你的穩定幣為你創造價值
穩定幣已經證明自己比傳統貨幣更快速、更便宜、也更可靠。它們為使用者省下手續費、省去繁瑣的行政程序,並且在日常購物中被越來越廣泛地接受。但故事並不止於支付。穩定幣最容易被忽略的優勢之一,是它可以產生收益,而不是閒置在你的錢包裡。
像 Neutral Trade 這樣的平台,以及其他 DeFi 領域的業者,正在進一步發展這個概念。透過 NT Earn 與 JLP Delta-Neutral 等產品,使用者可以使用專為增加餘額而設計的收益型產品。
這讓穩定幣從一項便利工具,轉變為一項成長工具。它們不僅無國界、有效率,更具生產力。
官方網站:https://www.neutral.trade/ · Docs · X · Discord · Telegram