Neutral Autopilot:链上多策略金库
收益究竟从何而来、一家交易公司如何赢得投资组合中的一席之地,以及我们为什么选择多管理人而非单一管理人——这套已有30年历史的模式,我们正将它移植上链。
Neutral Autopilot 本周正式上线:一次存款,即可配置到我们所有实盘运行的市场中性策略中,并随市场状况变化自动再平衡。
在发布文章中,我介绍了我们的金库相较于其他收益市场产品,在结构上究竟有何不同:资产托管、费用公平性、经过核实的报告、可控的风险。这一篇讲的是幕后运作的机制本身:收益究竟从何而来,一家交易公司如何赢得组合中的一席之地,以及我们为什么选择多管理人而非单一管理人。
我们创造收益
这是我最看重的部分,也是外界最难看清的部分。
大多数收益类产品做的其实是“比价”。它们扫描市场上能找到的最佳利率,把资金导入其中,再从中抽取一部分作为佣金。这门生意本身无可厚非,但你要清楚自己买的是什么:一个为了让APY最大化而选择最省事路径、却不在乎风险的中间人。有多少策展人(curator)因为向Stream Finance和USR提供借贷流动性而遭受重创?他们提供流动性,究竟是因为做足了尽职调查的功课,还是仅仅因为APY够高?
我们做的不是这门生意。我们搭建量化基础设施,引入真正的交易团队,部署我们自己的风险限额、金库逻辑和杠杆机制。我们不是在筛选收益机会,而是在打造阿尔法。
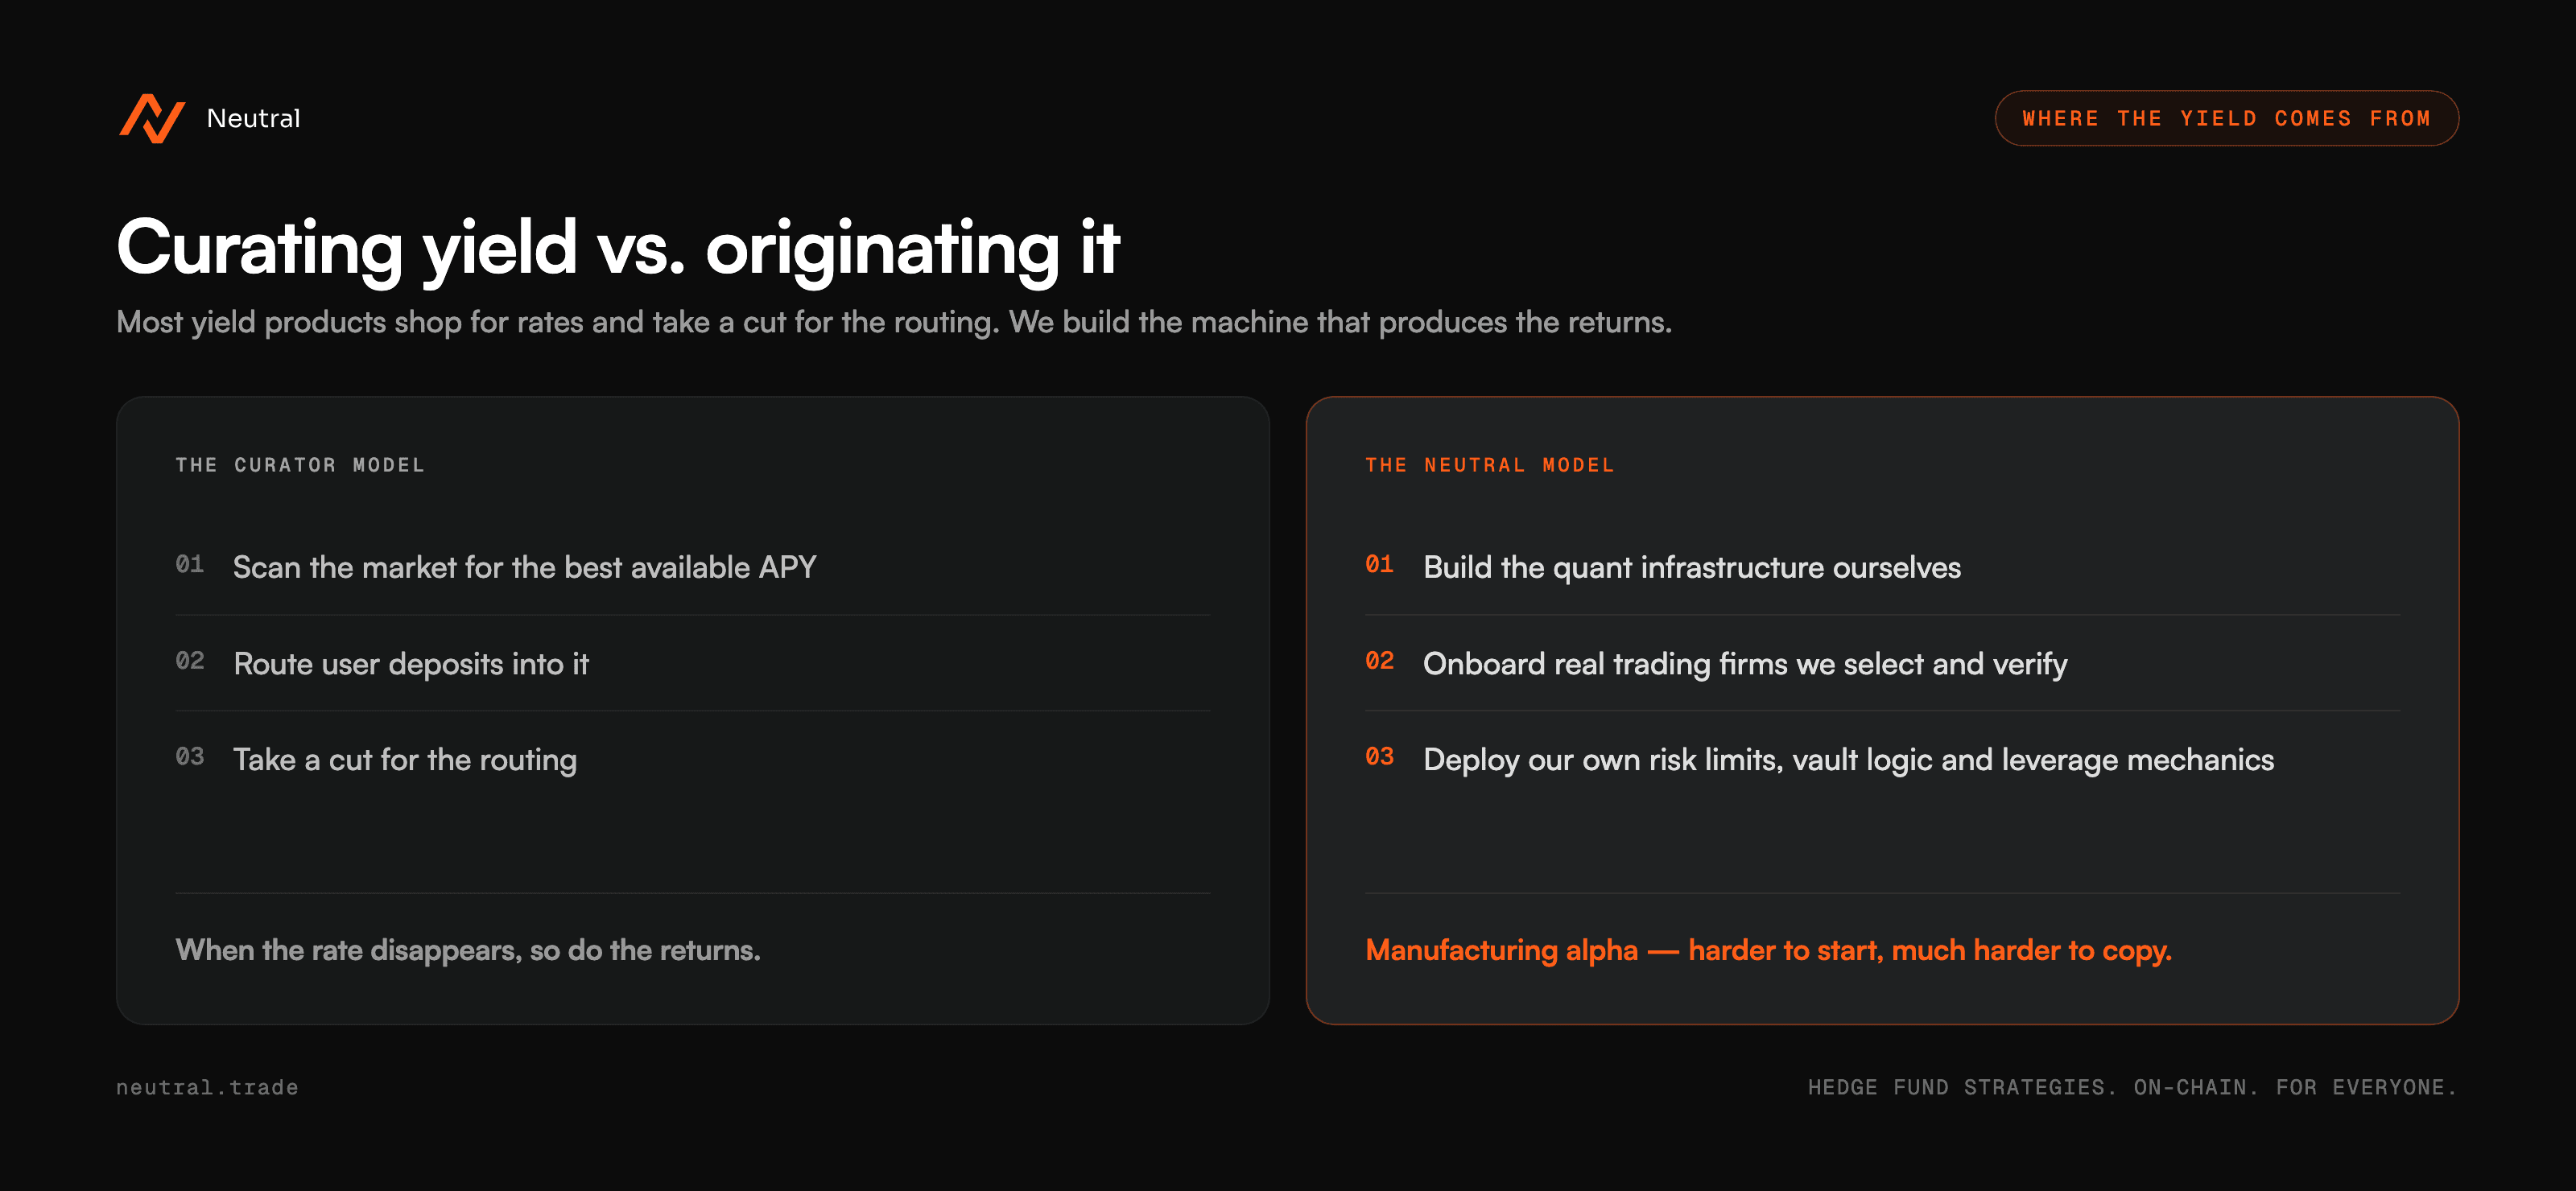
这种差异会在市场环境逆转时显现出来。一旦策展人当初比价所依赖的利率消失,他们的收益也随之消失。而我们的收益,来自我们亲手搭建机制、由我们挑选的交易团队运作、并在我们自己设定的限额之内产生的策略。这门生意,起步更难,被复制的难度也大得多。
策略如何赢得一席之地
“我们挑选的交易团队”这句话里,藏着不少没有明说的内容,所以下面我把这个筛选过程也讲清楚。
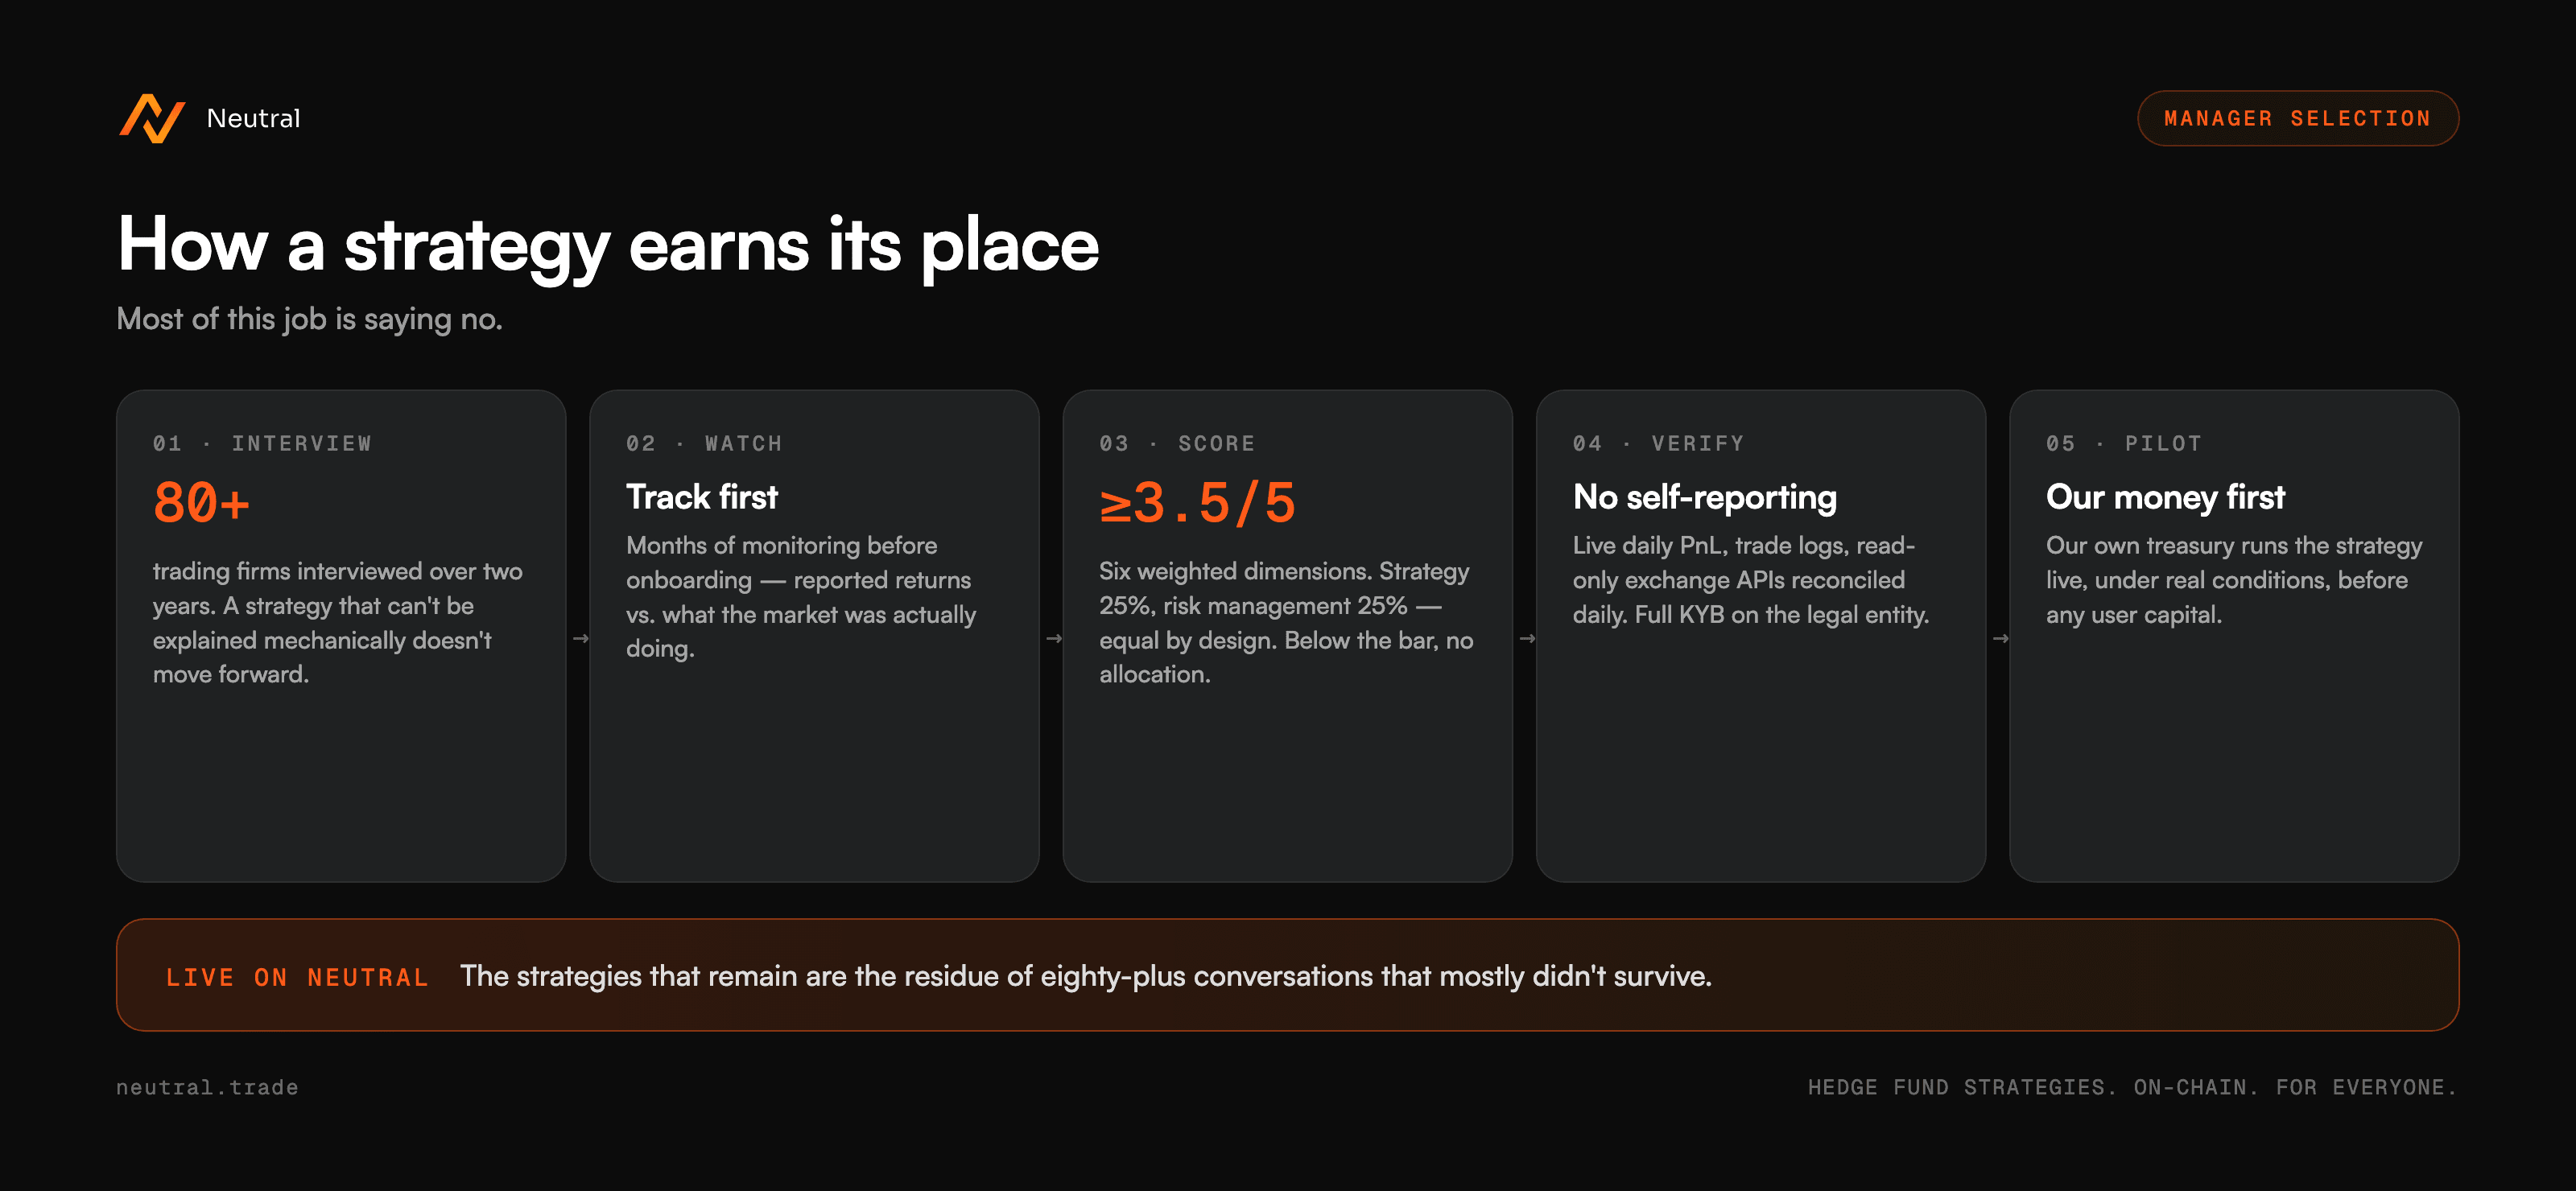
过去两年里,我们面谈了超过80家交易公司。对其中大多数来说,这场对话并没有以“是”或“否”收尾,而是以我们持续观察收尾。对于尚未接入的公司,我们会持续跟踪其表现,有时长达数月,将它们上报的数据与市场实际走势进行比对,从而弄清楚它们的收益究竟从何而来。一项策略,如果无法向我们说清楚其中的运作机制(交易的是什么、优势为何存在、对手方是谁),无论数字看起来多漂亮,都不会进入下一步。
进入下一步的公司,要经过一套标准化评分体系:六个加权维度,权重本身就说明了我们看重什么。策略与业绩记录占25%,风险管理再占25%。两者权重相同,这是刻意设计的:一个杠杆限制不明确的出色策略终会失败,这样的结局我们已经见过太多次。其余维度覆盖基础设施与技术、运营成熟度(单人操盘的团队会受到更严格的关键人风险审查,这是这个行业反复吸取却总也吸取不够的教训)、交易对手与法律地位,以及与组合的契合度。及格分数线:5分制中的3.5分。低于这个分数,无论说辞多么诱人,都不予配置。
而验证环节,是我尤其要强调的部分。仅凭回测数据永远不够。我们要求提供带有每日PnL和时间戳的实盘业绩记录、历史交易日志,以及我们每日核对的只读交易所API权限。自行填报的表格,不会被当作任何形式的证据。每家公司都要就其法律主体接受完整的KYB审查:受益所有权、监管状况,以及向其现有投资人和交易所进行的背景核实。业绩记录一旦无法验证,无论这家公司在其他方面得分多高,都会被直接挡在门外。
而即便一家公司通过了所有关卡,我们的工作也还没有结束。在任何策略获得用户资金之前,我们都会先用自有资金进行实盘运行,经历相当长的一段时间,接受真实市场条件和真实运营审视的考验。策略是否真正经得起考验,而不只是在纸面上有说服力,正是在这个阶段见分晓。有些策略没能撑过这个阶段——这也意味着,对于那些没能站稳脚跟的策略,是我们自己先承担了亏损,好让用户不必承担。
我们的部分合作公司以公开化名运作。它们的商业协议不允许公开披露其法律名称。化名只影响我们对外公布的内容,不影响我们的核实工作:KYB审查、业绩记录核实和每日对账,全部都是针对真实主体进行的。
说到底,这份工作大部分时间都在说“不”。Neutral平台上的这些策略,是八十多场对话里最终留下的结果——其中大多数都没能走完整个流程。
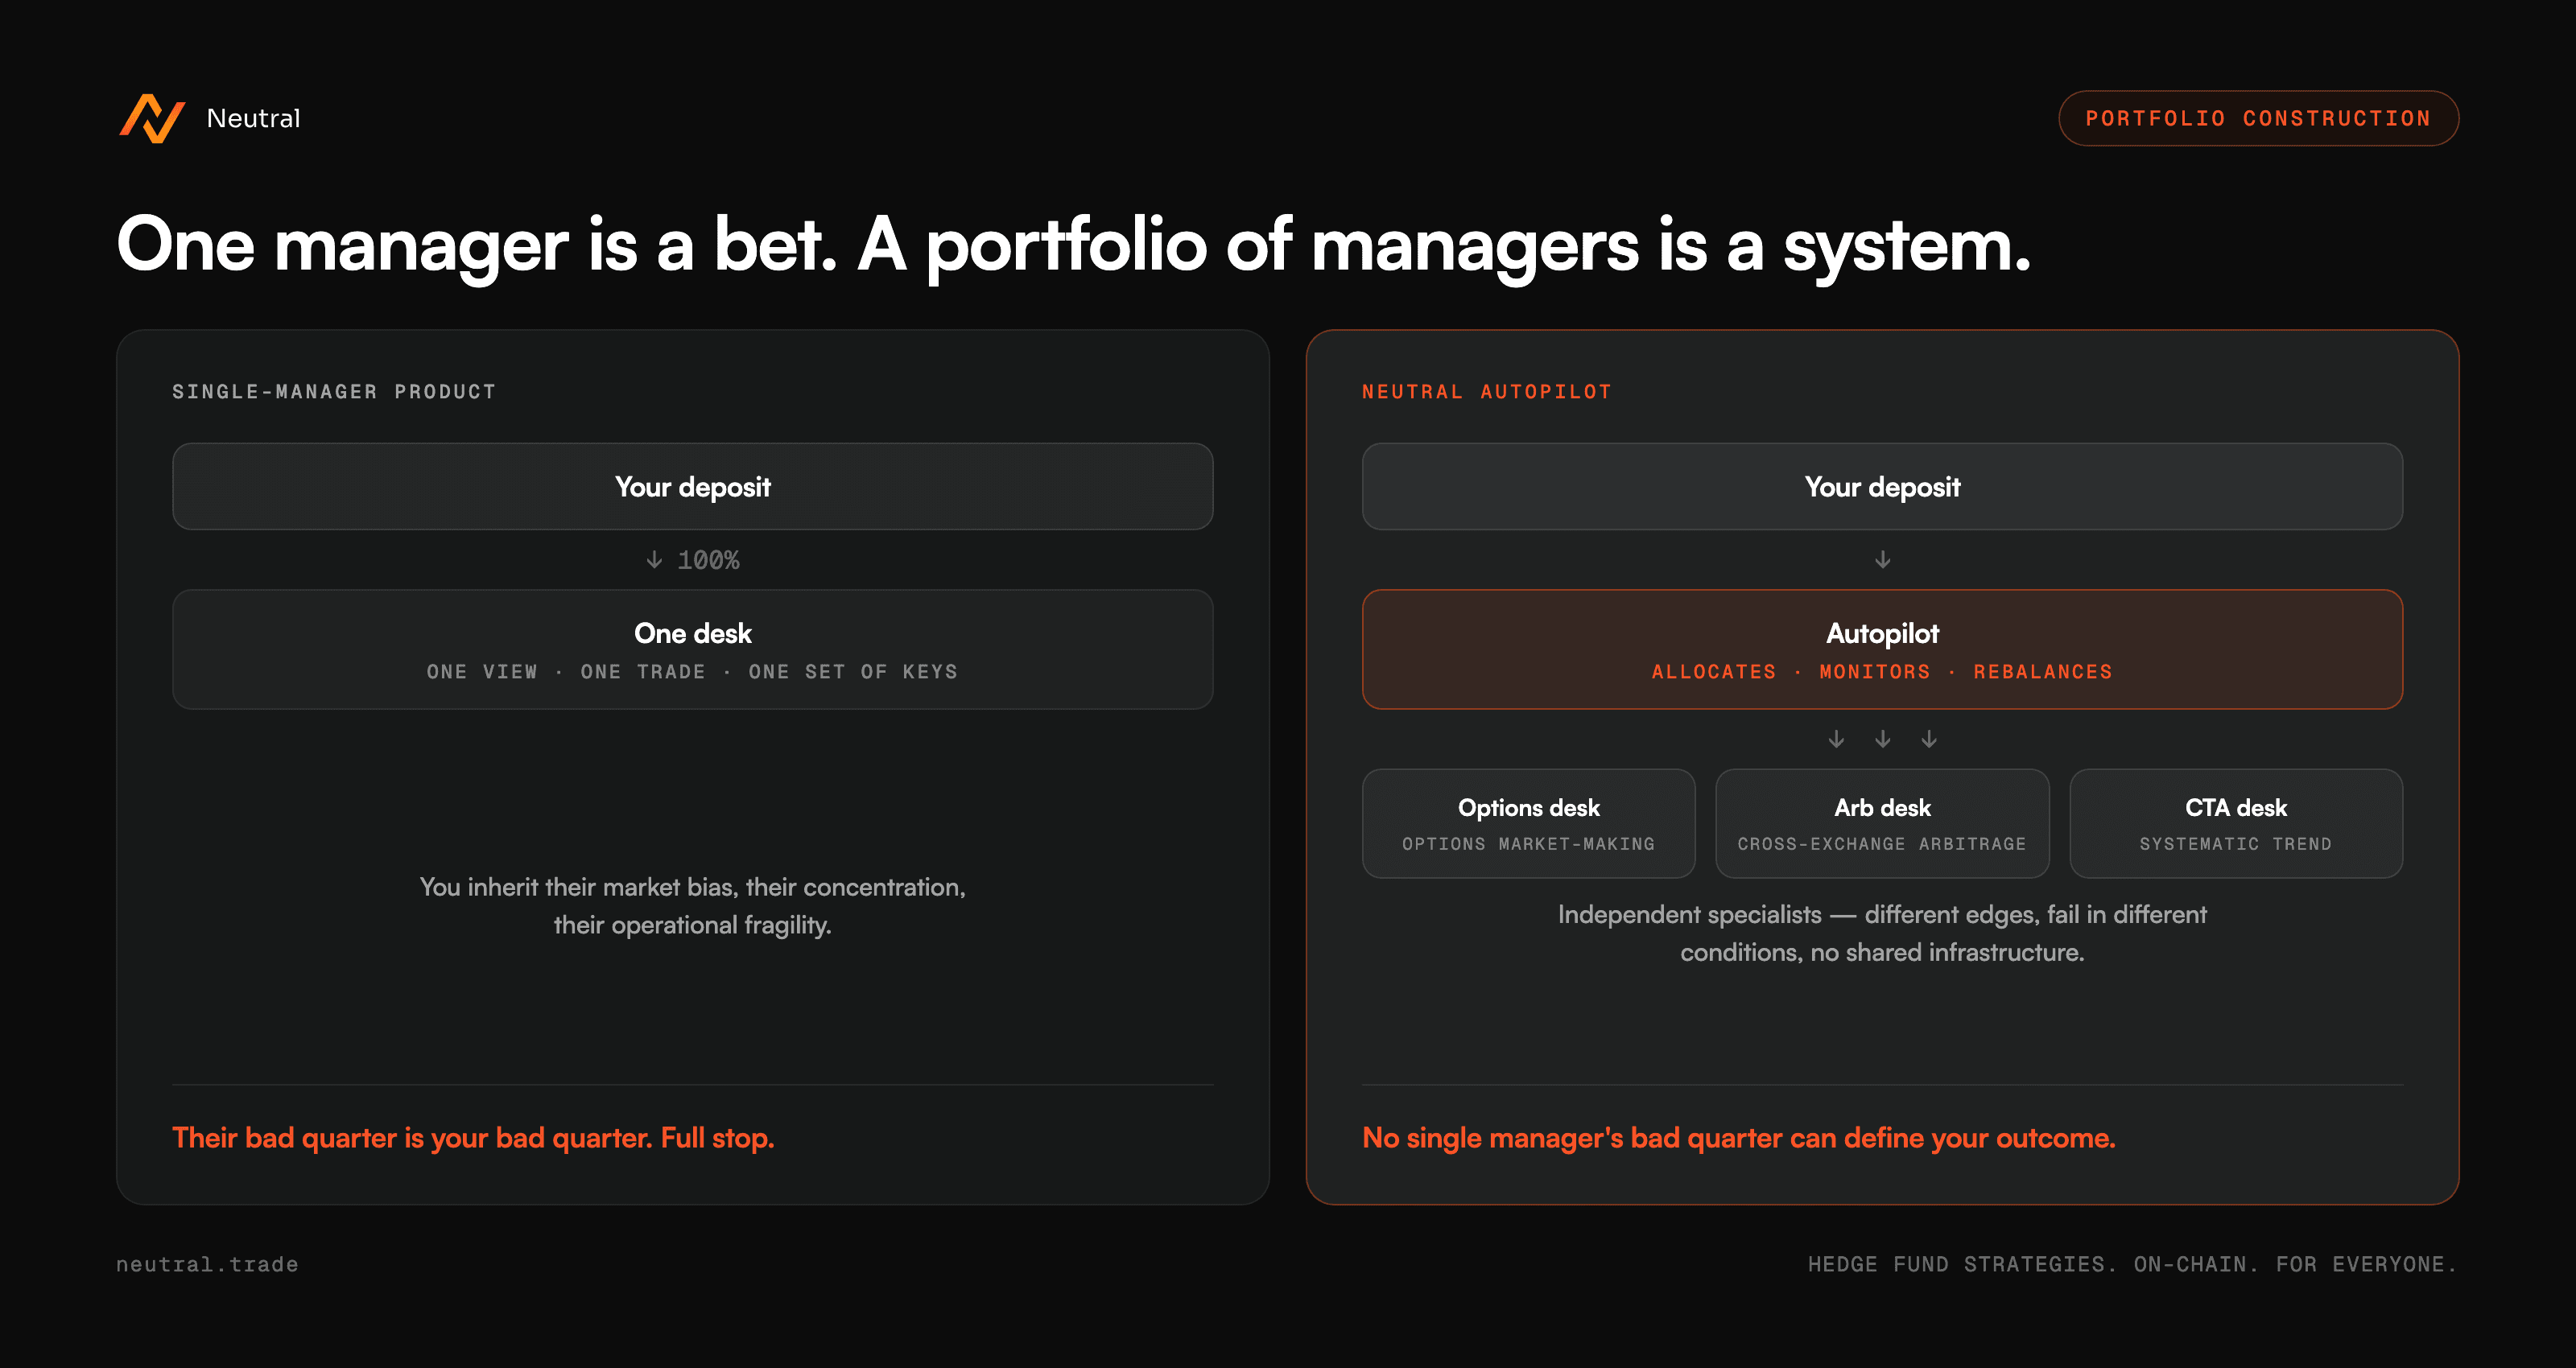
单一管理人是一场赌注,管理人组合才是一套系统。
这才是Autopilot优于市场上所有单一策略、单一管理人产品的真正理由。
当你把资金存入一个单一管理人的产品时,你继承的是这个管理人的一切:他们对市场走向的判断偏见、他们在最擅长交易上的仓位集中度,以及他们的运营脆弱性。一张交易台,一套密钥,一个团队,只需一个糟糕的季度。管理人不需要不诚实就能让你受损,他们只需要是人。每个管理人都有自己的判断,而判断有时会出错;当你的全部资金都押在同一个判断之上,他们糟糕的一个季度,就是你糟糕的一个季度,没有任何缓冲。
我们搭建的是完全相反的结构。Autopilot将资金配置到多家独立的交易公司,每一家都是各自领域的专家:期权团队专注期权做市,套利团队专注跨交易所套利,没有谁被要求样样精通。它们的策略来自不同的优势来源,在不同的条件下失效,彼此之间也不共享基础设施,因此不会有任何单一管理人的判断偏差、爆仓或糟糕的一个季度,能够左右你的最终结果。
而且,筛选的标准从来不只是“收集好策略”这么简单。因为我们跟踪的公司数量,远多于我们最终接入的数量,所以每一个候选对象都是放在整个组合的背景下评估的,而不是孤立看待。在任何策略上线之前,我们都会对相关性、资产重叠度和分散化收益进行跨组合分析。我们常常会选择一个真正不相关的小众策略,而不是一个更大、更亮眼、却与我们现有策略重叠的选项。我们问的从来不是“这个策略好不好?”,而是“加入它之后,整个组合会不会变得更好?”
这是两个不同的问题,而第二个问题,就是多策略投资这整门学科的核心。
我们借鉴的这套模式,已有30年历史
这些都不是什么新想法。不是我们发明的,我们只是把它移植过来。
Millennium管理的资产规模超过900亿美元,它不是一支基金只运行一种策略,而更像是许多支对冲基金团队汇聚在同一屋檐下的一座城市。数十到数百名各自独立的基金经理,各自运作自己的策略(量化、统计套利、全球宏观、信用、趋势、波动率),而公司则对每个团队都执行严格的风险管控:明确的回撤限额、杠杆上限、实时PnL监控。公司提供全套基础设施:交易执行、后台运营、合规、报告、数据和募资。基金经理只需要做好一件事:创造阿尔法。资金则会根据历史业绩、策略容量和风险调整后收益,动态流向真正创造回报的团队。
最终结果,是一台跨越不同市场周期、依然能持续为投资者创造回报的多元化、风险可控的引擎。
现在,请再读一遍上面这段话。独立的交易团队。风险限额由我们强制执行,而不是由他们口头承诺。资金根据业绩和容量动态分配。
这就是Neutral Autopilot:把多策略架构应用到链上。两相对照:
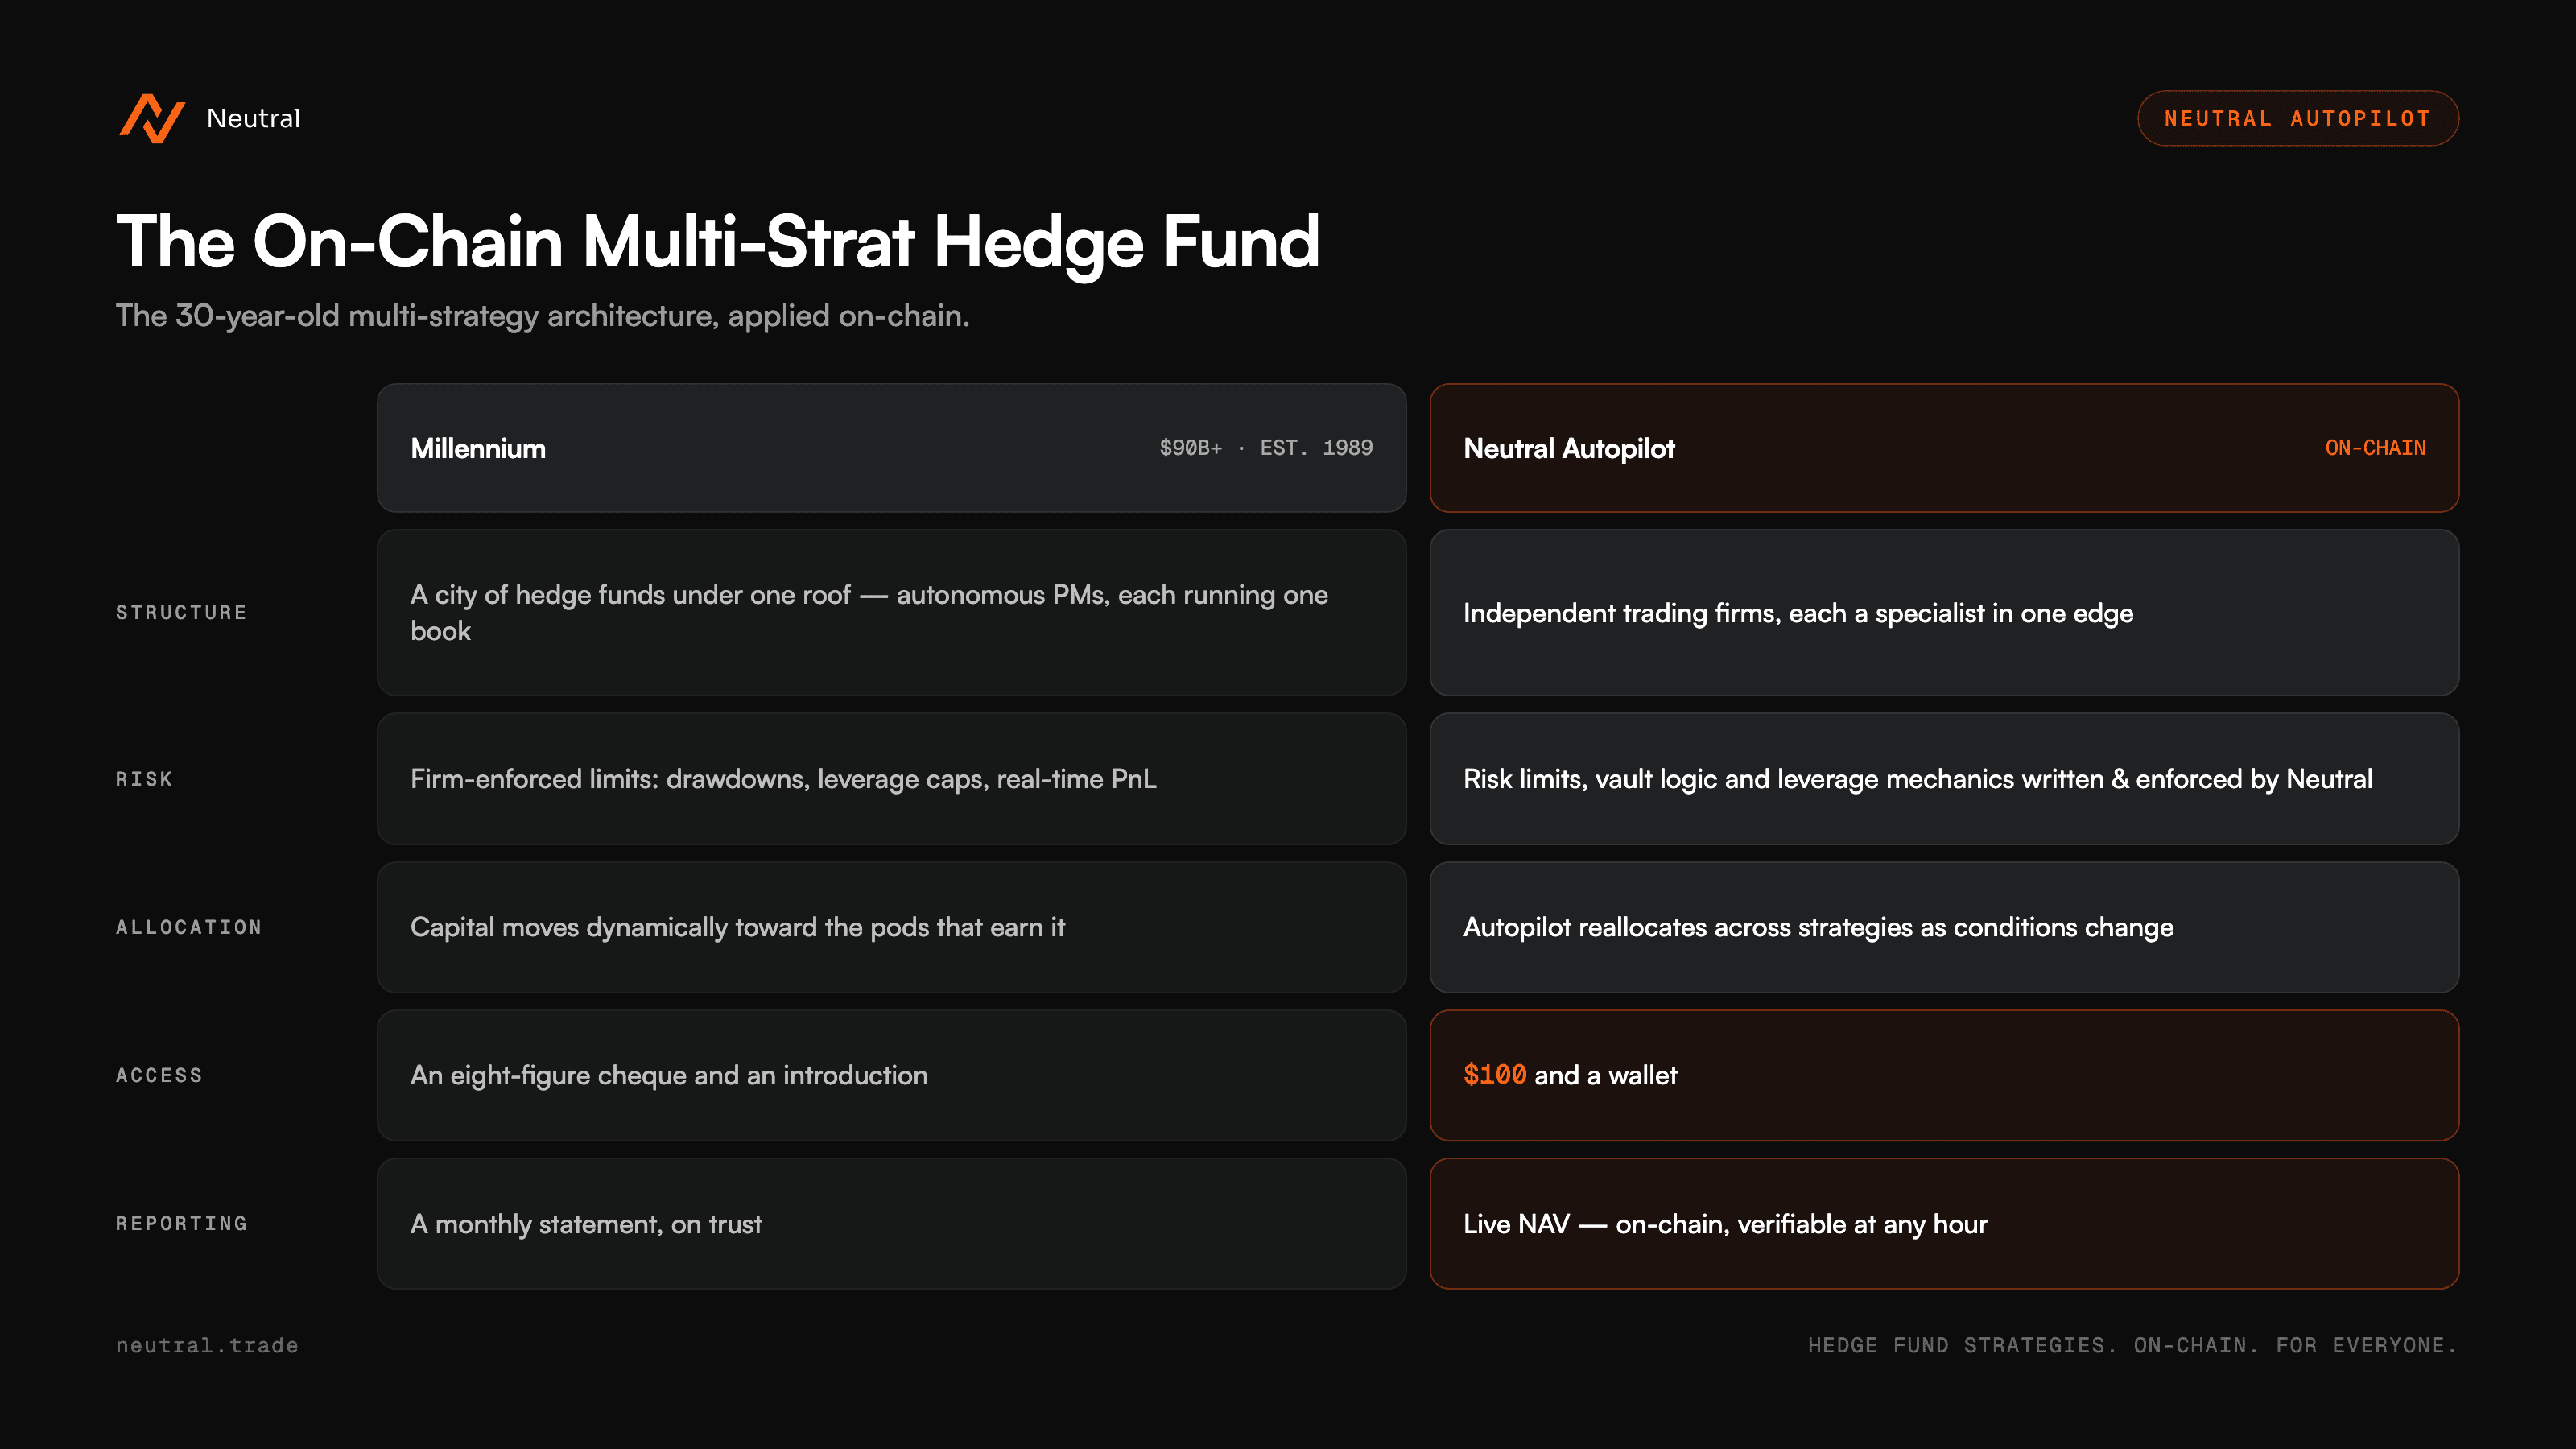
只有两点不同。Millennium的投资者需要一张八位数金额的支票,还需要有人引荐。我们的用户只需要100美元和一个钱包。Millennium的投资者要等每月对账单,我们的用户可以实时查看NAV。
CeFi执行,DeFi透明。
交易发生在流动性真正聚集的地方:主流中心化交易场所,拥有真实的深度和真实的成交质量。假装并非如此,只会让用户在滑点上多付钱,而我们不打算为了表面好看去支付这笔代价。
但记账环节是在链上完成的,你可以随时查证。我们的金库在链上。PnL在链上。业绩记录在链上:透明、可验证、可审计,你可以在任何时间自行查看,不需要向我们提出任何请求。
传统资产管理给你的是一份月度对账单,并要求你选择信任。我们给你的是一个区块浏览器。
这是为互联网时代重新打造的资产管理。
Millennium用了三十年时间证明这套模式行得通。而我们要把同一套架构,带给每一个只有100美元和一个钱包的人。