返回日志
研究August 20, 2026
Neutral Autopilot:风险管理、监控、再平衡与策略配置
Autopilot 如何监控投资组合敞口、再平衡在何时触发,以及优化层如何决定资金分配给哪些策略。
Neutral Autopilot 在投资组合层面管理风险,持续优化资金在多个策略金库之间的配置。
系统不依赖主观判断或对单个策略进行择时,而是使用量化方法优化资金配置,并通过持续监控和系统化再平衡来维持该配置。
投资组合监控
Neutral Autopilot 持续跟踪投资组合层面的敞口和资金分布,包括:
- 每个策略的资产净值(NAV)及待处理的资金流动;
- 投资组合总 TVL,以及每个策略当前的配置权重;
- 实际配置权重与优化目标权重之间的偏差;
- 配置漂移可能导致的潜在集中度风险或配置不足风险。
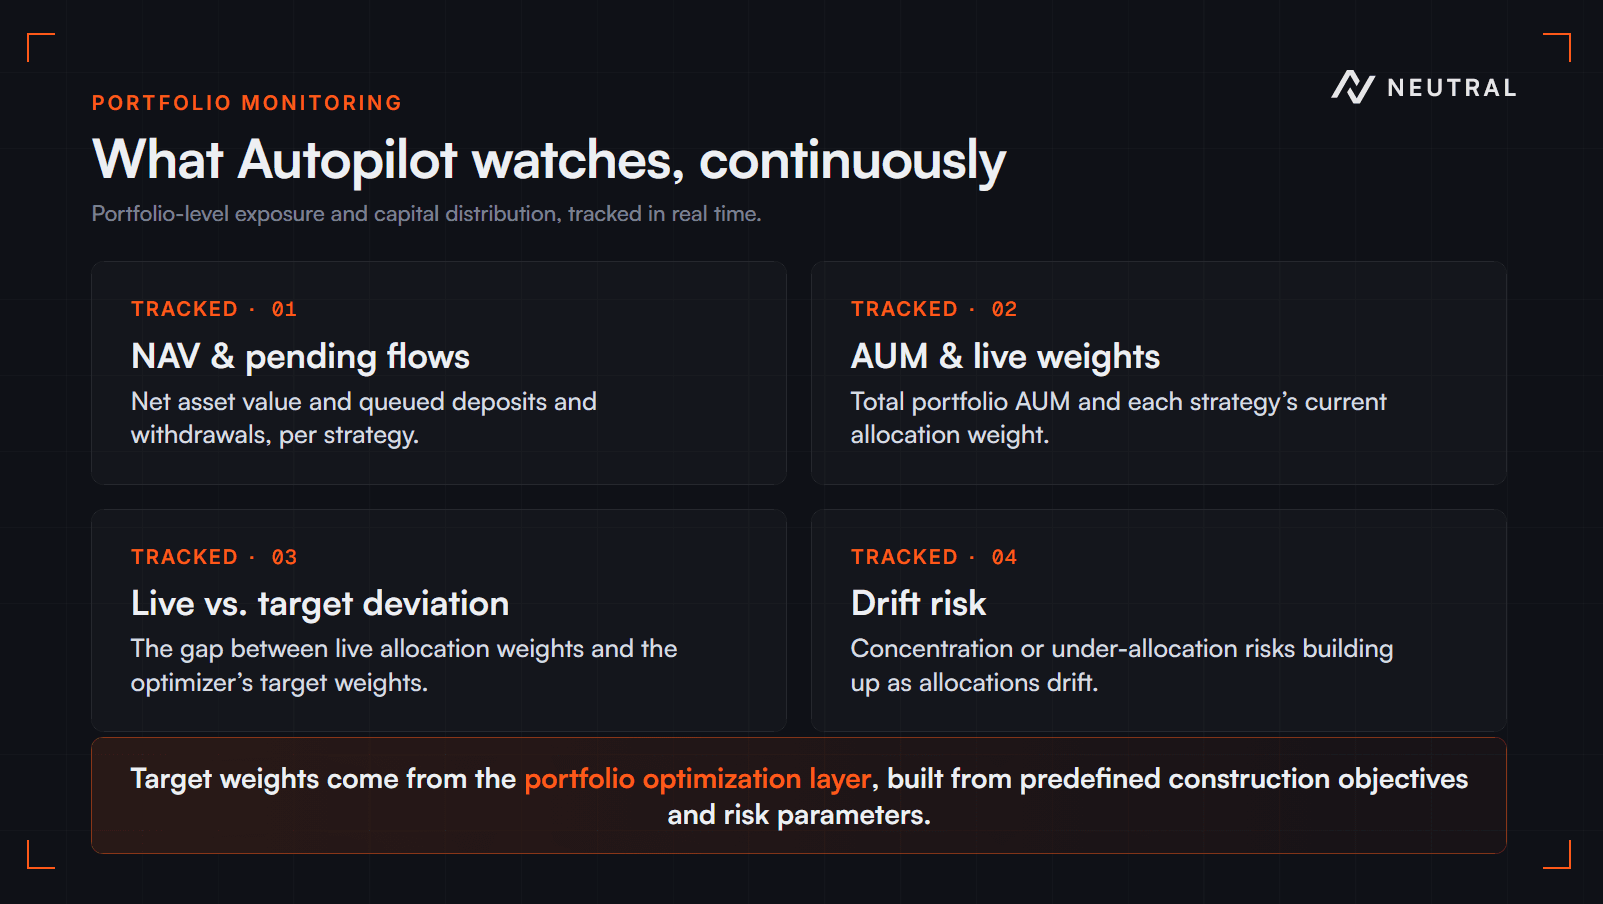
目标权重由投资组合优化层生成,该层根据预设的投资组合构建目标和风险参数,确定各策略之间的最优配置。
再平衡机制
当实际投资组合配置相对优化目标配置发生重大偏离时,系统将触发再平衡;该判断已计入因策略收益而产生的自然漂移。
为避免因短期市场波动而产生不必要的调仓,Neutral Autopilot 采用死区机制,过滤掉低于预设阈值的微小配置偏差。
当满足再平衡条件时:
- 从超配策略中撤出资金;
- 将资金配置到低配策略;
- 整体投资组合将逐步恢复至优化配置状态。
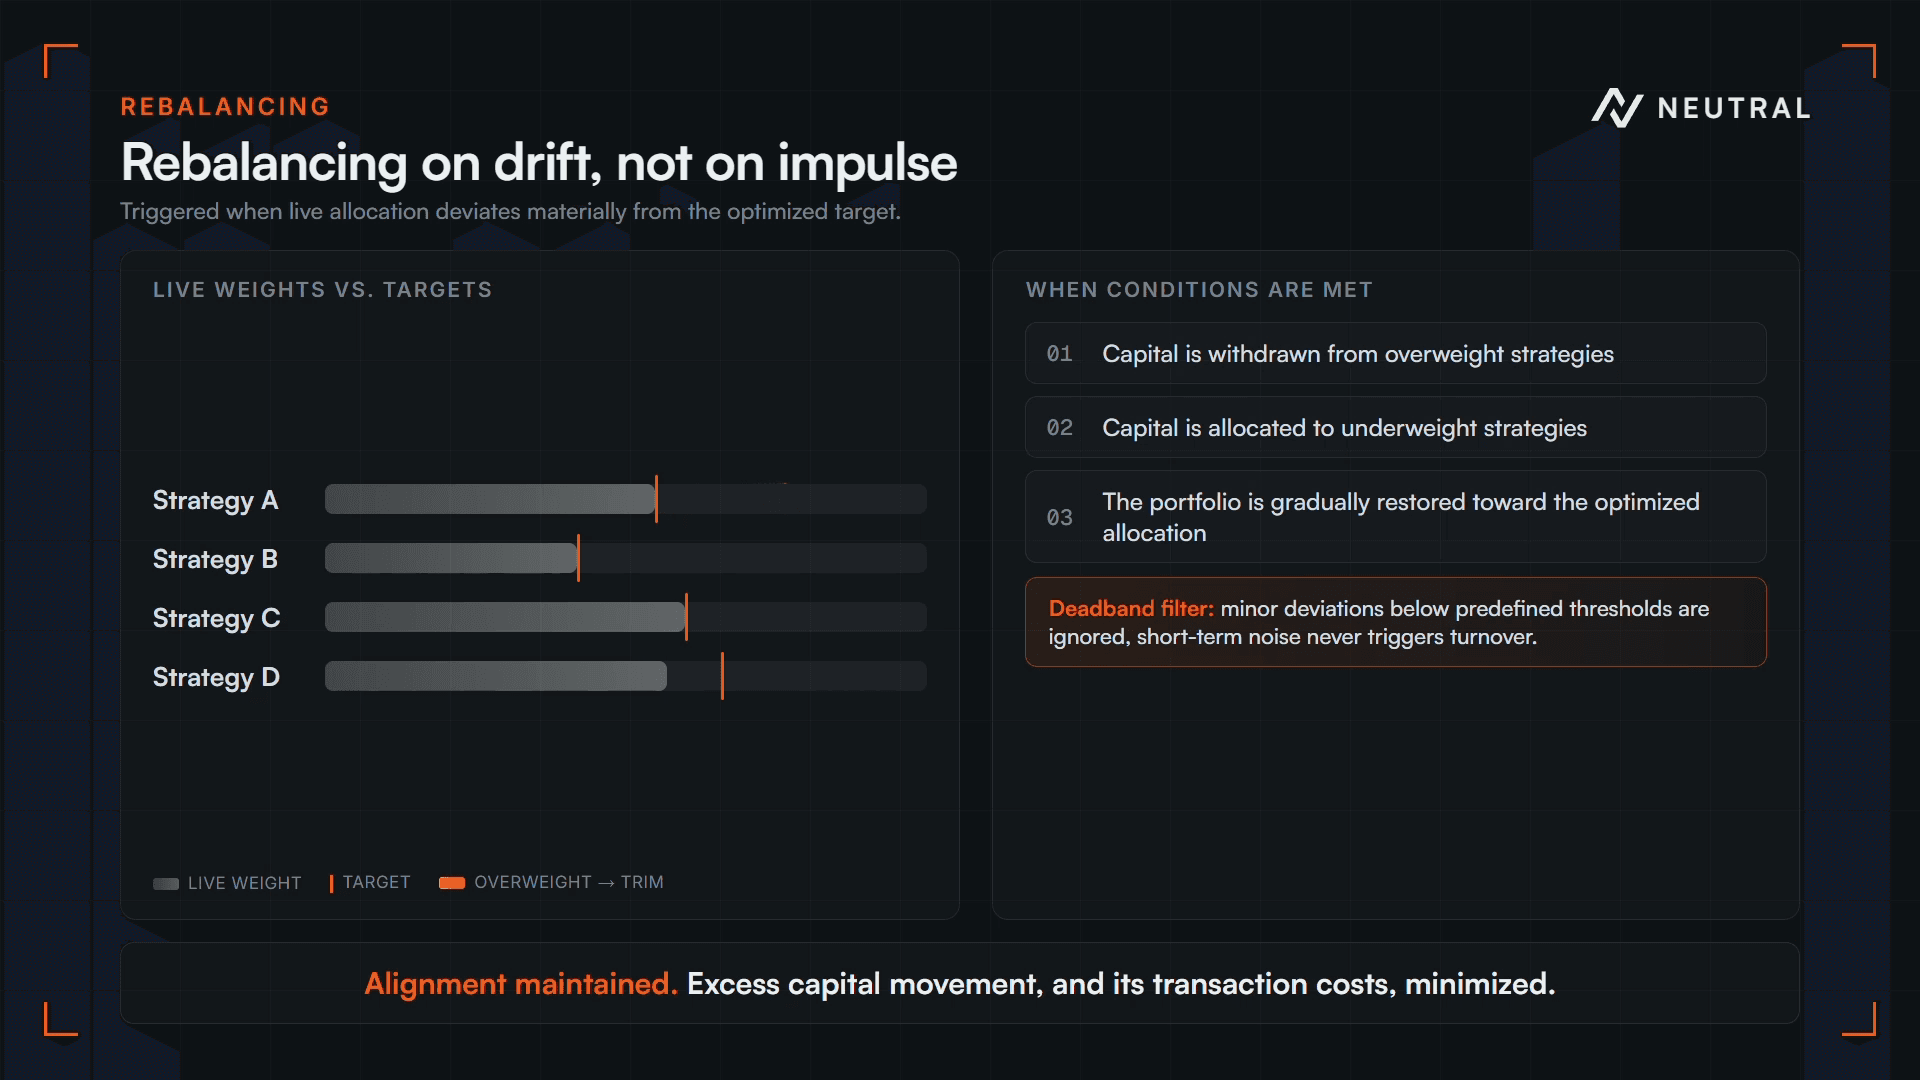
这种方法在确保投资组合保持一致的同时,最大限度地减少过度的资金调动和交易成本。
策略选择与资金配置
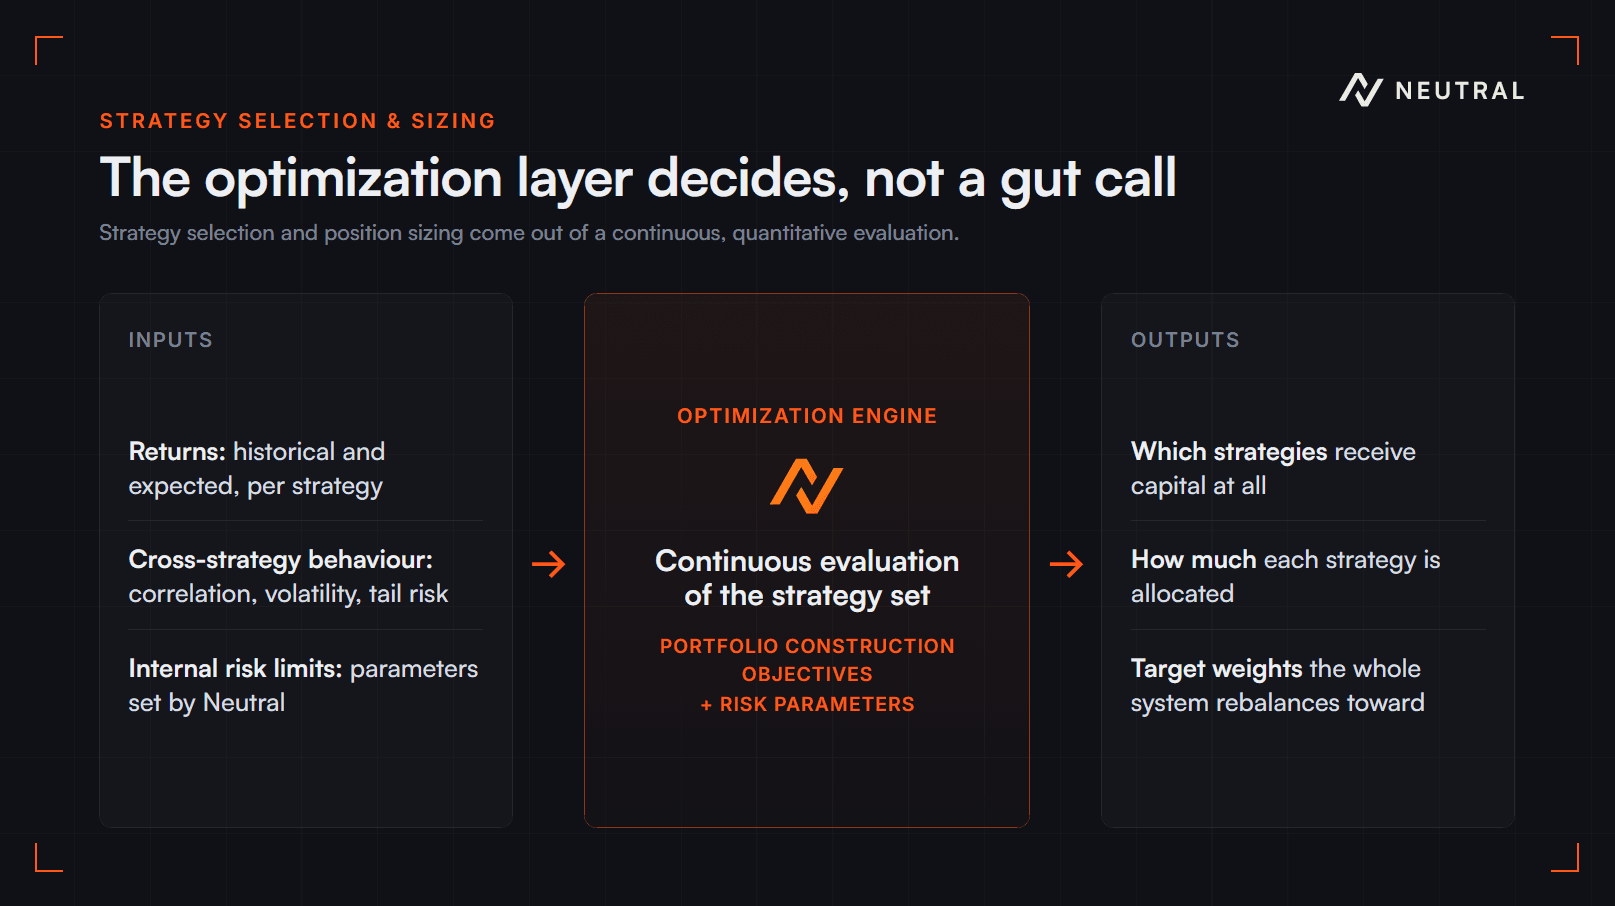
策略选择和仓位规模由优化层决定。优化过程取决于:
- 每个策略的历史收益与预期收益;
- 策略收益之间的相关性、波动率与尾部风险;
- 内部风险限额与参数。
优化引擎持续评估策略集合,并确定:
- 哪些策略应当获得资金;
- 每个策略应配置的适当规模。
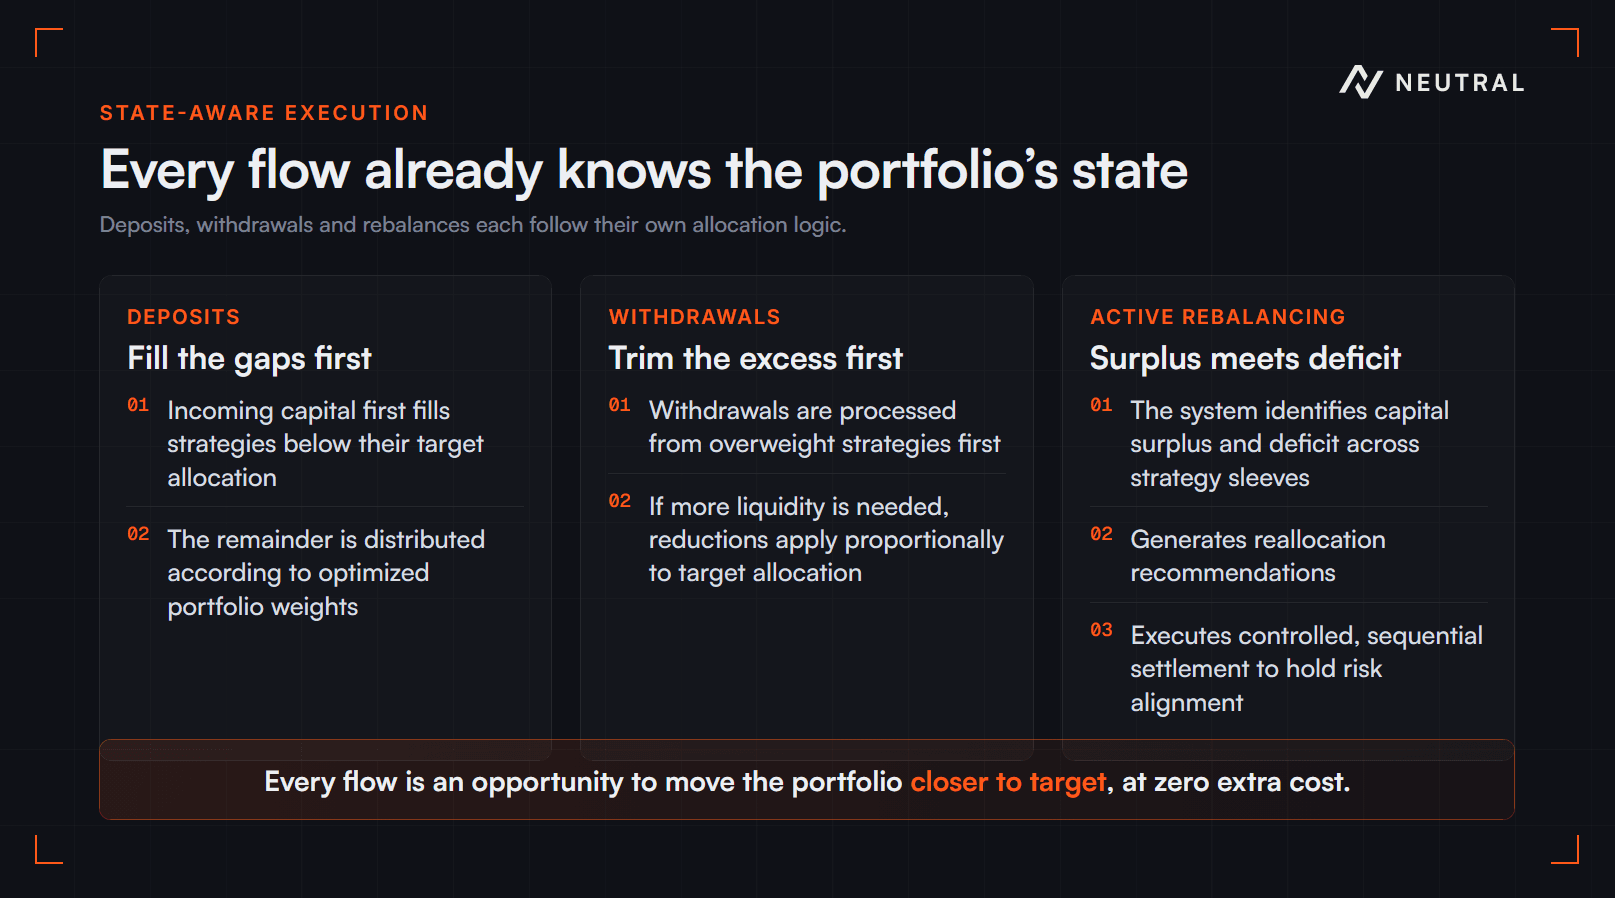
执行过程遵循一套具有状态感知能力的资金配置流程:
存款
- 新流入的资金首先填补配置低于目标水平的策略;
- 剩余资金按照优化后的投资组合权重进行分配。
提款
- 提款首先从超配策略中扣减;
- 如需额外流动性,将根据目标配置按比例进行削减。
主动再平衡
- 系统识别各策略分仓之间的资金盈余与缺口;
- 生成再配置建议;
- 执行有序、可控的结算,以维持投资组合的风险一致性。
总结
Autopilot 结合了:
- 量化的、模型驱动的资金配置;
- 对投资组合敞口的持续监控;
- 在最小化成本的同时进行系统化再平衡;
从而在其设计的风险框架内维持投资组合配置,同时最大限度减少不必要的调仓。