Neutral Autopilotの設計における重要な考慮事項
共同創業者兼CEOのDerek Leeが、Autopilotの根幹にあるものについて語ります。ヴォールトから外に出ることのないカストディ、デポジターごとのハイウォーターマーク、検証済みのレポーティング、そして私たちが「シンプルさ」ではなく「公正さ」を選んだ理由です。
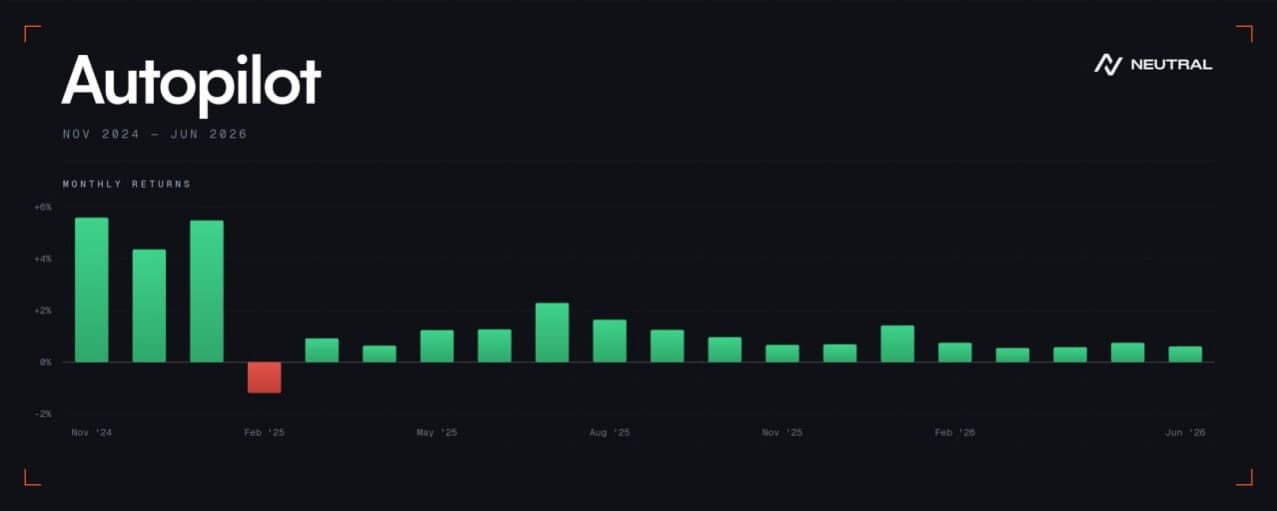
私たちはNeutral Tradeを2年間、Solana上でオンチェーンの実績を積みながら運営してきて、気づいたことがあります。デポジターの立場から見ると、正しい戦略を選ぶのは難しいということです。それぞれの戦略を理解し、パフォーマンスを追跡し、あらゆるドローダウンを見極め、いつ乗り換えるべきかを把握しなければなりません。
それは私たち自身が生み出した問題でした。良い戦略を追加し続けるたびに、意思決定はかえって難しくなっていったのです。
そこで私たちはAutopilotを構築しました。一度の入金で、稼働中の各戦略に資金が配分され、状況の変化に応じてリバランスされます。
これが一言で言うプロダクトの姿です。この先で書くのは、その裏側にあるものです。このマーケットでは、その裏側こそ誰も見せてくれない部分だからです。
Autopilotが実際に行うこと
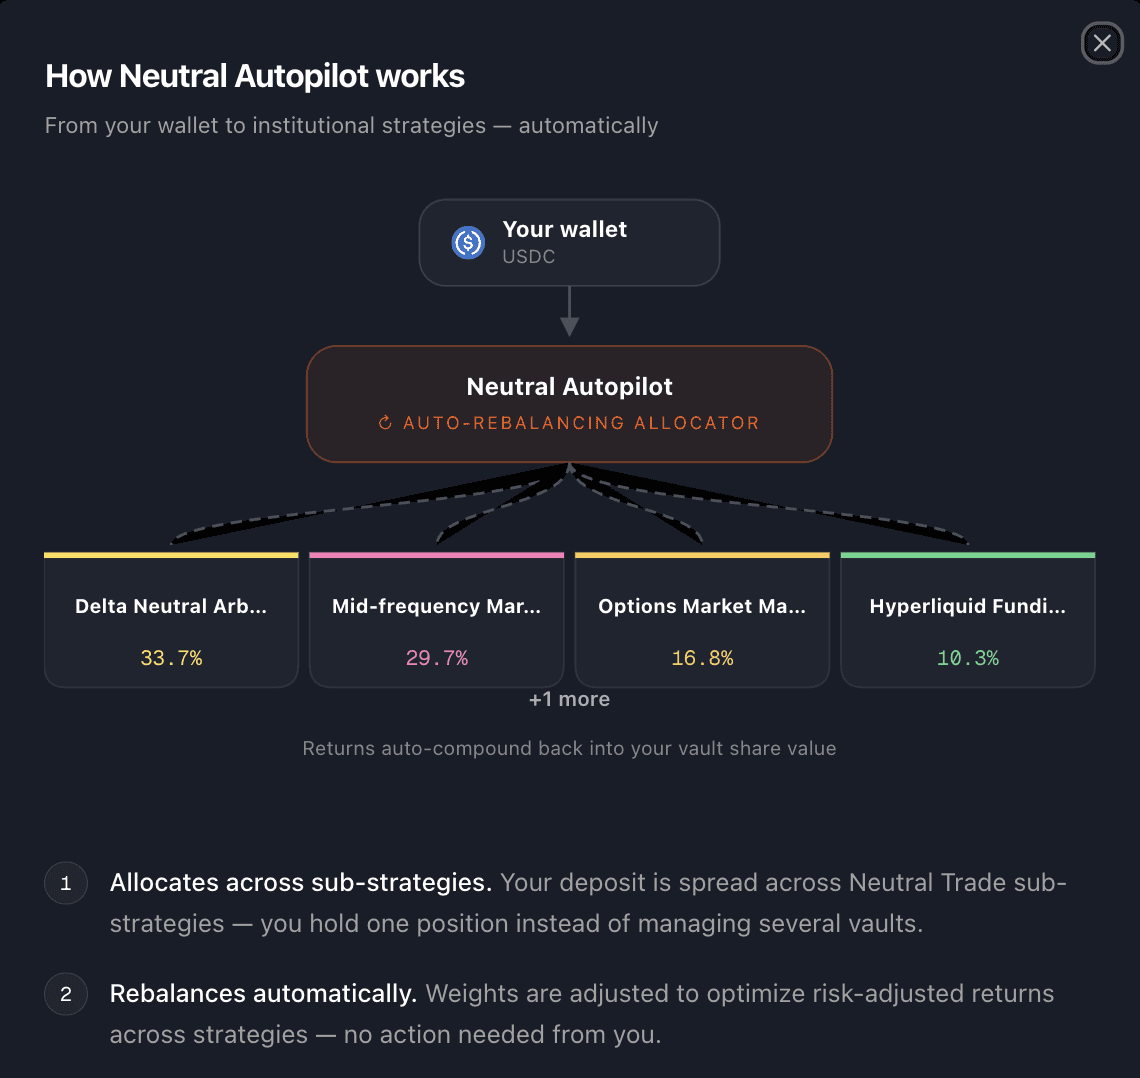
Autopilotはアロケーターです。マルチストラテジー・ヘッジファンドと同じように、預け入れられた資金をNeutral上で稼働する各戦略に振り分け、それぞれにどれだけ配分するかを決定します。状況が変われば、配分比率も変えます。それが仕事のすべてであり、本来であればあなた自身が行うはずだった仕事です。
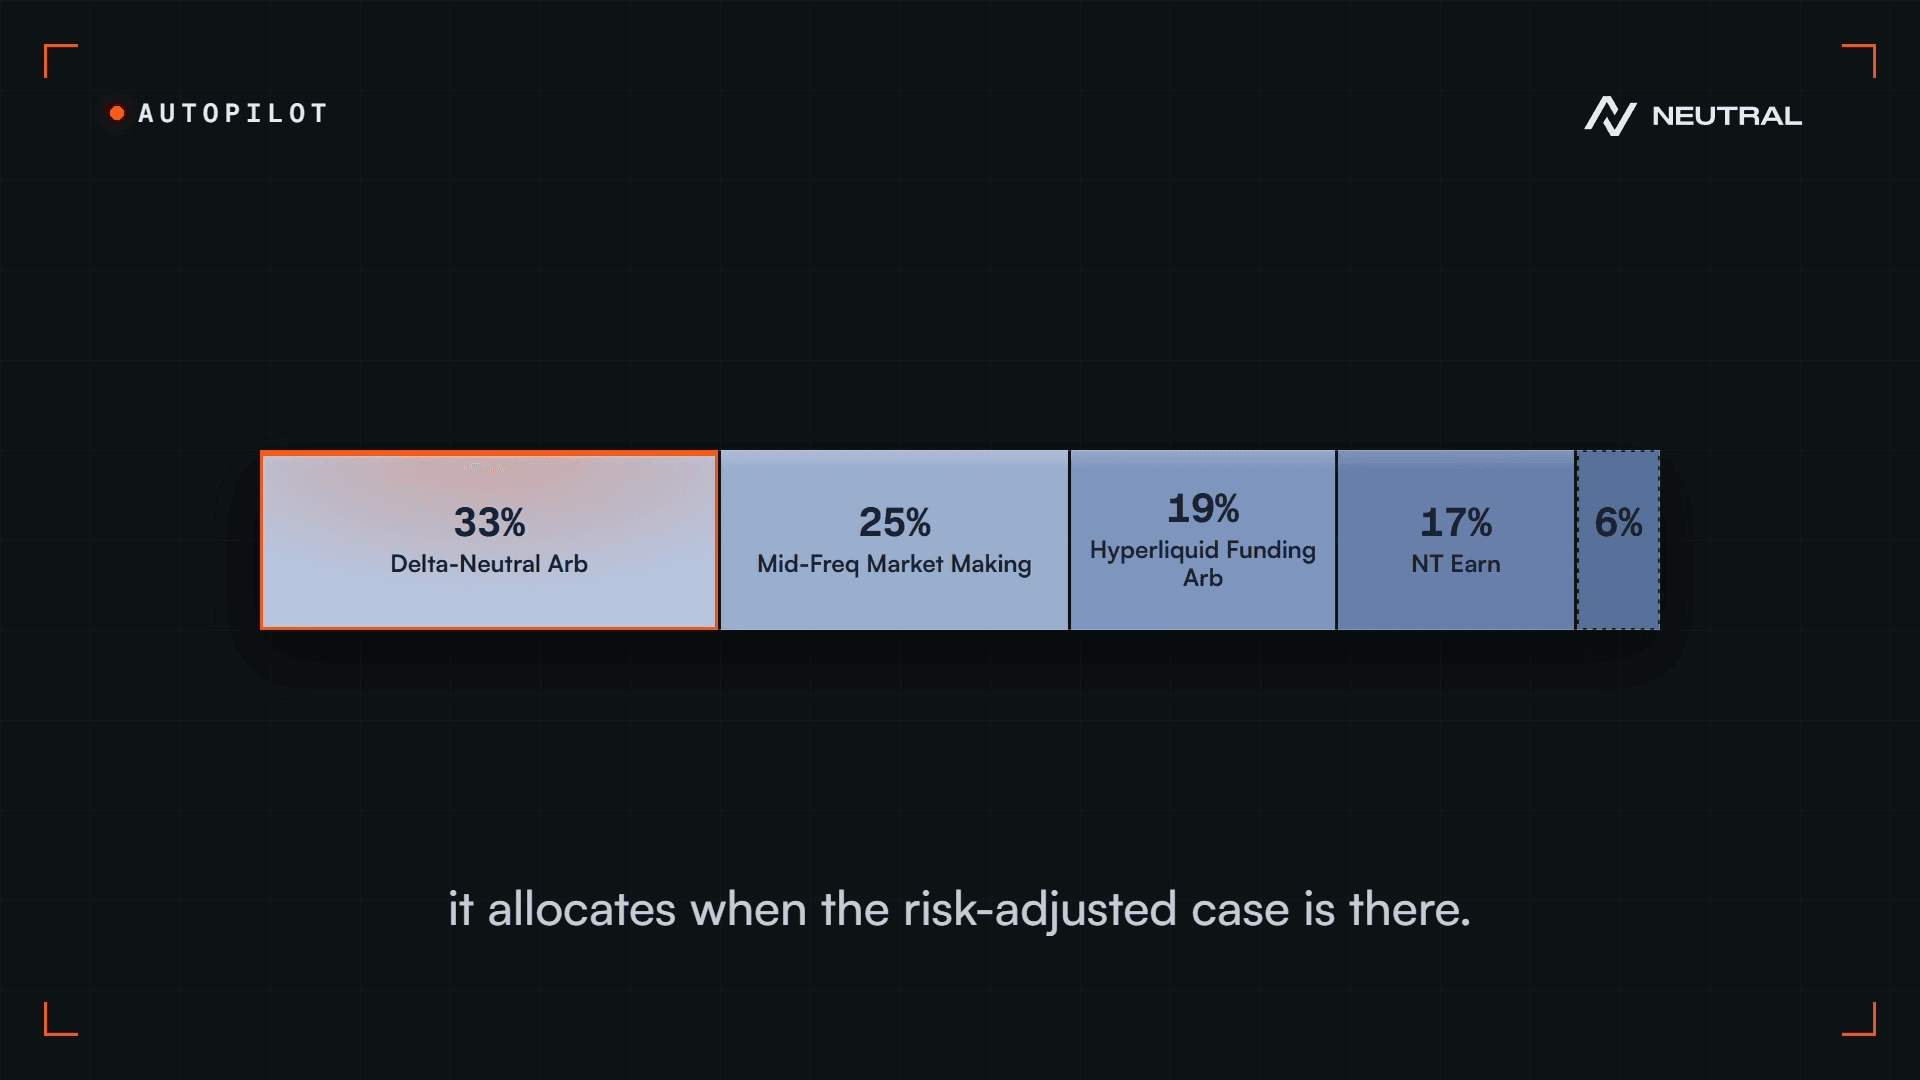
配分先となる戦略の顔ぶれは固定されていません。新しい戦略を追加するたびに増えていきますが、ある戦略が配分を受けられるようになるには、Neutral上で長期間にわたり実運用された実績が必要です。配分比率は常に再計算されていますが、変更によって見込まれる改善が、変更にかかるコストを正当化する場合にのみ動かします。
コアの部分はマーケットニュートラルを維持します。ディレクショナル戦略に配分できるのは最大5%までです。それ以外はすべて、マーケットが上昇しなくても収益が生まれる要素から得られます。スプレッド、レバレッジをかけたロングポジションがポジションを維持するために支払うファンディングレート、取引所間の価格差などです。
なぜ単一の戦略ではなく複数の戦略なのか
単一の戦略は、単一のエッジ(優位性)にすぎません。エッジは、その取引が混み合うと目減りします(2024年に私たちのJLP Delta Neutral戦略が最初にローンチされた際、誰もがそれを模倣したときのように)。そして、目減りする理由はそれぞれ固有です。スプレッドが縮小する、取引所が手数料体系を変更する、より高速なインフラを持つ参入者が現れる、といった具合です。エッジは条件付きでもあります。ある戦略に適した相場環境が、別の戦略にも適しているとは限りませんし、どんな戦略もすべての市場局面で同じように稼げるわけではありません。
だからこそ、私たちは複数の戦略から成るブックを運用します。それぞれ異なる源泉から得られる、異なるエッジです。すべてが同じ条件の成立に依存しているわけではありません。ある一つのデスクの悪い四半期が、あなたにとっての悪い一年になってはならないのです。
しかし、良い戦略を集めることと、ポートフォリオを構築することは同じではありません。ここは特に強調しておきたい部分です。私たちが追跡しているトレーディングファームは80社以上にのぼりますが、実際にオンボーディングしているのは現時点で7社です。候補となる戦略はすべて、それ単体の良し悪しではなく、既存のブックとの相関性、資産の重複度、実際に何を加えるのかという観点で評価されます。私たちはしばしば、既存の戦略と重複する大きな戦略よりも、相関性の低い小さな戦略を選びます。
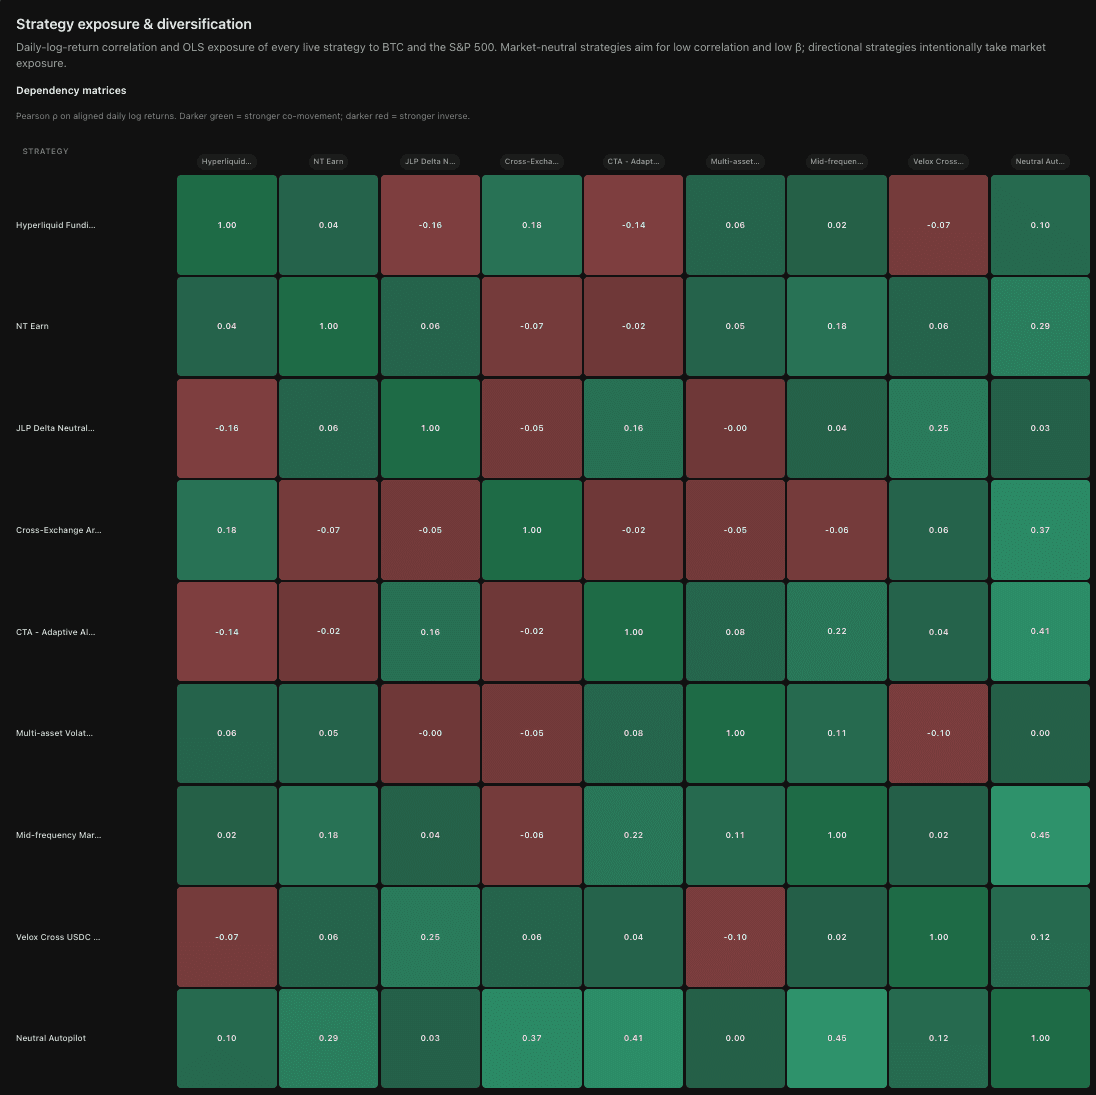
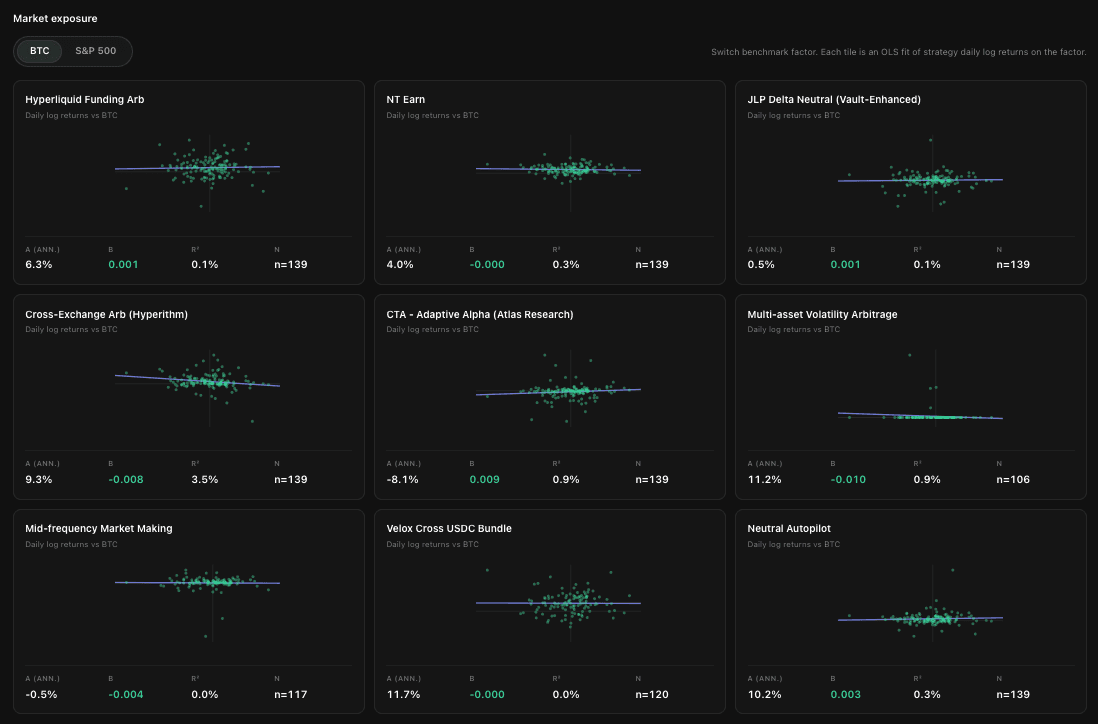
問うべきは「この戦略は良いか?」ではありません。「これを加えることでポートフォリオは良くなるか?」です。この二つはまったく異なる問いであり、後者こそがこの仕事のすべてです。
セキュリティに関する考慮事項
1) トレーディングファームが預け入れ資金をカストディすることは一切ありません — 付与されるのは取引アクセス権限のみです
これは私が真っ先に知りたいと思うことですが、ほとんどの人はこれを尋ねません。ヴォールトに入金したとき、その資金は実際どこへ行くのでしょうか。
多くのヴォールト設計では、資金はトレーディングファームへと渡ります。それはヴォールトではありません。無担保の与信です。あなたはトレーディングデスクに資金を貸し付け、彼らがきちんと振る舞ってくれることを願っているにすぎません。そして、その「願い」がどう終わるかは誰もが知っています。前サイクルの3AC。今回のStream Financeです。
こうしたケースで本当に重要な点を正確に見極める必要があります。最終的な調査結果がどうであれ、構造的な問題は同じでした。透明性です。
私たちは信頼するのではなく、検証します。日次のPnLとタイムスタンプ付きのライブトラックレコード、過去の取引ログ、そして読み取り専用の取引所API接続によって、ファームからの報告内容を日次で突き合わせます。すべてのファームは法人としての完全なKYBを受ける必要があり、実績が検証できない場合、そのファームに他にどんな強みがあろうと、オンボーディングは即座に見送られます。私たちはこの2年間で80社を超えるトレーディングファームと面談してきました。この仕事の大半は、結局のところ「ノー」と言うことなのです。
さらに、Neutral Trade上でパートナーの戦略プロバイダーに付与されるのは、執行専用のサブアカウントです。取引はできますが、出金はできません。彼らが資金をカストディすることはありません。
中央集権的な取引部分を支える担保は、取引所上には一切置かれていません。CopperとCeffuでオフエクスチェンジ保管され、証拠金として取引所にミラーリングされる仕組みです。そのため、取引所が破綻しても担保が巻き込まれることはありません。オンチェーンの操作はFordefi MPCを通じて行われ、移動先アドレスはホワイトリスト化されており、資金移動は事前に承認済みのアドレスに限定されています。また、ヴォールトへの重要な変更には12時間のタイムロックが設けられています。
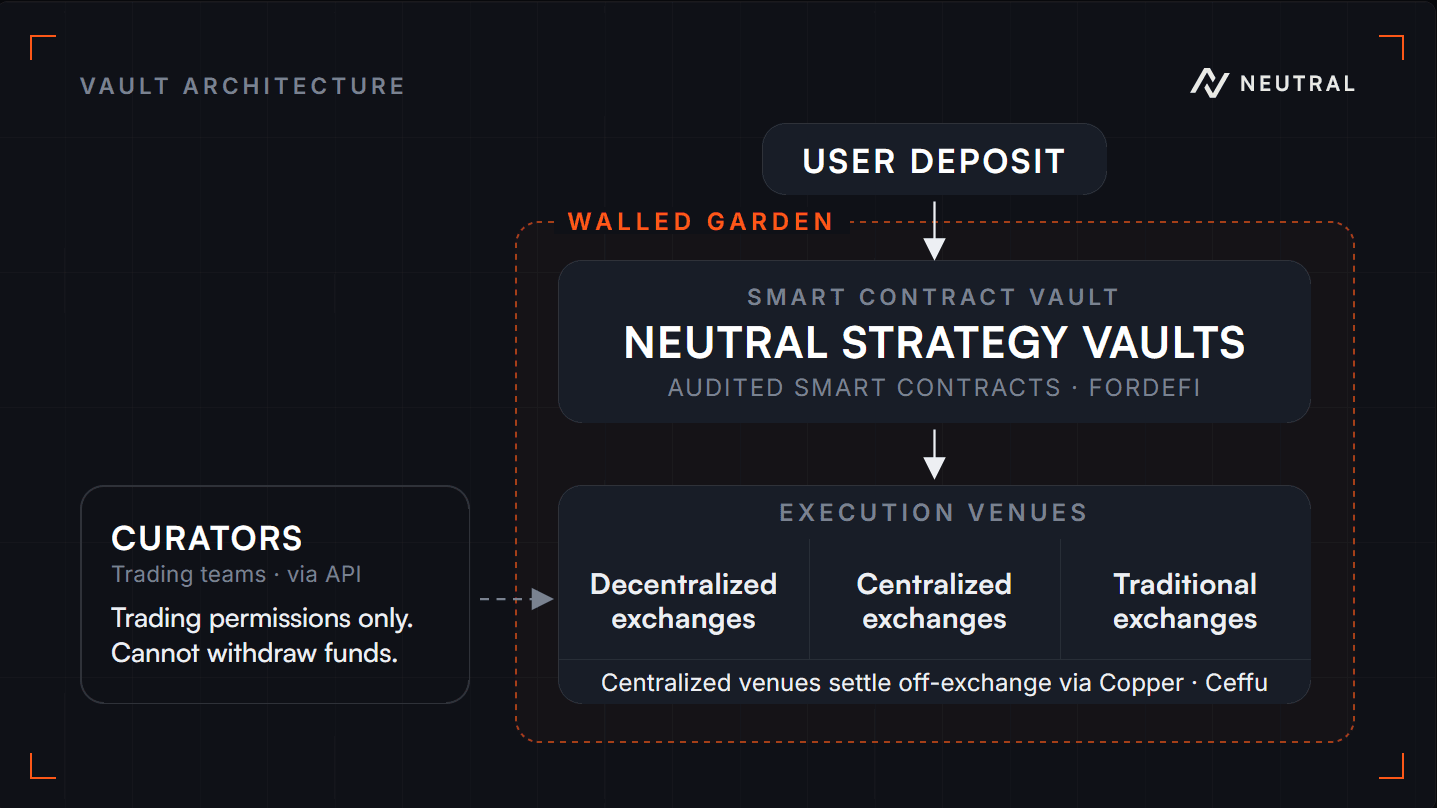
これらすべてを構築するのに2年かかりました。正直に言うと、これは私たちが持つ中で最もマーケティングしにくいものです。しかし、資金の安全性というのは、その日が来るまでは何のコストもかからず、その日が来た瞬間にすべてを失わせる、そういう類の備えなのです。
2) リスクはインフラによって封じ込められる
私たちの制限は、交渉の余地がない場所に置かれています。レバレッジの上限、ポジションの上限、承認済みの取引所のみ、承認済みの商品のみ — これらすべてが、ポリシー文書上ではなくインフラ層で強制されます。Autopilotはさらに、ディレクショナルエクスポージャーに厳格な上限を設けています。トレーディングファームは、そもそも到達する権限を与えられていない上限を破ることはできません。
すべてのサブ戦略は、それぞれ独立したヴォールトに格納されています。そのため、一つが破綻しても、他を巻き込むことはありません。私たちは、すべてのヴォールトをそれ自体で完結する被害範囲として扱っています。
3) 監査
戦略ヴォールトのコントラクトは、Offside Labs、Quantstamp、Halbornによって監査されています(docs.neutral.trade/neutral-strategy-vaults/security)。
スマートコントラクトのアップグレードには、DeFiのベストプラクティスに従い、隔離されたデバイスによる3/5クォーラムと12時間のタイムロックが必須です。
本当の透明性
ここまで述べてきたことは、すべて私たちの主張にすぎません。ここから先は、それを自分自身で確認できる場所です。
Autopilotのページを開いてスクロールしてみてください。そこにはライブの配分状況が表示されています。ブックに含まれるすべての戦略、それぞれに配分されているドル建ての金額、そして全体に占める割合です。
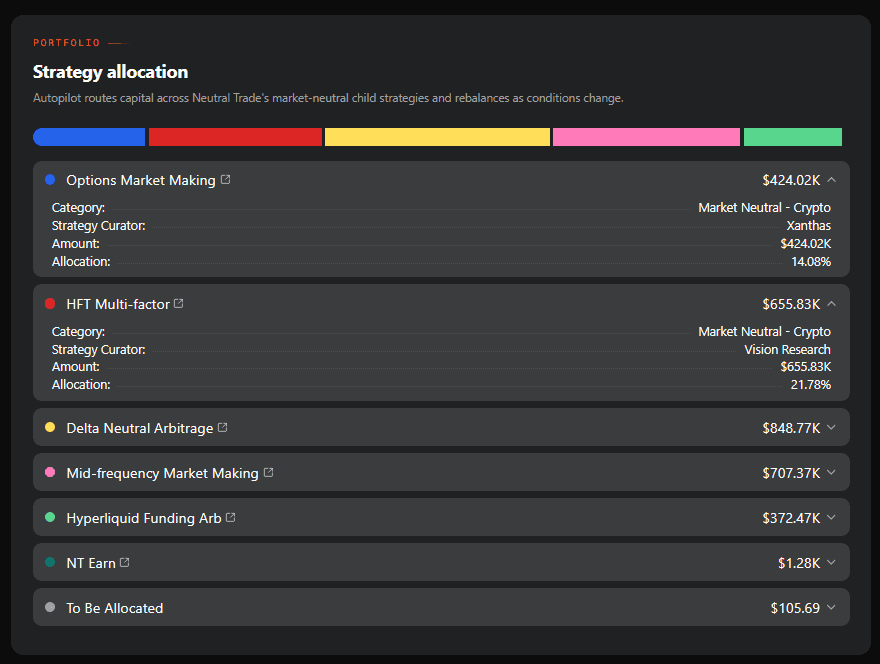
その下にあるのが、すべての子ヴォールトからリアルタイムで集計されたリスクテレメトリーです。何種類の資産が、いくつの取引所で取引されているか。どのカストディアンが、どれだけの割合で担保を保有しているか。各取引所でどれだけの量が取引されているか。コインエクスポージャーが時価総額カーブ上のどこに位置しているか——幅広いブックも、その資産に流動性があって初めて分散投資と呼べるものであり、それは自分自身で確認できて然るべきだからです。
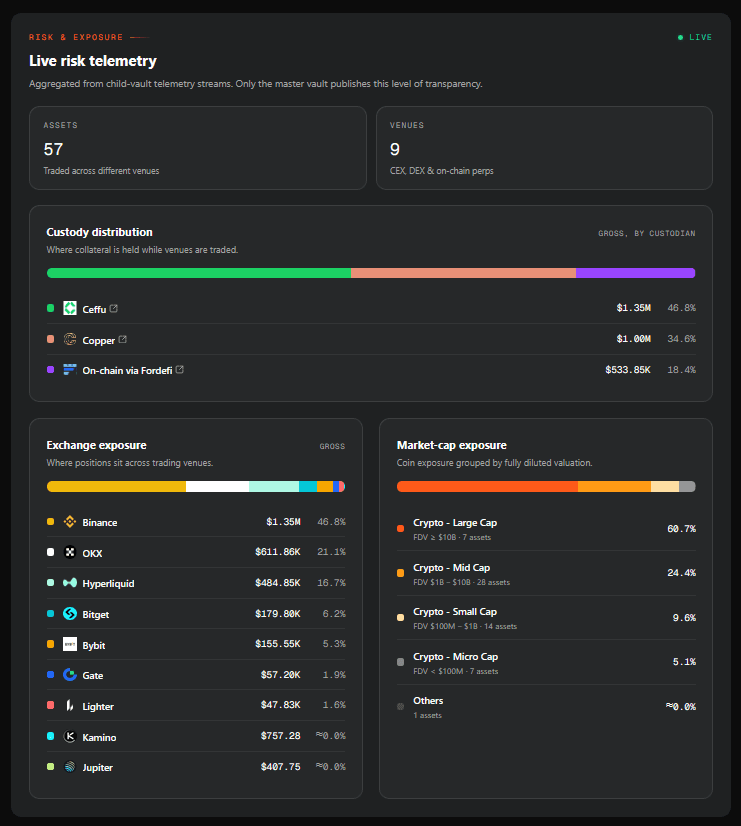
さらに、この裏側にあるNAVは、Neutral Trade × トレーディングファーム × Accountable の三者によって毎日トリプル検証されています。データ分析について詳しくはこちらをご覧ください。
なぜ利回り付きステーブルコインではなく戦略ヴォールトなのか
1) 預けた資金のすべてが働いている
ここで、マーケットで人気の利回り構造がどこから来ているのかを見てみましょう。それは、ステーブルコインとステーキング版ステーブルコインを組み合わせた設計です。USDeとsUSDeがその有名な組み合わせであり、マーケット全体がこの仕組みに追随してきました。
その仕組みはシンプルです——利回りはステーブルコインの供給量全体に対して発生しますが、支払われるのはステーキングされた部分だけです。つまり、供給量の半分がステーキングされていれば、ステーキング版は戦略本来のリターンのおよそ2倍を計上することになります。これは戦略がより多く稼いだからではなく、ステーキングしなかった保有者が、ステーキングした保有者の分を静かに肩代わりしているからです。
さらに、ペッグ(連動)の問題もあります。大規模な資金流出が起きると、償還のペースが戦略のポジション解消のペースを上回り、合成資産はペッグから外れてしまいます。すると発行体はそれを防衛しなければなりません。マーケットメイカーへの支払い、流動性のレンタル、スプレッドの吸収です。そのお金はどこからともなく湧いてくるわけではありません。本来あなたに払われるはずだった利回りから出ているのです。そして十分に悪い一週間になれば、ドルペッグを防衛するコストが、戦略が稼いだすべての利益と徴収したすべての手数料を上回ってしまいます。
そこで、そのモデルの当事者が聞かれたくないであろう疑問が浮かびます。ペッグを防衛するためにマーケットメイカーに支払うくらいなら、その資金を出した本人たちに利回りをそのまま渡せばよいのではないか、という疑問です。
私たちはそもそもこの問題を抱え込みませんでした。Neutralには防衛すべきペッグが存在しません。合成ドルもなければ、契約しているマーケットメイカーも、レンタルする流動性もありません。あなたが保有するのはヴォールトのシェアであり、そのシェアの価値は戦略そのものの価値と一致します。戦略が稼げば上がり、稼げなければ下がる。その間に、誰かがあなたの利回りを使って支え続けなければならない第三の数字は存在しません。
ペッグとは、穏やかな天候の中で交わされる約束です。私たちは、天候によって破られてしまうような約束はしたくありません。
2) 透明な手数料体系
利回り付きステーブルコインでは、発行体が取引を行い、発行体が自らの帳簿を評価し、発行体があなたへの支払い額を決定します。あなたにはそのいずれも検証する手立てがありません。仮に発行体があなたの資金で30%を稼ぎ、あなたに8%を支払ったとしましょう。それは静かに差し引かれた70%のカットですが、その仕組みの中には、それをあなたに教えてくれるものは何もありません。あなたは8%だけを見て、それが戦略のリターンだと思い込み、それに感謝することになります。
Neutralの各戦略では、手数料は事前に明示され、マネジメントフィーとパフォーマンスフィー、戦略マネージャーとヴォールト運営者の間での配分も明確に分かれており、すべて各戦略ページで公開されています。Autopilotは2026年9月1日まで無料で利用でき、それ以降は年率1%の手数料が適用されます。
3) 公正な手数料を、自分自身の利益に対してのみ支払う
ここには、ほとんどのデポジターがその存在にすら気づいていない問題があります。そしてこれは、インフラを正しく作り込むことと、正しいやり方が難しいからという理由で単純化してしまうことの違いを示す、良い例でもあります。
伝統的な資産運用の世界では、パフォーマンスフィーにはハイウォーターマークが伴います。マネージャーがパフォーマンスフィーを得られるのは、あなたの過去のピークを上回った利益に対してのみです。ドローダウンでリターンを失った場合、あなたが元の水準を取り戻すまで、マネージャーはそれ以上一切報酬を得ません。これはファンド業界全体における基本的な公正性の仕組みです。
多くのDeFiヴォールトは、これを簡略化したバージョンを実装しています。数日おきに手数料を確定させ、ハイウォーターマークはヴォールト単位で管理されます。全員に対して一つのマークしかなく、それはヴォールト自体のシェア価格の過去最高値に紐づいています。
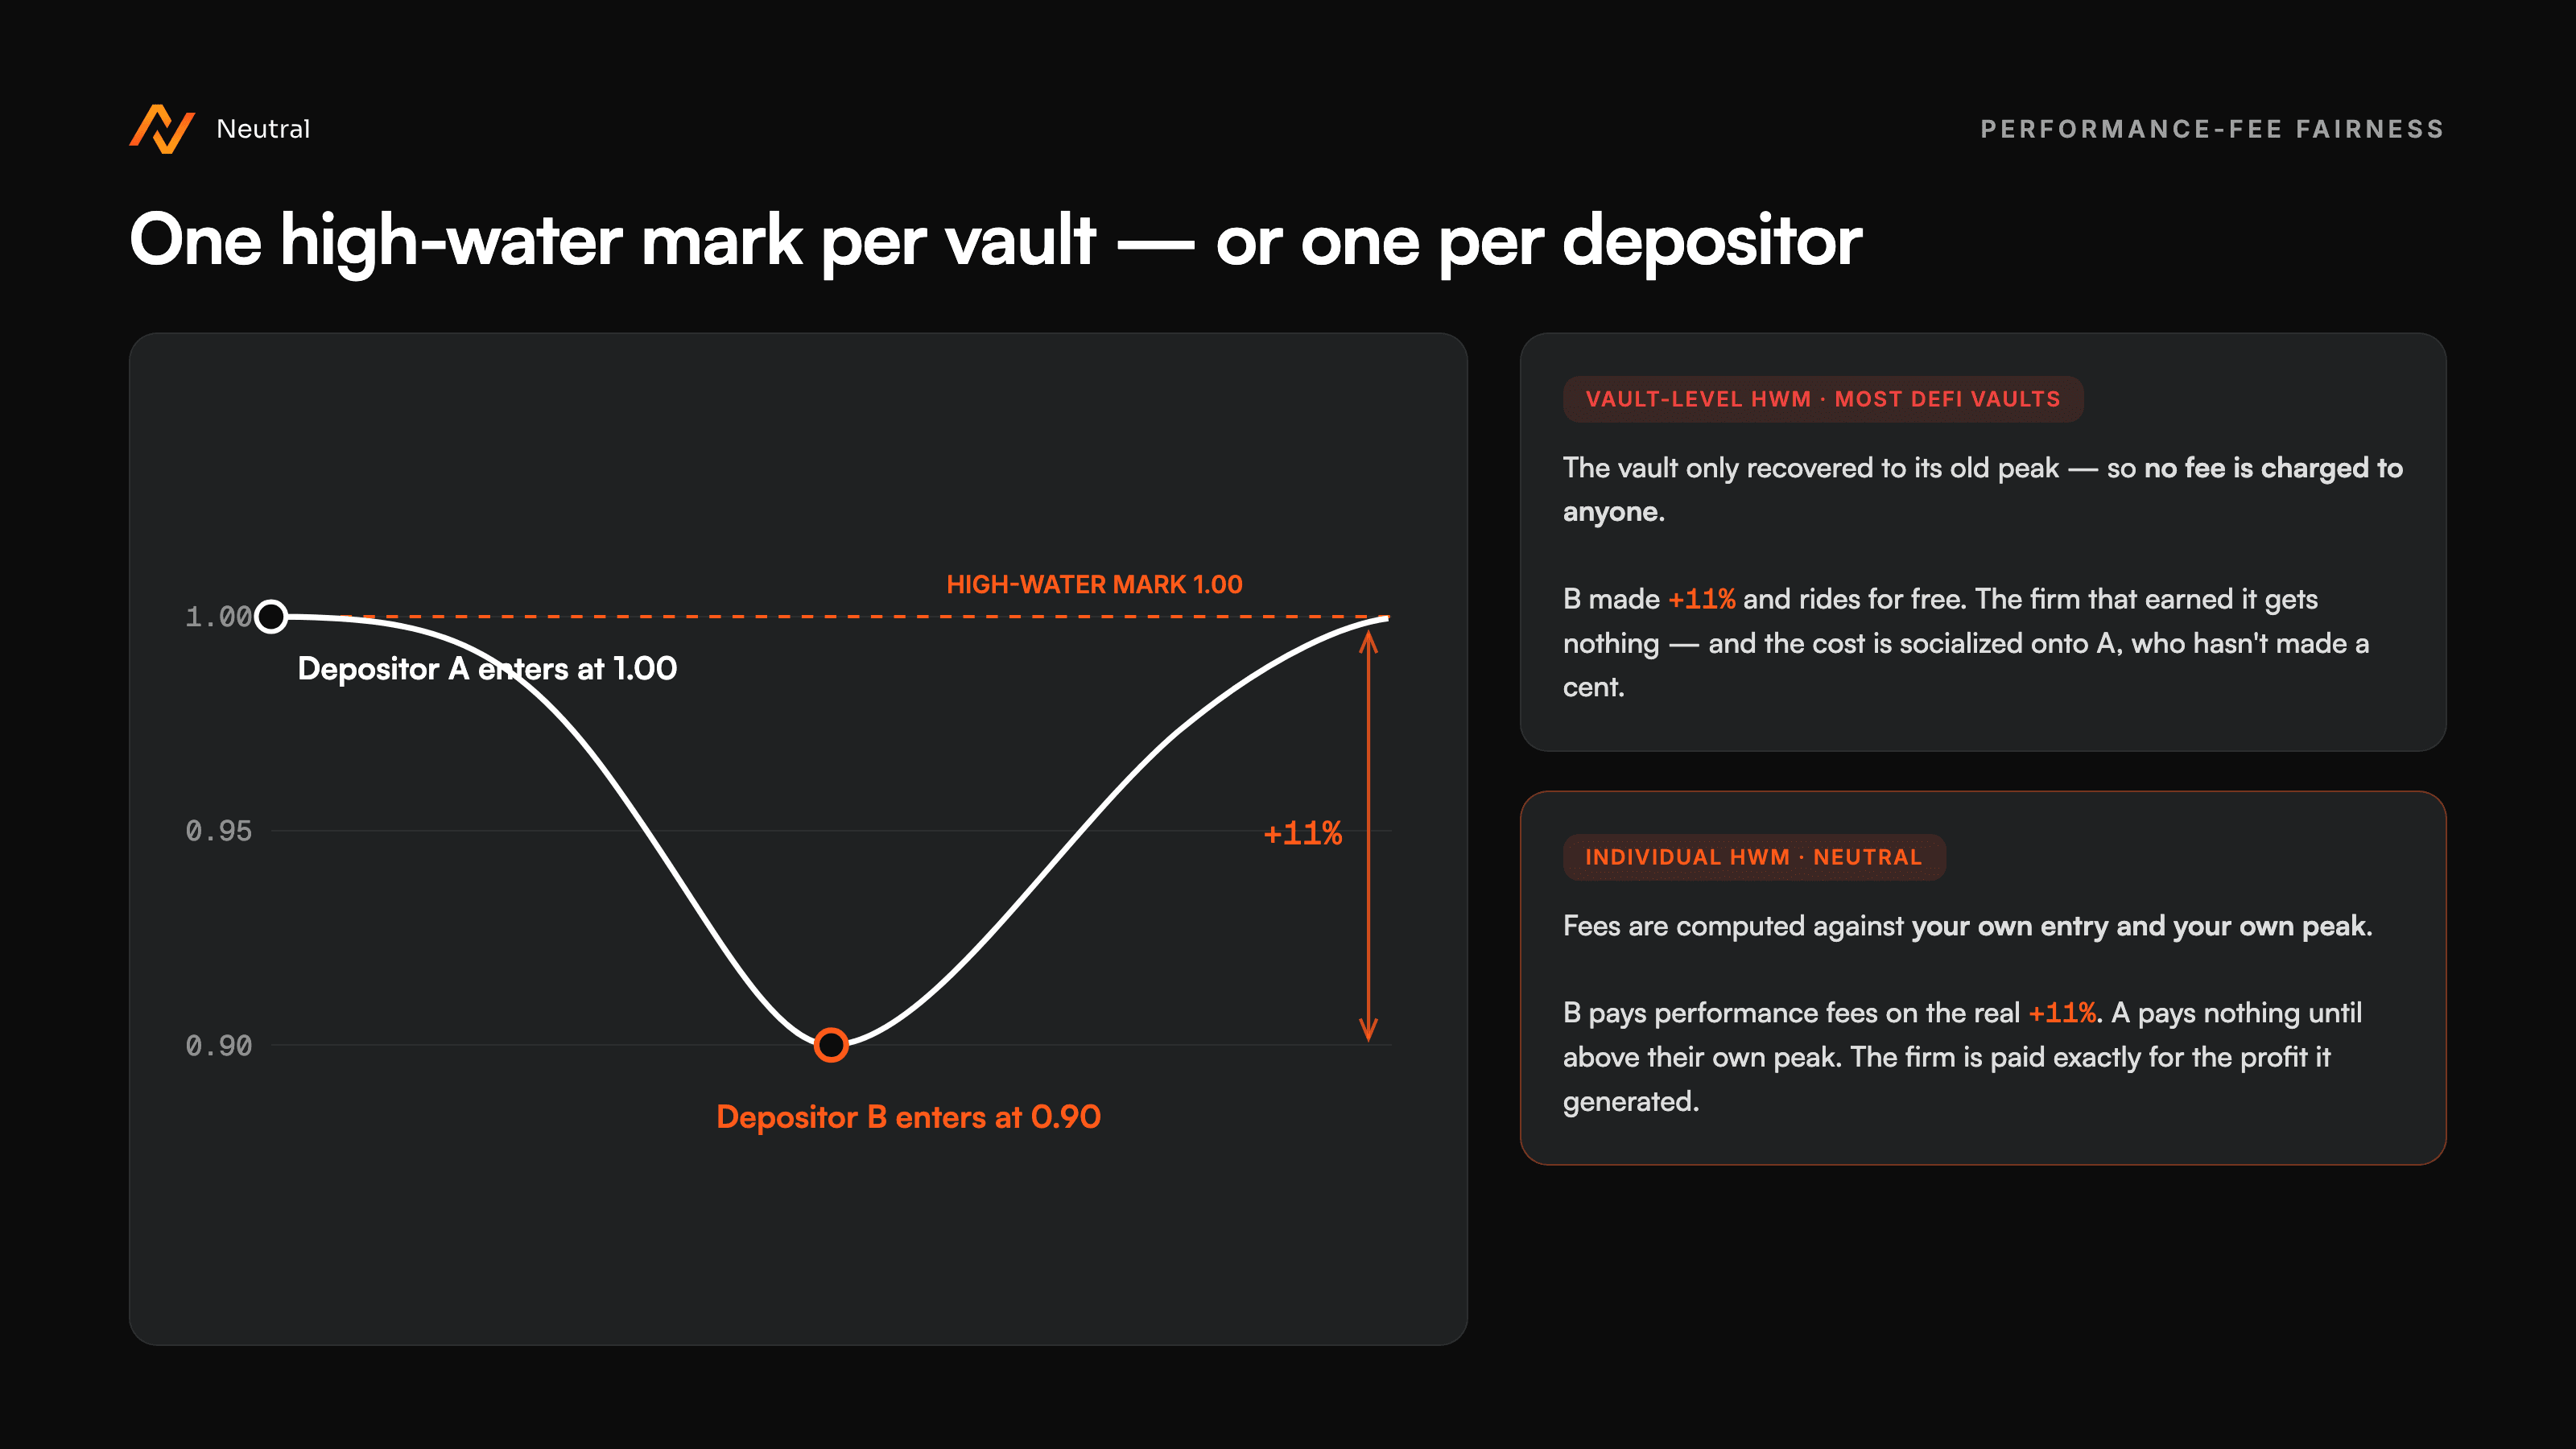
私たちは代わりに、デポジターごとのハイウォーターマークを構築しました。Neutralでは、手数料はあなた自身のエントリーとあなた自身のピークを基準に計算されます。ドローダウン中に入金し、その後の回復局面で利益を得た場合、あなたは実際に得た利益に対してパフォーマンスフィーを支払います。それは当然のことです。なぜなら、あなたにとってそれは正真正銘の利益だからです。ドローダウンをそのまま経験した場合は、戦略があなた自身の過去のピークを上回るまで、一切手数料を支払いません。トレーディングファームは、実際に生み出した利益に対してのみ、過不足なく報酬を受け取ります。そして、誰かの回復が、他の誰かによって肩代わりされることもありません。
これはヴォールト単位のマークを構築するよりも、はるかに大きな手間がかかります。ヴォールトごとに一つの数字を管理するのではなく、デポジターごとに手数料の状態を追跡する必要があるからです。しかし、「公正であること」と「実装がシンプルであること」は別物だとわかりました。そして私たちは公正さを選びました。
この機能が適用されるのは、Autopilotを通じて配分するサブ戦略のみです。Autopilot自体はパフォーマンスフィーを一切徴収しません。
TL;DR
一度の入金で、稼働中のマーケットニュートラル戦略群に分散配分されます。取引所間アービトラージ、ファンディングレート・アービトラージ、デルタニュートラル、マーケットメイキング、オプションです。プロのクオンツファームによって運用され、状況の変化に応じてリバランスと配分比率の調整が行われます。
すべての戦略について、何を取引するのか、リターンはどこから生まれるのか、何がその戦略を破綻させうるのかが、余すところなく説明されています。配分比率はページ上で確認できます。私たちに配分を任せるのではなく、自分自身で組み合わせを作りたい場合は、それも可能です。各戦略に直接入金し、自分自身で配分比率を設定できます。
入金は毎日受け付けています。償還は事前通知制の週次サイクルで実行されます。
ローンチの発表はXでご覧いただけます。
これこそが、DeFiが本来目指すべきだったものだと私は考えています。良い戦略は、すでに資金を持つ人たちだけのために取っておかれるべきではありません。そしてリターンは、次にトークンを買う人からではなく、本物のトレーディングから生まれるべきです。そのためには、誰かが腰を据えて構築しなければならないインフラが必要です。トークンをローンチするよりも時間がかかりますが、それこそが長く続く唯一のやり方です。
私たちは、ただのイールドプラットフォームの一つに過ぎないのでしょうか。見た目は同じかもしれません。しかし、私たちは同じではありません。