Neutral Autopilot: オンチェーンのマルチストラテジー・ボールト
利回りが実際どこから来るのか、トレーディングファームがどのようにポートフォリオに加わる資格を得るのか、そしてなぜ単一ではなく複数のマネージャーを運用するのか——オンチェーンに移植する、30年の歴史を持つモデルです。
Neutral Autopilotは今週ローンチしました。1回の預け入れで、現在稼働中のマーケットニュートラル戦略全体に配分され、状況の変化に応じてリバランスされます。
こちらのローンチ記事では、私たちのボールトが利回り市場の他とは構造的にどう違うかを説明しました。カストディ、手数料の公平性、検証済みのレポーティング、抑制されたリスクです。今回は、その裏側にある仕組みについてです。利回りが実際どこから来るのか、トレーディングファームがどのようにポートフォリオに加わる資格を得るのか、そしてなぜ単一のマネージャーではなく複数のマネージャーを運用するのかを取り上げます。
利回りを自ら創出する
ここが私が最も重視している部分であり、外部からは最も見えにくい部分でもあります。
多くの利回り商品は、実質的に「買い物」です。市場を見渡して最も有利なレートを探し、そこに資金を流し込み、その仲介料を取る。そのビジネス自体が不誠実というわけではありませんが、自分が何を買っているのかははっきりさせておくべきです。それは、リスクを顧みずAPYを最大化するために最も簡単な経路を選ぶ仲介業者です。Stream FinanceやUSRへの貸出流動性供給で痛手を負ったキュレーターがどれだけいたでしょうか。彼らはきちんとデューデリジェンスを行った上で供給したのでしょうか、それともAPYが高いから供給しただけなのでしょうか。
私たちはそのビジネスをしていません。私たちはクオンツ基盤を自ら構築し、実在するトレーディングチームをオンボーディングし、独自のリスク上限、ボールトロジック、レバレッジの仕組みを実装しています。私たちは利回りの機会をキュレーションしているのではありません。アルファを製造しているのです。
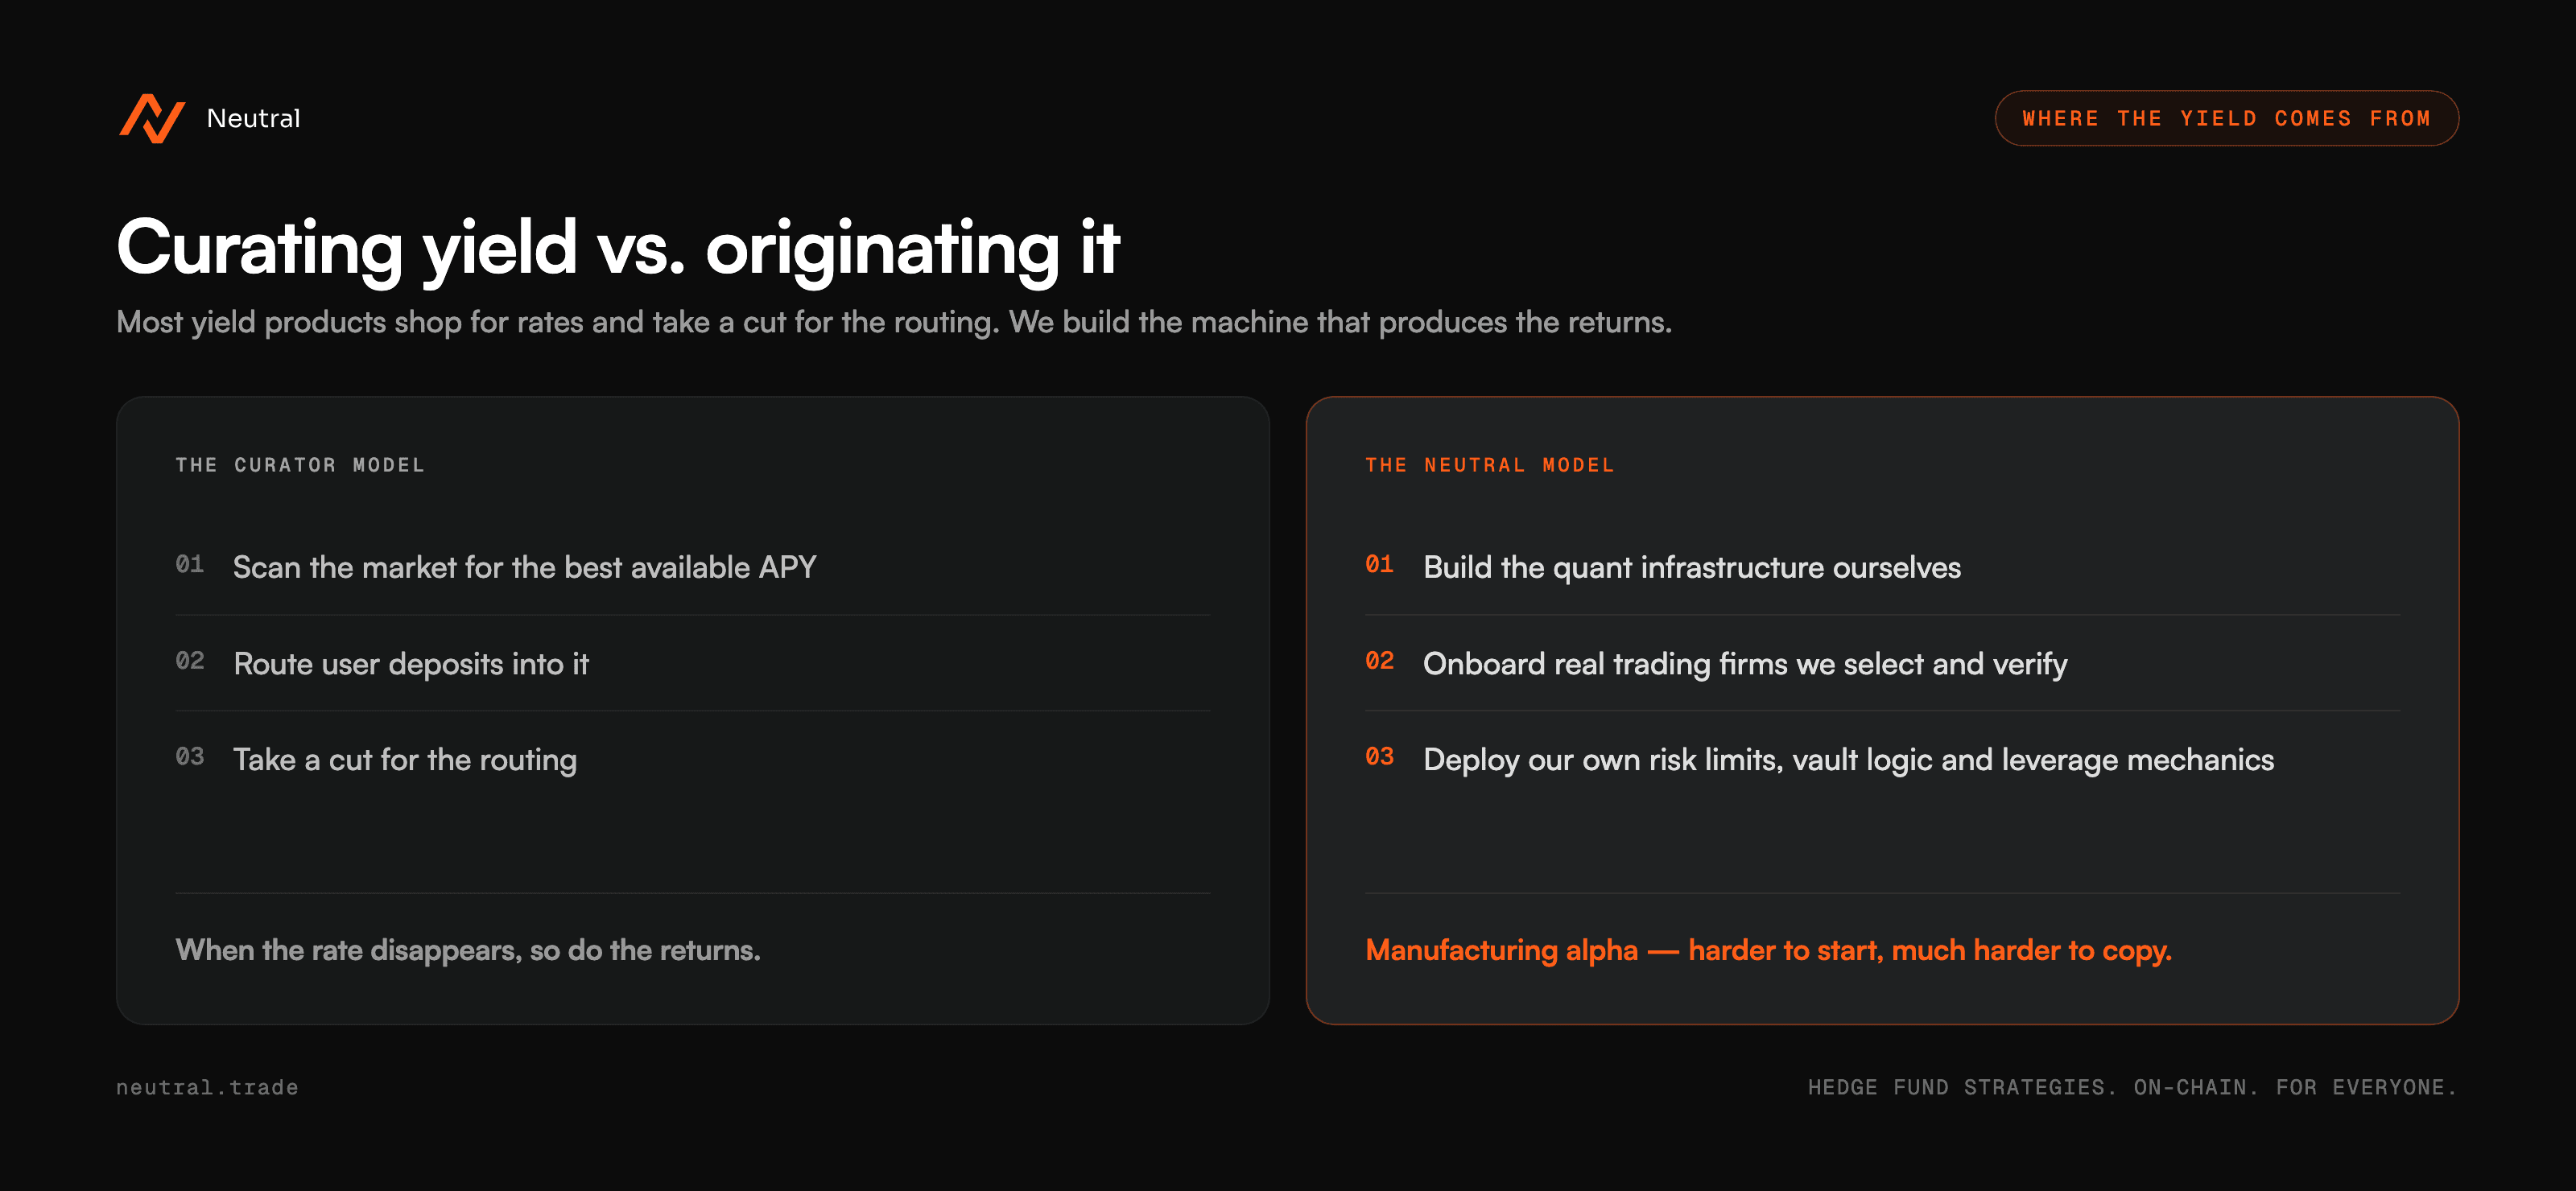
この違いは、局面が変わったときに表れます。キュレーターのリターンは、彼らが探し求めていたレートが消えた瞬間に消えてしまいます。私たちのリターンは、自らその仕組みを構築した戦略から生まれ、自ら選んだデスクが運用し、自ら定めた上限の中で行われます。これは始めるのがより難しいビジネスであり、真似るのははるかに難しいビジネスです。
戦略がその地位を勝ち取る仕組み
先ほどの文章の「自ら選んだデスク」という一言には、多くの意味が込められています。ここでは、その選定プロセスについても明らかにしておきます。
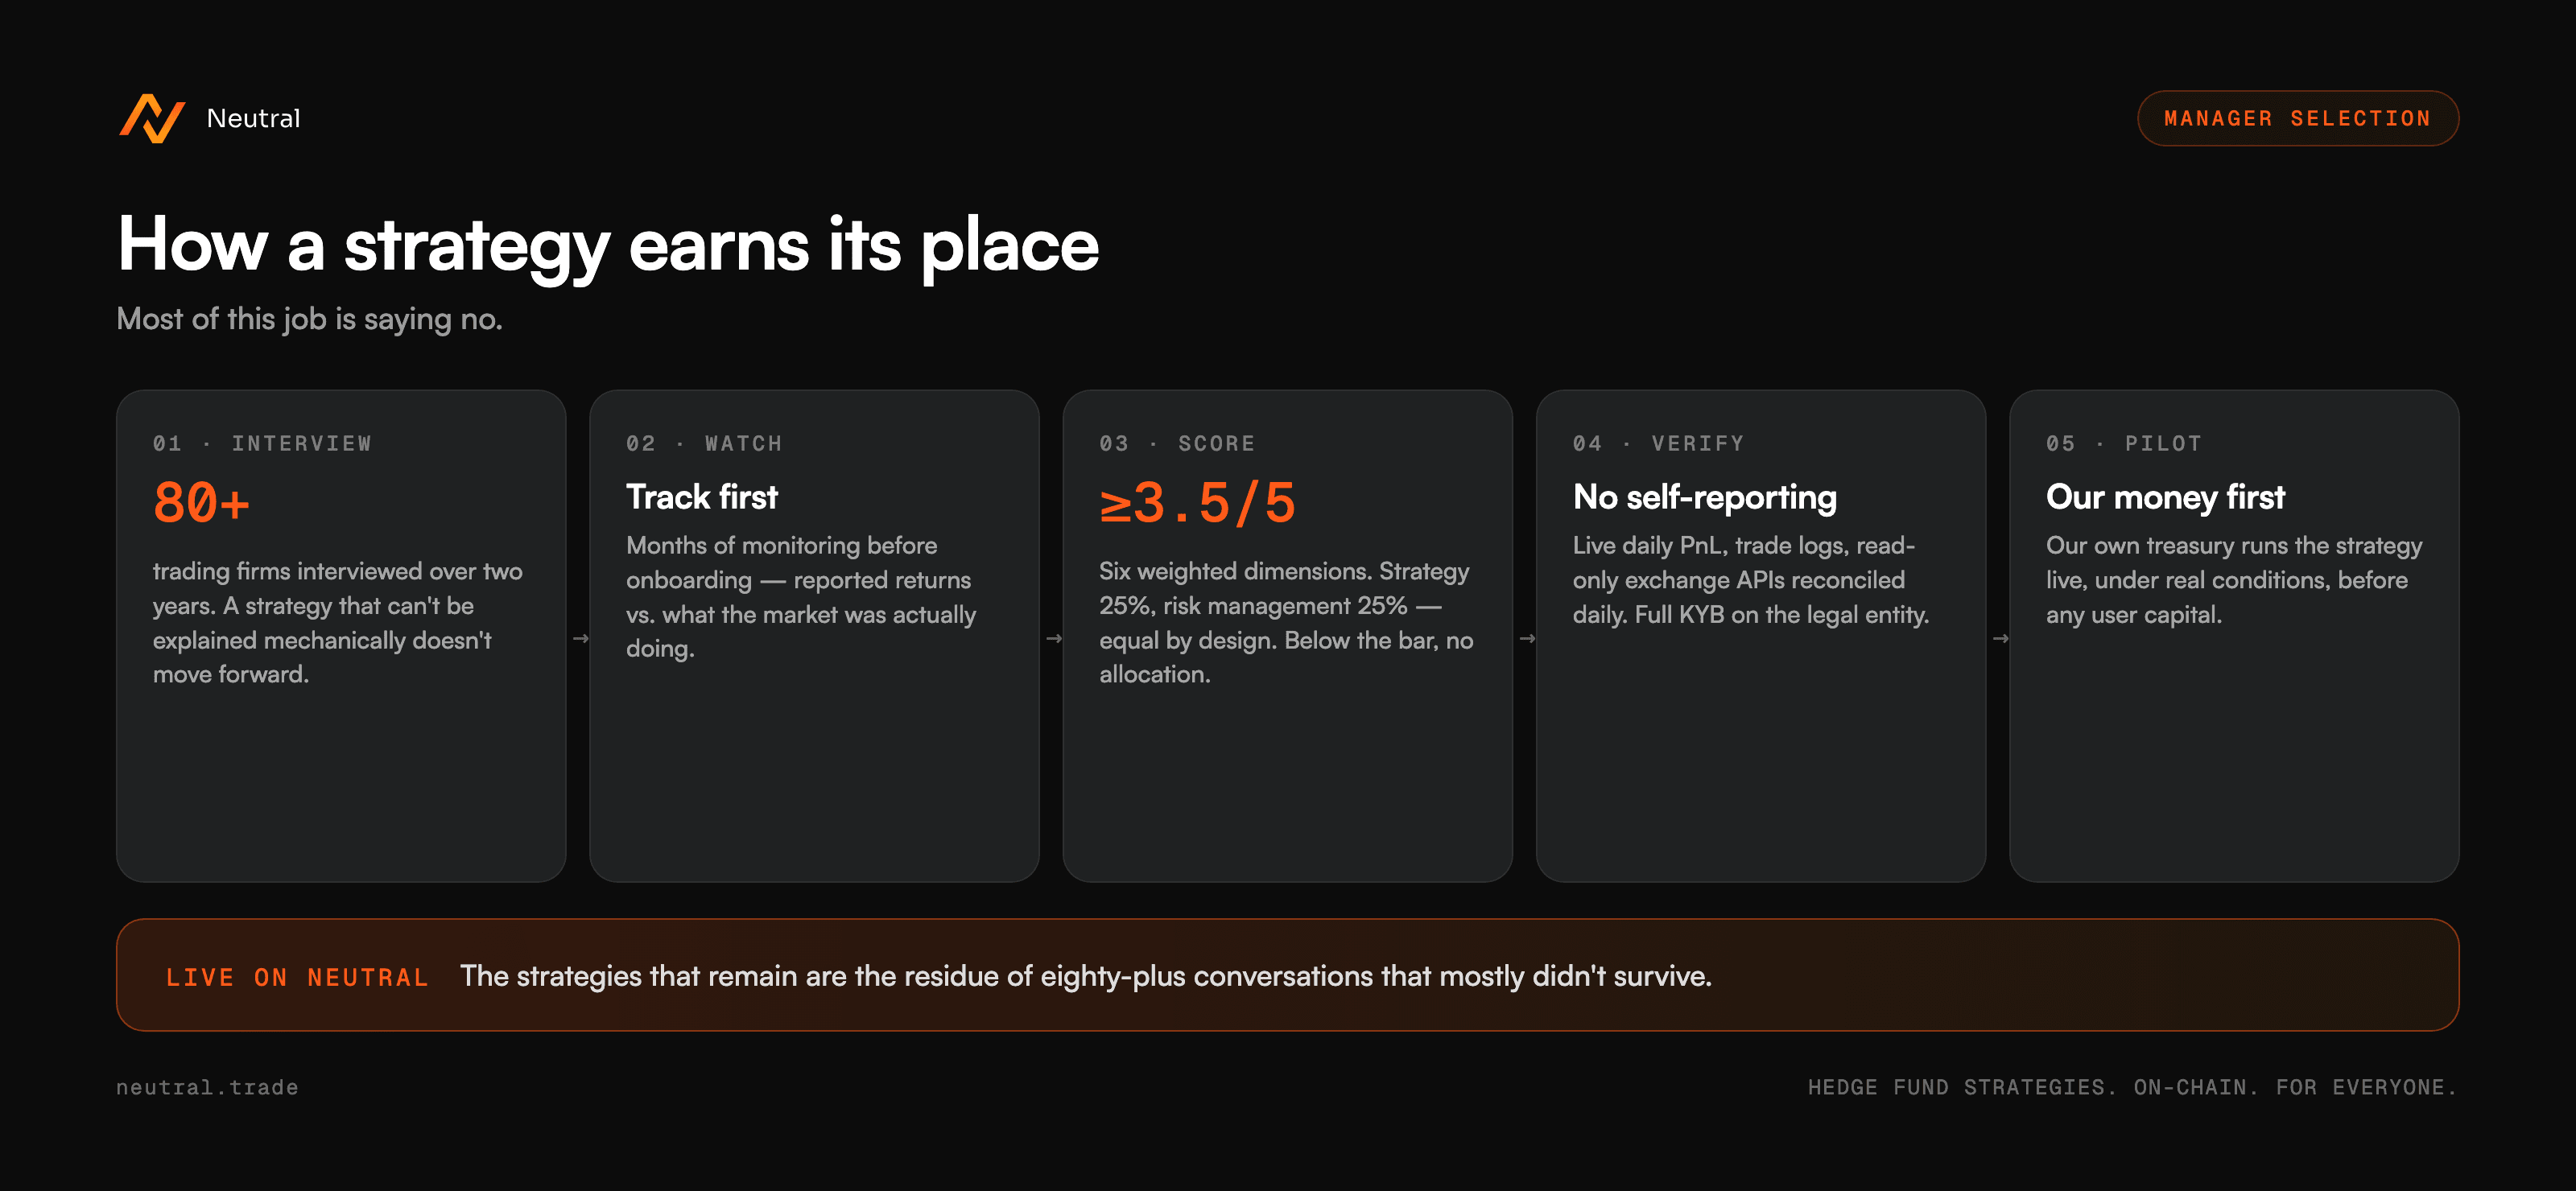
過去2年間で、私たちは80社を超えるトレーディングファームと面談してきました。そのほとんどにおいて、対話は「イエス」か「ノー」では終わりませんでした。「観察を続ける」という結論で終わったのです。私たちはオンボーディングしていないファームのパフォーマンスを、時には数ヶ月にわたって追跡し、彼らの報告内容と実際の市場の動きを照らし合わせ、そのリターンが本当はどこから来ているのかを理解していきます。何を取引しているのか、なぜそのエッジが存在するのか、相手方は誰なのか——こうした点をメカニズムのレベルで私たちに説明できない戦略は、どれほど数字が良くても先には進みません。
先に進んだファームは、標準化されたスコアリングフレームワークによる審査を受けます。6つの評価軸に重み付けがされており、その重みづけこそが私たちの重視するポイントを表しています。戦略とトラックレコードが25%、リスク管理がさらに25%です。これは意図的に同じ比重にしてあります。レバレッジの上限が曖昧なままの優れた戦略は失敗する、その結末を私たちは何度も見てきたからです。残りは、インフラとテクノロジー、オペレーションの成熟度(単独運営のチームはキーパーソンリスクについてより厳しく精査されます。この業界が何度も学び直してきた教訓です)、カウンターパーティおよび法務面の健全性、そしてポートフォリオへの適合性です。合格の最低ラインは5点満点中3.5点。これを下回れば、どれほど魅力的な提案であっても資金は配分されません。
そして、検証こそが特に強調したい部分です。バックテストだけでは決して十分ではありません。私たちは、日次のPnLとタイムスタンプを伴うライブのトラックレコード、過去の取引ログ、そして毎日照合を行う読み取り専用の取引所API接続を必須としています。自己申告のスプレッドシートは、何の証拠としても受け付けません。すべてのファームは、法人に対する完全なKYBを受けます。実質的所有者、規制上の立場、既存の投資家および取引所へのリファレンスチェックです。トラックレコードが検証できない場合、他のすべての項目でどれほど高いスコアを得ていても、オンボーディングは即座に見送られます。
そして、すべての関門を通過したファームについても、そこで終わりではありません。ユーザーの資金を預かる前に、私たちは自社のトレジャリーをその戦略に投入し、実際の市場環境と実際のオペレーション上の監視のもとで、意味のある期間にわたって実際に稼働させます。戦略が本当に持続可能なのか、それとも書類上もっともらしいだけなのかが証明されるのは、この段階です。この段階を乗り越えられない戦略もあり、その場合は私たち自身が損失を負うことになります。うまくいかなかった戦略の損失をユーザーに負わせずに済むようにするためです。
私たちのファームの一部は、公表用のエイリアス(通称)のもとで活動しています。彼らの商取引契約上、正式な法人名を公に開示することはできません。エイリアスが適用されるのは公表する内容に対してのみです。私たちが行う検証には適用されません。KYB、トラックレコードの確認、そして日次の照合はすべて、実際の法人に対して行われます。
結局のところ、この仕事の大部分は「ノー」と言うことです。Neutralに掲載されている戦略は、80件を超える対話のうち、そのほとんどがこの選定プロセスを生き残れなかった中に残った、いわば残余なのです。
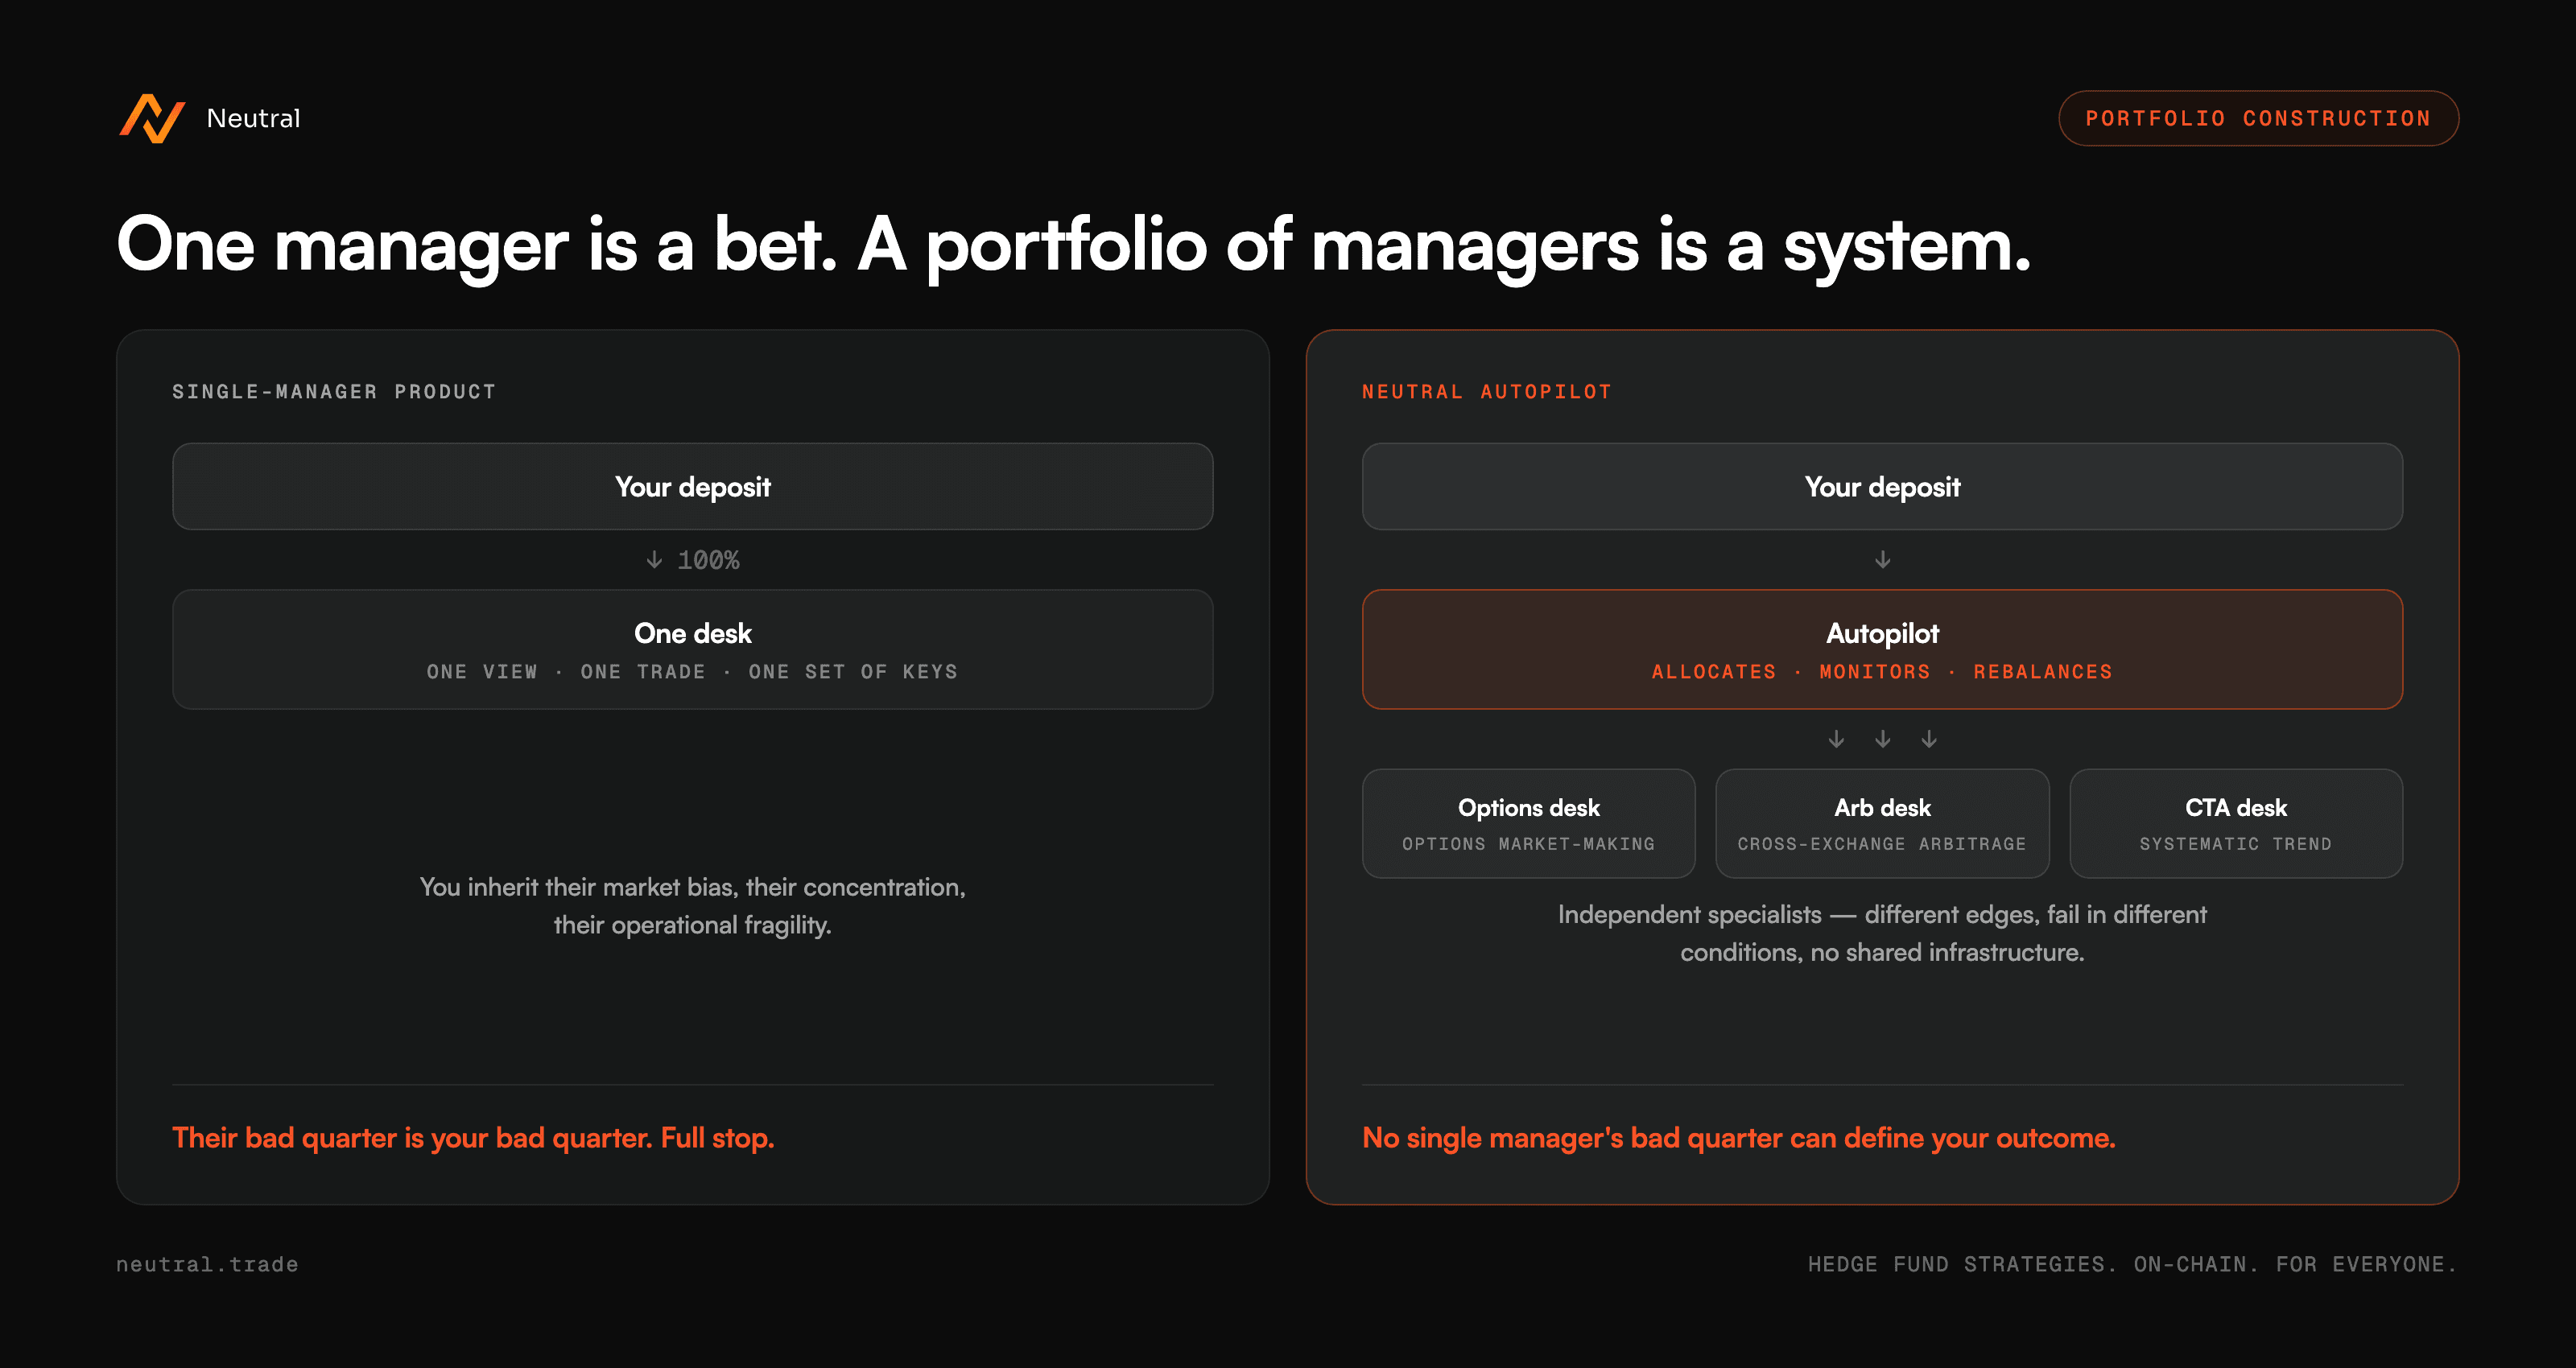
一人のマネージャーは賭けである。複数のマネージャーによるポートフォリオは仕組みである。
これこそが、市場に存在するあらゆる単一戦略・単一マネージャー型の商品に対して、Autopilotが優れていると言える本質的な論拠です。
単一マネージャー型の商品に預け入れると、そのマネージャーにまつわるすべてを引き継ぐことになります。相場がどちらに向かうかについての偏った見方、最も得意な取引への集中、そしてオペレーション上の脆さです。一つのデスク、一組の鍵、一つのチームが調子の悪い四半期を迎えれば、それがそのまま影響します。これによって損害を受けるのに、マネージャーが不誠実である必要すらありません。ただの人間であるだけで十分なのです。すべてのマネージャーは何らかの見方を持っており、その見方は時に間違います。預け入れた資金のすべてが一つの見方の背後にあるとき、彼らの不調な四半期は、そのままあなたの不調な四半期になります。それだけのことです。
私たちはその正反対の構造を構築しました。Autopilotは複数の独立したトレーディングファームに資金を配分し、それぞれが専門特化しています。オプションデスクはオプションのマーケットメイキングを行い、アービトラージデスクは取引所間アービトラージを行い、誰も何もかもに秀でていることを求められません。それぞれの戦略は異なるエッジから生まれ、異なる局面で不調になり、インフラを共有しません。そのため、特定の一人のマネージャーの偏った見方、破綻、あるいは不調な四半期が、あなたの成果を決定づけることはありません。
そして、この選定は単に「良い戦略を集める」ことではありません。私たちはオンボーディングする数よりもはるかに多くのファームの集団を追跡しているため、候補となる戦略はすべて単独ではなくポートフォリオ全体との関係で評価されます。実際に稼働させる前に、相関性、資産の重複、分散投資による効果についてポートフォリオ横断の分析を行います。すでに運用しているものと重複する、より大きく派手な戦略よりも、真に非相関なニッチ戦略を選ぶことも少なくありません。問いは「この戦略は良いか?」ではなく、「これを加えることでポートフォリオは良くなるか?」なのです。
この二つはまったく異なる問いであり、後者こそがマルチストラテジー投資という規律のすべてです。
私たちが手本にしているのは、30年前からあるモデルです。
これはどれも新しい発想ではありません。私たちが発明したものではなく、それを移植しているのです。
Millenniumは900億ドルを超える資金を運用しており、単一のファンドが単一の戦略を運用しているわけではありません。いわば、一つ屋根の下にある「ヘッジファンドの街」です。数十から数百人にのぼる独立したポートフォリオマネージャーがそれぞれ自身のブック(クオンツ、統計的アービトラージ、グローバルマクロ、クレジット、トレンド、ボラティリティ)を運用する一方で、会社側はすべてのポッドに対して厳格なリスク管理を課しています。明確なドローダウン上限、レバレッジ上限、リアルタイムのPnLモニタリングです。会社はエグゼキューション、バックオフィス、コンプライアンス、レポーティング、データ、資金調達といったインフラ全体を提供します。PMが行うことはただ一つ、アルファを生み出すことです。そして資金は、過去のパフォーマンス、戦略のキャパシティ、リスク調整後リターンに基づいて、それを稼ぎ出しているポッドへと動的に移動していきます。
その結果生まれるのが、市場サイクルを通じて投資家に成果をもたらし続ける、分散された、リスク管理されたエンジンです。
もう一度、この段落を読み直してみてください。独立したトレーディングチーム。リスク上限は彼らが約束するものではなく、私たちが強制するもの。資金はパフォーマンスとキャパシティに基づいて動的に配分される。
それがNeutral Autopilotです。マルチストラテジー・アーキテクチャを、オンチェーンに適用したもの。両者を並べてみましょう。
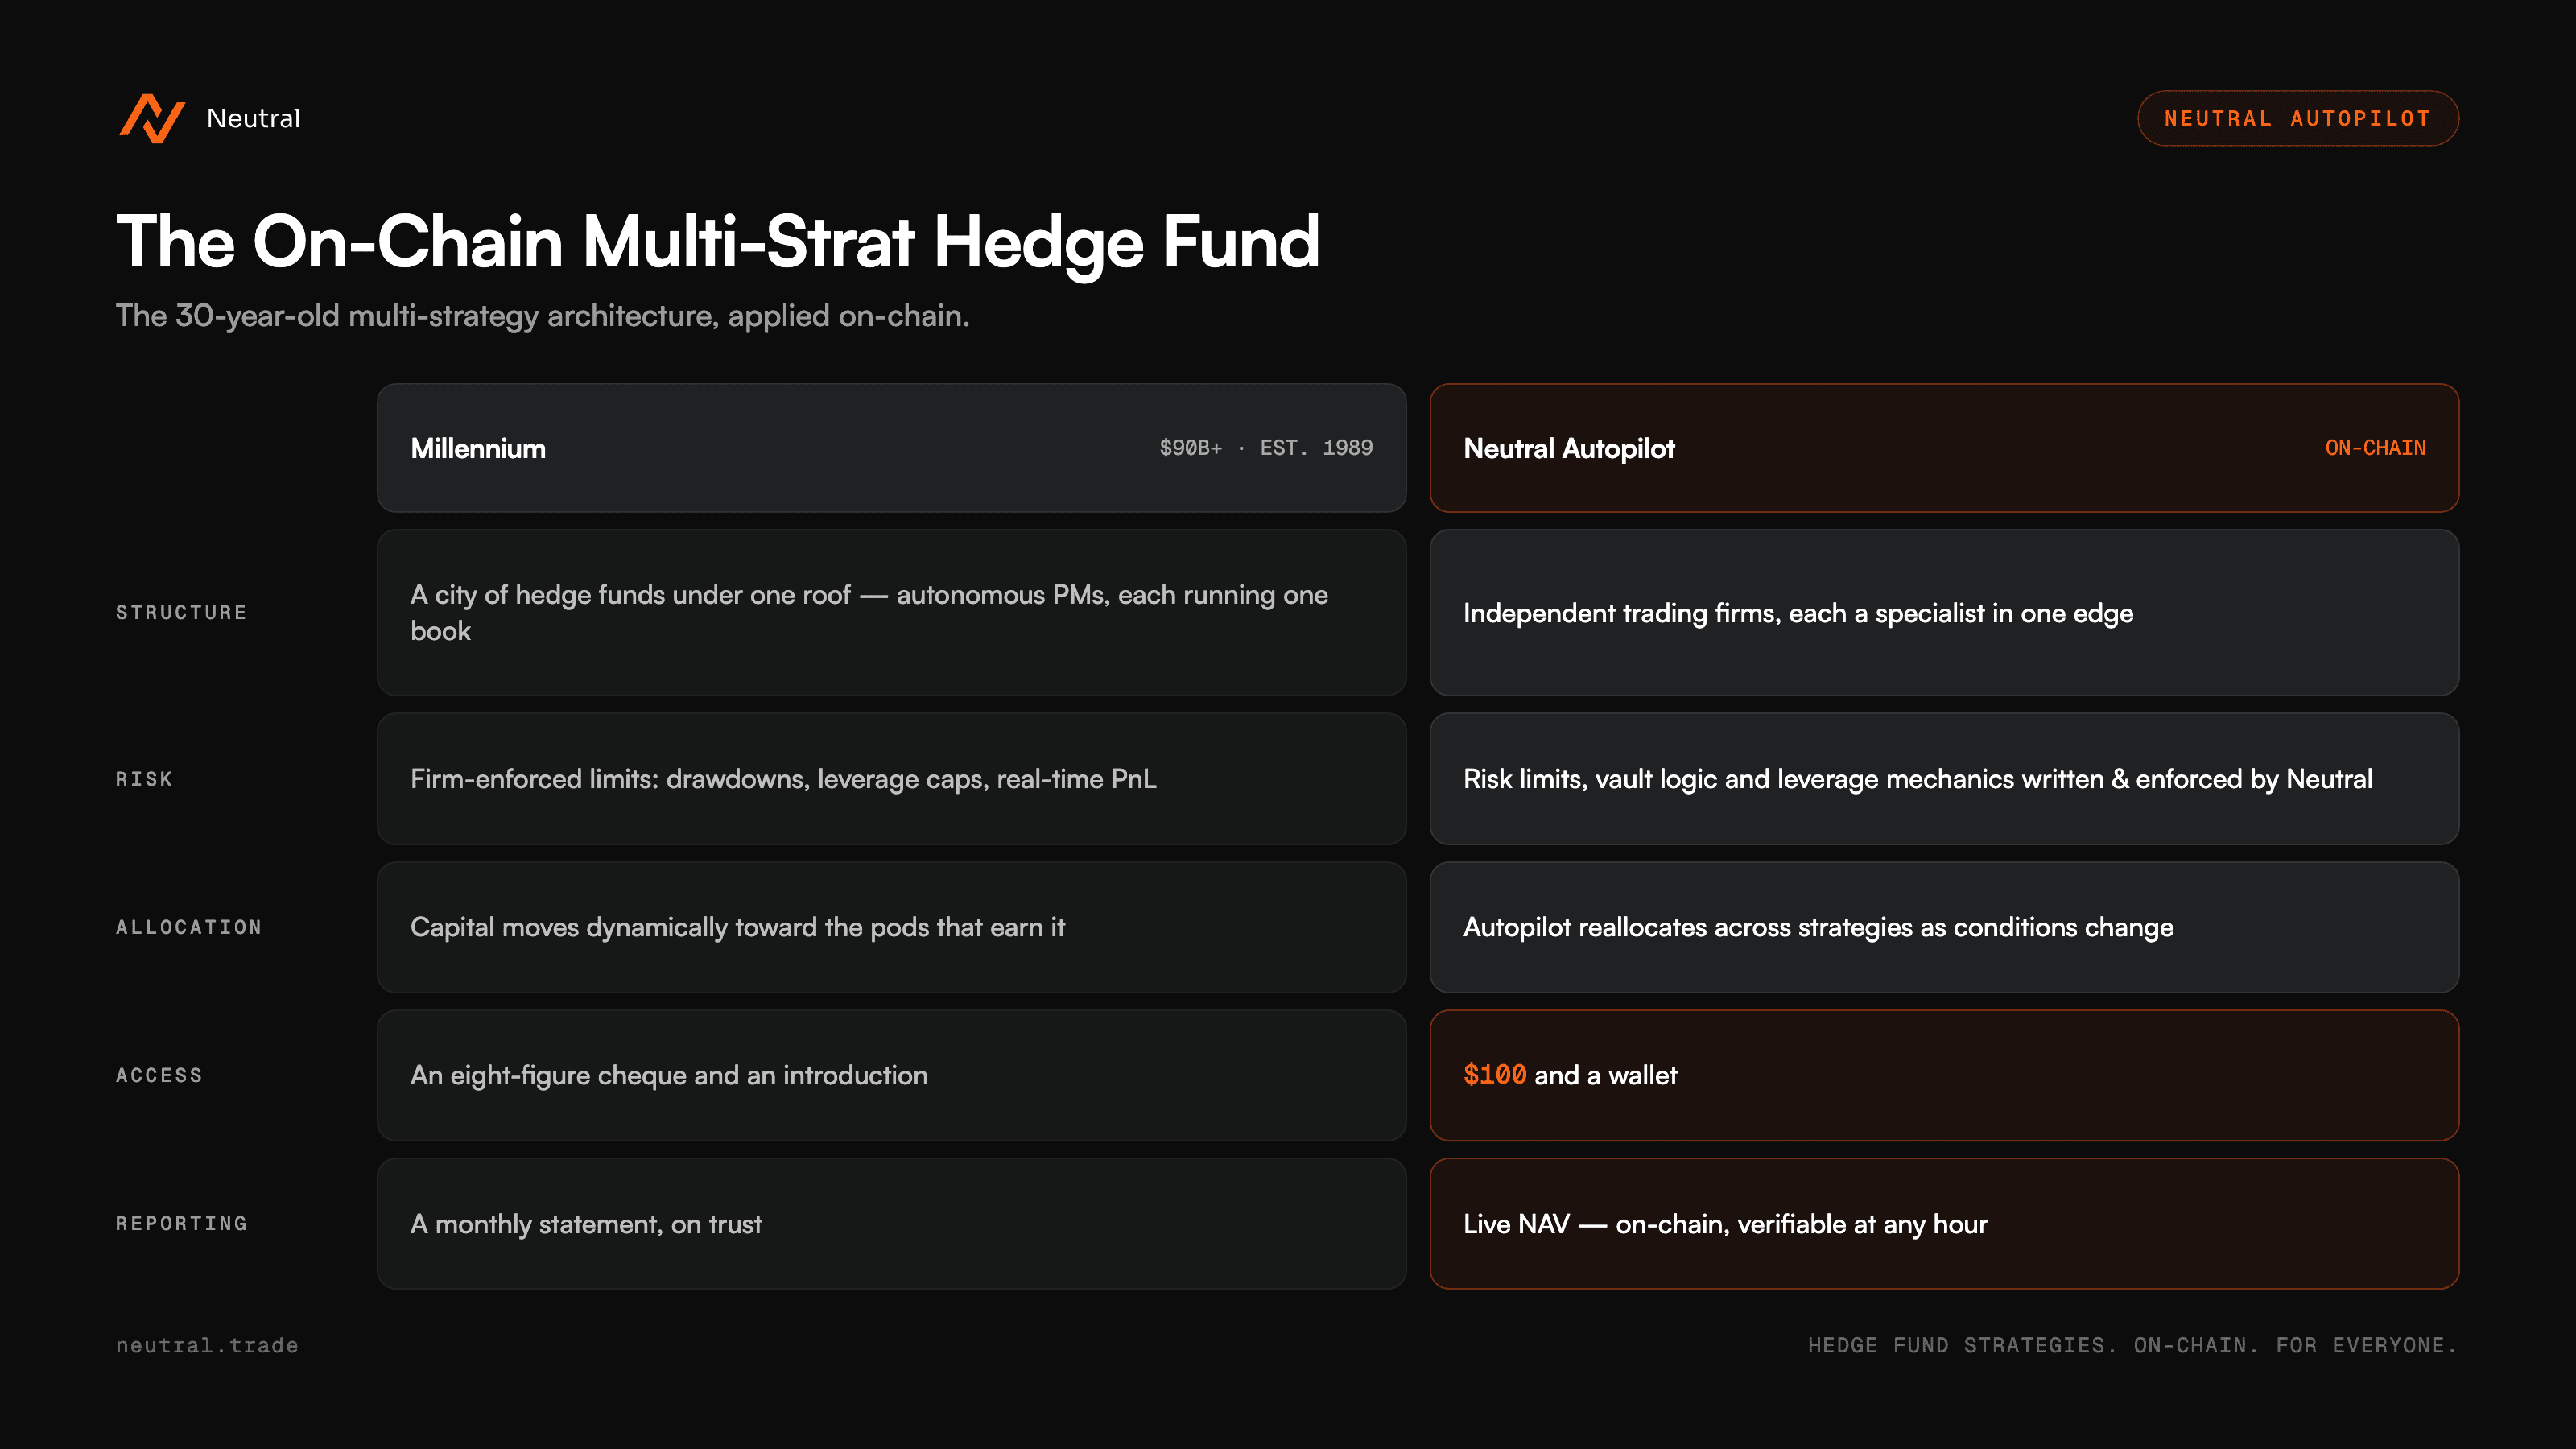
違いは二つあります。Millenniumの投資家には、8桁の金額の小切手と誰かからの紹介が必要です。私たちに必要なのは100ドルとウォレットだけです。そして、Millenniumの投資家は月次のステートメントを待ちますが、私たちの場合はNAVをライブで確認できます。
執行はCeFiで。透明性はDeFiで。
取引は、実際に流動性が存在する場所で行われます。すなわち、実質的な厚みと執行品質を備えた主要な中央集権型の取引所です。そうでないふりをすれば、その分のコストはスリッページとしてユーザーが負担することになります。私たちは、見栄えのためにそのような代償を払うつもりはありません。
一方で、会計処理はオンチェーンで行われ、あなた自身が確認できます。私たちのボールトはオンチェーンです。PnLもオンチェーンです。トラックレコードもオンチェーンです。透明で、検証可能で、監査可能。あなたが、いつでも、私たちに何かを求めることなく確認できます。
従来のアセットマネジメントは、月次のステートメントを送り、あなたの信頼を求めます。私たちは、ブロックエクスプローラーを差し出します。
これは、インターネットのために再構築されたアセットマネジメントです。
Millenniumがこのモデルを証明するのに30年かかりました。私たちは同じアーキテクチャを、100ドルとウォレットさえあれば誰にでも届けます。