ข้อพิจารณาด้านการออกแบบที่สำคัญของ Neutral Autopilot
Derek Lee ผู้ร่วมก่อตั้งและซีอีโอ พูดถึงสิ่งที่อยู่เบื้องหลัง Autopilot: การดูแลทรัพย์สินที่ไม่เคยออกจากวอลต์ high-water mark รายบุคคล การรายงานที่ผ่านการตรวจสอบ และเหตุผลที่เราเลือกความเป็นธรรมมากกว่าความง่าย
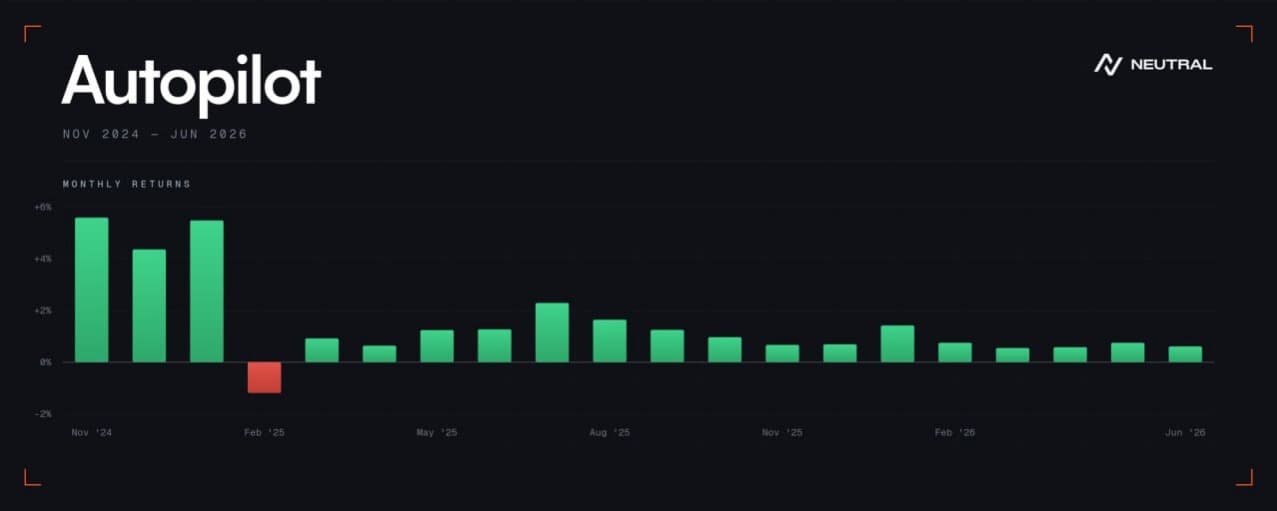
หลังจากดำเนิน Neutral Trade มาด้วยประวัติการทำงานบนเชน Solana นาน 2 ปี นี่คือสิ่งที่เราตระหนัก: จากมุมมองของผู้ฝาก การเลือกกลยุทธ์ที่ถูกต้องเป็นเรื่องยาก คุณต้องเรียนรู้แต่ละกลยุทธ์ ติดตามผลการดำเนินงาน ประเมินทุกช่วงขาลง (drawdown) และรู้ว่าเมื่อไรควรเปลี่ยน
นั่นคือปัญหาที่เราสร้างขึ้นเอง เราเพิ่มกลยุทธ์ดีๆ เข้ามาเรื่อยๆ และกลยุทธ์ใหม่แต่ละตัวกลับทำให้การตัดสินใจยากขึ้นแทนที่จะง่ายขึ้น
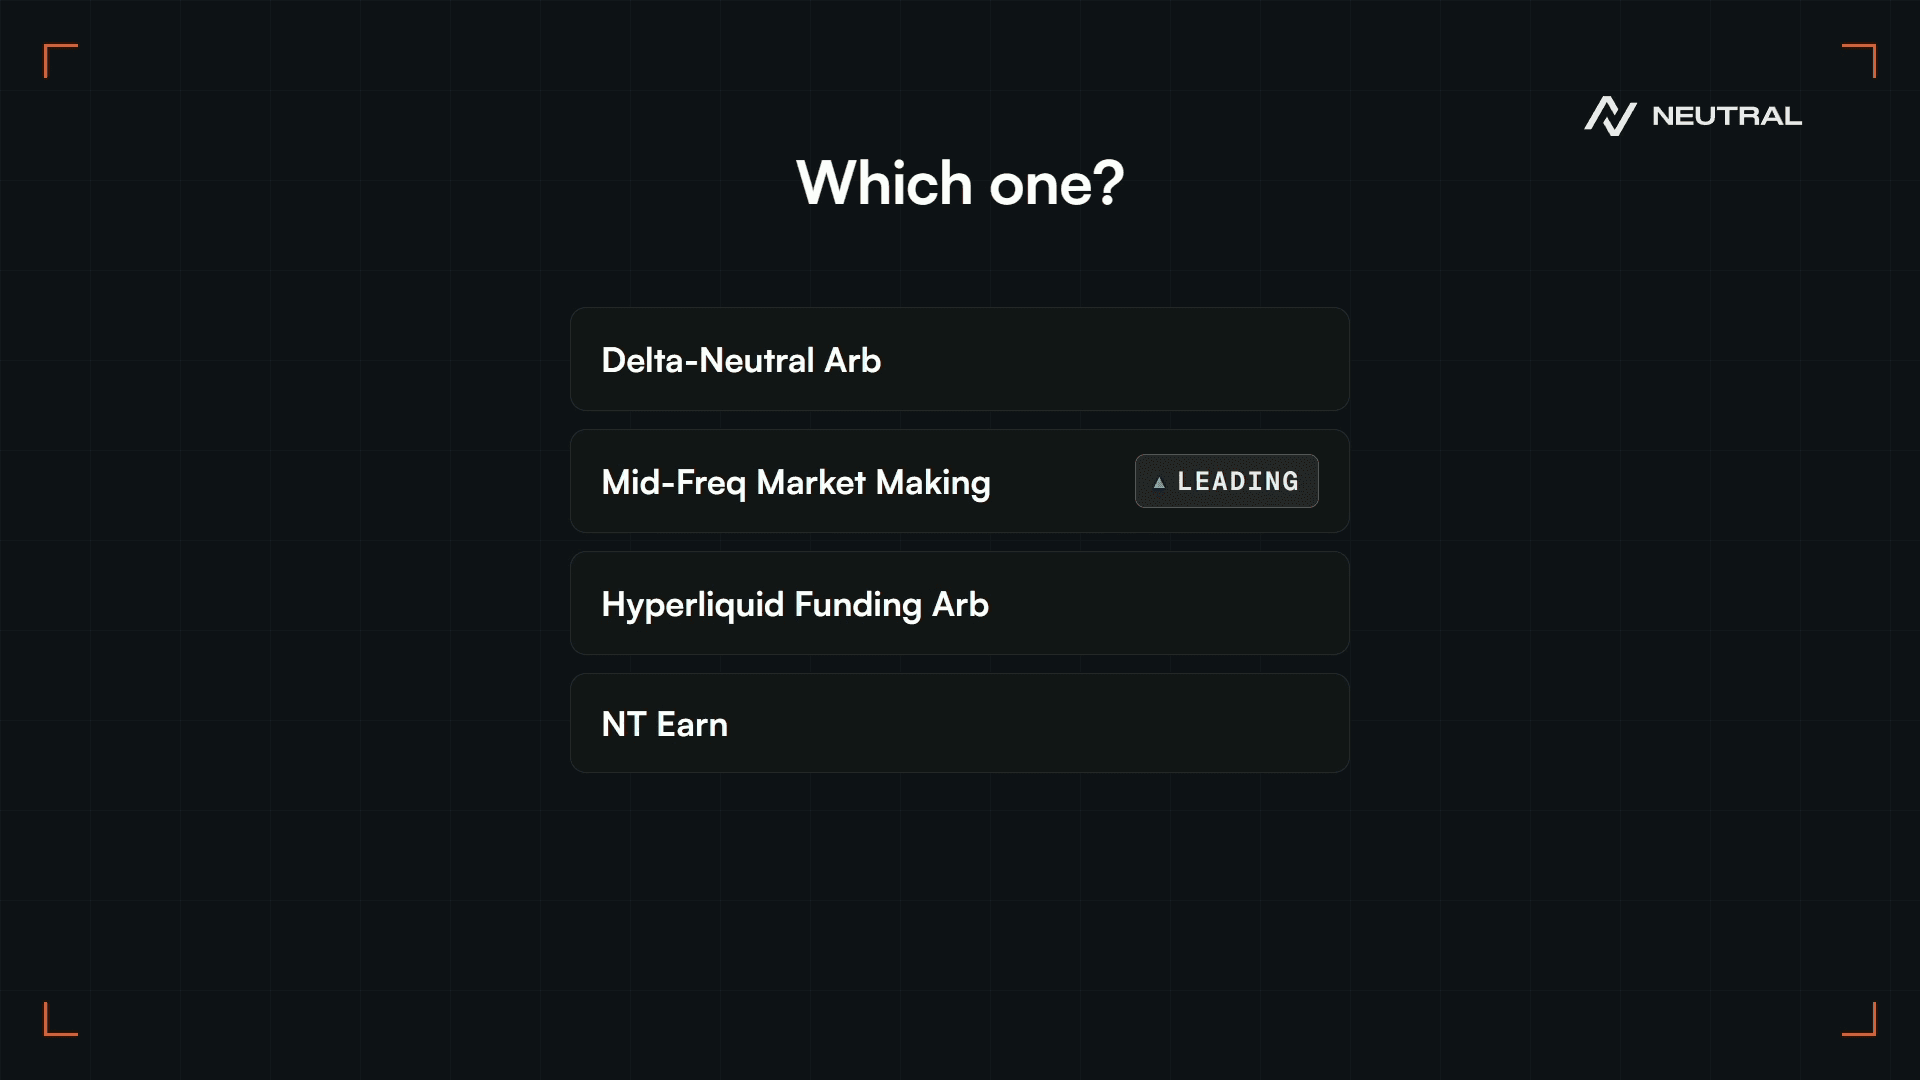
เราจึงสร้าง Autopilot ขึ้นมา ฝากเงินครั้งเดียว กระจายไปยังกลยุทธ์ที่ทำงานจริงของเรา และปรับสมดุลใหม่เมื่อสภาวะตลาดเปลี่ยนไป
นั่นคือตัวผลิตภัณฑ์ในหนึ่งประโยค ส่วนที่เหลือของบทความนี้คือสิ่งที่อยู่เบื้องหลังมัน เพราะในตลาดนี้ ส่วนที่อยู่เบื้องหลังคือส่วนที่ไม่มีใครแสดงให้คุณเห็น
สิ่งที่ Autopilot ทำจริงๆ
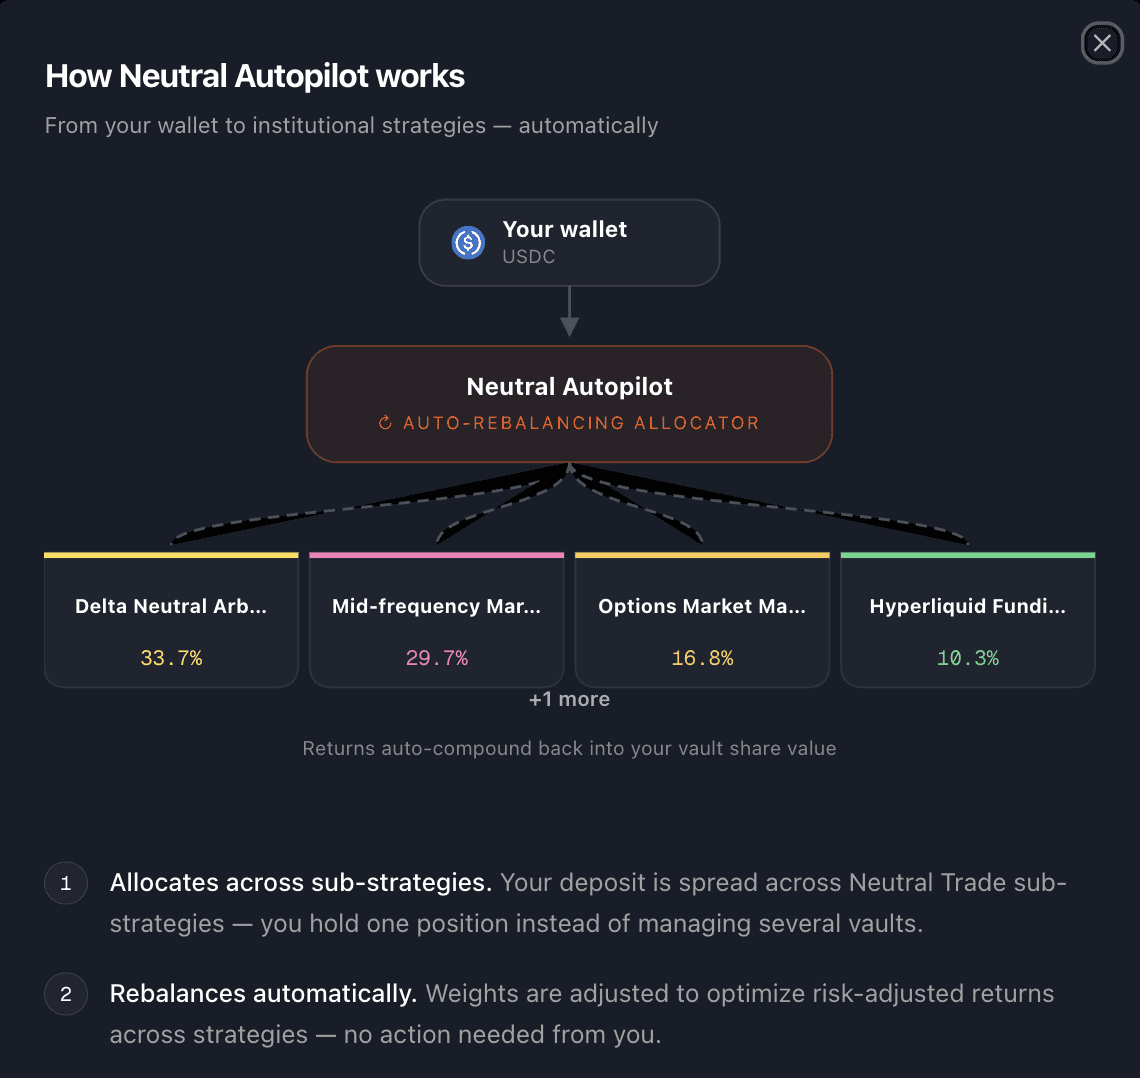
Autopilot คือตัวจัดสรรเงินทุน คล้ายกับกองทุนเฮดจ์ฟันด์แบบ multi-strat โดยจะรับเงินฝากของคุณ กระจายไปยังกลยุทธ์ต่างๆ ที่ทำงานอยู่บน Neutral และตัดสินใจว่าแต่ละกลยุทธ์ควรได้รับสัดส่วนเท่าใด เมื่อสภาวะตลาดเปลี่ยน มันจะปรับน้ำหนักสัดส่วนใหม่ นั่นคืองานทั้งหมด และเป็นงานที่ไม่เช่นนั้นคุณจะต้องทำเอง
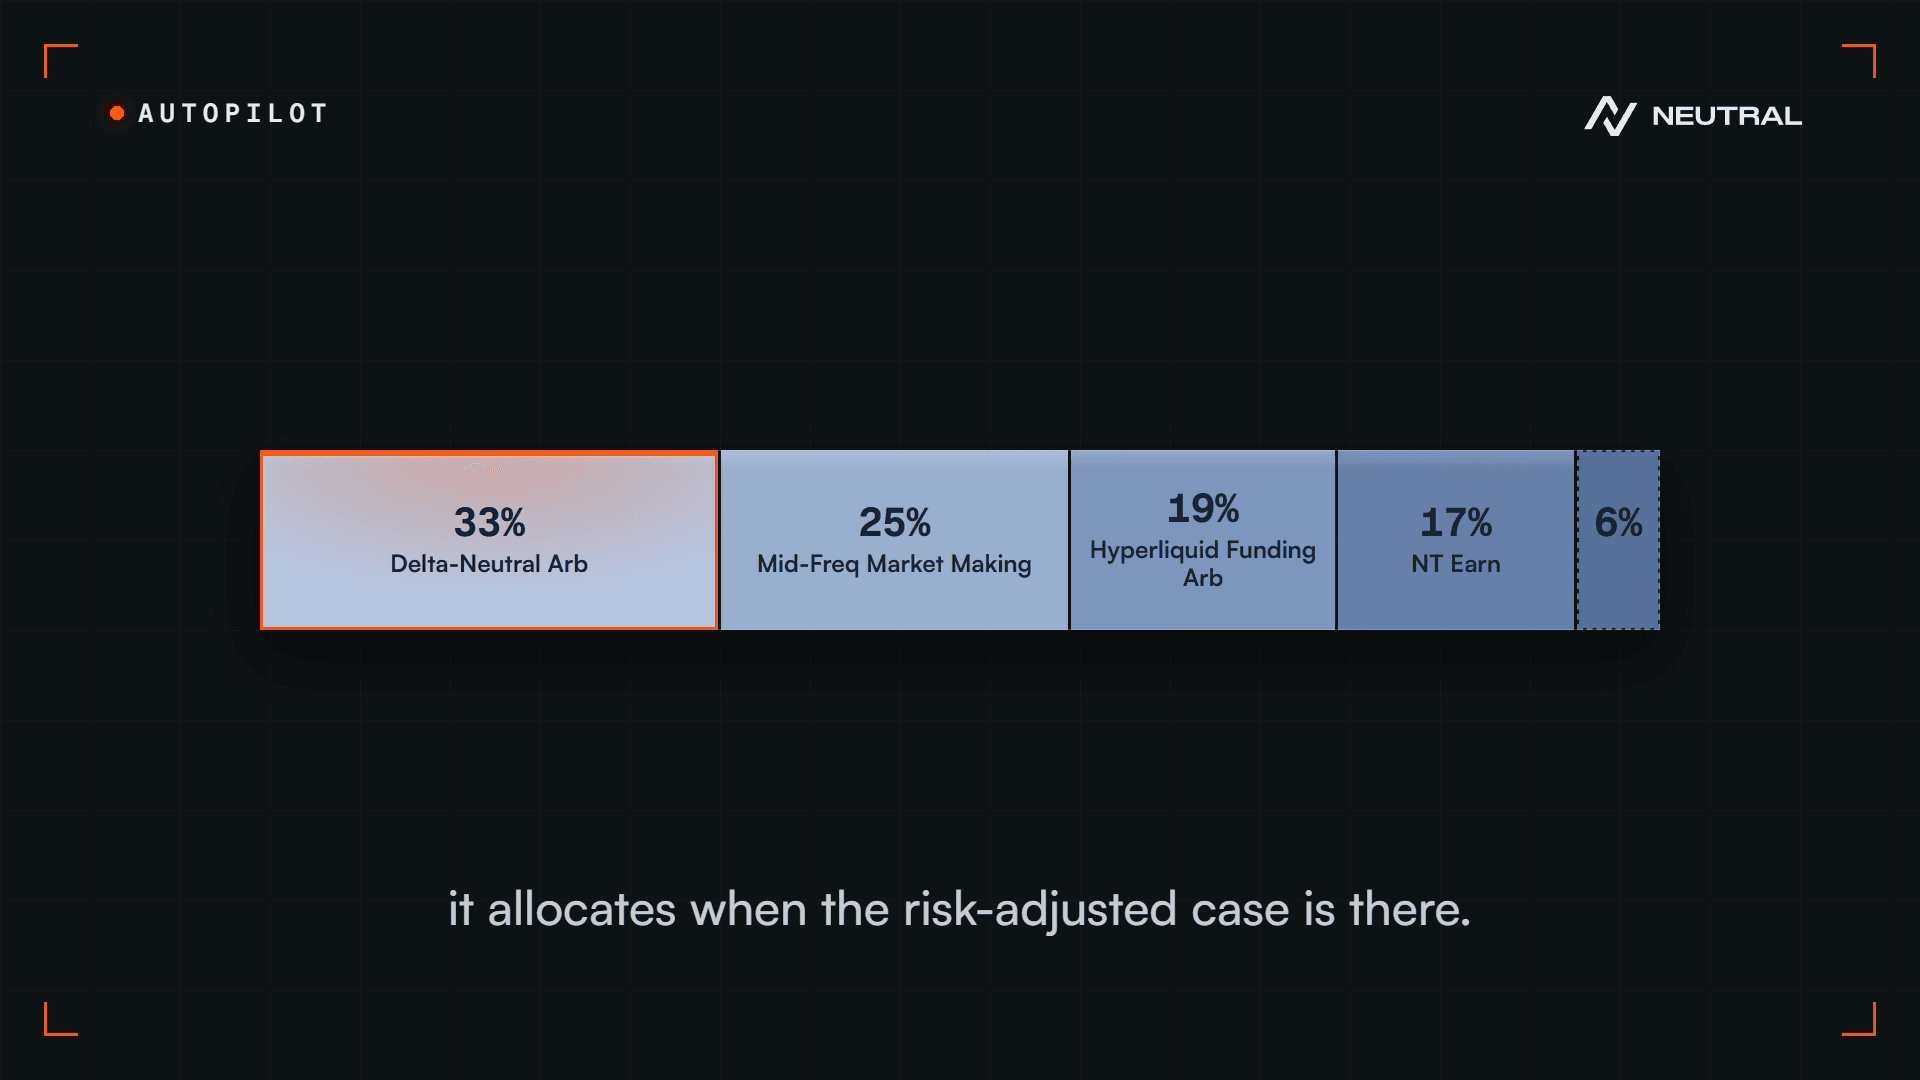
ชุดกลยุทธ์ที่สามารถจัดสรรเงินทุนให้ได้นั้นไม่ได้ตายตัว มันจะเพิ่มขึ้นเมื่อเราเปิดตัวกลยุทธ์ใหม่ และกลยุทธ์หนึ่งๆ ต้องทำงานจริงบน Neutral มาเป็นระยะเวลานานพอสมควรก่อนจึงจะได้รับการจัดสรรเงินทุน น้ำหนักสัดส่วนจะถูกคำนวณใหม่อยู่ตลอดเวลา แต่จะเปลี่ยนแปลงก็ต่อเมื่อผลลัพธ์ที่คาดว่าจะดีขึ้นนั้นคุ้มค่ากับต้นทุนในการเปลี่ยนแปลง
แกนหลักยังคงเป็น market-neutral โดยสูงสุด 5% เท่านั้นที่จะอยู่ในกลยุทธ์แบบมีทิศทาง (directional) ส่วนที่เหลือทั้งหมดสร้างผลตอบแทนจากสิ่งที่ไม่จำเป็นต้องให้ตลาดปรับตัวขึ้น เช่น ส่วนต่างราคา (spread) อัตราเงินทุน (funding rate) ที่สถานะ Long แบบใช้เลเวอเรจต้องจ่ายเพื่อคงสถานะไว้ และส่วนต่างราคาระหว่างตลาดซื้อขายต่างๆ
ทำไมต้องมีหลายกลยุทธ์ ไม่ใช่แค่กลยุทธ์เดียว?
กลยุทธ์เดียวคือความได้เปรียบ (edge) เพียงหนึ่งเดียว ความได้เปรียบจะเสื่อมลงเมื่อการเทรดเริ่มแออัด (เช่นตอนที่ทุกคนลอกเลียนกลยุทธ์ JLP Delta Neutral ของเราตอนที่เปิดตัวครั้งแรกในปี 2024) และแต่ละความได้เปรียบก็เสื่อมด้วยเหตุผลเฉพาะของตัวเอง: ส่วนต่างราคาบีบแคบลง ตลาดซื้อขายเปลี่ยนโครงสร้างค่าธรรมเนียม หรือมีคนที่มีโครงสร้างพื้นฐานเร็วกว่าเข้ามา ความได้เปรียบเหล่านี้ยังขึ้นอยู่กับเงื่อนไขตลาดด้วย สภาวะตลาดที่เหมาะกับกลยุทธ์หนึ่งมักไม่ใช่สภาวะที่เหมาะกับอีกกลยุทธ์หนึ่ง และไม่มีกลยุทธ์ใดสร้างผลตอบแทนแบบเดียวกันได้ในทุกสภาวะตลาด
เราจึงบริหารพอร์ตกลยุทธ์หลายตัวพร้อมกันแทน ความได้เปรียบที่แตกต่างกัน มาจากแหล่งที่แตกต่างกัน ซึ่งไม่ได้พึ่งพาเงื่อนไขตลาดชุดเดียวกันทั้งหมด ไตรมาสที่แย่ของโต๊ะเทรดหนึ่งไม่ควรกลายเป็นปีที่แย่ของคุณ
แต่การรวบรวมกลยุทธ์ดีๆ ไม่เหมือนกับการสร้างพอร์ตโฟลิโอ และนี่คือส่วนที่ผมอยากเน้นย้ำ เราติดตามบริษัทเทรดอยู่ (80+) แห่ง ซึ่งมากกว่าจำนวนที่เรารับเข้าระบบมาก โดยรับเข้าระบบเพียง (7) แห่ง ณ วันนี้ และผู้สมัครทุกรายจะถูกประเมินเทียบกับพอร์ตทั้งหมด ไม่ใช่ประเมินจากคุณสมบัติของตัวเองเพียงอย่างเดียว ไม่ว่าจะเป็นความสัมพันธ์ (correlation) การซ้อนทับของสินทรัพย์ และสิ่งที่มันเพิ่มเข้ามาจริงๆ เรามักเลือกกลยุทธ์ขนาดเล็กที่ไม่มีความสัมพันธ์กับพอร์ตเดิม มากกว่ากลยุทธ์ขนาดใหญ่ที่ซ้อนทับกับสิ่งที่เรามีอยู่แล้ว
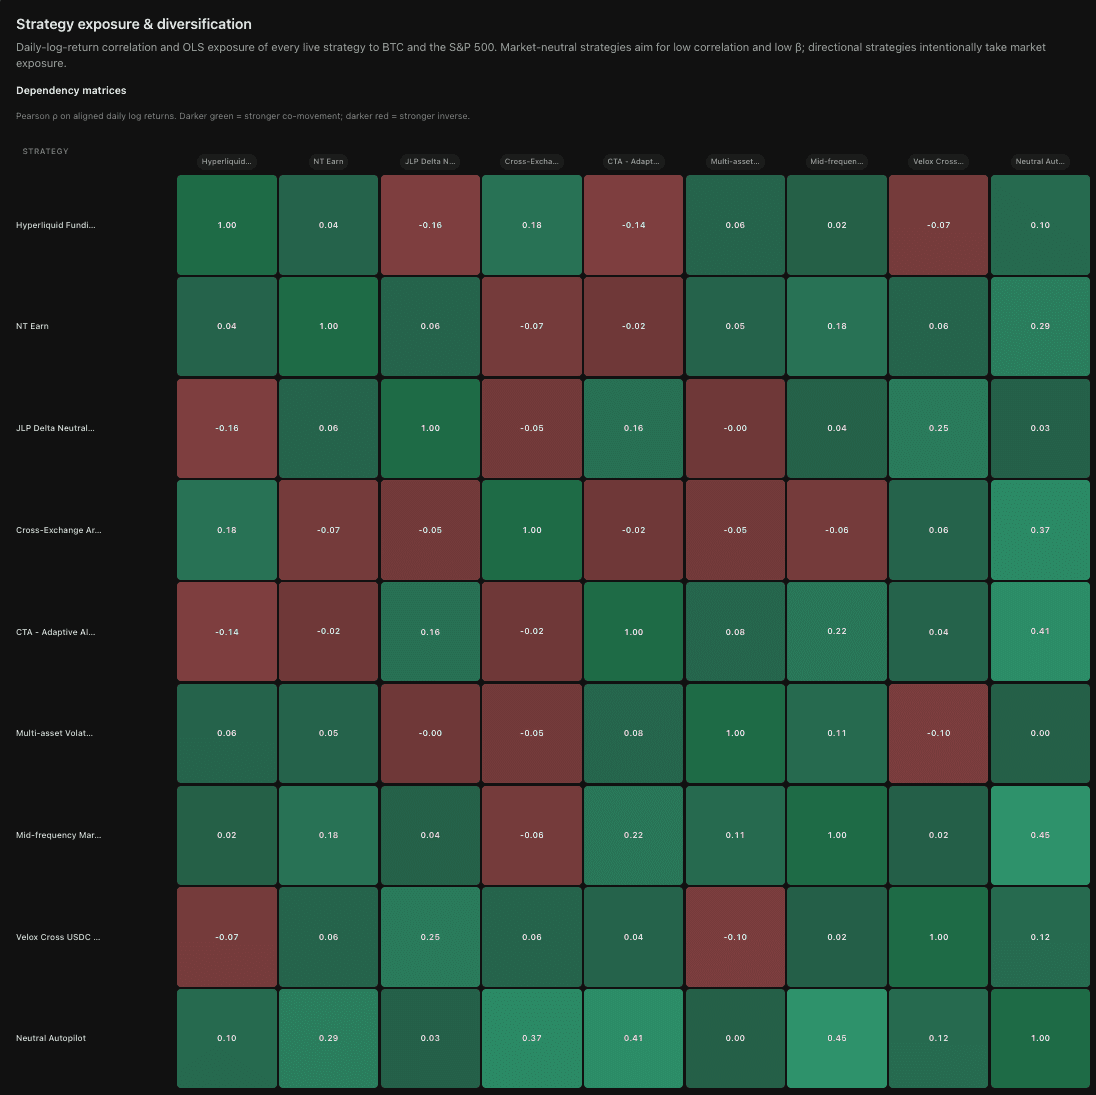
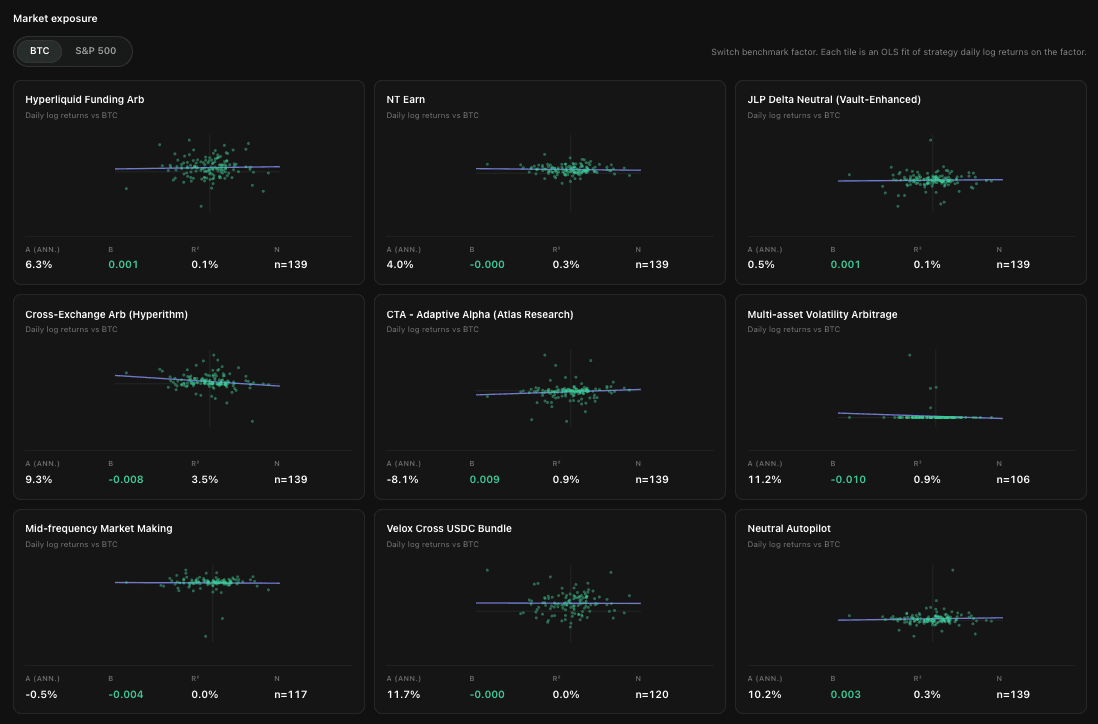
คำถามไม่เคยเป็น "กลยุทธ์นี้ดีหรือไม่?" แต่เป็น "พอร์ตโฟลิโอจะดีขึ้นหรือไม่ถ้าเราเพิ่มกลยุทธ์นี้เข้าไป?" สองคำถามนี้แตกต่างกัน และคำถามที่สองคืองานทั้งหมดที่เราทำ
ข้อพิจารณาด้านความปลอดภัย
1) บริษัทเทรดไม่เคยดูแลทรัพย์สิน (custody) เงินฝากของคุณ — พวกเขาได้รับเพียงสิทธิ์ในการเข้าถึงเพื่อเทรดเท่านั้น
นี่คือสิ่งแรกที่ผมอยากรู้ และแทบไม่มีใครถามคำถามนี้เลย เมื่อคุณฝากเงินเข้าวอลต์ เงินนั้นไปอยู่ที่ไหนจริงๆ?
ในการออกแบบวอลต์หลายแบบ เงินจะไปอยู่ที่บริษัทเทรด นั่นไม่ใช่วอลต์ นั่นคือสินเชื่อที่ไม่มีหลักประกัน คุณกำลังให้โต๊ะเทรดยืมเงินและหวังว่าพวกเขาจะประพฤติตัวดี และเราทุกคนก็รู้ดีว่าความหวังแบบนั้นจบลงอย่างไร 3AC ในรอบก่อน Stream Finance ในรอบนี้
ขอให้เจาะจงในสิ่งที่สำคัญของกรณีเหล่านั้น ไม่ว่าผลการตรวจสอบในท้ายที่สุดจะเป็นอย่างไร ปัญหาเชิงโครงสร้างก็เหมือนกัน: ความโปร่งใส
เราตรวจสอบยืนยันแทนที่จะเชื่อใจเฉยๆ ประวัติการทำงานจริงพร้อม PnL รายวันและการประทับเวลา (timestamp) บันทึกการเทรดย้อนหลัง และสิทธิ์เข้าถึง API ของตลาดซื้อขายแบบอ่านอย่างเดียว ซึ่งเรากระทบยอดทุกวันกับสิ่งที่บริษัทนั้นแจ้งมา ทุกบริษัทต้องผ่าน KYB เต็มรูปแบบในระดับนิติบุคคล และประวัติการทำงานที่ไม่สามารถตรวจสอบยืนยันได้จะปิดกั้นการรับเข้าระบบทันที ไม่ว่าบริษัทนั้นจะมีจุดเด่นอื่นใดก็ตาม เราสัมภาษณ์บริษัทเทรดมาแล้วกว่า 80 แห่งตลอด 2 ปีที่ผ่านมา และงานส่วนใหญ่ของเรื่องนี้ กลายเป็นว่าคือการปฏิเสธ
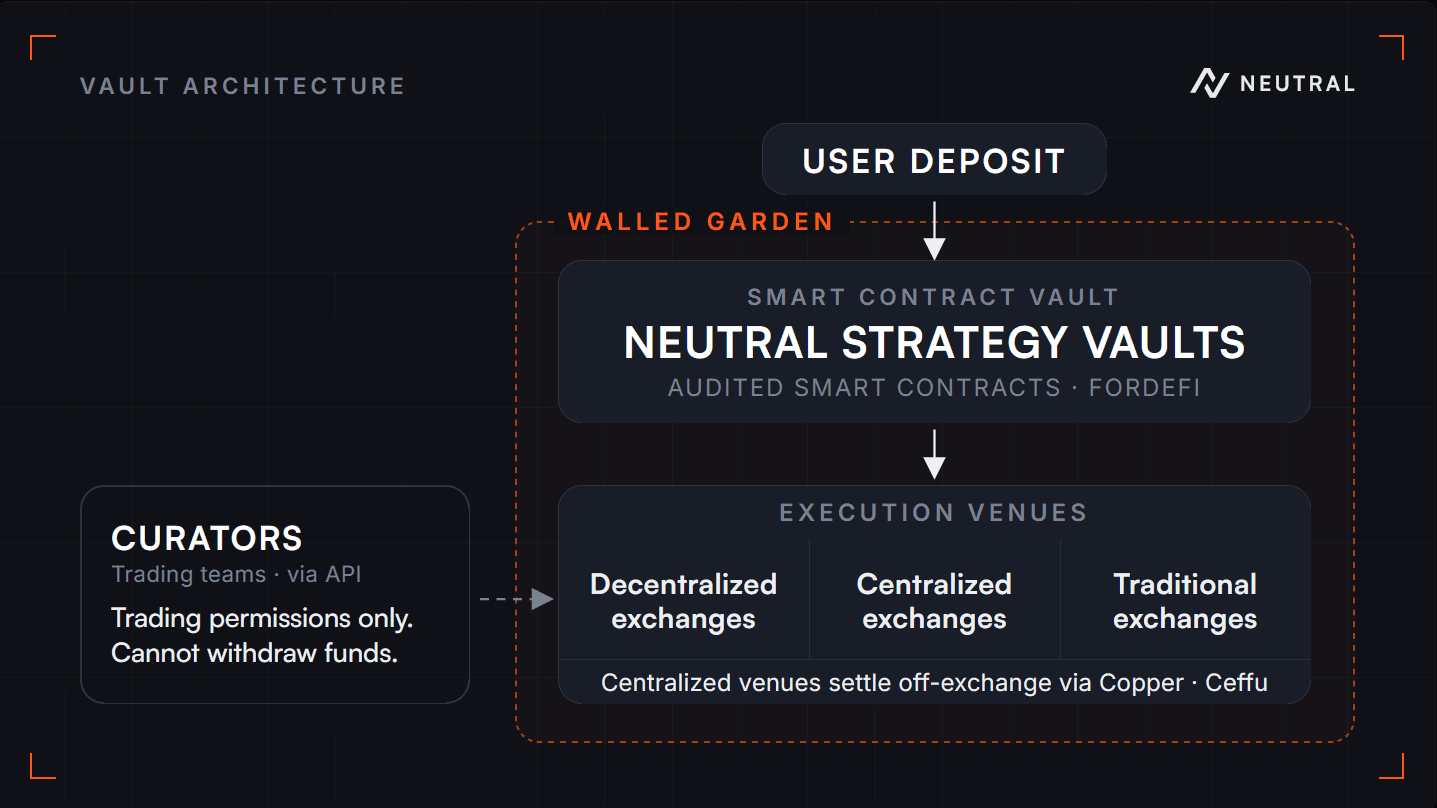
นอกจากนี้ บน Neutral Trade ผู้ให้บริการกลยุทธ์พาร์ทเนอร์ของเราจะได้รับบัญชีย่อยแบบ execution-only เท่านั้น สามารถเทรดได้ แต่ถอนเงินไม่ได้ พวกเขาไม่มีการดูแลทรัพย์สิน (custody)
หลักประกันที่อยู่เบื้องหลังฝั่งที่รวมศูนย์ (centralised legs) ไม่ได้อยู่บนตลาดซื้อขายเลย แต่ถูกเก็บไว้นอกตลาดซื้อขายที่ Copper และ Ceffu แล้ว mirror ไปยังตลาดซื้อขายในรูปแบบมาร์จิ้น ดังนั้นหากตลาดซื้อขายล้มเหลว หลักประกันจะไม่ได้รับผลกระทบไปด้วย การดำเนินงานบนเชนทำผ่าน Fordefi MPC พร้อมรายการที่อยู่ที่อนุญาตให้เคลื่อนย้ายเงินได้ (movement whitelist) การเคลื่อนย้ายเงินทุนจำกัดเฉพาะที่อยู่ที่เราอนุมัติไว้ล่วงหน้าเท่านั้น และการเปลี่ยนแปลงที่สำคัญต่อวอลต์ต้องผ่านช่วงเวลาล็อก (timelock) 12 ชั่วโมง
ทั้งหมดนี้ใช้เวลา 2 ปีในการสร้าง และผมจะพูดตรงๆ กับคุณ: นี่คือสิ่งที่นำไปทำการตลาดได้ยากที่สุดในสิ่งที่เรามี แต่ความปลอดภัยของเงินทุนเป็นหนึ่งในสิ่งที่ไม่ทำให้คุณเสียอะไรเลย จนกระทั่งวันที่มันทำให้คุณเสียทุกอย่าง
2) ความเสี่ยงถูกจำกัดด้วยโครงสร้างพื้นฐาน
ขีดจำกัดของเราอยู่ในจุดที่ไม่สามารถต่อรองได้: เพดานเลเวอเรจ ขีดจำกัดสถานะ ใช้ได้เฉพาะตลาดซื้อขายที่ได้รับอนุมัติ ใช้ได้เฉพาะเครื่องมือที่ได้รับอนุมัติ ทั้งหมดนี้บังคับใช้ในระดับโครงสร้างพื้นฐาน ไม่ใช่แค่ในเอกสารนโยบาย นอกจากนี้ Autopilot ยังมีเพดานตายตัวสำหรับความเสี่ยงเชิงทิศทาง (directional exposure) บริษัทเทรดไม่สามารถละเมิดขีดจำกัดที่ไม่เคยได้รับอนุญาตให้เข้าถึงตั้งแต่แรก
ทุกกลยุทธ์ย่อยอยู่ในวอลต์ที่แยกออกจากกันเป็นเอกเทศ ดังนั้นหากกลยุทธ์หนึ่งเกิดความเสียหายรุนแรง กลยุทธ์อื่นจะไม่ได้รับผลกระทบไปด้วย เราปฏิบัติต่อทุกวอลต์เสมือนมีรัศมีความเสียหาย (blast radius) เป็นของตัวเอง
3) การตรวจสอบ (Audits)
สัญญาวอลต์กลยุทธ์ได้รับการตรวจสอบโดย Offside Labs, Quantstamp และ Halborn (docs.neutral.trade/neutral-strategy-vaults/security).
การอัปเกรดสมาร์ทคอนแทรกต์ใดๆ ต้องผ่านช่วงเวลาล็อก 12 ชั่วโมง พร้อมองค์ประชุม (quorum) 3/5 บนอุปกรณ์ที่แยกจากกัน ตามแนวปฏิบัติที่ดีที่สุดของ DeFi
ความโปร่งใสที่แท้จริง
ทั้งหมดที่กล่าวมาข้างต้นคือคำกล่าวอ้าง นี่คือจุดที่คุณสามารถตรวจสอบได้ด้วยตัวเอง
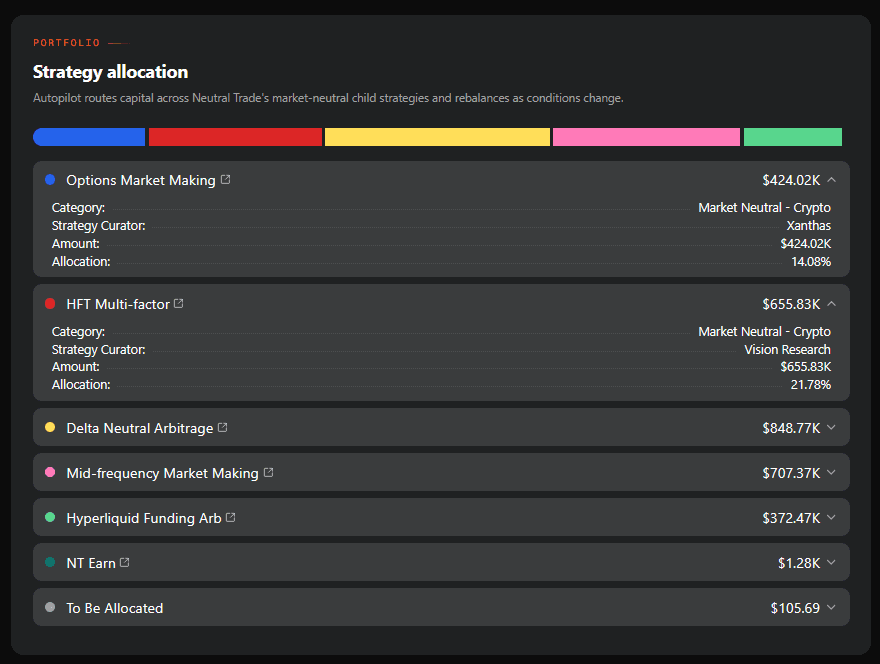
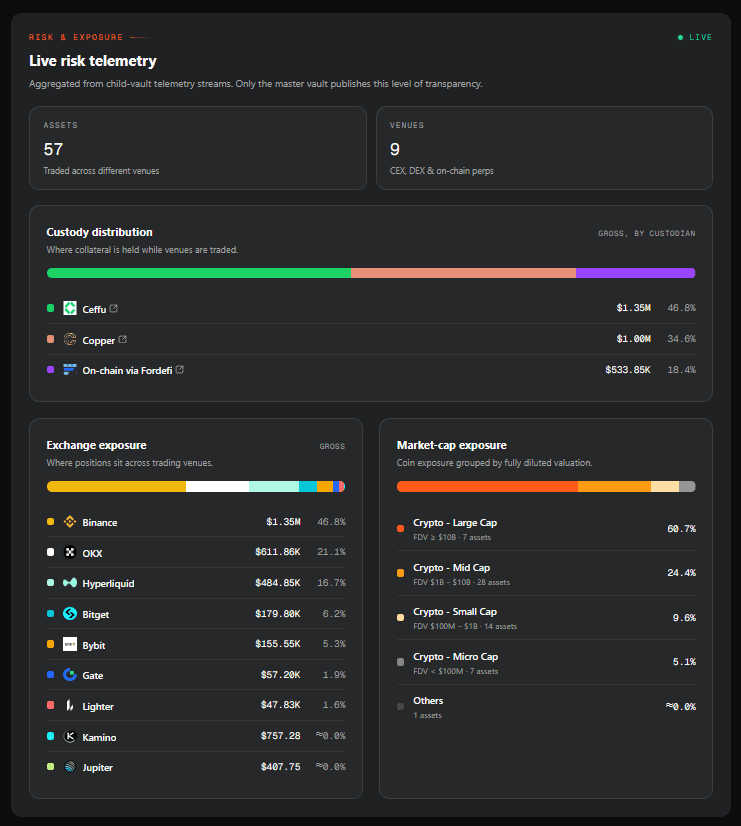
เปิดหน้า Autopilot แล้วเลื่อนลง คุณจะเห็นการจัดสรรเงินทุนแบบเรียลไทม์ ทุกกลยุทธ์ในพอร์ต จำนวนเงินดอลลาร์ที่อยู่ในแต่ละกลยุทธ์ และสัดส่วนของกลยุทธ์นั้นเทียบกับยอดรวม
ถัดจากนั้นคือข้อมูล telemetry ด้านความเสี่ยง ที่รวบรวมแบบเรียลไทม์จากวอลต์ย่อยทุกตัว มีสินทรัพย์กี่รายการที่กำลังถูกเทรด และเทรดในตลาดซื้อขายกี่แห่ง ผู้ดูแลทรัพย์สิน (custodian) รายใดถือหลักประกันอยู่ในสัดส่วนเท่าใด มีการเทรดในแต่ละตลาดซื้อขายเป็นมูลค่าเท่าใด และความเสี่ยงต่อเหรียญแต่ละตัวตกอยู่ที่จุดใดของเส้นโค้งมูลค่าตลาด (market cap) เพราะพอร์ตที่กว้างจะถือเป็นการกระจายความเสี่ยงที่แท้จริงก็ต่อเมื่อสินทรัพย์เหล่านั้นมีสภาพคล่อง และคุณควรตรวจสอบสิ่งนี้ได้ด้วยตัวเอง
นอกจากนี้ มูลค่าทรัพย์สินสุทธิ (NAV) เบื้องหลังทั้งหมดนี้ได้รับการตรวจสอบยืนยันสามชั้นทุกวัน: Neutral Trade x บริษัทเทรด x Accountable. อ่านเพิ่มเติมเกี่ยวกับการวิเคราะห์ข้อมูลได้ ที่นี่.
ทำไมต้องเป็นวอลต์กลยุทธ์ แทนที่จะเป็นสเตเบิลคอยน์ที่ให้ผลตอบแทน?
1) เงินฝากของคุณทำงานเต็มจำนวน
ลองดูว่าโครงสร้างผลตอบแทนที่ตลาดชื่นชอบที่สุดมาจากไหน: การออกแบบแบบสเตเบิลคอยน์บวกกับสเตเบิลคอยน์แบบสเตก (staked) USDe และ sUSDe คือคู่ที่มีชื่อเสียงที่สุด และทั้งตลาดต่างก็เดินตามกลไกนี้
กลไกนี้เรียบง่าย — ผลตอบแทนเกิดขึ้นจากอุปทานทั้งหมดของสเตเบิลคอยน์ แต่จะจ่ายให้เฉพาะส่วนที่สเตกไว้เท่านั้น ดังนั้นหากครึ่งหนึ่งของอุปทานถูกสเตก เวอร์ชันที่สเตกจะแสดงผลตอบแทนสูงขึ้นราวสองเท่าของผลตอบแทนจริงของกลยุทธ์ ไม่ใช่เพราะกลยุทธ์สร้างผลตอบแทนได้มากขึ้น แต่เพราะผู้ถือที่ไม่ได้สเตกกำลังจ่ายให้กับผู้ที่สเตกอยู่โดยไม่รู้ตัว
แล้วยังมีเรื่องของเพ็ก (peg) อีก เมื่อมีเงินไหลออกจำนวนมาก การไถ่ถอนจะมาเร็วกว่าที่กลยุทธ์จะคลายสถานะได้ทัน และเหรียญสังเคราะห์ก็หลุดจากเพ็ก ทีนี้ผู้ออกเหรียญต้องปกป้องเพ็กนั้น: จ่ายให้ market maker เช่าสภาพคล่อง และรับภาระส่วนต่างราคา เงินก้อนนั้นไม่ได้มาจากไหนลอยๆ แต่มาจากผลตอบแทนก้อนเดียวกับที่ควรจะเป็นของคุณ และในสัปดาห์ที่เลวร้ายพอ ต้นทุนในการปกป้องมูลค่าดอลลาร์ก็อาจมากกว่าทุกอย่างที่กลยุทธ์หามาได้ รวมถึงค่าคอมมิชชันทั้งหมดที่เก็บไป
ซึ่งนำไปสู่คำถามที่ไม่มีใครในโมเดลนั้นอยากถูกถาม: ทำไมต้องจ่ายเงินให้ market maker เพื่อปกป้องเพ็ก ในเมื่อคุณสามารถมอบผลตอบแทนนั้นให้กับคนที่เป็นผู้ให้ทุนได้โดยตรง?
เราไม่เคยแบกรับปัญหานั้นเลย Neutral ไม่มีเพ็กให้ต้องปกป้อง ไม่มีดอลลาร์สังเคราะห์ ไม่มี market maker ที่ต้องจ้างไว้ ไม่มีสภาพคล่องที่ต้องเช่า คุณถือหุ้นส่วน (share) ของวอลต์ และมูลค่าของหุ้นส่วนนั้นเท่ากับมูลค่าที่กลยุทธ์ทำได้จริง มันขึ้นเมื่อกลยุทธ์ทำกำไร และลงเมื่อกลยุทธ์ขาดทุน โดยไม่มีตัวเลขที่สามแทรกอยู่ตรงกลางที่ต้องมีใครสักคนเอาผลตอบแทนของคุณไปใช้ค้ำยันไว้
เพ็กคือคำสัญญาที่ให้ไว้ในวันที่อากาศสงบ เราขอเลือกที่จะไม่ให้คำสัญญาที่สภาพอากาศสามารถทำลายได้
2) โครงสร้างค่าธรรมเนียมที่โปร่งใส
ในโมเดลสเตเบิลคอยน์ที่ให้ผลตอบแทน ผู้ออกเหรียญเป็นคนเทรดเอง เป็นคนประเมินมูลค่าบัญชีของตัวเอง และเป็นคนตัดสินใจว่าจะจ่ายผลตอบแทนให้คุณเท่าไร คุณไม่มีทางตรวจสอบสิ่งเหล่านี้ได้เลย สมมติว่าพวกเขาทำกำไรจากเงินของคุณได้ 30% แต่จ่ายให้คุณเพียง 8% นั่นคือการหักส่วนแบ่งไป 70% อย่างเงียบๆ และไม่มีอะไรในโครงสร้างนั้นจะบอกคุณเลย คุณจะเห็นแค่ 8% สันนิษฐานว่านั่นคือผลตอบแทนของกลยุทธ์ และขอบคุณพวกเขาสำหรับมัน
สำหรับกลยุทธ์ของ Neutral ค่าธรรมเนียมจะถูกระบุไว้ล่วงหน้าอย่างชัดเจน และแบ่งแยกอย่างชัดแจ้งระหว่างค่าธรรมเนียมบริหารจัดการ (management) และค่าธรรมเนียมผลการดำเนินงาน (performance) ระหว่างผู้จัดการกลยุทธ์และผู้ดำเนินการวอลต์ โดยเผยแพร่ไว้บนหน้าของทุกกลยุทธ์ Autopilot ใช้งานได้ฟรีจนถึงวันที่ 1 กันยายน 2026 หลังจากวันนั้นจะมีค่าธรรมเนียมรายปี 1%
3) จ่ายค่าธรรมเนียมตามส่วนที่เป็นธรรม — บนผลกำไรของคุณเองเท่านั้น
นี่คือปัญหาที่ผู้ฝากส่วนใหญ่ไม่รู้ด้วยซ้ำว่ามีอยู่ และเป็นตัวอย่างที่ดีของความแตกต่างระหว่างการสร้างโครงสร้างพื้นฐานอย่างถูกต้อง กับการทำให้มันง่ายขึ้นเพียงเพราะเวอร์ชันที่ถูกต้องนั้นทำได้ยาก
ในการบริหารสินทรัพย์แบบดั้งเดิม ค่าธรรมเนียมผลการดำเนินงานมาพร้อมกับ high-water mark: ผู้จัดการจะได้รับค่าธรรมเนียมผลการดำเนินงานเฉพาะจากกำไรที่สูงกว่าจุดสูงสุดเดิมของคุณเท่านั้น หากผลตอบแทนลดลงในช่วงขาลง ผู้จัดการจะไม่ได้รับค่าธรรมเนียมเพิ่มอีกจนกว่าคุณจะกลับมาเท่าทุนเดิม นี่คือกลไกความเป็นธรรมพื้นฐานของอุตสาหกรรมกองทุนทั้งหมด
วอลต์ DeFi ส่วนใหญ่ใช้เวอร์ชันที่ง่ายขึ้น: พวกเขาเก็บค่าธรรมเนียมทุกๆ สองสามวัน โดยติดตาม high-water mark ในระดับวอลต์เท่านั้น หนึ่ง mark สำหรับทุกคน อิงตามราคาหุ้นส่วนสูงสุดตลอดกาลของวอลต์เอง
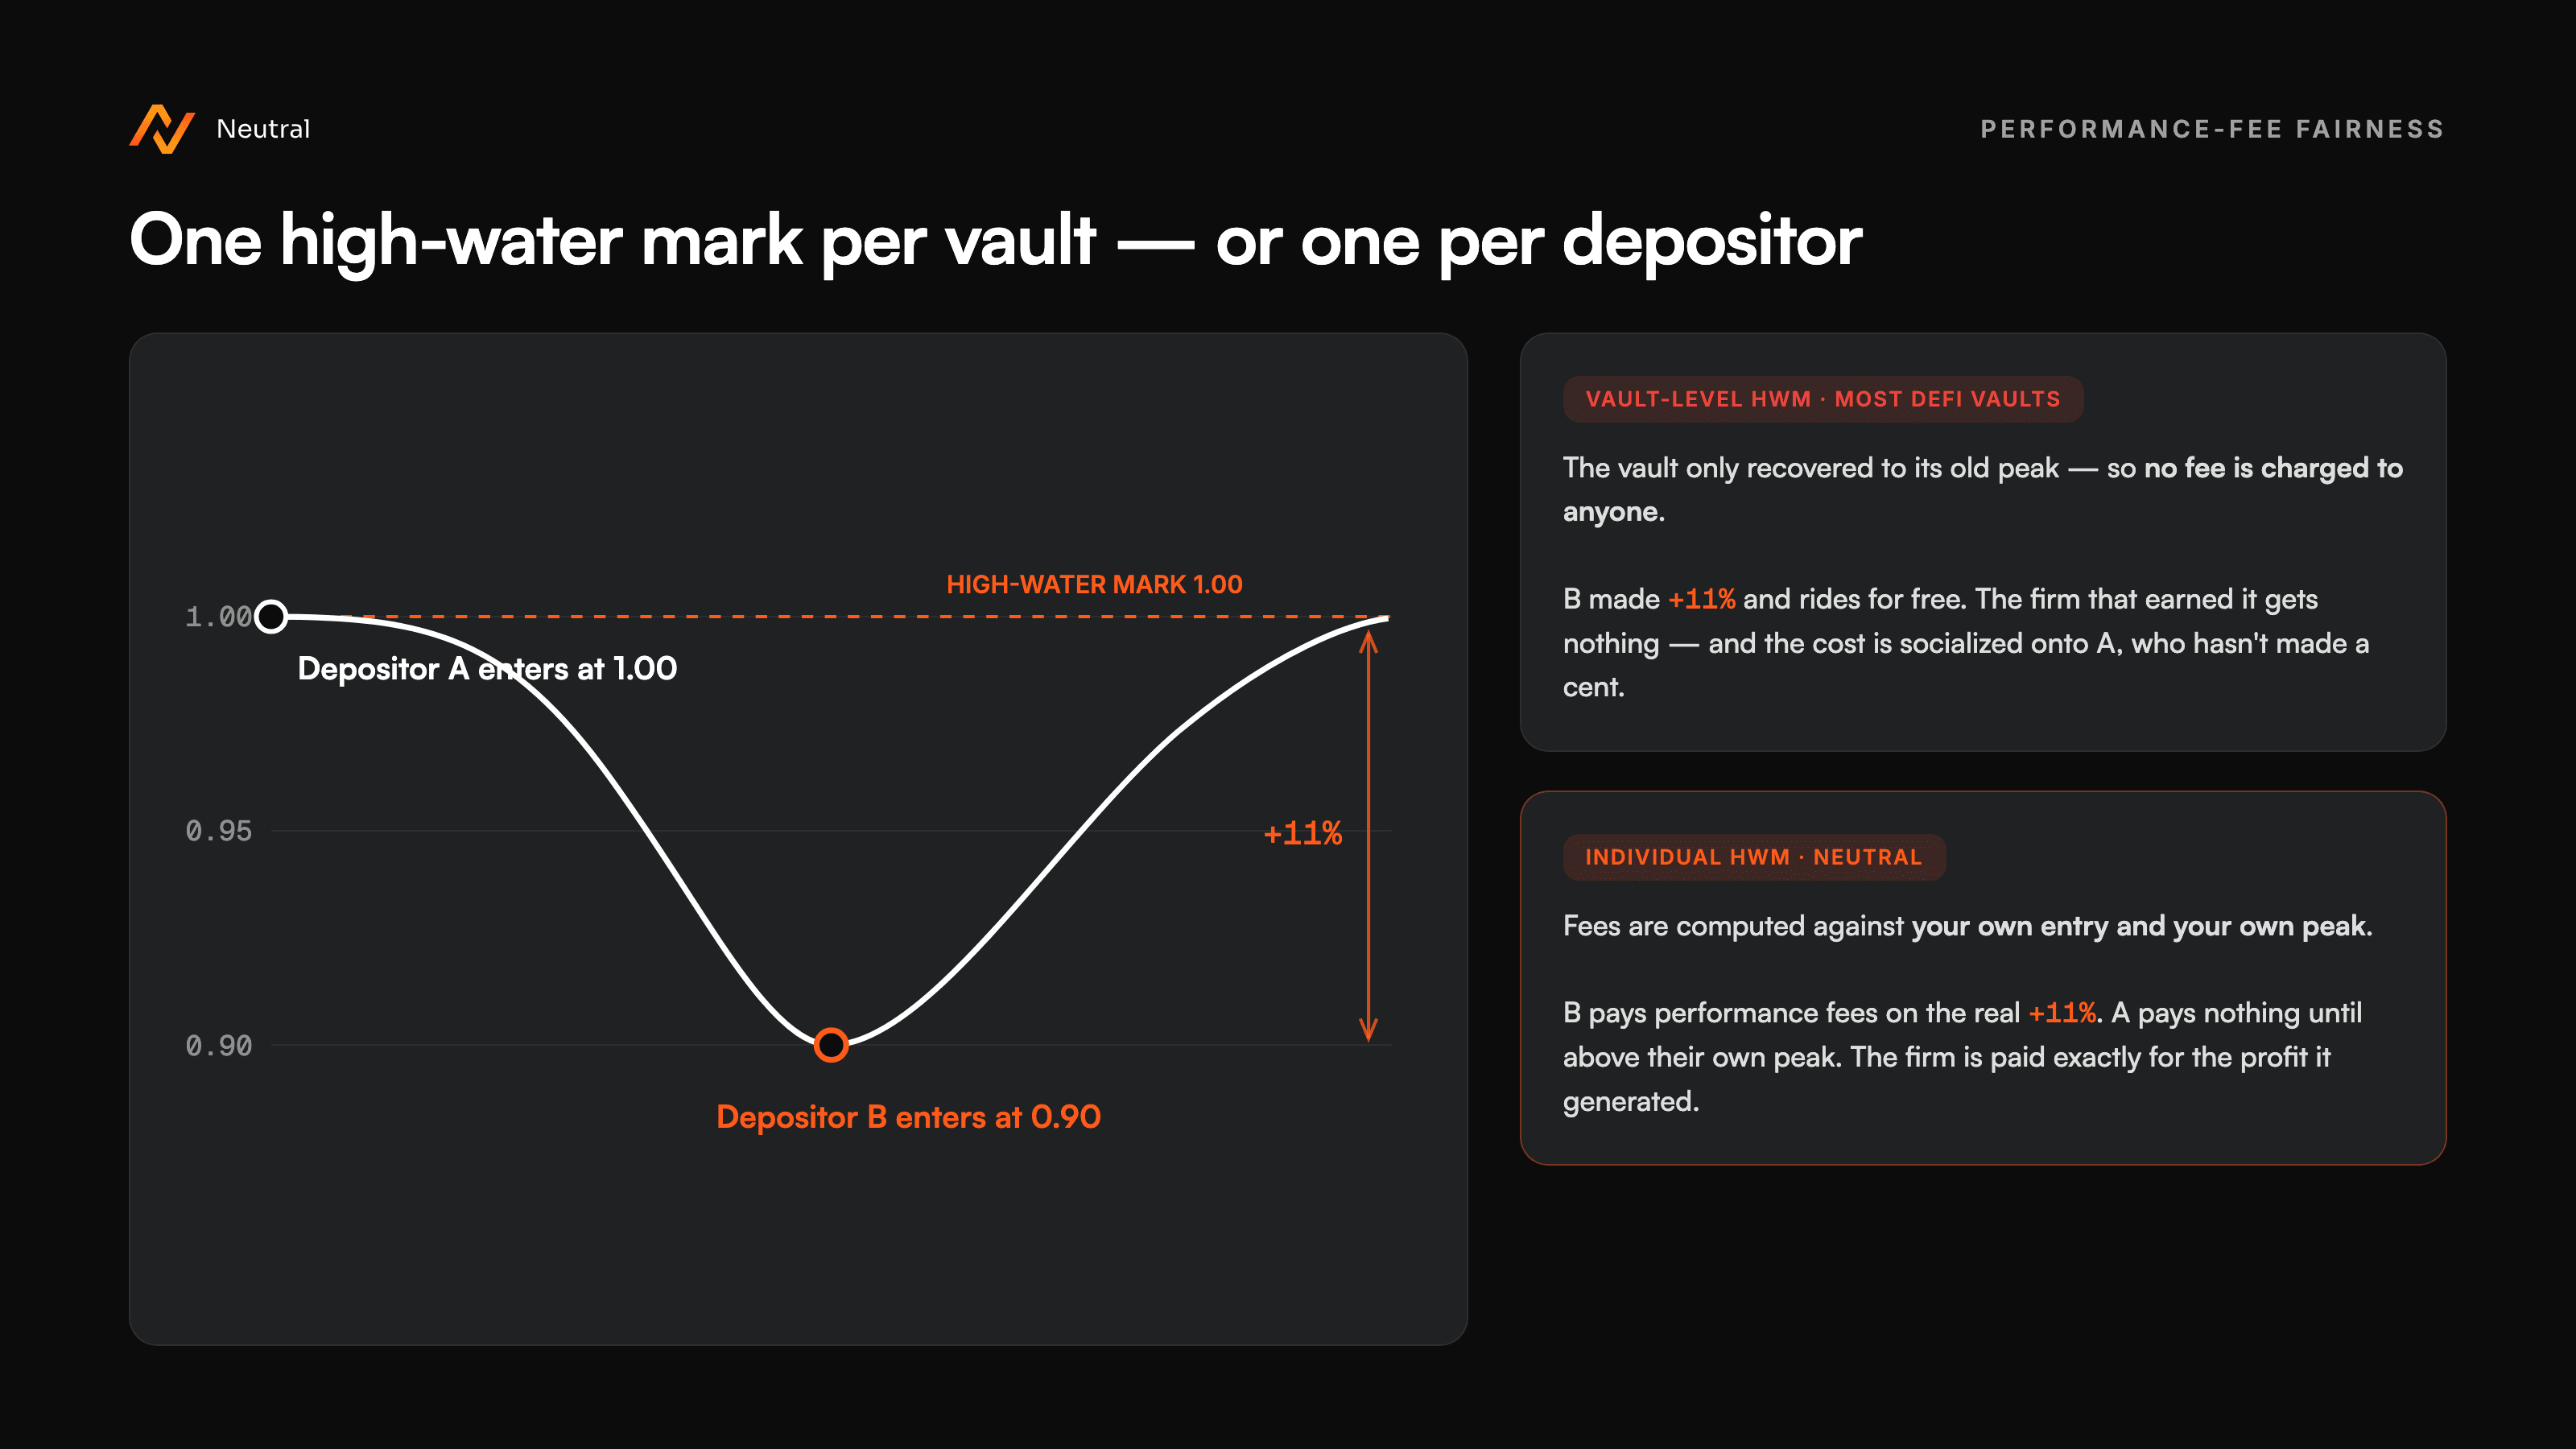
เราสร้าง high-water mark รายบุคคลขึ้นมาแทน บน Neutral ค่าธรรมเนียมของคุณจะคำนวณเทียบกับจุดที่คุณเข้าฝากเองและจุดสูงสุดของคุณเอง หากคุณฝากเงินระหว่างช่วงขาลงแล้วทำกำไรจากการฟื้นตัว คุณจะจ่ายค่าธรรมเนียมผลการดำเนินงานบนกำไรที่คุณได้จริง ซึ่งก็สมควรแล้ว เพราะสำหรับคุณ นั่นคือกำไรจริง หากคุณอยู่ผ่านช่วงขาลงมา คุณจะไม่ต้องจ่ายอะไรเลยจนกว่ากลยุทธ์จะพาคุณผ่านจุดสูงสุดเดิมของคุณเองไปได้ บริษัทเทรดจะได้รับค่าตอบแทนตรงตามกำไรที่สร้างขึ้นจริงเท่านั้น ไม่มากไม่น้อยไปกว่านั้น และไม่มีใครต้องแบกรับการฟื้นตัวของคนอื่นแทน
สิ่งนี้สร้างยากกว่า mark ระดับวอลต์อย่างมีนัยสำคัญ เพราะหมายถึงการติดตามสถานะค่าธรรมเนียมของผู้ฝากแต่ละราย แทนที่จะเป็นตัวเลขเดียวต่อวอลต์ แต่ "ความเป็นธรรม" กับ "ความง่ายในการนำไปใช้" กลับกลายเป็นคนละเรื่องกัน และเราเลือกความเป็นธรรม
ฟีเจอร์นี้ใช้ได้เฉพาะกับกลยุทธ์ย่อยที่เราจัดสรรเงินทุนให้ผ่าน Autopilot เท่านั้น Autopilot เองไม่เก็บค่าธรรมเนียมผลการดำเนินงานใดๆ
สรุปโดยย่อ (TL;DR)
ฝากเงินครั้งเดียว กระจายไปยังกลยุทธ์ market-neutral ที่ทำงานจริงของเรา ได้แก่ cross-exchange arbitrage, funding-rate arbitrage, delta-neutral, market making และ options บริหารโดยบริษัท quant มืออาชีพ ปรับสมดุลและปรับน้ำหนักตามสภาวะตลาดที่เปลี่ยนไป
ทุกกลยุทธ์ได้รับการอธิบายไว้อย่างครบถ้วน: เทรดอะไร ผลตอบแทนมาจากไหน อะไรที่จะทำให้กลยุทธ์นั้นล้มเหลว สัดส่วนการจัดสรรเงินทุนแสดงไว้บนหน้าเว็บ หากคุณต้องการสร้างสัดส่วนของคุณเองแทนที่จะให้เราจัดสรรให้ คุณก็ทำได้เช่นกัน: ฝากเงินเข้ากลยุทธ์โดยตรงและกำหนดน้ำหนักด้วยตัวเอง
ฝากเงินได้ทุกวัน การไถ่ถอนดำเนินการเป็นรอบรายสัปดาห์ พร้อมระยะเวลาแจ้งล่วงหน้า
สามารถอ่านประกาศเปิดตัวได้บน X.
นี่คือสิ่งที่ผมคิดว่า DeFi ควรจะเป็นมาตั้งแต่ต้น กลยุทธ์ดีๆ ไม่ควรถูกสงวนไว้สำหรับคนที่มีเงินอยู่แล้ว และผลตอบแทนควรมาจากการเทรดจริง ไม่ใช่จากคนต่อไปที่มาซื้อโทเคน สิ่งนี้ต้องอาศัยโครงสร้างพื้นฐานที่ต้องมีคนลงมือสร้างขึ้นมาจริงๆ มันช้ากว่าการเปิดตัวโทเคน แต่มันคือเวอร์ชันเดียวของเรื่องนี้ที่จะอยู่ได้ยั่งยืน
เราเป็นแค่แพลตฟอร์มให้ผลตอบแทนอีกเจ้าหนึ่งหรือเปล่า? มันอาจดูเหมือนกัน แต่เราไม่เหมือนกัน
เริ่มสร้างผลตอบแทนกับ Autopilot →