Neutral Autopilot: วอลต์หลายกลยุทธ์แบบ On-Chain
ผลตอบแทนมาจากไหนกันแน่ บริษัทเทรดดิ้งแต่ละรายได้ที่ในพอร์ตโฟลิโอมาได้อย่างไร และเหตุใดเราจึงใช้ผู้จัดการหลายรายแทนที่จะมีเพียงรายเดียว — โมเดลอายุ 30 ปีที่เรากำลังนำมาปรับใช้แบบ on-chain
Neutral Autopilot เปิดตัวแล้วในสัปดาห์นี้ ฝากเงินเพียงครั้งเดียว เงินจะถูกจัดสรรไปยังกลยุทธ์ market-neutral ที่ใช้งานจริงของเรา และปรับสมดุลใหม่เมื่อสภาวะตลาดเปลี่ยนแปลง
ในบทความเปิดตัว ผมได้อธิบายไว้แล้วว่าอะไรที่ทำให้วอลต์ของเราแตกต่างจากตลาดผลตอบแทนอื่นๆ ในเชิงโครงสร้าง ไม่ว่าจะเป็นการดูแลทรัพย์สิน (custody) ความเป็นธรรมของค่าธรรมเนียม การรายงานที่ตรวจสอบได้ และความเสี่ยงที่ถูกควบคุม บทความนี้จะพูดถึงกลไกที่อยู่เบื้องหลัง ผลตอบแทนมาจากไหนจริงๆ บริษัทเทรดดิ้งได้ที่ในพอร์ตโฟลิโอมาได้อย่างไร และเหตุใดเราจึงใช้ผู้จัดการหลายรายแทนที่จะมีเพียงรายเดียว
เราคือต้นทางของผลตอบแทน
นี่คือส่วนที่ผมให้ความสำคัญที่สุด และเป็นส่วนที่มองเห็นได้ยากที่สุดจากภายนอก
ผลิตภัณฑ์ผลตอบแทนส่วนใหญ่ในตลาดทำหน้าที่แค่ "ช้อปปิ้ง" หาอัตราที่ดีที่สุดในตลาด แล้วนำเงินทุนไปวางไว้ตรงนั้น และหักส่วนแบ่งจากการนำพาเงินไปลงทุน ธุรกิจแบบนี้ไม่ได้ผิดอะไร แต่ควรเข้าใจให้ชัดว่ากำลังซื้ออะไรอยู่ นั่นคือคนกลางที่เลือกเส้นทางที่ง่ายที่สุดเพื่อดัน APY ให้สูงสุดโดยไม่สนใจความเสี่ยง มีคิวเรเตอร์กี่รายที่โดนผลกระทบจากการนำสภาพคล่องไปปล่อยกู้ให้ Stream Finance และ USR พวกเขาทำแบบนั้นเพราะได้ทำการตรวจสอบข้อมูลอย่างละเอียดมาอย่างหนัก หรือเพราะ APY สูงกันแน่
เราไม่ได้อยู่ในธุรกิจแบบนั้น เราสร้างโครงสร้างพื้นฐานเชิงควอนต์ขึ้นเอง นำทีมเทรดดิ้งจริงเข้ามาร่วมงาน และวางขีดจำกัดความเสี่ยง ตรรกะของวอลต์ และกลไกเลเวอเรจด้วยตัวเราเอง เราไม่ได้คัดสรรโอกาสด้านผลตอบแทน แต่เราผลิตอัลฟ่าขึ้นมาเอง
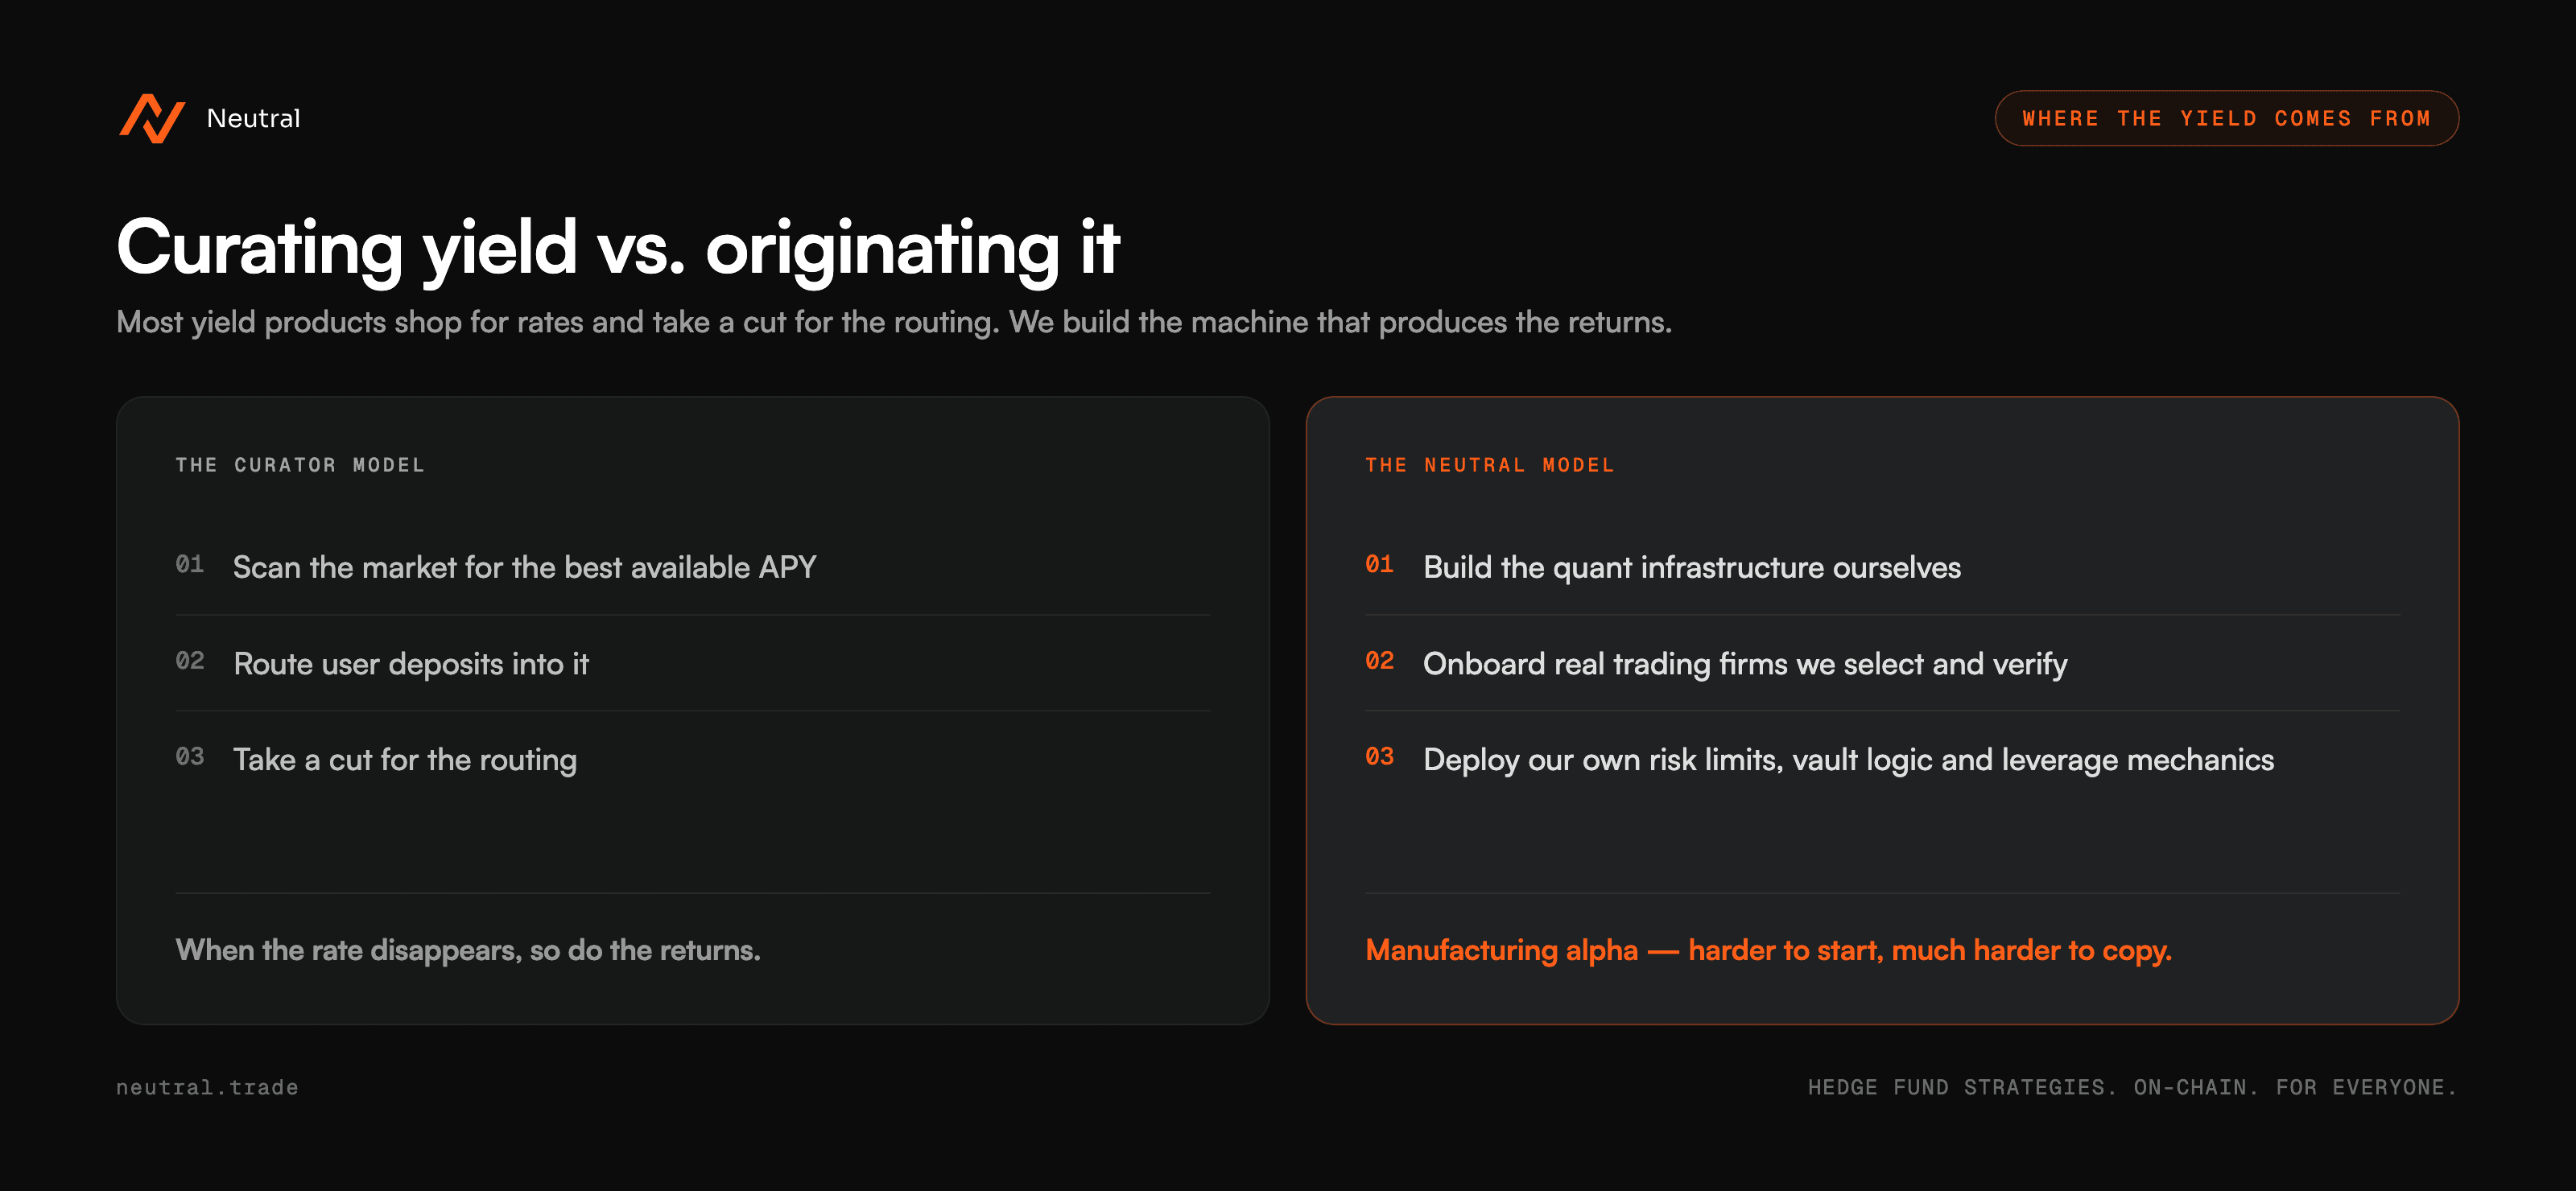
ความแตกต่างจะเห็นได้ชัดเมื่อสภาวะตลาดเปลี่ยน ผลตอบแทนของคิวเรเตอร์จะหายไปทันทีที่อัตราที่พวกเขาไล่ล่าอยู่หายไป ส่วนของเรามาจากกลยุทธ์ที่เราสร้างกลไกขึ้นเอง ดำเนินการโดยเดสก์ที่เราคัดเลือกเอง ภายใต้ขีดจำกัดที่เราเป็นผู้กำหนด นี่คือธุรกิจที่เริ่มต้นยากกว่า และเลียนแบบได้ยากยิ่งกว่า
กลยุทธ์หนึ่งได้ที่ในพอร์ตโฟลิโอมาได้อย่างไร
"เดสก์ที่เราคัดเลือก" ในประโยคก่อนหน้านั้นมีความหมายซ่อนอยู่เยอะมาก ผมขออธิบายขั้นตอนการคัดเลือกให้ชัดเจนขึ้นด้วย
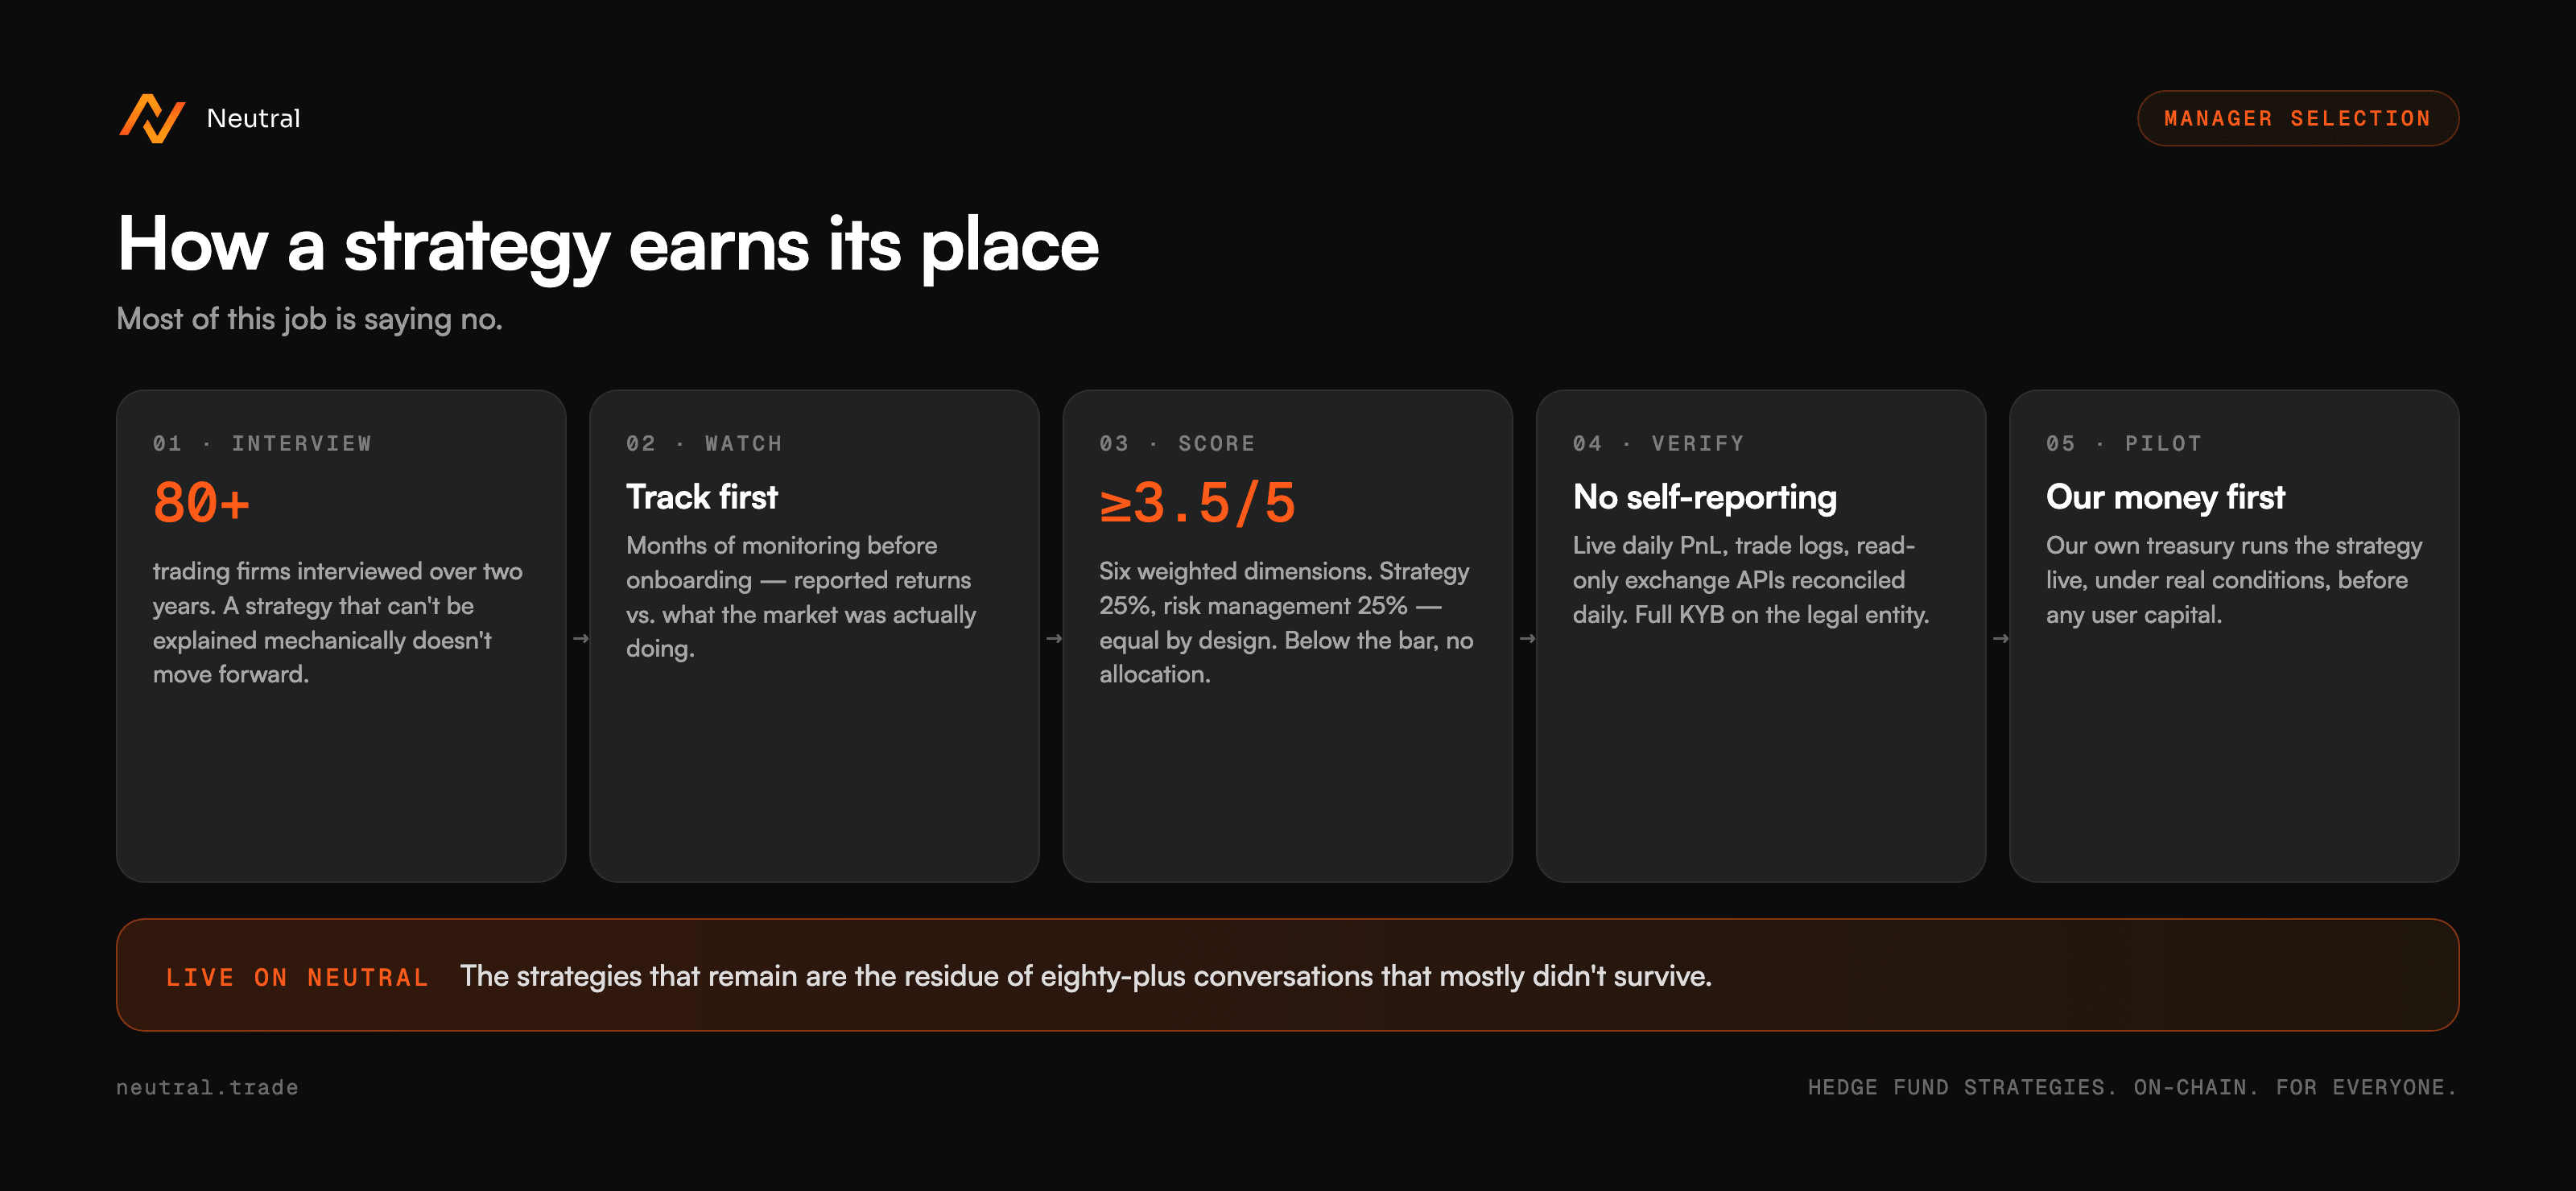
ตลอดสองปีที่ผ่านมา เราได้สัมภาษณ์บริษัทเทรดดิ้งมาแล้วกว่า 80 ราย สำหรับส่วนใหญ่ บทสนทนาไม่ได้จบลงด้วยคำตอบว่าใช่หรือไม่ใช่ แต่จบลงด้วยการที่เราเฝ้าติดตามดูต่อ เราติดตามผลการดำเนินงานของบริษัทที่ยังไม่ได้รับเข้ามา บางครั้งนานหลายเดือน โดยเทียบสิ่งที่พวกเขารายงานกับสิ่งที่ตลาดเกิดขึ้นจริง และสร้างความเข้าใจว่าผลตอบแทนของพวกเขามาจากไหนจริงๆ กลยุทธ์ที่ไม่สามารถอธิบายรายละเอียดเชิงกลไกให้เราเข้าใจได้ (เทรดอะไร ทำไมถึงมีความได้เปรียบ ใครอยู่อีกฝั่งของการเทรด) จะไม่ถูกพิจารณาต่อ ไม่ว่าตัวเลขจะดูดีแค่ไหนก็ตาม
บริษัทที่ผ่านเข้ารอบต่อไปจะต้องผ่านกรอบการให้คะแนนมาตรฐาน ซึ่งประกอบด้วย 6 มิติที่มีการถ่วงน้ำหนัก และน้ำหนักเหล่านี้เองที่บอกว่าเราให้ความสำคัญกับอะไร กลยุทธ์และผลงานที่ผ่านมาคิดเป็น 25% การบริหารความเสี่ยงอีก 25% น้ำหนักเท่ากันโดยตั้งใจ เพราะกลยุทธ์ที่ยอดเยี่ยมแต่ไม่มีการกำหนดขีดจำกัดเลเวอเรจที่ชัดเจนย่อมล้มเหลวในที่สุด เราเคยเห็นเรื่องแบบนี้จบลงอย่างไรมาแล้ว ส่วนที่เหลือครอบคลุมโครงสร้างพื้นฐานและเทคโนโลยี ความเป็นมืออาชีพในการดำเนินงาน (ทีมที่มีผู้ดำเนินการเพียงคนเดียวจะถูกตรวจสอบความเสี่ยงจากการพึ่งพาบุคคลสำคัญอย่างเข้มงวดขึ้น ซึ่งเป็นบทเรียนที่วงการนี้ต้องเรียนรู้ซ้ำแล้วซ้ำเล่า) สถานะของคู่สัญญาและด้านกฎหมาย และความเหมาะสมกับพอร์ตโฟลิโอโดยรวม คะแนนผ่านขั้นต่ำอยู่ที่ 3.5 จาก 5 คะแนน หากต่ำกว่านั้นจะไม่มีการจัดสรรเงินทุนให้ ไม่ว่าการนำเสนอจะน่าสนใจแค่ไหนก็ตาม
และส่วนที่ผมอยากเน้นเป็นพิเศษคือการตรวจสอบยืนยัน แค่ผลทดสอบย้อนหลัง (backtest) ไม่เคยเพียงพอ เราต้องการผลงานจริงแบบสด พร้อม PnL รายวันและการประทับเวลา บันทึกการเทรดย้อนหลัง และสิทธิ์เข้าถึง API แบบอ่านอย่างเดียวของเอ็กซ์เชนจ์ ซึ่งเราจะกระทบยอดทุกวัน สเปรดชีตที่รายงานด้วยตัวเองไม่ถูกนับเป็นหลักฐานใดๆ ทั้งสิ้น ทุกบริษัทต้องผ่านกระบวนการ KYB แบบเต็มรูปแบบสำหรับนิติบุคคล ครอบคลุมเจ้าของผลประโยชน์ที่แท้จริง สถานะด้านกฎกำกับดูแล และการตรวจสอบอ้างอิงกับนักลงทุนและเอ็กซ์เชนจ์ที่มีอยู่ก่อนแล้ว ผลงานที่ไม่สามารถตรวจสอบยืนยันได้จะถูกปฏิเสธการเข้าร่วมทันที ไม่ว่าบริษัทจะทำคะแนนได้ดีแค่ไหนในด้านอื่นๆ ก็ตาม
และแม้บริษัทจะผ่านทุกด่านแล้ว เรายังไม่หยุดแค่นั้น ก่อนที่กลยุทธ์ใดจะได้รับเงินทุนจากผู้ใช้งาน เราจะนำคลังทรัพย์สินของเราเองไปทดลองใช้งานจริงเป็นระยะเวลาที่มีนัยสำคัญ ภายใต้สภาวะตลาดจริงและการตรวจสอบการดำเนินงานจริง นี่คือขั้นตอนที่พิสูจน์ว่ากลยุทธ์นั้นทนทานจริงหรือไม่ ไม่ใช่แค่ฟังดูดีบนกระดาษ บางกลยุทธ์ไปไม่รอดในขั้นตอนนี้ ซึ่งหมายความว่าเราเองเป็นผู้รับผลขาดทุนจากกลยุทธ์ที่ไปไม่ไหว เพื่อไม่ให้ผู้ใช้งานของเราต้องแบกรับความเสี่ยงนั้น
บริษัทบางรายของเราดำเนินงานภายใต้ชื่อแฝงสำหรับการเผยแพร่ต่อสาธารณะ เนื่องจากข้อตกลงทางการค้าของพวกเขาไม่อนุญาตให้เปิดเผยชื่อนิติบุคคลที่แท้จริงต่อสาธารณะ ชื่อแฝงนี้ใช้ควบคุมเฉพาะสิ่งที่เราเผยแพร่เท่านั้น แต่ไม่มีผลต่อสิ่งที่เราตรวจสอบยืนยัน ไม่ว่าจะเป็น KYB การตรวจสอบผลงานที่ผ่านมา และการกระทบยอดรายวัน ทั้งหมดนี้ดำเนินการกับนิติบุคคลที่แท้จริงเสมอ
ท้ายที่สุดแล้ว งานส่วนใหญ่ของเราคือการปฏิเสธ กลยุทธ์ที่อยู่บน Neutral ในวันนี้คือส่วนที่เหลือรอดจากบทสนทนากว่า 80 ครั้ง ซึ่งส่วนใหญ่ไปไม่รอดตลอดกระบวนการ
ผู้จัดการรายเดียวคือการเดิมพัน พอร์ตโฟลิโอที่มีผู้จัดการหลายรายคือระบบ
นี่คือเหตุผลที่แท้จริงว่าทำไม Autopilot ถึงดีกว่าผลิตภัณฑ์แบบกลยุทธ์เดียวผู้จัดการรายเดียวทุกตัวในตลาด
เมื่อคุณฝากเงินเข้าผลิตภัณฑ์ที่มีผู้จัดการรายเดียว คุณจะได้รับทุกอย่างของผู้จัดการรายนั้นมาด้วย ไม่ว่าจะเป็นอคติของเขาว่าตลาดจะไปทางไหน ความกระจุกตัวในการเทรดที่เขาถนัดที่สุด และความเปราะบางในการดำเนินงานของเขา เดสก์เดียว กุญแจชุดเดียว ทีมเดียวที่อาจเจอไตรมาสที่แย่ ผู้จัดการไม่จำเป็นต้องไม่ซื่อสัตย์ถึงจะสร้างความเสียหายให้คุณได้ แค่เป็นมนุษย์ธรรมดาก็พอ ผู้จัดการทุกคนมีมุมมองของตัวเอง และทุกมุมมองมีโอกาสผิดพลาดได้เสมอ เมื่อเงินฝากทั้งหมดของคุณขึ้นอยู่กับมุมมองเดียว ไตรมาสที่แย่ของเขาก็คือไตรมาสที่แย่ของคุณ จบ
เราสร้างโครงสร้างที่ตรงข้ามกัน Autopilot จัดสรรเงินทุนไปยังบริษัทเทรดดิ้งอิสระหลายราย และแต่ละรายเป็นผู้เชี่ยวชาญเฉพาะทาง เดสก์ออปชันทำหน้าที่ทำตลาดออปชัน เดสก์อาร์บิทราจทำอาร์บิทราจข้ามเอ็กซ์เชนจ์ และไม่มีใครถูกคาดหวังให้เก่งไปทุกด้าน กลยุทธ์ของแต่ละรายมาจากความได้เปรียบที่ต่างกัน ล้มเหลวภายใต้เงื่อนไขที่ต่างกัน และไม่ใช้โครงสร้างพื้นฐานร่วมกัน ดังนั้นอคติ ความล้มเหลว หรือไตรมาสที่แย่ของผู้จัดการรายใดรายหนึ่งจึงไม่สามารถกำหนดผลลัพธ์ของคุณได้
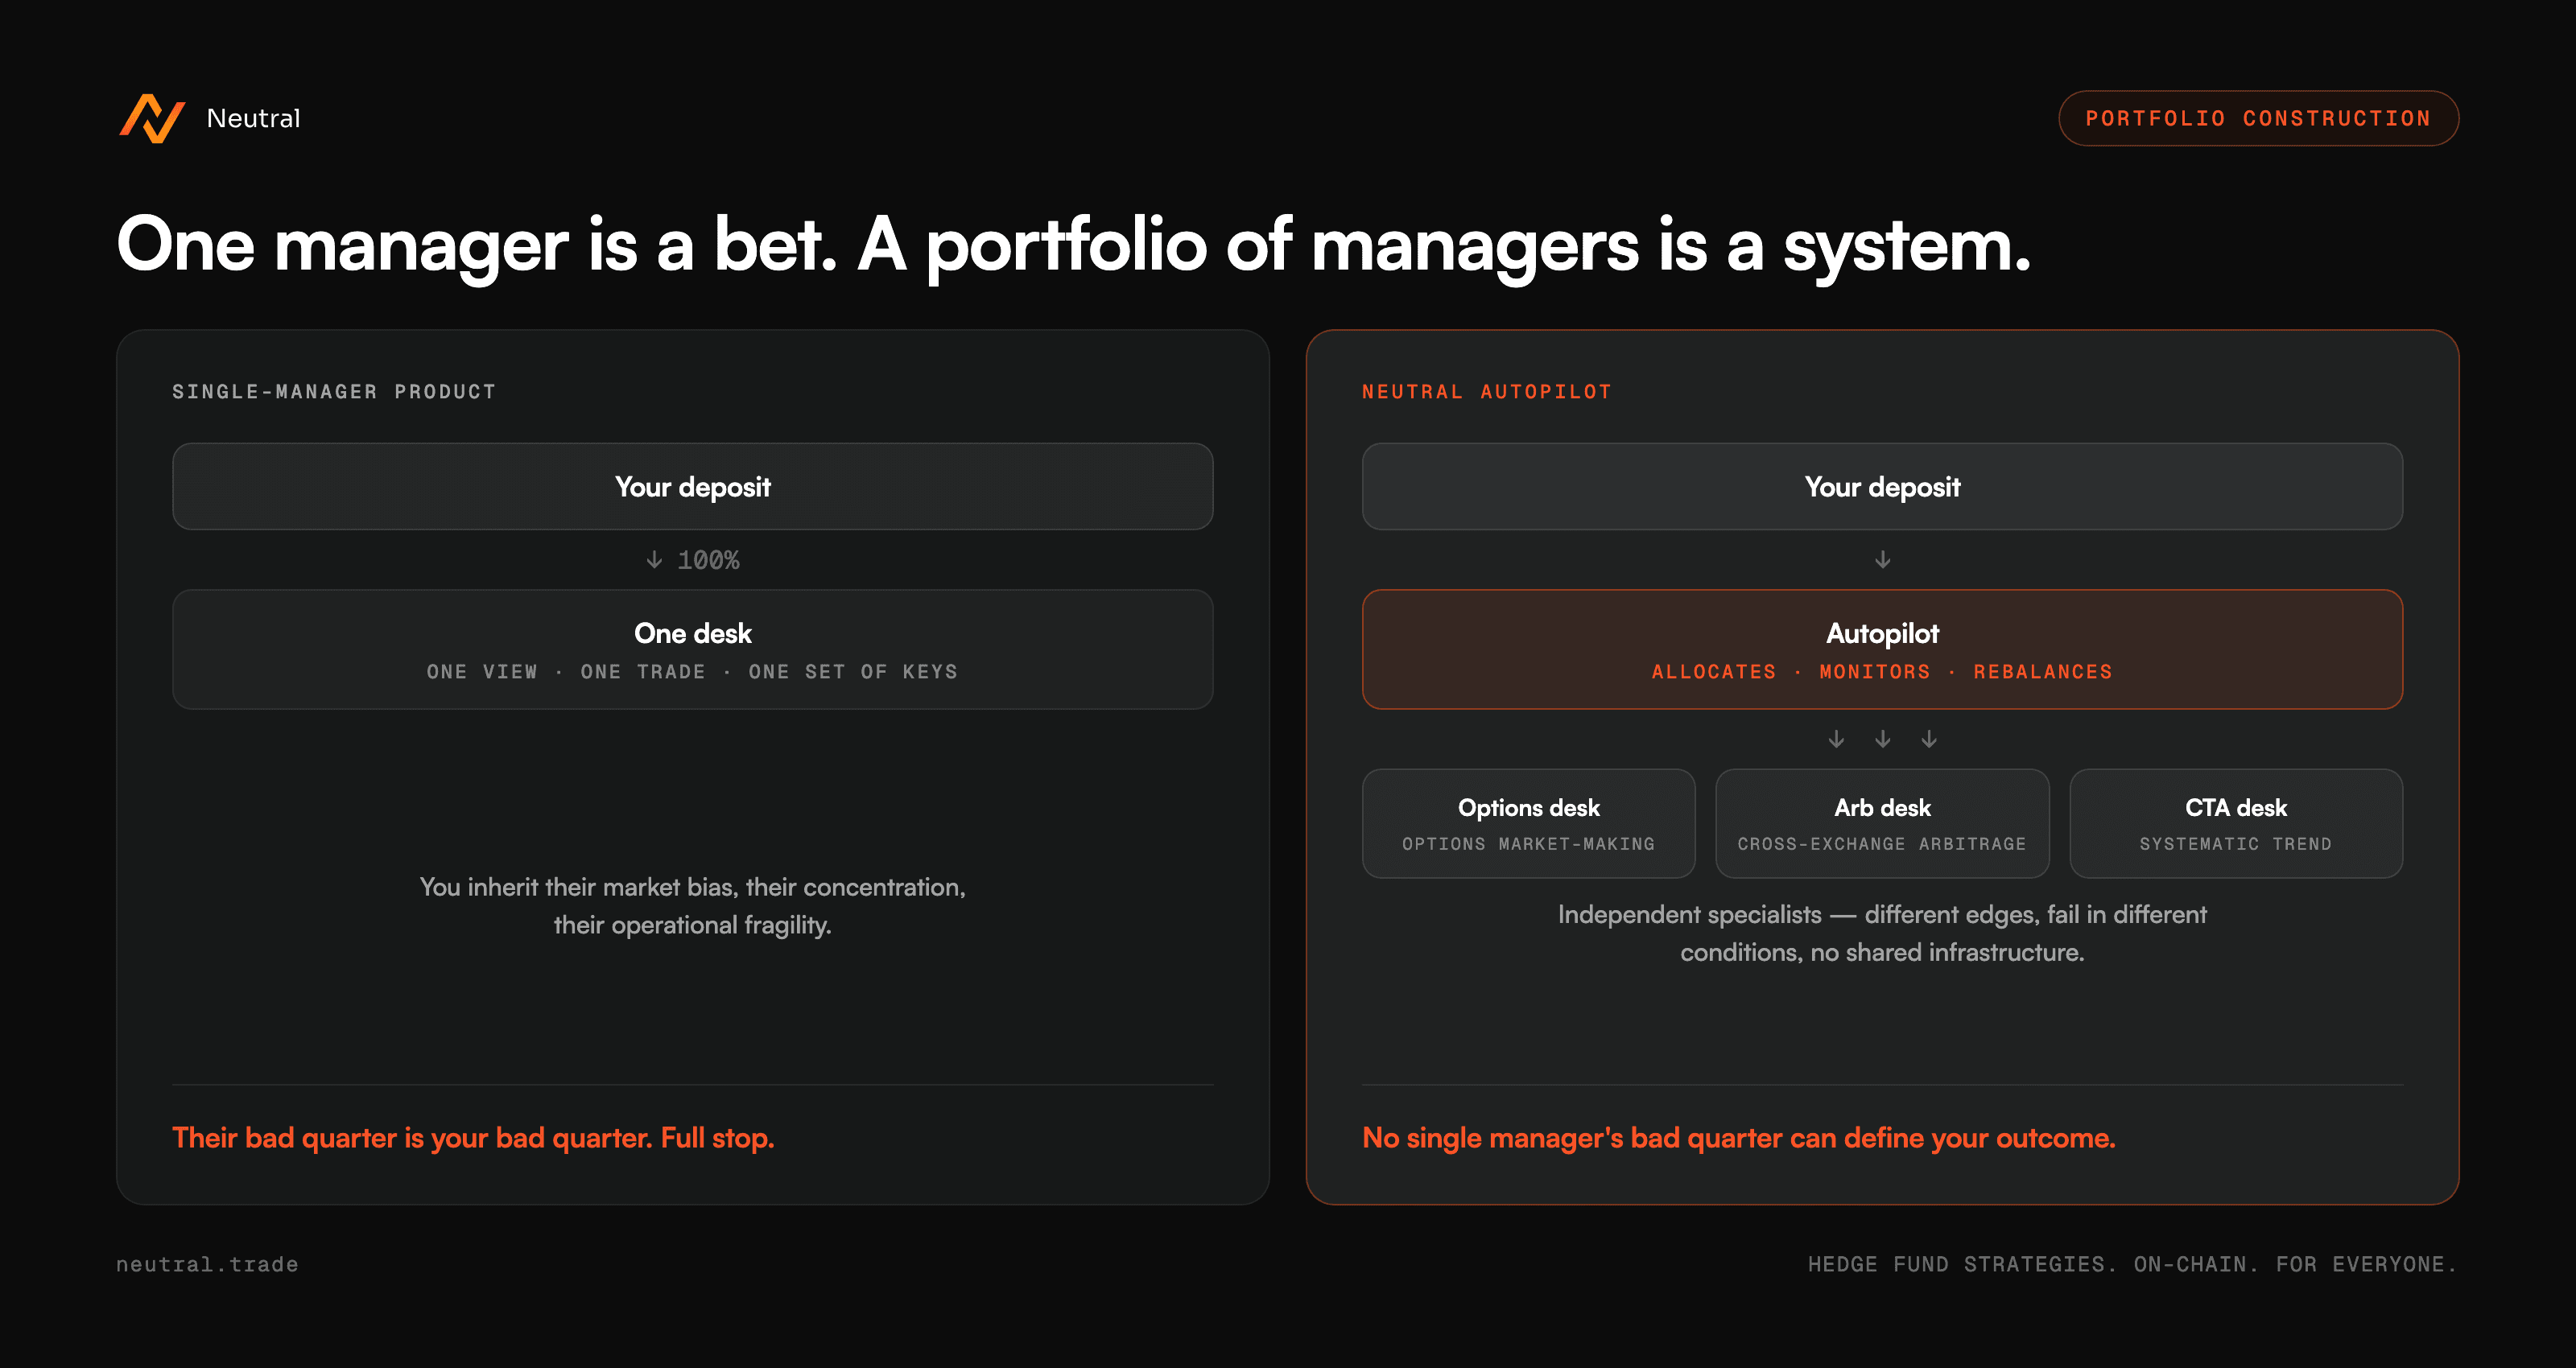
และการคัดเลือกก็ไม่ใช่แค่ "รวบรวมกลยุทธ์ดีๆ" เพราะเราติดตามบริษัทจำนวนมากกว่าที่เรารับเข้ามาจริงมาก ผู้สมัครทุกรายจะถูกประเมินเทียบกับพอร์ตโฟลิโอโดยรวม ไม่ใช่ประเมินแบบแยกเดี่ยว เราวิเคราะห์ทั้งพอร์ตโฟลิโอในด้านความสัมพันธ์ระหว่างกลยุทธ์ ความซ้อนทับของสินทรัพย์ และประโยชน์จากการกระจายความเสี่ยง ก่อนที่กลยุทธ์ใดจะเริ่มใช้งานจริง เราจึงมักเลือกกลยุทธ์เฉพาะทางที่ไม่มีความสัมพันธ์กับกลยุทธ์อื่นอย่างแท้จริง แทนที่จะเลือกกลยุทธ์ที่ใหญ่กว่าและดูหวือหวากว่าแต่ซ้อนทับกับสิ่งที่เรามีอยู่แล้ว คำถามจึงไม่เคยเป็น "กลยุทธ์นี้ดีไหม" แต่เป็น "พอร์ตโฟลิโอจะดีขึ้นหรือไม่ถ้าเพิ่มกลยุทธ์นี้เข้าไป"
สองคำถามนี้แตกต่างกันโดยสิ้นเชิง และคำถามที่สองคือแก่นแท้ทั้งหมดของศาสตร์การลงทุนแบบหลายกลยุทธ์
โมเดลที่เรากำลังลอกเลียนแบบมีอายุ 30 ปีแล้ว
ทั้งหมดนี้ไม่ใช่แนวคิดใหม่ เราไม่ได้เป็นผู้คิดค้นมันขึ้นมา เราแค่นำมันมาปรับใช้
Millennium บริหารเงินกว่า $90 billion และไม่ได้เป็นกองทุนเดียวที่รันกลยุทธ์เดียว แต่เปรียบเสมือนเมืองทั้งเมืองของเฮดจ์ฟันด์ที่อยู่ใต้หลังคาเดียวกัน มีผู้จัดการพอร์ตโฟลิโออิสระหลายสิบถึงหลายร้อยคน แต่ละคนบริหารบัญชีของตัวเอง (quant, stat arb, global macro, credit, trend, vol) ขณะที่บริษัทบังคับใช้การควบคุมความเสี่ยงอย่างเข้มงวดกับทุกพอด ไม่ว่าจะเป็นขีดจำกัดดรอว์ดาวน์ที่กำหนดไว้ เพดานเลเวอเรจ และการติดตาม PnL แบบเรียลไทม์ บริษัทเป็นผู้จัดหาโครงสร้างพื้นฐานทั้งหมด ทั้งการส่งคำสั่งซื้อขาย งานหลังบ้าน การปฏิบัติตามกฎระเบียบ การรายงาน ข้อมูล และการระดมทุน ผู้จัดการพอร์ตโฟลิโอ (PM) มีหน้าที่เดียวคือสร้างอัลฟ่า และเงินทุนจะเคลื่อนย้ายแบบไดนามิกไปยังพอดที่สร้างผลตอบแทนได้ดี โดยพิจารณาจากผลงานในอดีต ขีดความสามารถของกลยุทธ์ และผลตอบแทนที่ปรับด้วยความเสี่ยงแล้ว
ผลลัพธ์ที่ได้คือเครื่องจักรที่กระจายความเสี่ยงและถูกควบคุมอย่างรัดกุม ซึ่งสร้างผลตอบแทนให้นักลงทุนได้อย่างต่อเนื่องในทุกวัฏจักรของตลาด
ลองอ่านย่อหน้านั้นอีกครั้ง ทีมเทรดดิ้งที่เป็นอิสระจากกัน ขีดจำกัดความเสี่ยงที่บังคับใช้โดยเรา ไม่ใช่แค่คำสัญญาจากพวกเขา เงินทุนที่จัดสรรแบบไดนามิกตามผลงานและขีดความสามารถ
นั่นแหละคือ Neutral Autopilot สถาปัตยกรรมแบบหลายกลยุทธ์ที่นำมาใช้แบบ on-chain เทียบกันชัดๆ ดังนี้
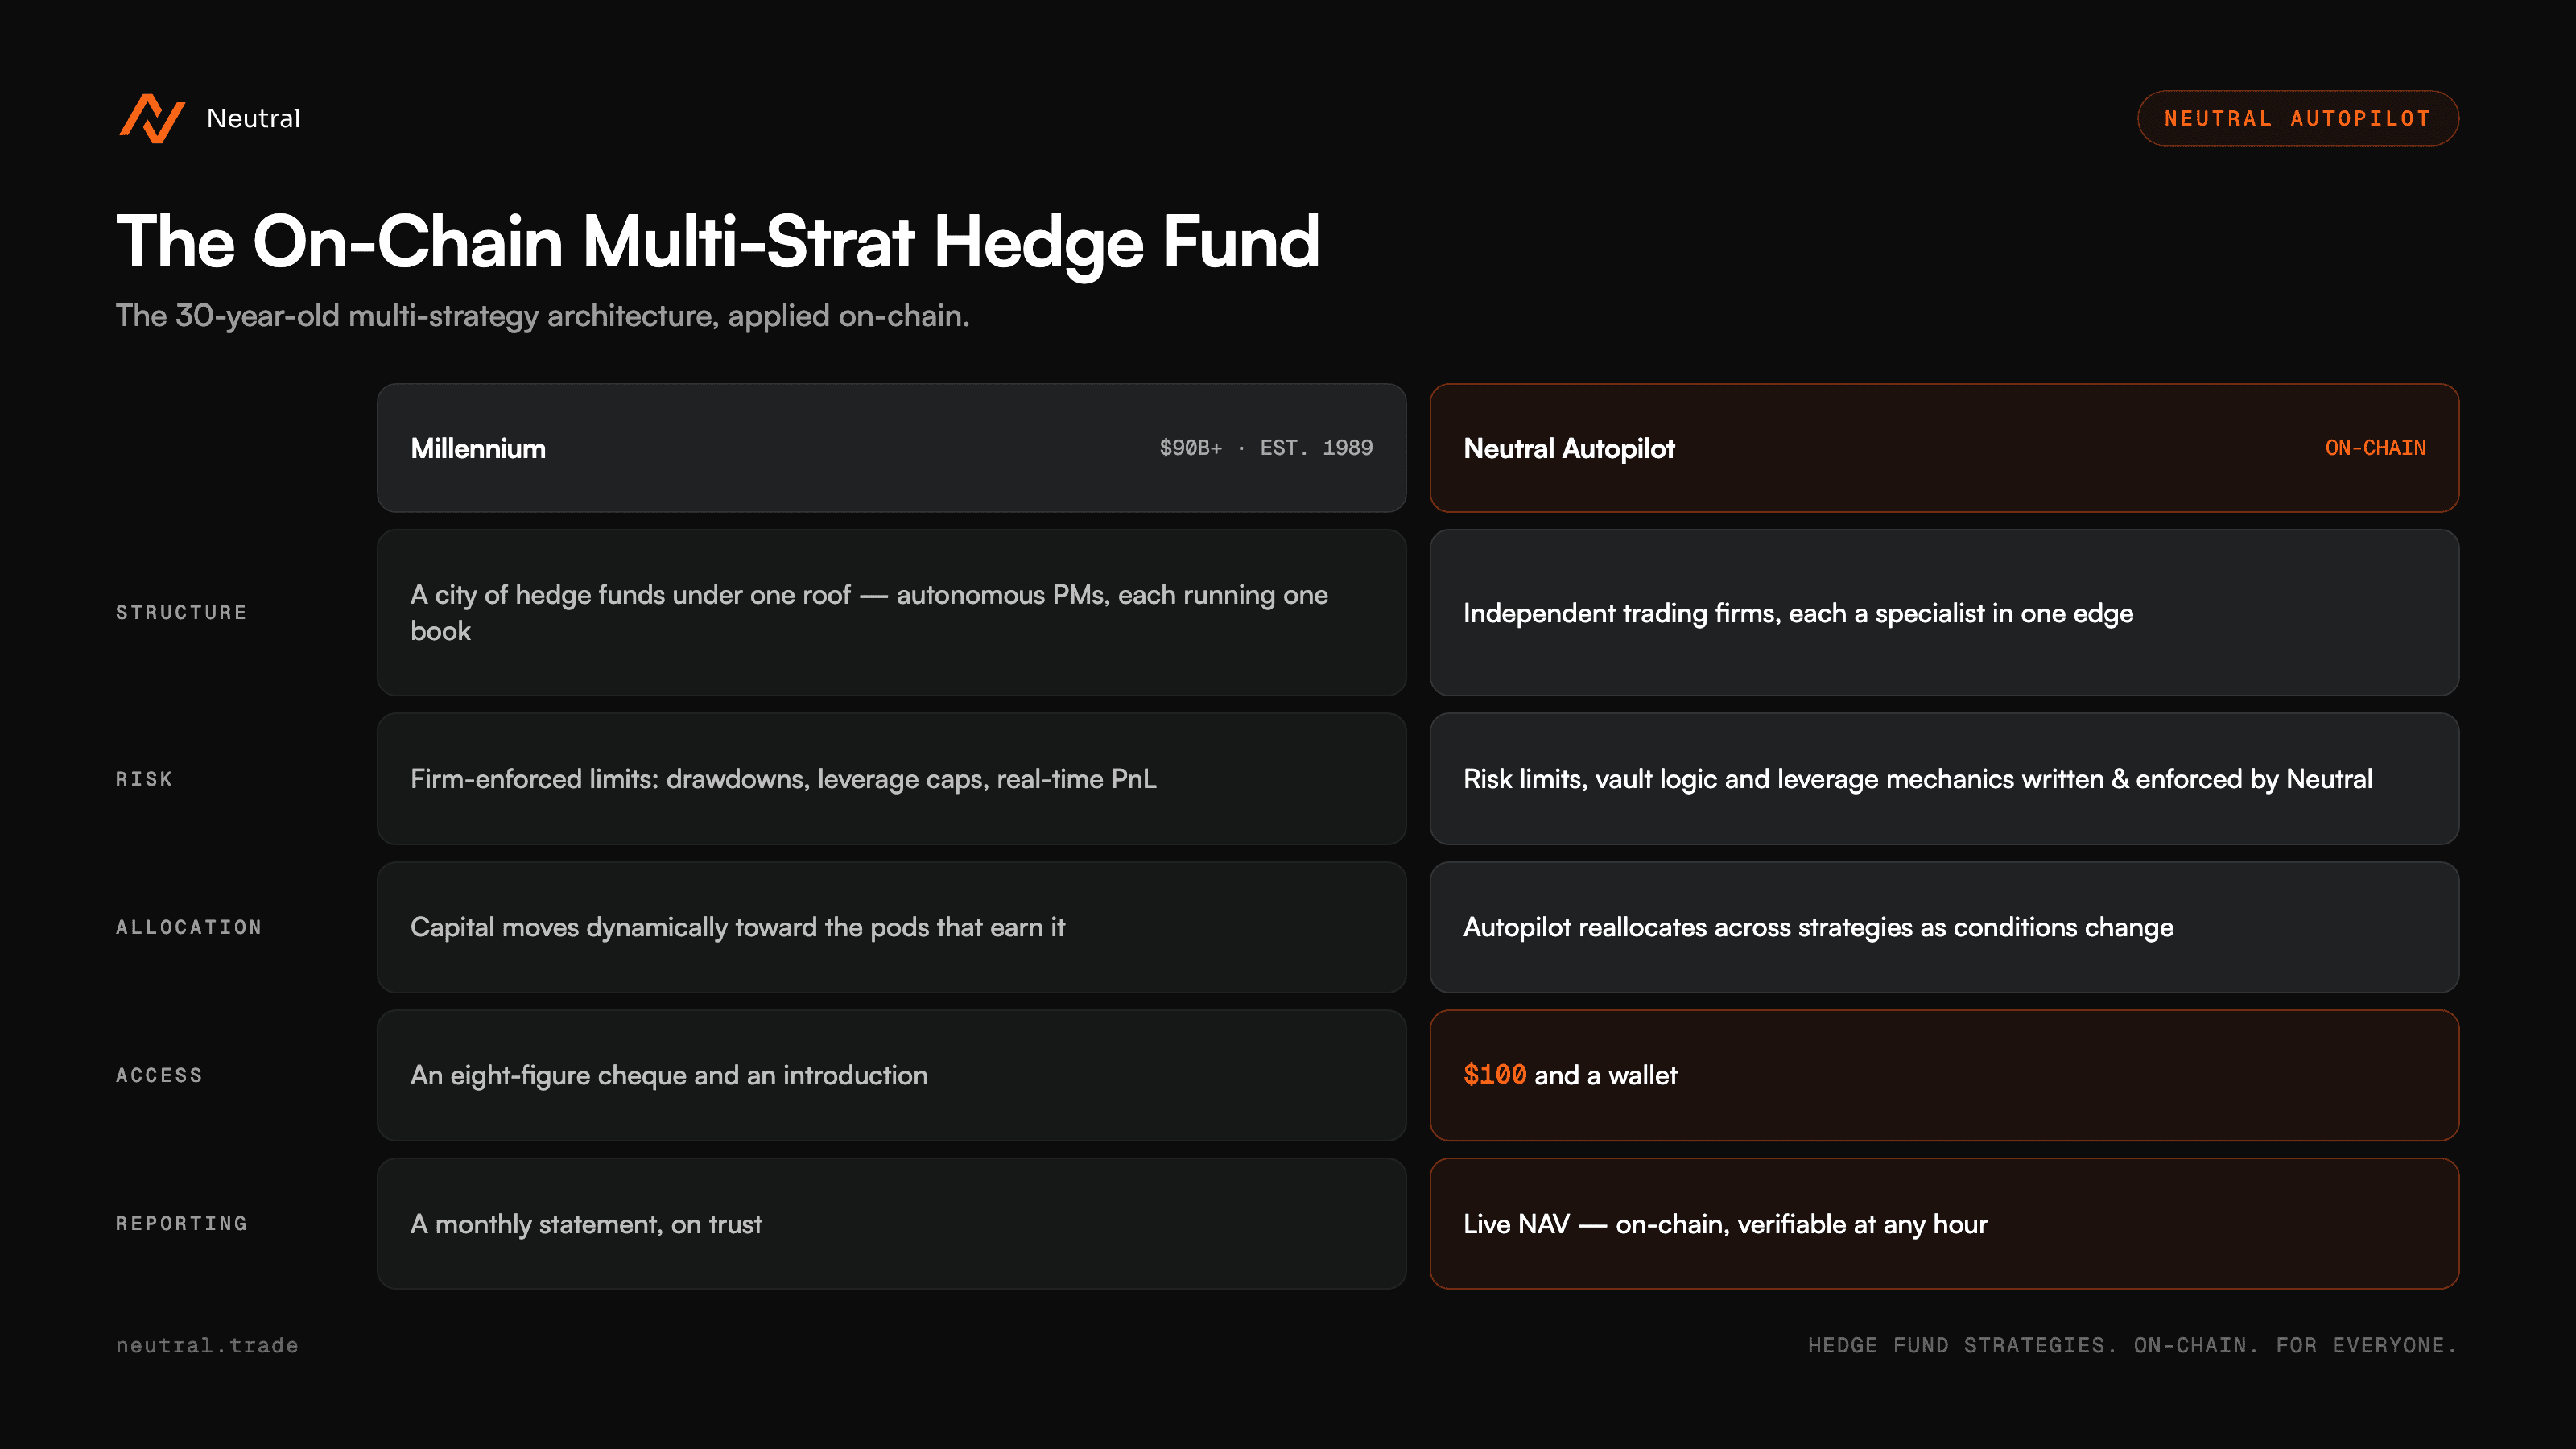
มีความแตกต่างอยู่สองอย่าง นักลงทุนของ Millennium ต้องมีเช็คระดับแปดหลักและต้องมีคนแนะนำตัวให้ ส่วนของเราต้องการแค่ $100 กับกระเป๋าเงินดิจิทัลหนึ่งใบ และนักลงทุนของ Millennium ต้องรอใบแจ้งยอดรายเดือน ส่วนของเราสามารถตรวจสอบ NAV ได้แบบเรียลไทม์
การเทรดแบบ CeFi — ความโปร่งใสแบบ DeFi
การเทรดเกิดขึ้นในที่ที่สภาพคล่องอยู่จริงๆ นั่นคือแพลตฟอร์มแบบรวมศูนย์รายใหญ่ที่มีความลึกของตลาดและคุณภาพการส่งคำสั่งจริง การแสร้งทำเป็นอย่างอื่นจะทำให้ผู้ใช้งานเสียเงินจาก slippage และเราไม่สนใจที่จะจ่าย "ภาษี" นั้นเพียงเพื่อภาพลักษณ์
แต่การบันทึกบัญชีเกิดขึ้นแบบ on-chain ซึ่งคุณสามารถตรวจสอบได้เอง วอลต์ของเราอยู่ on-chain PnL อยู่ on-chain ผลงานที่ผ่านมาก็อยู่ on-chain โปร่งใส ตรวจสอบยืนยันได้ และออดิตได้ โดยตัวคุณเอง ได้ทุกเวลา โดยไม่ต้องขออะไรจากเราเลย
การบริหารสินทรัพย์แบบดั้งเดิมส่งใบแจ้งยอดรายเดือนให้คุณ แล้วขอให้คุณเชื่อใจ เราให้ block explorer กับคุณแทน
นี่คือการบริหารสินทรัพย์ที่ถูกสร้างขึ้นใหม่เพื่อยุคอินเทอร์เน็ต
Millennium ใช้เวลาสามทศวรรษในการพิสูจน์โมเดลนี้ เรากำลังนำสถาปัตยกรรมเดียวกันนี้ไปให้ทุกคนที่มี $100 และกระเป๋าเงินดิจิทัลหนึ่งใบ
เริ่มสร้างผลตอบแทนกับ Autopilot →