Neutral Autopilot: การบริหารความเสี่ยง การติดตาม การปรับสมดุล และการจัดสรรเงินทุนตามกลยุทธ์
Autopilot ติดตามการเปิดรับความเสี่ยงของพอร์ตการลงทุนอย่างไร การปรับสมดุลจะเกิดขึ้นเมื่อใด และชั้นการเพิ่มประสิทธิภาพตัดสินใจอย่างไรว่ากลยุทธ์ใดจะได้รับเงินทุน
Neutral Autopilot บริหารความเสี่ยงในระดับพอร์ตการลงทุน โดยเพิ่มประสิทธิภาพการจัดสรรเงินทุนไปยังวอลต์กลยุทธ์หลายรายการอย่างต่อเนื่อง
แทนที่จะอาศัยดุลยพินิจหรือการจับจังหวะตลาดสำหรับแต่ละกลยุทธ์ ระบบใช้เทคนิคเชิงปริมาณในการเพิ่มประสิทธิภาพการจัดสรรเงินทุน และรักษาการจัดสรรดังกล่าวไว้ด้วยการติดตามอย่างต่อเนื่องและการปรับสมดุลอย่างเป็นระบบ
การติดตามพอร์ตการลงทุน
Neutral Autopilot ติดตามการเปิดรับความเสี่ยงในระดับพอร์ตและการกระจายเงินทุนอย่างต่อเนื่อง ครอบคลุมถึง:
- มูลค่าทรัพย์สินสุทธิ (NAV) และกระแสเงินทุนที่รอดำเนินการของแต่ละกลยุทธ์
- TVL รวมของพอร์ตการลงทุน และน้ำหนักการจัดสรรปัจจุบันของแต่ละกลยุทธ์
- ส่วนต่างระหว่างน้ำหนักการจัดสรรจริงกับน้ำหนักเป้าหมายที่ผ่านการเพิ่มประสิทธิภาพแล้ว
- ความเสี่ยงจากการกระจุกตัวหรือความเสี่ยงจากการจัดสรรต่ำกว่าเป้าหมาย ที่อาจเกิดจากการเบี่ยงเบนของการจัดสรร
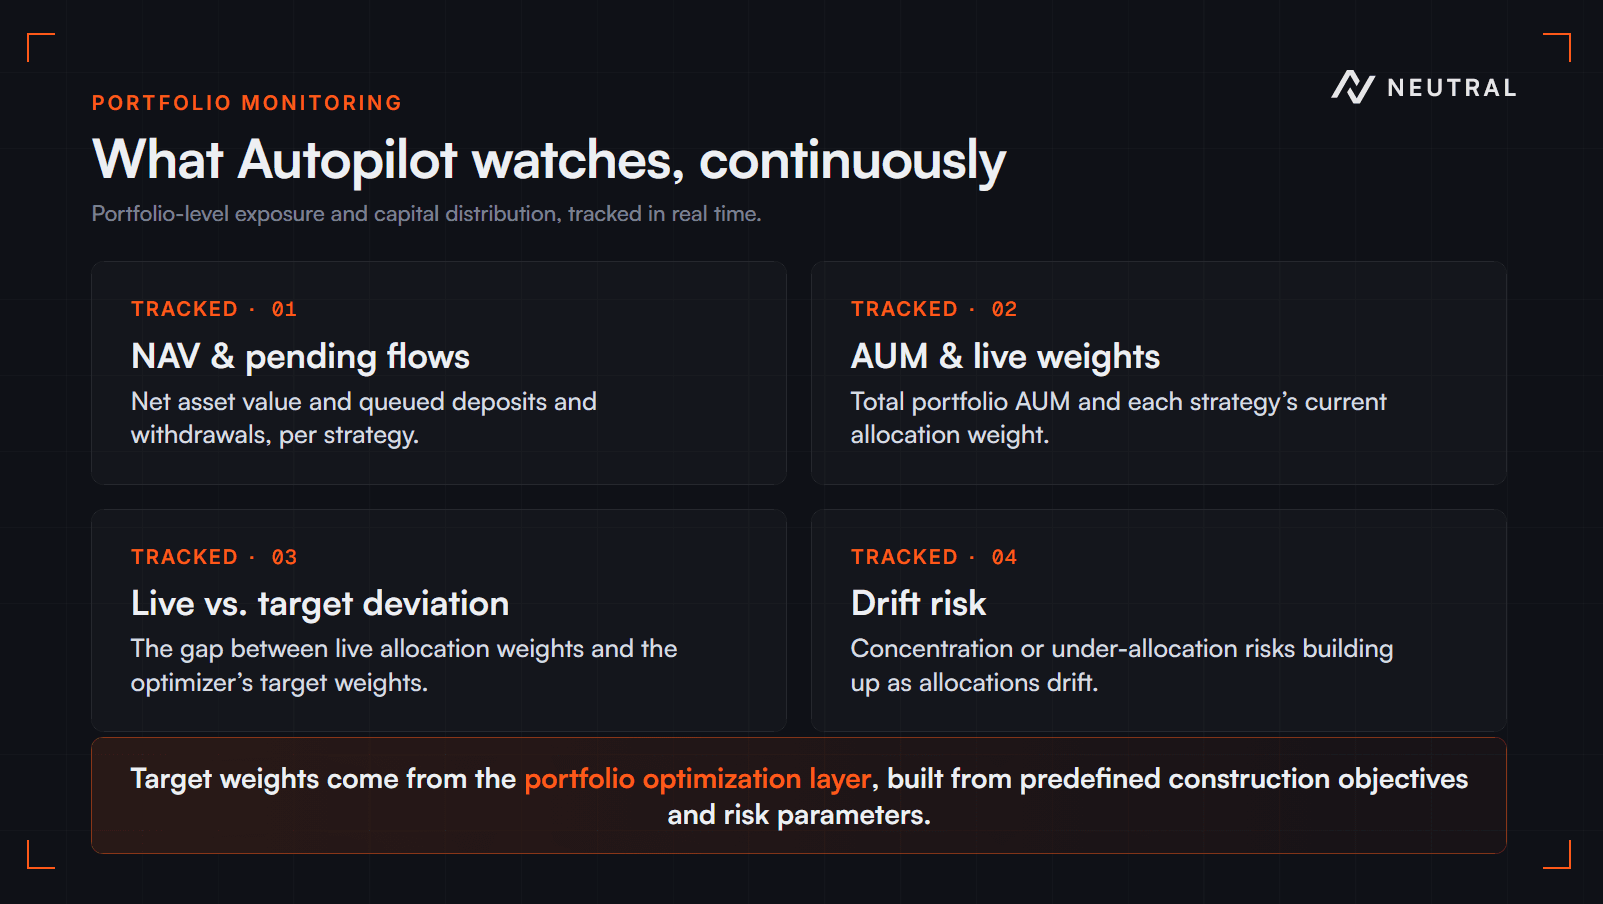
น้ำหนักเป้าหมายถูกสร้างขึ้นโดยชั้นการเพิ่มประสิทธิภาพพอร์ตการลงทุน ซึ่งกำหนดการจัดสรรที่เหมาะสมที่สุดในแต่ละกลยุทธ์ โดยอิงตามวัตถุประสงค์การจัดโครงสร้างพอร์ตและพารามิเตอร์ความเสี่ยงที่กำหนดไว้ล่วงหน้า
กลไกการปรับสมดุล
การปรับสมดุลจะถูกกระตุ้นเมื่อการจัดสรรพอร์ตจริงเบี่ยงเบนไปจากการจัดสรรเป้าหมายที่ผ่านการเพิ่มประสิทธิภาพอย่างมีนัยสำคัญ โดยคำนึงถึงการเบี่ยงเบนตามธรรมชาติที่เกิดจากผลตอบแทนของแต่ละกลยุทธ์
เพื่อหลีกเลี่ยงการซื้อขายที่ไม่จำเป็นซึ่งเกิดจากความผันผวนของตลาดในระยะสั้น Neutral Autopilot ใช้กลไก deadband ที่กรองความเบี่ยงเบนของการจัดสรรในระดับเล็กน้อยที่ต่ำกว่าเกณฑ์ที่กำหนดไว้ล่วงหน้าออกไป
เมื่อเงื่อนไขการปรับสมดุลเป็นไปตามที่กำหนด:
- เงินทุนจะถูกถอนออกจากกลยุทธ์ที่มีน้ำหนักเกินเป้าหมาย
- เงินทุนจะถูกจัดสรรไปยังกลยุทธ์ที่มีน้ำหนักต่ำกว่าเป้าหมาย
- พอร์ตการลงทุนโดยรวมจะถูกปรับกลับสู่การจัดสรรที่ผ่านการเพิ่มประสิทธิภาพอย่างค่อยเป็นค่อยไป
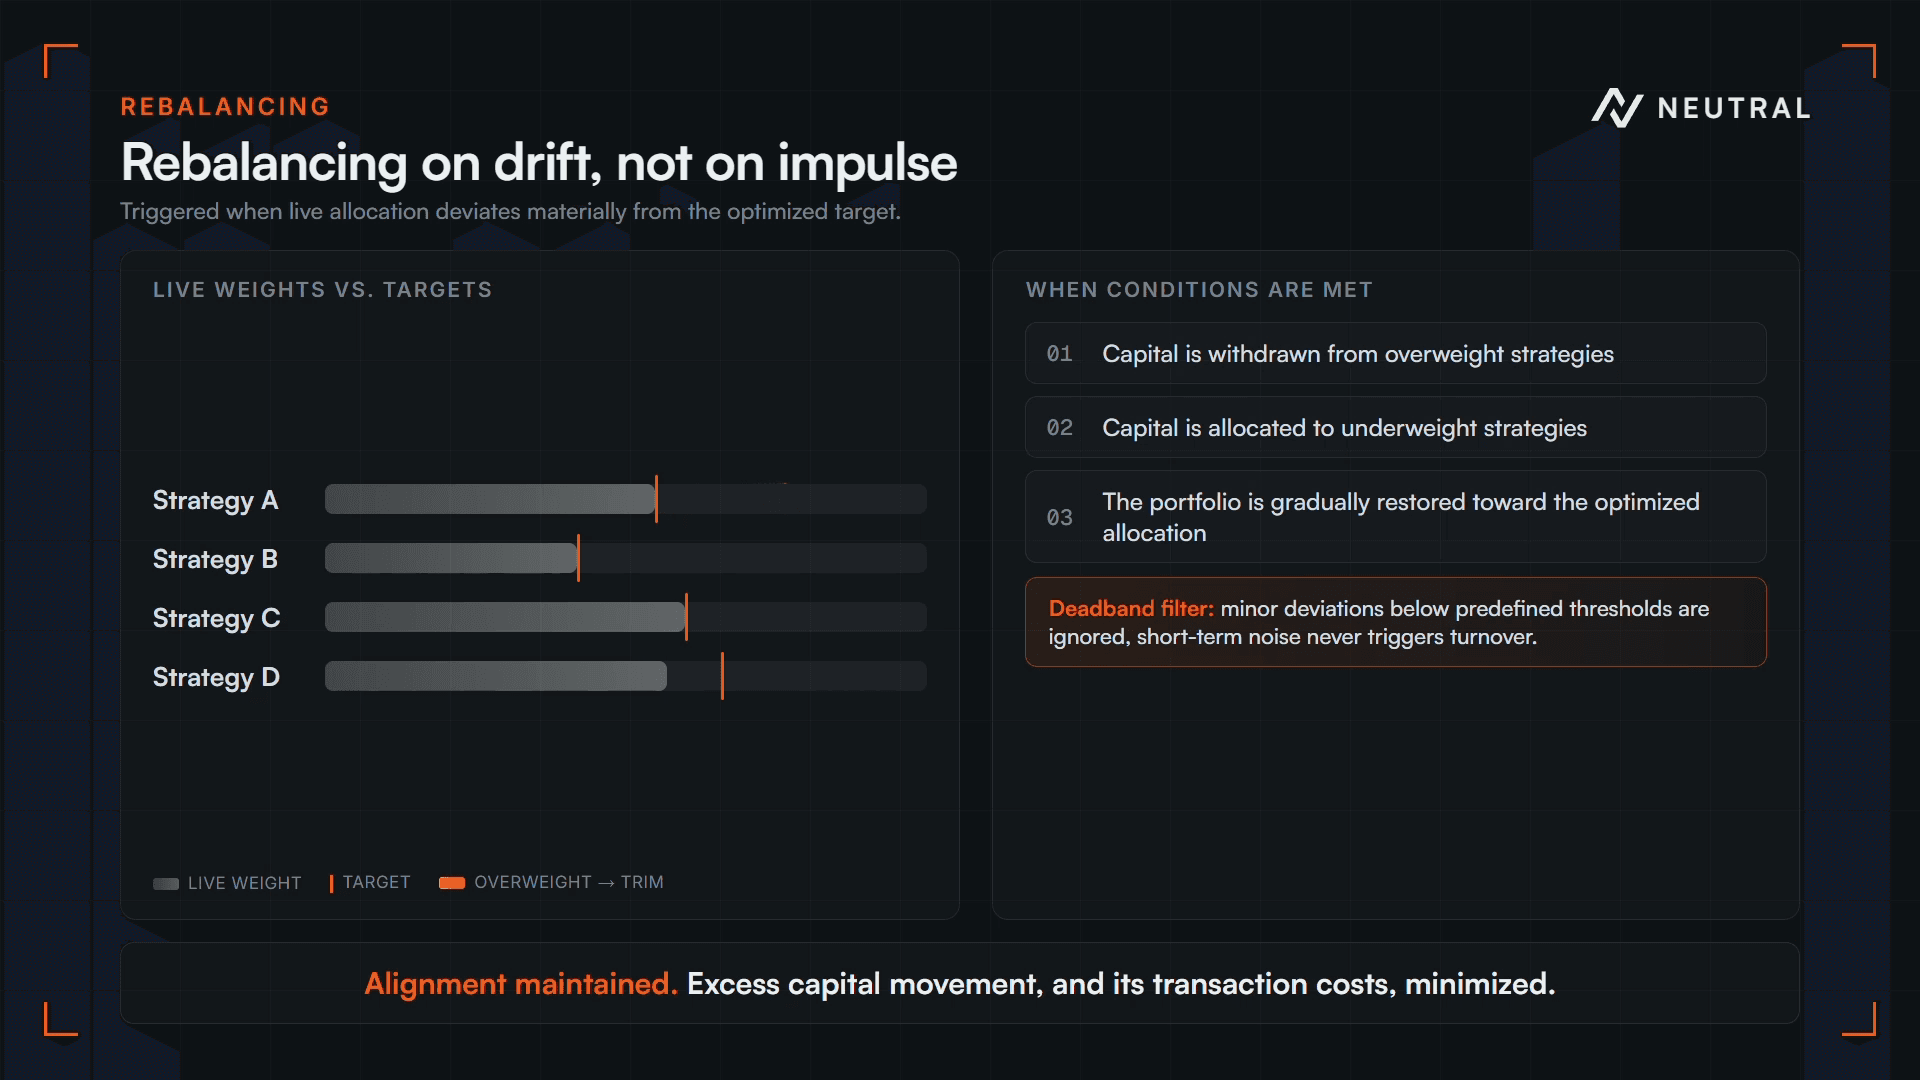
แนวทางนี้ช่วยรักษาความสอดคล้องของพอร์ตการลงทุน พร้อมทั้งลดการเคลื่อนย้ายเงินทุนที่มากเกินความจำเป็นและต้นทุนการทำธุรกรรม
การคัดเลือกกลยุทธ์และการจัดสรรเงินทุน
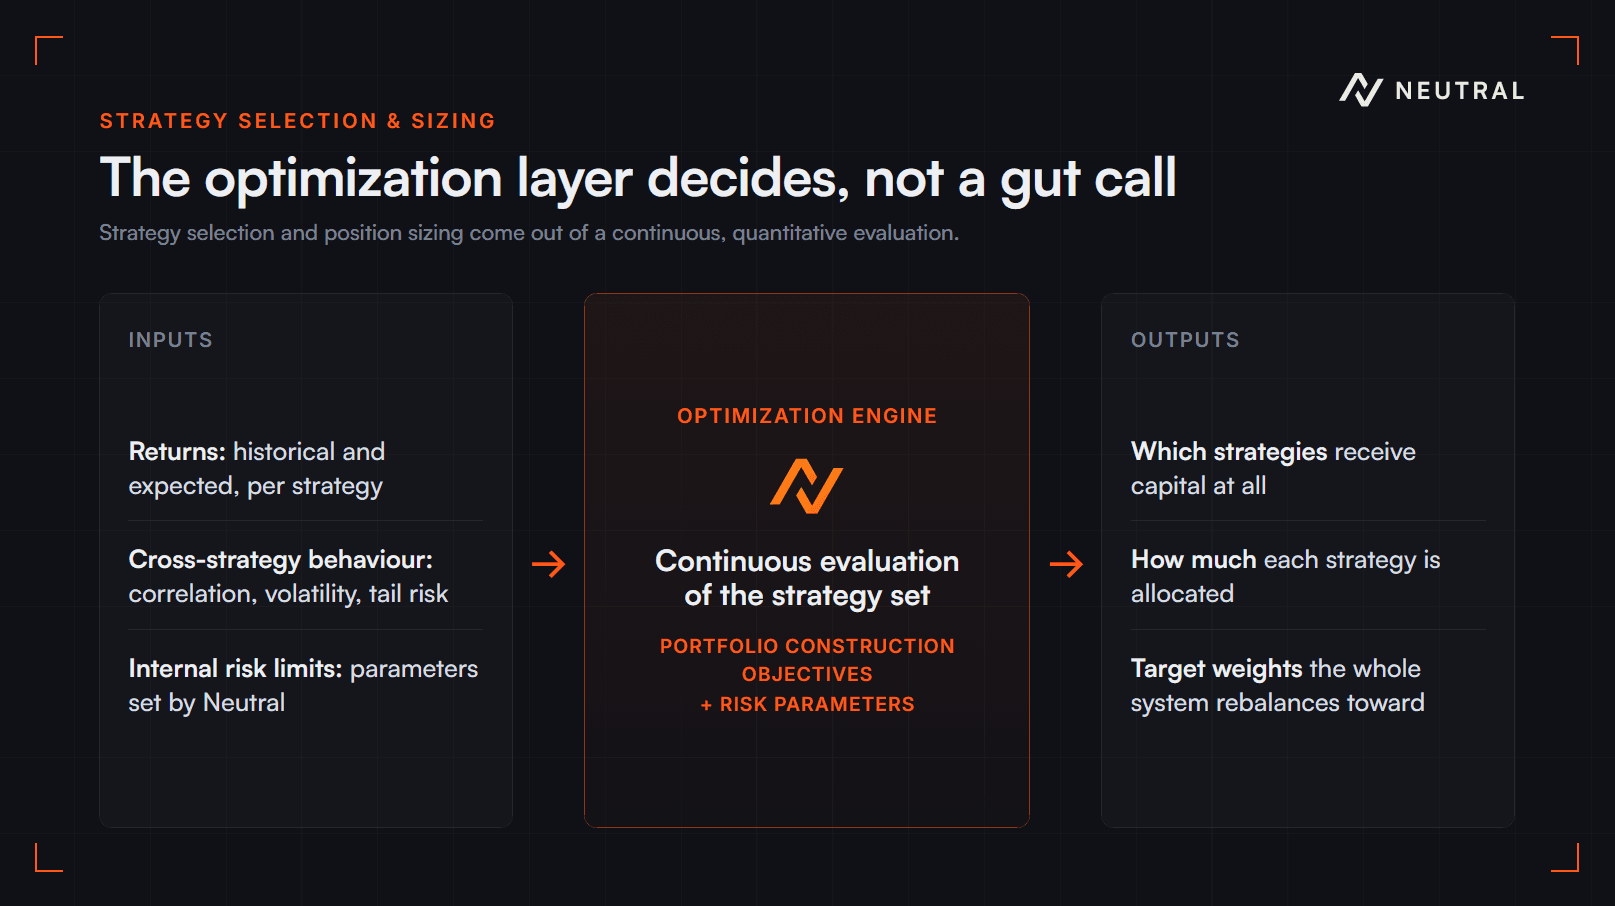
การคัดเลือกกลยุทธ์และการกำหนดขนาดฐานะถูกกำหนดโดยชั้นการเพิ่มประสิทธิภาพ ซึ่งการเพิ่มประสิทธิภาพนี้ขึ้นอยู่กับ:
- ผลตอบแทนในอดีตและผลตอบแทนที่คาดการณ์ของแต่ละกลยุทธ์
- ความสัมพันธ์ระหว่างผลตอบแทนของแต่ละกลยุทธ์ ความผันผวน และความเสี่ยงหาง (tail risk)
- ขีดจำกัดความเสี่ยงและพารามิเตอร์ภายใน
ระบบเพิ่มประสิทธิภาพประเมินชุดกลยุทธ์อย่างต่อเนื่อง และกำหนดว่า:
- กลยุทธ์ใดควรได้รับเงินทุน
- ขนาดการจัดสรรที่เหมาะสมสำหรับแต่ละกลยุทธ์
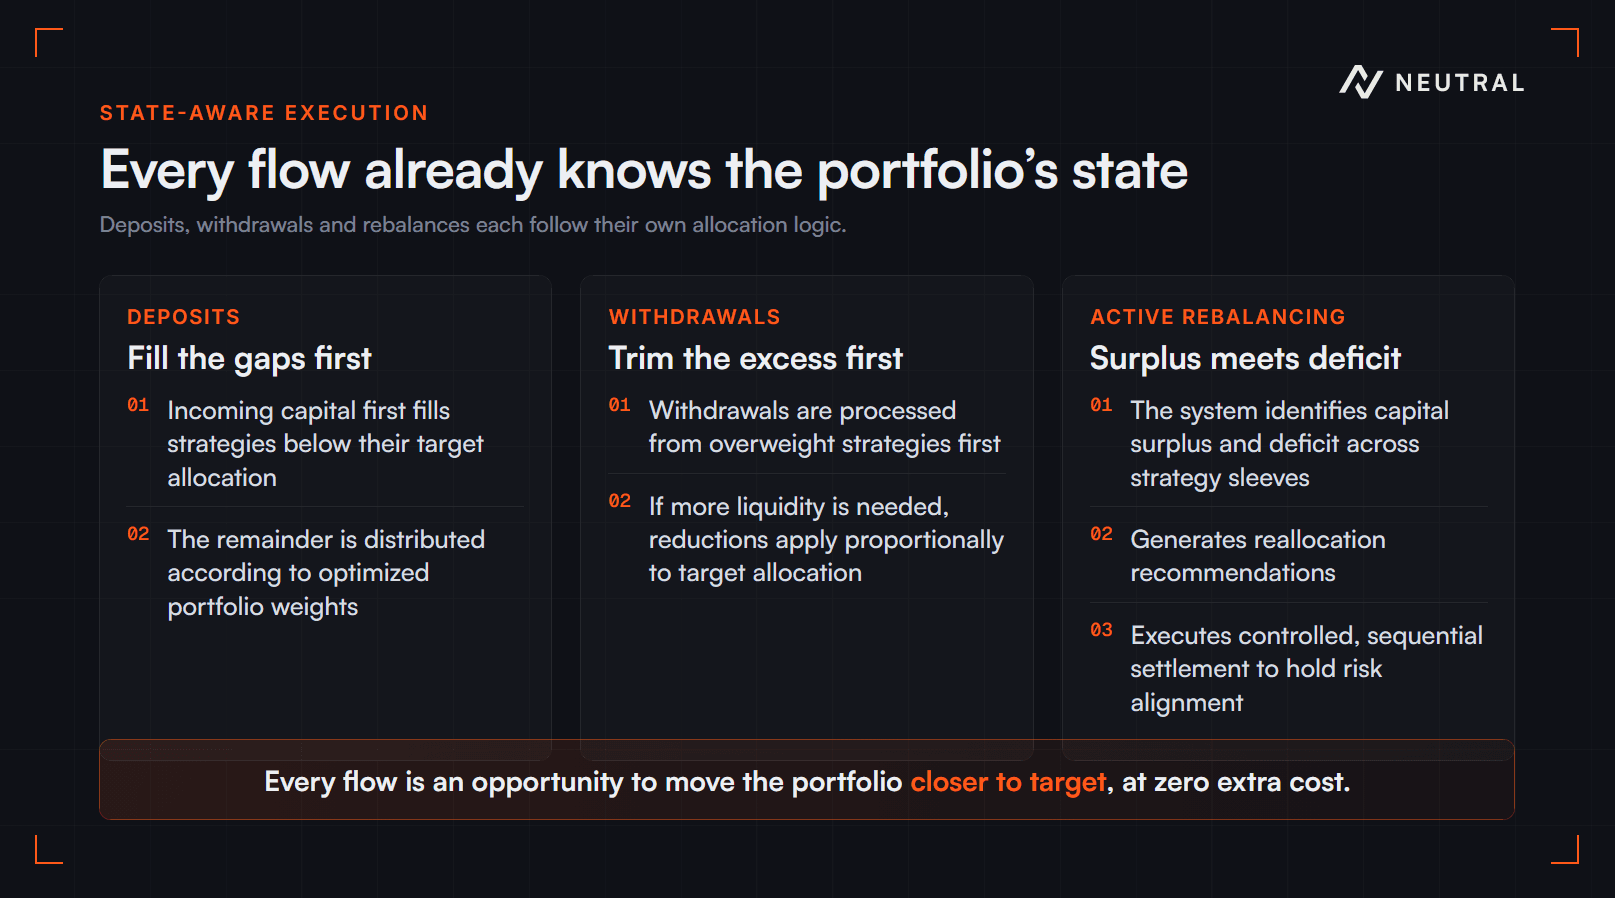
การดำเนินการเป็นไปตามกระบวนการจัดสรรเงินทุนที่คำนึงถึงสถานะปัจจุบันของพอร์ต ดังนี้:
การฝากเงิน
- เงินทุนที่นำเข้าจะถูกจัดสรรให้กลยุทธ์ที่มีสัดส่วนต่ำกว่าเป้าหมายก่อนเป็นอันดับแรก
- เงินทุนส่วนที่เหลือจะถูกกระจายตามน้ำหนักพอร์ตที่ผ่านการเพิ่มประสิทธิภาพ
การถอนเงิน
- การถอนเงินจะดำเนินการจากกลยุทธ์ที่มีน้ำหนักเกินเป้าหมายก่อนเป็นอันดับแรก
- หากต้องการสภาพคล่องเพิ่มเติม จะมีการลดสัดส่วนตามน้ำหนักเป้าหมายตามส่วน
การปรับสมดุลเชิงรุก
- ระบบระบุส่วนเกินและส่วนขาดของเงินทุนในแต่ละส่วนย่อยของกลยุทธ์
- สร้างคำแนะนำในการจัดสรรเงินทุนใหม่
- ดำเนินการชำระบัญชีตามลำดับภายใต้การควบคุม เพื่อรักษาความสอดคล้องของความเสี่ยงในพอร์ตการลงทุน
สรุป
Autopilot ผสานรวม:
- การจัดสรรเงินทุนเชิงปริมาณที่ขับเคลื่อนด้วยแบบจำลอง
- การติดตามการเปิดรับความเสี่ยงของพอร์ตการลงทุนอย่างต่อเนื่อง
- การปรับสมดุลอย่างเป็นระบบพร้อมการลดต้นทุนให้น้อยที่สุด
เพื่อรักษาการจัดสรรพอร์ตการลงทุนให้อยู่ในกรอบความเสี่ยงที่ออกแบบไว้ พร้อมทั้งลดการซื้อขายที่ไม่จำเป็นให้น้อยที่สุด
เริ่มสร้างผลตอบแทนกับ Autopilot →